

بهترین صندوقهای درآمد ثابت ۱۴۰۵؛ مقایسه بازدهی و سود ماهانه

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.

بهترین صندوق درآمد ثابت در سال ۱۴۰۵ کدام است؟ پاسخ این سؤال به هدف شما از سرمایهگذاری بستگی دارد. صندوقهایی مانند کارا، آوند، افران و ثبات برای افرادی که به دنبال بازدهی سالانه بالاتر از بانک هستند، گزینههای قابل بررسیاند. در مقابل، صندوقهایی مانند کمند، همای و لوتوس پارسیان سود نقدی ماهانه پرداخت میکنند.
برای انتخاب بهترین صندوق سرمایهگذاری درآمد ثابت، تنها مقایسه درصد سود کافی نیست. باید بازدهی واقعی، نحوه پرداخت سود، نقدشوندگی، کارمزد و میزان ریسک صندوقها را هم بررسی کرد. در این مقاله از کاریزما لرنینگ، بهترین صندوقهای درآمد ثابت ۱۴۰۵ را با استفاده از دادههای بازار مقایسه میکنیم تا بتوانید متناسب با نیاز خود، گزینه مناسبتری انتخاب کنید.
بهترین صندوق های درآمد ثابت در سال ۱۴۰۵ کداماند؟
کارا، آوند، افران، ثبات، لبخند، کمند، همای، لوتوس پارسیان و صندوق با درآمد ثابت کاریزما از گزینههای شناختهشده برای مقایسه در سال ۱۴۰۵ هستند. این صندوقها از نظر بازدهی، شیوه معامله و نحوه پرداخت سود تفاوت دارند؛ بنابراین نمیتوان یکی از آنها را برای همه سرمایهگذاران بهترین دانست.
صندوق درآمد ثابت نوعی صندوق سرمایهگذاری است که بیشتر دارایی خود را در اوراق بدهی، سپردههای بانکی و سایر ابزارهای مالی کمریسک قرار میدهد. به همین دلیل، معمولاً نوسان کمتری نسبت به صندوقهای سهامی دارد. برای آشنایی با مفهوم کلی صندوقها، مقاله «صندوق سرمایه گذاری چیست» را بخوانید. اگر میخواهید با سازوکار صندوقهای درآمد ثابت بیشتر آشنا شوید، مطالعه مقاله «صندوق درآمد ثابت چیست» مفید است.
مهمترین تفاوت صندوقهای درآمد ثابت در نحوه دریافت بازدهی است. بعضی از آنها سود را در دورههای مشخص (مثلا ماهانه) به حساب سرمایهگذار واریز میکنند. بعضی دیگر سود نقدی پرداخت نمیکنند و بازدهی آنها در افزایش ارزش واحدهای سرمایهگذاری منعکس میشود.
جدول مقایسه صندوق های درآمد ثابت
در جدول زیر، فهرستی از صندوقهای درآمد ثابت قابل بررسی در سال ۱۴۰۵ آورده شده است. این فهرست تمام صندوقهای بازار را شامل نمیشود و هدف آن آشنایی با گزینههایی است که شیوه پرداخت سود و ساختار متفاوتی دارند.
| مقایسه صندوقهای درآمد ثابت | |||
| نام صندوق | نماد | نوع صندوق | تقسیم سود ماهانه |
| نوع دوم کارا | کارا | ETF | ندارد |
| ثابت آوند مفید | آوند | ETF | ندارد |
| افرا نماد پایدار | افران | ETF | ندارد |
| ثبات ویستا | ثبات | ETF | ندارد |
| لبخند فارابی | لبخند | ETF | ندارد |
| کمند کاریزما | کمند | ETF | دارد |
| همای آگاه | همای | ETF | دارد |
| با درآمد ثابت کاریزما | خارج از بورس | صدور و ابطال | دارد |
| لوتوس پارسیان | خارج از بورس | صدور و ابطال | دارد |
| گنجینه زرین شهر | خارج از بورس | صدور و ابطال | دارد |
تاریخ بررسی: ۲۸ مهر ۱۴۰۵. منبع: صفحات رسمی صندوقها و شرکتهای مدیریتکننده.
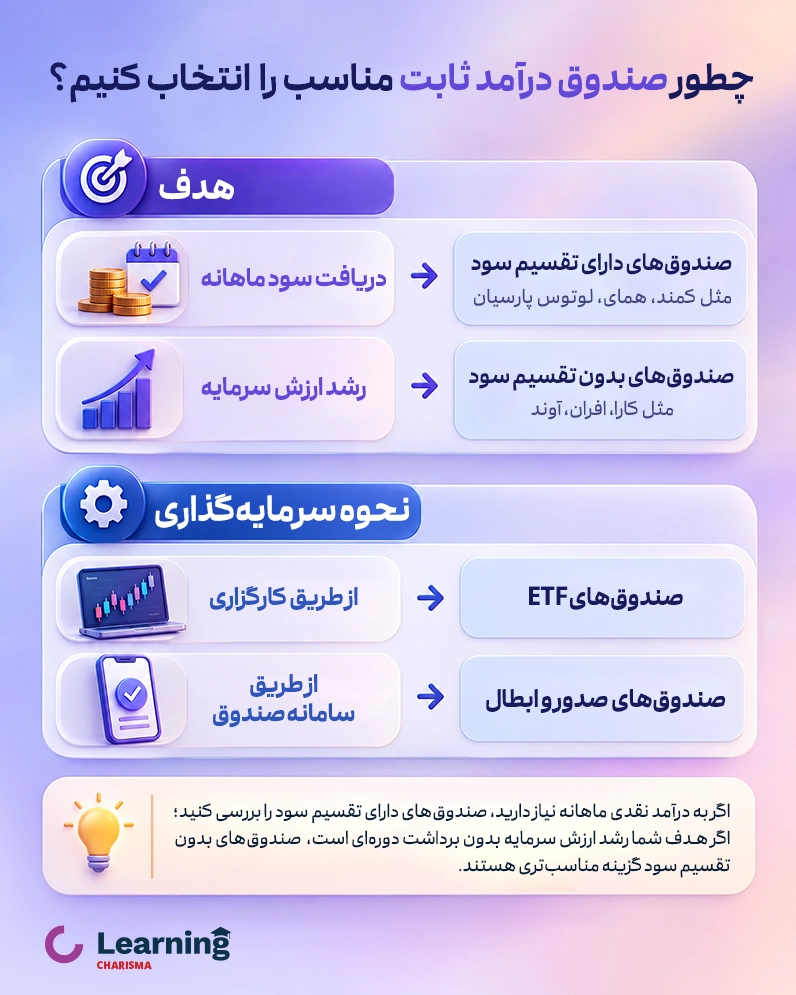
کلمه ETF مخفف صندوق قابل معامله در بورس است؛ یعنی میتوانید واحدهای آن را مانند سهام، از طریق سامانه معاملاتی کارگزاری خود خریدوفروش کنید. در صندوقهای صدور و ابطالی، خریدوفروش با ثبت درخواست در سامانه صندوق انجام میشود.
این جدول برای مقایسه اولیه است. برای مثال، اگر پرداخت ماهانه سود برای شما اهمیت دارد، صندوق کمند و همای میتوانند در فهرست بررسی شما باشند. اما اگر ترجیح میدهید بازدهی به ارزش واحدهای سرمایهگذاری اضافه شود، کارا، آوند و افران گزینههای قابل بررسی هستند.
همچنین نامهایی مانند یاقوت، سپر، کیان و پاسارگاد در میان صندوقهای درآمد ثابت بورس دیده میشوند که میتوان عملکرد آنها را در کنار گزینههای جدول بررسی کرد.
بهترین صندوق های درآمد ثابت با پرداخت سود ماهیانه
بهترین صندوقهای درآمد ثابت با پرداخت سود ماهیانه برای افرادی مناسباند که میخواهند بدون فروش واحدهای سرمایهگذاری، در زمانهای مشخص پول دریافت کنند. در این صندوقها، سود معمولاً بر اساس مدت نگهداری واحدها محاسبه میشود و در پایان دوره به حساب سرمایهگذار واریز خواهد شد.
برای مثال، فرض کنید ۱۰۰ میلیون تومان در صندوقی سرمایهگذاری کردهاید که بازدهی یک دوره ۳۰روزه آن ۲٫۵ درصد است. در این صورت، سود آن دوره حدود ۲ میلیون و ۵۰۰ هزار تومان خواهد بود؛ البته به شرط آنکه سرمایه در تمام دوره مشمول این بازدهی باشد. این عدد صرفاً یک مثال است و مبلغ واقعی سود به عملکرد صندوق و شرایط سرمایهگذاری بستگی دارد.
نکته مهم این است که پرداخت سود ماهانه با بازدهی ماهانه تفاوت دارد. ممکن است صندوقی در یک ماه ۳ درصد بازدهی داشته باشد، اما هیچ مبلغی به حساب بانکی شما واریز نکند؛ زیرا بازدهی در ارزش واحدهای آن باقی میماند.
جدول مقایسه صندوق های دارای تقسیم سود ماهانه
در جدول زیر، چند مورد از بهترین صندوقهای درآمد ثابت با پرداخت سود ماهیانه ۱۴۰۵ را از نظر شیوه پرداخت و آخرین نرخهای قابل استناد مقایسه کردهایم.
| صندوقهای درآمد ثابت با تقسیم سود ماهانه | |||
| صندوق | نحوه معامله | دوره پرداخت | نرخ اعلامشده و مبنای آن |
| کمند | ETF | ماهانه | ۳۷.۱٪ موثر سالانه، طبق اعلام رسمی صندوق |
| همای آگاه | ETF | ماهانه | ۴۰٪ موثر سالانه، اعلامشده برای مهر ۱۴۰۵ |
| لوتوس پارسیان | صدور و ابطال | ماهانه | ۳۰٫۵٪ سالانه، برای دوره ۳۱روزه منتهی به ۲۵ مهر |
| گنجینه زرین شهر | صدور و ابطال | ماهانه | ۳۰٪ اسمی سالانه، اعلامشده برای مهر ۱۴۰۵ |
| با درآمد ثابت کاریزما | صدور و ابطال | ماهانه | ۳۴.۵٪ موثر سالانه، اعلامشده برای مهر ۱۴۰۵ |
تاریخ بررسی: ۲۸ مهر ۱۴۰۵. نرخها براساس آخرین اطلاعیههای در دسترس هستند و مبنای محاسبه و دوره اعلام آنها یکسان نیست.
آشنایی با مفهوم تفاوت نرخ اسمی و مؤثر نیز اهمیت دارد. نرخ اسمی، سود سالانه را بدون در نظر گرفتن اثر سرمایهگذاری مجدد نشان میدهد؛ اما نرخ مؤثر فرض میکند که سودهای دریافتی دوباره سرمایهگذاری میشوند. بنابراین نمیتوان نرخ اسمی یک صندوق را مستقیماً با نرخ مؤثر صندوق دیگر مقایسه کرد.
کدام صندوق برای دریافت درآمد دورهای مناسبتر است؟
اگر میخواهید سود سرمایهگذاری هر ماه به حساب شما واریز شود، در وهله اول باید سراغ صندوقهایی بروید که تقسیم سود ماهانه دارند. بااینحال، بررسی این چهار موضوع به انتخاب دقیقتر شما کمک میکند:
- مبلغ سود پرداختی: سود واقعی آخرین دوره را بررسی کنید، نه فقط نرخ پیشبینیشده سالانه.
- زمان واریز سود: مشخص کنید سود در چه تاریخی محاسبه و چه زمانی به حساب شما واریز میشود (ابتدای ماه، اواسط ماه یا انتهای ماه).
- ثبات پرداختها: عملکرد چند ماه گذشته را بررسی کنید تا مشخص شود مبلغ سود چقدر تغییر کرده است.
- دسترسی به اصل سرمایه: ببینید در صورت نیاز به پول، چه زمانی میتوانید واحدهای صندوق را بفروشید یا ابطال کنید.
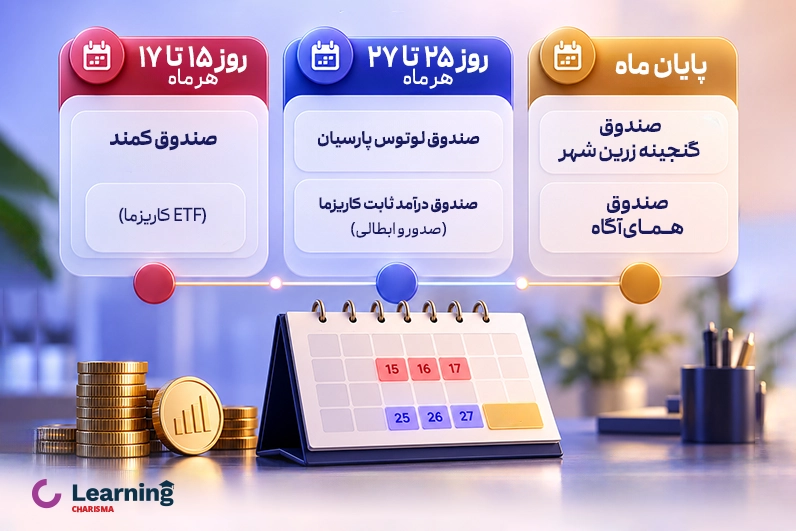
برای مثال، کمند یک صندوق ETF با تقسیم سود ماهانه است که طبق اطلاعات رسمی، سود آن در اولین روز کاری پس از پانزدهم هر ماه واریز میشود. در مقابل، صندوق با درآمد ثابت کاریزما از نوع صدور و ابطالی است و تقسیم سود آن پس از بیستوپنجم هر ماه انجام میشود.
پربازدهترین صندوقهای درآمد ثابت در سال ۱۴۰۵
پربازدهترین صندوق درآمد ثابت، صندوقی است که در یک دوره مشخص، بیشترین بازدهی کل را ثبت کرده باشد. با این حال، رتبه صندوقها میتواند در دورههای یکماهه، سهماهه و یکساله متفاوت باشد.
بر اساس دادههای فیپیران، صندوق اعتماد داریک با بازدهی یکساله ۴۳٫۵۳ درصد، در رتبه نخست صندوقهای درآمد ثابت بررسیشده قرار دارد. پس از آن، صندوق آریا با نماد یارا و بازدهی ۴۳٫۰۱ درصد و صندوق افرا نماد پایدار با نماد افران و بازدهی ۴۲٫۵۲ درصد در رتبههای دوم و سوم قرار گرفتهاند. در جدول زیر میتوانید ۱۰ صندوق درآمد ثابت با بیشترین بازدهی یکساله را به همراه ارزش دارایی آنها مقایسه کنید.
| ۱۰ صندوق درآمد ثابت از نظر بازدهی | ||||
| رتبه | صندوق | نماد | بازده یکساله | دارایی (همت) |
| ۱ | اعتماد داریک | داریک | ۴۳٫۵۳٪ | ۸٫۰ |
| ۲ | آریا | یارا | ۴۳٫۰۱٪ | ۳٫۷ |
| ۳ | افرا نماد پایدار | افران | ۴۲٫۵۲٪ | ۴۸٫۵ |
| ۴ | سام | سام | ۴۲٫۰۸٪ | ۷٫۳ |
| ۵ | پاسارگاد | پاسارگاد | ۴۱٫۲۴٪ | ۶۷٫۶ |
| ۶ | توسعه فولاد | توسکا | ۴۰٫۲۱٪ | ۱۶٫۷ |
| ۷ | ماه آفرید سپینود | سپنتارود | ۴۰٫۰۷٪ | ۰٫۳ |
| ۸ | اعتماد آفرین پارسیان | اعتماد | ۳۹٫۶۸٪ | ۴۳٫۹ |
| ۹ | کیمیا | اونیکس | ۳۹٫۵۸٪ | ۲۸٫۳ |
| ۱۰ | ارمغان فیروزه آسیا | فیروزا | ۳۹٫۵۳٪ | ۴۰٫۱ |
منبع: مرکز پردازش اطلاعات مالی ایران (فیپیران)، بخش صندوقهای با درآمد ثابت؛ تاریخ مبنای اعداد گزارششده: ۲۸ مهر ۱۴۰۵.
مقایسه بازدهی یکماهه، سهماهه، ششماهه و یکساله
جدول زیر بازدهی پنج صندوق درآمد ثابت ETF را در بازههای یکماهه، سهماهه، ششماهه و یکساله نشان میدهد. این ارقام براساس تغییر قیمت ابطال واحدهای صندوقها در دادههای تاریخی فیپیران و با تاریخ پایان ۲۵ مهر ۱۴۰۵ محاسبه شدهاند.
| مقایسه بازدهی صندوقهای درآمد ثابت در دورههای مختلف | ||||
| صندوق | ۱ ماهه | ۳ ماهه | ۶ ماهه | ۱ ساله |
| افران | ۳٫۳۴٪ | ۱۲٫۰۸٪ | ۲۲٫۲۰٪ | ۴۲٫۵۲٪ |
| ثبات | ۲٫۷۵٪ | ۸٫۸۷٪ | ۱۸٫۳۷٪ | ۳۸٫۶۵٪ |
| کارا | ۲٫۷۲٪ | ۸٫۷۲٪ | ۱۸٫۳۹٪ | ۳۸٫۵۸٪ |
| لبخند | ۲٫۸۶٪ | ۸٫۹۱٪ | ۱۸٫۷۳٪ | ۳۸٫۴۹٪ |
| آوند | ۲٫۸۰٪ | ۸٫۶۱٪ | ۱۷٫۶۳٪ | ۳۷٫۱۵٪ |
منبع: فایلهای تاریخی پنج صندوق از فیپیران، بر مبنای تغییر قیمت ابطال واحدها.
براساس دادههای تاریخی فیپیران تا ۲۵ مهر ۱۴۰۵، صندوق افران با بازدهی یکساله ۴۲٫۵۲ درصد، بیشترین بازدهی را در میان پنج صندوق منتخب ثبت کرده است. پس از آن، ثبات با ۳۸٫۶۵ درصد و کارا با ۳۸٫۵۸ درصد قرار دارند.
بهترین صندوقهای درآمد ثابت ETF در بورس
صندوقهای کارا، آوند، افران، ثبات، لبخند، یاقوت و سپر از گزینههای قابل بررسی در میان بهترین صندوقهای درآمد ثابت ETF هستند. مزیت اصلی این صندوقها، امکان خریدوفروش واحدها از طریق سامانههای معاملاتی بورس است.
برای سرمایهگذاری در صندوقهای ETF باید کد بورسی داشته باشید. پس از ورود به سامانه کارگزاری، کافی است نماد صندوق موردنظر را جستوجو کنید، قیمت و تعداد واحدها را مشخص کرده و سفارش خرید ثبت کنید.
البته ETF بودن به معنای انجام معامله در هر ساعت شبانهروز نیست. طبق تغییر ساعت معاملات در مهر ۱۴۰۵، معاملات صندوقهای درآمد ثابت مشمول این مقررات از ساعت ۸:۳۰ تا ۱۸ انجام میشود و مرحله پیشگشایش از ۸:۲۵ تا ۸:۳۰ است. این زمانبندی شامل روزهای معاملاتی میشود و ممکن است طبق اطلاعیههای بعدی تغییر کند.
تفاوت ETF با صندوق صدور و ابطال از نظر انتخاب و نقدشوندگی
تفاوت اصلی این دو روش، نحوه خریدوفروش و دسترسی به سرمایه است.
| تفاوت صندوقهای ETF با صدور و ابطالی | ||
| معیار | صندوق ETF | صندوق صدور و ابطال |
| روش خرید | سامانه معاملاتی کارگزاری | سامانه یا شعب صندوق |
| نحوه فروش | ثبت سفارش فروش در بازار | ثبت درخواست ابطال |
| مبنای قیمت | قیمت معاملاتی بازار | قیمت صدور یا ابطال طبق مقررات |
| زمان معامله | ساعات بازار بورس | زمانبندی اعلامشده صندوق |
| زمان دریافت وجه | وابسته به تسویه و برداشت کارگزاری | طبق زمانبندی ابطال و پرداخت صندوق |
در ETF، برای بررسی نقدشوندگی باید به تعداد خریداران و فروشندگان، حجم و ارزش معاملات و فاصله قیمت پیشنهادی خرید و فروش توجه کنید.
در صندوق صدور و ابطالی نیز باید بررسی کنید که درخواست ابطال چه زمانی نهایی میشود و وجه سرمایهگذاری چه موقع به حساب شما میرسد. براساس اطلاعیهها و صفحات رسمی در دسترس، وضعیت سه صندوق معرفیشده در مقاله به این صورت است:
| مقایسه زمان دریافت وجه صندوقهای درآمد ثابت | |
| صندوق صدور و ابطالی | زمان و شرایط اعلامشده برای دریافت وجه |
| با درآمد ثابت کاریزما | طبق صفحه رسمی صندوق، صدور و ابطال آنی و بازگشت وجه در لحظه اعلام شده است. |
| لوتوس پارسیان | طبق اطلاعیه تأمین سرمایه لوتوس پارسیان، ابطال آنی در بازه ۱۲ تا ۲۳ تا سقف روزانه ۱۰۰ میلیون تومان برای هر کد ملی اعلام شده است. |
| گنجینه زرین شهر | امکان ثبت درخواست ابطال در سامانه آیبیشاپ وجود دارد؛ اما زمان قطعی واریز وجه قابل تأیید نبود و باید از سامانه یا پشتیبانی صندوق استعلام شود. |
زمان ثبت درخواست، تأیید ابطال و رسیدن پول به حساب بانکی ممکن است با یکدیگر متفاوت باشد. پیش از تصمیمگیری، محدودیت ساعت ثبت سفارش، سقف واریز آنی و نوع حساب بانکی را هم بررسی کنید.
هیچکدام از این دو روش بهطور مطلق نقدشوندگی بهتری ندارند. برای مثال، ممکن است فروش واحدهای یک ETF با حجم معاملات پایین دشوارتر از ابطال واحدهای یک صندوق بزرگ با فرایند پرداخت مشخص باشد.
معیارهای انتخاب بهترین صندوق درآمد ثابت
برای انتخاب بهترین صندوق با درآمد ثابت، بهتر است چند معیار را همزمان بررسی کنید. بهویژه زمانی که بازدهی صندوقها به یکدیگر نزدیک است، عواملی مانند نقدشوندگی، هزینهها و ترکیب دارایی میتوانند در نتیجه سرمایهگذاری تفاوت ایجاد کنند.
بازدهی و روش پرداخت سود
پیش از مقایسه سود صندوقها، مشخص کنید که بازدهی به چه روشی محاسبه شده است. سه مفهوم اصلی در این زمینه عبارتاند از:
- بازدهی دورهای: سود واقعی سرمایهگذاری در یک بازه مشخص، مثلاً سه ماه یا یک سال.
- نرخ سود اسمی سالانه: نرخی که سود سالانه را بدون اثر سرمایهگذاری مجدد نشان میدهد.
- بازدهی مؤثر سالانه: نرخی که اثر سود مرکب را با فرض سرمایهگذاری مجدد در صندوق لحاظ میکند.
برای مثال، اگر یک سرمایهگذاری در هر ماه ۲ درصد بازدهی داشته باشد و این بازدهی در تمام ماههای سال تکرار و دوباره سرمایهگذاری شود، بازده مؤثر سالانه آن حدود ۲۶٫۸ درصد خواهد بود؛ نه ۲۴ درصد.
این محاسبه صرفاً یک مثال فرضی است. بازدهی واقعی صندوق ممکن است در ماههای مختلف تغییر کند.
همچنین هنگام مقایسه صندوقهای دارای تقسیم سود، مجموع سودهای نقدی و تغییر ارزش واحدها باید لحاظ شود. سود نقدی که قبلاً در بازدهی گزارششده صندوق محاسبه شده است، نباید دوباره به آن اضافه شود.
برای آشنایی بیشتر با فرمولها و مثالهای عددی، مقاله «محاسبه سود صندوق درآمد ثابت» را مطالعه کنید.
ریسک و ترکیب داراییها
یکی از تفاوتهای مهم میان انواع صندوق درآمد ثابت، ترکیب دارایی آنهاست. این صندوقها بخش عمده سرمایه را در سپردههای بانکی و اوراق با درآمد ثابت قرار میدهند، اما برخی از آنها میتوانند بخشی از دارایی خود را به سهام یا سایر داراییهای پرنوسان اختصاص دهند. همین تفاوت باعث میشود میزان ریسک و بازدهی صندوقها یکسان نباشد.
برای بررسی ریسک صندوق، بهتر است ببینید سرمایه آن در چه داراییهایی قرار دارد، اوراق موجود در صندوق را چه نهادهایی منتشر کردهاند و چه زمانی موعد بازپرداخت آنهاست. همچنین تغییر نرخ سود در بازار میتواند بر ارزش اوراق صندوق اثر بگذارد. بنابراین، کمریسک بودن صندوق درآمد ثابت به معنای بدون ریسک بودن یا تضمین سود آن نیست؛ مگر اینکه ضمانت مشخصی در اسناد رسمی صندوق وجود داشته باشد.
نقدشوندگی، هزینهها و ارزش معاملات
نقدشوندگی یعنی بتوانید دارایی خود را در زمان مناسب و با هزینه یا اختلاف قیمت محدود به پول تبدیل کنید.
در صندوقهای ETF، میانگین ارزش معاملات و فاصله قیمت خرید و فروش صندوق از معیارهای مهم هستند. همچنین باید قیمت بازار را با ارزش خالص دارایی یا NAV مقایسه کنید.
برای سنجش اولیه نقدشوندگی، جدول زیر میانگین ارزش معاملات پنج ETF منتخب را در ۳۰ جلسه معاملاتی اخیر نشان میدهد. این ارقام در ۲۸ و ۲۹ مهر ۱۴۰۵ استخراج شده و از ریال به تومان تبدیل و گرد شدهاند.
| میانگین ارزش معاملات صندوقهای درآمد ثابت | |
| صندوق | میانگین ارزش معاملات ۳۰ جلسه منتهی به مهر ۱۴۰۵ (میلیارد تومان) |
| کارا | حدود ۱٬۳۶۴ |
| آوند | حدود ۱٬۴۹۱ |
| افران | حدود ۱٬۲۲۶ |
| ثبات | حدود ۳۷۳ |
| لبخند | حدود ۱٬۰۴۸ |
NAV ارزش خالص داراییهای صندوق پس از کسر بدهیهاست. وقتی آن را بر تعداد واحدها تقسیم کنیم، ارزش خالص هر واحد به دست میآید. اگر قیمت بازار یک ETF بالاتر از NAV هر واحد باشد، ممکن است هنگام خرید مبلغ بیشتری از ارزش خالص دارایی آن بپردازید.
کارمزدها نیز بر بازده نهایی اثر دارند. در صندوقهای ETF معمولاً هزینه معاملاتی خریدوفروش وجود دارد. هزینههای مدیریت و سایر مخارج داخلی نیز در محاسبه NAV منعکس میشوند و نباید هنگام مقایسه بازدهی دوباره از آن کسر شوند.
همچنین زمان فروش و زمان دریافت پول به حساب بانکی یکسان نیست. حتی اگر واحدهای صندوق را همان روز بفروشید، برداشت وجه به تسویه و مقررات پرداخت کارگزاری بستگی دارد.
اگر زمان ورود به صندوق برایتان اهمیت دارد، مقاله «زمان خرید صندوق درآمد ثابت» نیز اطلاعات تکمیلی خوبی در این زمینه ارائه میدهد.
سابقه مدیریت و عملکرد صندوق
سابقه فعالیت و تجربه مدیر صندوق میتواند اطلاعات مفیدی درباره نحوه مدیریت داراییها در شرایط مختلف بازار ارائه دهد.
برای ارزیابی عملکرد بهتر است فقط به آخرین ماه توجه نکنید. بررسی بازدهی دورههای مختلف، میزان نوسان، ثبات عملکرد و مقایسه با صندوقهای همنوع تصویر دقیقتری به شما میدهد.
اندازه صندوق نیز یکی از شاخصهای قابل بررسی است؛ اما بزرگی صندوق بهتنهایی به معنای ریسک کمتر یا بازدهی بالاتر نیست. همچنین عملکرد موفق گذشته مدیر صندوق، تضمینی برای تکرار همان بازدهی در آینده محسوب نمیشود.
مقایسه صندوق کارا، کمند و سایر صندوقهای درآمد ثابت
در میان محصولات کاریزما، صندوق درآمد ثابت کارا و کمند دو گزینه با شیوه دریافت سود متفاوت هستند. کارا تقسیم سود نقدی ندارد و بازدهی آن در ارزش واحدها منعکس میشود؛ در حالی که کمند سود ماهانه پرداخت میکند.
در کنار این دو صندوق، آوند مفید، افران و سایر ETFهای درآمد ثابت نیز از گزینههای قابل مقایسه هستند.
صندوق کارا یا کمند؛ کدام برای هدف شما مناسبتر است؟
تفاوت مهم کارا و کمند به نحوه پرداخت سود آنها مربوط میشود.
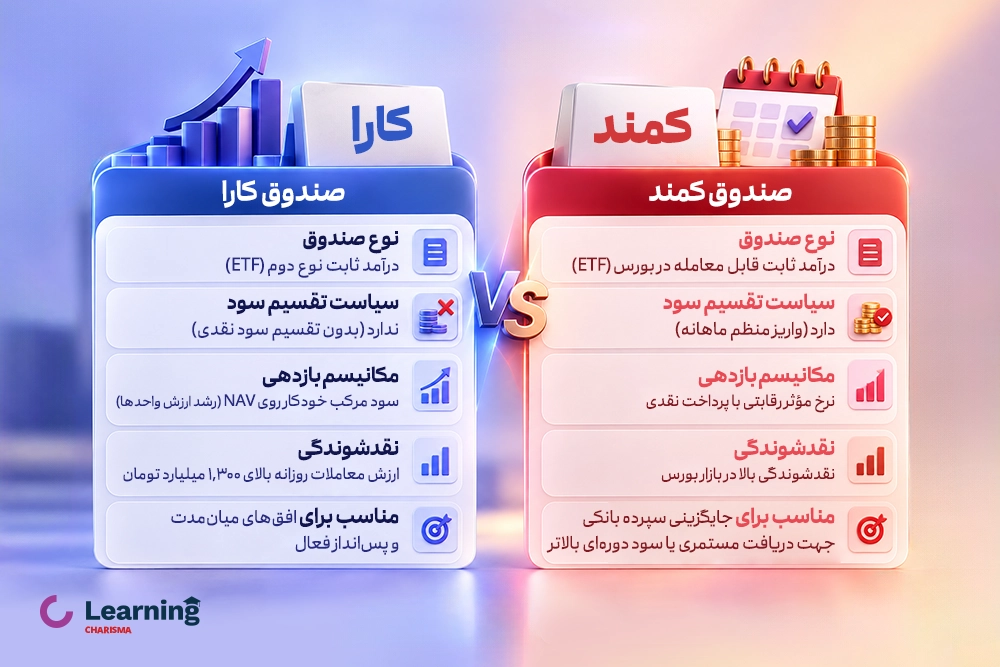
صندوق کارا از نوع درآمد ثابت نوع دوم و قابل معامله در بورس است. این صندوق سود نقدی ماهانه پرداخت نمیکند و بازدهی آن با افزایش ارزش واحدها ایجاد میشود. طبق صفحه رسمی صندوق در زمان بررسی، نرخ مؤثر سالانه اعلامشده کارا ۴۰ درصد است. این نرخ نباید با بازدهی یکساله محققشده در جدول قبلی یکسان در نظر گرفته شود.
صندوق کمند نیز یک صندوق قابل معامله در بورس است؛ اما برخلاف کارا، سود ماهانه میان سرمایهگذاران تقسیم میکند. طبق صفحه رسمی صندوق، نرخ مؤثر سالانه اعلامشده کمند ۳۷٫۱ درصد است. این رقم نیز بهتنهایی نشاندهنده بازدهی قطعی سال آینده نیست.
| مقایسه صندوق کمند و کارا | ||
| معیار | کارا | کمند |
| نوع | درآمد ثابت نوع دوم | درآمد ثابت |
| روش معامله | ETF | ETF |
| تقسیم سود ماهانه | ندارد | دارد |
| نحوه دریافت بازدهی | رشد ارزش واحدها | پرداخت سود نقدی |
| حداقل سرمایه اعلامی | ۱۰۰ هزار تومان | ۱۰۰ هزار تومان |
| مناسب برای بررسی توسط | علاقهمندان به رشد ارزش سرمایه | متقاضیان دریافت سود ماهانه |
اطلاعات ویژگیها و شرایط از صفحات رسمی صندوقها در ۲۸ مهر ۱۴۰۵ بررسی شده است. نرخهای اعلامی دو صندوق معیار مقایسه بازدهی واقعی یک دوره مشترک نیستند.
در نهایت، انتخاب بین کارا و کمند به هدف سرمایهگذاری شما بستگی دارد. صندوق کمند با پرداخت سود ماهانه، برای افرادی که به دریافت درآمد دورهای نیاز دارند، گزینه قابل بررسی است. در مقابل، صندوق درآمد ثابت کارا کاریزما سود نقدی ماهانه پرداخت نمیکند و بازدهی آن در ارزش واحدهای صندوق منعکس میشود؛ بنابراین برای افرادی که قصد برداشت دورهای سود را ندارند، میتواند گزینه مناسبتری باشد.
بررسی ویژگیهای صندوق آوند و دیگر گزینههای قابل مقایسه
آوند یکی از صندوقهای درآمد ثابت نوع دوم تحت مدیریت مجموعه مفید است. این صندوق مانند کارا، قابل معامله در بورس است و سود نقدی ماهانه تقسیم نمیکند.
بازدهی آوند از افزایش ارزش واحدهای صندوق حاصل میشود. طبق دادههای تاریخی فیپیران تا ۲۵ مهر ۱۴۰۵، بازدهی یکساله آوند ۳۷٫۱۵ درصد بوده است؛ در حالی که کارا در همین دوره ۳۸٫۵۸ درصد بازدهی براساس تغییر قیمت ابطال واحدها ثبت کرده است.
بنابراین در دوره بررسیشده، کارا بازدهی بیشتری داشته است. البته این اختلاف به معنای عملکرد بهتر کارا در تمام دورهها یا در آینده نیست. برای تصمیمگیری باید نقدشوندگی، ترکیب دارایی و فاصله قیمت بازار با NAV را نیز مقایسه کرد.
صندوقهای افران، ثبات و لبخند هم در گروه ETFهای درآمد ثابت قرار میگیرند و برای مقایسه بازدهی و رشد ارزش سرمایه قابل بررسی هستند. در جدول بازدهی همین مقاله، افران و ثبات در دوره یکساله بررسیشده، عملکرد بالاتری نسبت به سایر گزینههای جدول ثبت کردهاند.
در پاسخ به سؤال «صندوق آوند بخریم یا نه؟» باید گفت آوند برای بررسی سرمایهگذاری در صندوق درآمد ثابت بدون تقسیم سود ماهانه مناسب است؛ اما مناسببودن خرید آن به قیمت ورود، بازدهی مورد انتظار، نقدشوندگی و هدف مالی سرمایهگذار بستگی دارد.
صندوق با سود مرکب بهتر است یا پرداخت سود ماهانه؟
تفاوت اصلی سود مرکب و پرداخت سود ماهانه در نحوه استفاده از بازدهی سرمایهگذاری است.
در صندوقی مانند کارا که تقسیم سود ندارد، بازدهی در ارزش واحدهای سرمایهگذاری باقی میماند و امکان رشد ارزش سرمایه در دورههای بعد وجود دارد. به این ترتیب، سرمایهگذار برای حفظ بازدهی در سرمایهگذاری، نیازی به دریافت سود نقدی و خرید مجدد واحدها ندارد.
در مقابل، صندوقهایی مانند کمند سود را ماهانه پرداخت میکنند. اگر سرمایهگذار به پول نیاز داشته باشد، میتواند از آن استفاده کند؛ اما اگر بخواهد سود مرکب ایجاد کند، باید سود دریافتی را دوباره سرمایهگذاری کند.
فرض کنید ۱۰۰ میلیون تومان سرمایهگذاری کردهاید و بازدهی ماهانه در تمام سال ۲ درصد باقی بماند:
| تفاوت بازدهی صندوق با تقسیم سود و بدون تقسیم سود | |
| شیوه استفاده از سود | ارزش کل پس از یک سال |
| برداشت سود ماهانه بدون سرمایهگذاری مجدد | ۱۲۴ میلیون تومان |
| سرمایهگذاری مجدد سود در هر ماه | حدود ۱۲۶٫۸ میلیون تومان |
همانطور که مشاهده میکنید، سرمایهگذاری مجدد سود میتواند ارزش نهایی دارایی را افزایش دهد؛ اما این ویژگی محدود به صندوقهای بدون تقسیم سود نیست. سرمایهگذار میتواند سود نقدی دریافتی از صندوقهای ماهانه را نیز دوباره سرمایهگذاری کند.
بنابراین «صندوق با سود مرکب» لزوماً یک نوع صندوق مستقل نیست و هیچکدام از دو روش برای تمام سرمایهگذاران بهتر محسوب نمیشود.
اگر به دریافت پول برای هزینههای ماهانه نیاز دارید، صندوق دارای تقسیم سود میتواند کاربردیتر باشد. در مقابل، اگر هدفتان افزایش ارزش سرمایه است و قصد برداشت دورهای ندارید، صندوق بدون تقسیم سود میتواند فرایند سرمایهگذاری را سادهتر کند.
اشتباهات رایج در انتخاب بهترین صندوق درآمد ثابت
بسیاری از اشتباهات هنگام انتخاب صندوق درآمد ثابت به مقایسه نادرست بازدهی یا توجهنکردن به شرایط واقعی سرمایهگذاری مربوط میشوند.
- انتخاب صندوق فقط براساس بیشترین سود: صندوقی که در یک ماه بیشترین بازدهی را داشته، لزوماً در یک سال هم پربازدهترین نیست. عملکرد را در دورههای زمانی مختلف بررسی کنید.
- مقایسه نرخ اسمی و مؤثر: ممکن است سود اسمی یک صندوق کمتر از نرخ مؤثر صندوق دیگر باشد، اما این دو عدد بهصورت مستقیم قابل مقایسه نیستند. ابتدا مبنای محاسبه را یکسان کنید.
- یکسان دانستن سود ماهانه و رشد ارزش واحدها: بازدهی ماهانه لزوماً به معنای واریز پول به حساب نیست. پیش از خرید، سیاست تقسیم سود صندوق را بررسی کنید.
- تصور تضمینی بودن سود: صندوقهای درآمد ثابت معمولاً کمریسکتر از صندوقهای سهامی هستند، اما این ویژگی به معنای تضمین اصل سرمایه یا بازدهی نیست.
- بیتوجهی به زمان دریافت پول: ممکن است فروش یا ابطال واحدها انجام شود، اما واریز وجه به حساب بانکی زمان بیشتری ببرد. شرایط تسویه و برداشت را پیش از سرمایهگذاری بررسی کنید.
- نادیده گرفتن هزینهها و قیمت خرید: کارمزد معاملات و اختلاف قیمت بازار با NAV ممکن است بر بازده نهایی اثر بگذارد.
- انتخاب صرفاً براساس اندازه صندوق یا نام شرکت: اعتبار و سابقه مدیر اهمیت دارد، اما برای انتخاب کافی نیست. بازدهی واقعی، ریسک و نقدشوندگی نیز باید بررسی شوند.
در نهایت، بهتر است صندوقی را انتخاب کنید که شیوه دریافت سود، شرایط معامله و میزان ریسک آن با هدف سرمایهگذاری شما هماهنگ باشد.
جمعبندی؛ کدام صندوق درآمد ثابت را انتخاب کنیم؟
انتخاب بهترین صندوق درآمد ثابت ۱۴۰۵ به هدف سرمایهگذاری شما بستگی دارد. اگر دریافت سود نقدی ماهانه برایتان اهمیت دارد، صندوقهایی مانند کمند، همای و لوتوس پارسیان گزینههای قابل بررسی هستند. در مقابل، اگر ترجیح میدهید بازدهی در ارزش سرمایهگذاری باقی بماند، میتوانید صندوقهایی مانند کارا، آوند، افران، ثبات و لبخند را مقایسه کنید.
بااینحال، بازدهی گذشته بهتنهایی معیار مناسبی برای انتخاب نیست. بهتر است پیش از سرمایهگذاری، علاوه بر مقایسه سود، به نقدشوندگی، کارمزد، ترکیب دارایی و نحوه پرداخت سود صندوقها توجه کنید تا بتوانید متناسب با نیاز خود تصمیم بگیرید.
سوالات متداول
کارا، آوند، افران، ثبات، کمند و همای از گزینههای قابل بررسی هستند. انتخاب بهترین صندوق به میزان بازدهی، شیوه پرداخت سود، نقدشوندگی و هدف سرمایهگذار بستگی دارد.
کمند، همای آگاه، لوتوس پارسیان، گنجینه زرین شهر و صندوق با درآمد ثابت کاریزما از صندوقهایی هستند که پرداخت سود ماهانه دارند.
در جدول ۱۰ صندوق درآمد ثابت بررسیشده براساس دادههای فیپیران، اعتماد داریک با بازدهی یکساله ۴۳٫۵۳ درصد در رتبه نخست قرار دارد. در مقایسه جداگانه پنج صندوق ETF تا ۲۵ مهر ۱۴۰۵ نیز افران با بازدهی ۴۲٫۵۲ درصد، بیشترین عملکرد را ثبت کرده است. این رتبهبندیها مربوط به صندوقهای منتخب و دورههای بررسیشده هستند، نه لزوماً تمام صندوقهای بازار.
کارا، آوند، افران، ثبات، لبخند، یاقوت و سپر از صندوقهای ETF قابل بررسی هستند. برای انتخاب باید بازدهی دورهای، حجم معاملات، NAV و هزینهها را مقایسه کنید.
کارا تقسیم سود ماهانه ندارد و بازدهی آن در ارزش واحدها منعکس میشود؛ اما کمند سود نقدی ماهانه پرداخت میکند. بنابراین هر دو آنها برای سرمایهگذاری میتوانند از گزینههای خوب و قابل بررسی باشند و تفاوت اصلی آنها به روش دریافت سود مربوط است.
اگر هدف شما رشد ارزش سرمایه باشد، صندوقهای بدون تقسیم سود میتوانند فرایند نگهداری بازدهی در سرمایهگذاری را سادهتر کنند. برای دریافت درآمد نقدی منظم، صندوقهای دارای سود ماهانه کاربردیترند.
خیر. بازدهی گذشته تضمینکننده عملکرد آینده نیست. نقدشوندگی، میزان ریسک، هزینهها و شرایط سرمایهگذاری نیز باید بررسی شوند.
بازدهی واقعی در دورههای یکسان، روش پرداخت سود، ترکیب دارایی، نقدشوندگی، کارمزد، NAV و سابقه عملکرد از مهمترین معیارها هستند.
آوند یک صندوق درآمد ثابت نوع دوم و ETF است که سود ماهانه تقسیم نمیکند. بازدهی یکساله آن طبق دادههای تاریخی فیپیران تا ۲۵ مهر ۱۴۰۵ برابر ۳۷٫۱۵ درصد بوده و در دوره بررسیشده کمتر از کارا، افران و ثبات بوده است.
بازدهی صندوقها را در دوره زمانی و با روش محاسبه یکسان بررسی کنید. در صندوقهای دارای تقسیم سود، سود نقدی پرداختشده نیز باید در بازده کل لحاظ شود.
خیر، صرف درآمد ثابت بودن صندوق به معنای تضمین سود نیست. وجود هرگونه ضمانت باید در اساسنامه، امیدنامه یا اسناد رسمی صندوق مشخص شده باشد.
ثبت درخواست فروش یا ابطال به نوع صندوق و زمانبندی آن بستگی دارد. همچنین زمان انجام معامله ممکن است با زمان واریز وجه به حساب بانکی متفاوت باشد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.




100 دیدگاه برای این مطلب
سلام وقت بخیر .برای سرمایهگذاری در صندوق درآمد ثابت کمند چه مراحلی رو باید طی کرد آیا نیاز به احراز هویت در سجام هست؟ و سود این صندوق چه مقدار هست ؟ بهترین زمان برای سرمایه گذاری کدام مقطع از ماه هست تا دریافت سود کامل انجام بشه؟
سلام، وقتتون بخیر.
برای سرمایهگذاری در صندوق درآمد ثابت کمند کاریزما، لازمه در سجام ثبتنام و احراز هویت کرده باشید. بعد میتونید از طریق اپلیکیشن کاریزما یا با جستوجوی نماد «کمند» در سامانه معاملاتی کارگزاری، واحدهای صندوق رو خریداری کنید.
نرخ سود روزشمار سالانه کمند در آخرین دوره اعلامشده ۳۲ درصد بوده که با سرمایهگذاری مجدد سودهای ماهانه، معادل حدود ۳۷.۱ درصد مؤثر سالانه میشه.
سود صندوق در مقاطع ماهانه منتهی به پانزدهم هر ماه محاسبه میشه. برای دریافت سود یک دوره کامل، بهتره از ابتدای اون دوره سرمایهگذاری کنید. البته اگر وسط دوره هم خرید کنید، سود متناسب با مدت سرمایهگذاریتون محاسبه میشه.
باسلام
برای ۵میلیارد تومان در حال حاضر صندوق کارا که سود مرکب داره سالیانه چقدر بصورت کاملا قطعی میده؟؟ یسری صندوق ها حتی بالاتر از ۴۰ درصد ذکر میکنن.و اینکه چه امنیتی وجود داره چون بهرحال همه چی دیجیتال و پشتوانه خاصی نیست واقعا.ممنون
سلام، وقتتون بخیر.
نرخ اعلامشده صندوق درآمد ثابت کارا در حال حاضر ۴۰ درصد مؤثر سالانه است. یعنی با سرمایهگذاری ۵ میلیارد تومان، سود یکساله شما حدود ۲ میلیارد تومان خواهد بود.
در مورد امنیت سرمایهگذاری هم به این نکته توجه داشته باشین که صندوق کارا تحت نظارت سازمان بورس فعالیت میکنه و داراییهای واقعی مثل سپردههای بانکی و اوراق درآمد ثابت داره. همچنین عملکرد صندوق توسط متولی و حسابرس مستقل بررسی میشه. بنابراین، سرمایهگذاری شما صرفاً یک موجودی دیجیتال بدون پشتوانه نیست.
سلام
فروش واحدهای صندوق کارا محدودیت روزانه دارد ؟
سلام، وقتتون بخیر.
برای فروش واحدهای صندوق درآمد ثابت کارا، سقف روزانه مشخصی از طرف صندوق اعلام نشده و میتونید در ساعات معاملاتی بازار، سفارش فروش ثبت کنید.
موفق باشین.
سلام ممنون میشم واضح توضیح بدید
اکه من یک میلیارد تومان در صندوق درآمد ثابت کاریزما سرمایهگذاری کنم (صندوق پر طرفدار) ماهانه و روزانه به من چند درصد سود و چه مبلغی سود میده
سلام، وقتتون بخیر.
اگر منظورتون صندوق درآمد ثابت کارا هست، با فرض نرخ ۴۰ درصد مؤثر سالانه و سرمایهگذاری یک میلیارد تومان، سود تقریبی شما به این صورته:
سود روزانه: حدود ۹۲۲ هزار تومان (۰.۰۹۲ درصد)
سود ۳۰ روز اول: حدود ۲۸ میلیون تومان (۲.۸ درصد)
سود یکساله: حدود ۴۰۰ میلیون تومان (۴۰ درصد)
سود این صندوق بهصورت روزشمار محاسبه میشه و به ارزش سرمایهگذاریتون اضافه میشه؛ بنابراین از مزیت سود مرکب هم بهرهمند میشید.
درود بر شما
سود صندوق ثابت یاقوت آگاه مرکب هست؟
و بین صندوق کارا و ثابت کدوم سود بیشتری میده؟
ممنون از شما
سلام و وقت بخیر☘️
بله، صندوق یاقوت آگاه سود ماهانه واریز نمیکند و سود آن از طریق رشد ارزش واحدهای صندوق ایجاد میشود؛ بنابراین بازده آن حالت تجمعی و مرکب دارد. صندوق کارا هم همین ساختار را دارد؛ یعنی تقسیم سود ماهانه ندارد و سود آن بهصورت روزانه به ارزش واحدها اضافه میشود؛ به همین دلیل، اگر هدفتان دریافت سود ماهانه نباشد و بخواهید سرمایهتان در خود صندوق رشد کند، کارا میتواند گزینه جذابتری برای استفاده از اثر مرکب باشد.
اما صندوق درآمد ثابت کاریزما که فرمودید، تقسیم سود ماهانه دارد و سود آن در اولین روز کاری بعد از بیستوپنجم هر ماه به حساب سرمایهگذار واریز میشود. پس اگر دنبال دریافت سود نقدی ماهانه هستید، صندوق درآمد ثابت کاریزما مناسبتر است؛ ولی اگر دنبال رشد سرمایه، سود روزشمار و عدم برداشت ماهانه هستید، صندوق کارا انتخاب بهتری محسوب میشود. برای مقایسه نهایی بازده، بهتر است بازدهی روز هر دو صندوق را در زمان خرید بررسی کنید.
سلام میخواستم ببینم کدوم صندوق برای یک میلیارد ماهانه سی میلیون سود میده ممنون میشم راهنمایی کنید
سلام وقت بخیر
صندوق درآمد ثابت کارا بازده موثر یا سود روزشمار آن با سود مرکب به حدود ۴۰٪ سالانه میرسد.
اگر ۱ میلیارد تومان سرمایهگذاری کنید:
با بازده موثر ۴۰٪، سود سالانه حدود ۴۰۰ میلیون تومان میشود که میانگین آن حدود ۳۳ میلیون تومان در ماه است. فقط دقت کنید این سود ثابت و تضمینی ماهانه نیست؛ بازده موثر سالانه است که بهصورت روزشمار و مرکب محاسبه میشود و سود به ارزش واحدهای صندوق اضافه میشود، نه اینکه ماهانه نقدی پرداخت شود.
سلام
من یه مقدار پس انداز دارم و یه صندوق درآمد ثابت نیاز دارم. اصولا نمیخوام برداشت کنم. اما وقتی هم که نیاز به برداشت دارم، میخوام که امکانش باشه. سودش روزشمار باشه و هر ماه بیاد به حسابم و البته اکثر مواقع میخوام که از همون سود برام واحد خریداری بشه. و اینکه نمیخوان درگیر خرید و فروش و این مسائل باشم. صرفا میخوام مبلغ رو واریز کنم و سود ثابت و مشخص دریافت کنم.
مبلغ پس انداز هم ۱.۴۵۰.۰۰۰.۰۰۰ تومان هستش
با توجه به این مختصاتی که عرض کردم، چه صندوق درآمد ثابتی رو پیشنهاد میکنید؟
سلام، وقت شما بخیر 🌱
صندوق کمند یکی از صندوقهای درآمد ثابت قابل معامله (ETF) در بازار سرمایه است که برای افرادی با دیدگاه کمریسک گزینه مناسبی محسوب میشود.
این صندوق سودی نسبتاً مناسب و بالاتر از سپردههای بانکی ارائه میدهد و بازدهی آن بهصورت روزشمار در قیمت واحدها لحاظ میشود. همچنین نقدشوندگی بالایی دارد و در صورت نیاز، میتوانید بهراحتی واحدهای خود را در بورس به فروش برسانید.
از دیگر مزایای صندوق کمند این است که مدیریت آن بهصورت حرفهای انجام میشود و نیاز به درگیری مستقیم با خرید و فروشهای پیچیده ندارد.
در مجموع، اگر بهدنبال یک گزینه با سود نسبی مناسب، ریسک پایین و امکان برداشت سریع هستید، صندوق کمند میتواند انتخاب قابل قبولی باشد.
اگر سوالی دارید، حتما بپرسید 🙏
سلام ببخشید ایا این امکان وجود داره که قیمت واحد خریداری شده صندوق ثابت در طول سال کاهش پیدا کنه اگر اینطور هست تکلیف اصلو فرع پول چی میشه؟
سلام و وقت بخیر☘️
بله، در صندوقهای درآمد ثابت هم ممکن است قیمت واحد یا NAV در کوتاهمدت کمی نوسان داشته باشد؛ چون بخشی از دارایی صندوق در اوراق مالی سرمایهگذاری میشود و ارزش این اوراق تحتتأثیر شرایط بازار تغییر میکند. البته ریسک صندوق درآمد ثابت معمولاً بسیار کمتر از سهام و صندوقهای پرریسکتر است، اما در صندوقهای درآمد ثابت عادی، اصل سرمایه و سود بهصورت قطعی تضمینشده نیست؛ مگر اینکه صندوق از نوع تضمین اصل سرمایه باشد. اگر صندوق تقسیم سود داشته باشد، سود دورهای پرداخت میشود و اگر بدون تقسیم سود باشد، سود در ارزش واحدها منعکس میشود. همچنین در صندوقهای قابل معامله، قیمت تابلو ممکن است کمی با NAV تفاوت داشته باشد. بنابراین بهتر است قبل از خرید، نوع صندوق، سابقه بازدهی، NAV، قیمت معامله و شرایط ابطال یا فروش آن بررسی شود. 🌷
سلام -چرا در تبلیغات سود سالانه 40 درصد را عنوان میکنید و در عمل سود سالانه را 36/25 درصد را پرداخت و یا رشد دارد فکر نمیکنید شفافیت منجر به سود شما خواهد شد؟
سلام کیا عزیز
40 درصد سود پیشبینی شده صندوق درآمد ثابت است؛ و سود 36 درصدی که فرمودید سود صندوق درآمد ثابت برای عملکرد سال گذشته صندوق درآمد ثابت است. اگر سوالی دارید خوشحال میشیم در خدمتون باشیم.🌷
سلام وقت بخير، چرا صندوق كمند اينجوريه من به مدت ٢٥ روز ١٠ ميليون گذاشتم هر واحد رو مبلغ ١٠٢٢٠ خريدم و بعد از ٢٥ روز مبلغ هر واحد شده بود ١٠١٤٤ و با همين مبلغ فروختم و به جاي اينكه سود اين ٢٥ روز رو بگيرم با ضرر حدود ١٠٣ هزار تومن هم خارج شدم،،، لطفااا به من توضيح بدين چرا اينجوري شده مگه سود روزشمار نداره؟؟
سلام و وقت بخیر 🌷
سود صندوق کمند در اولین روز کاری بعد از پانزدهم هر ماه واریز میشود.
سلام
من ی چیز رو متوجه نشدم
خرید صندوق یعنی ما داریم در بورس سرمایه گذاری میکنیم
یعنی اگر جنگ بشه و بورس سقوط کنه پول ما هم از بین میره؟
سلام دوست عزیز 🌷
این صندوقها عمده پول رو در اوراق دولتی، سپردههای بانکی و ابزار کمریسک میذارن، نه سهام؛ بنابراین اگر بورس سقوط کنه یا حتی تنشهای شدید مثل جنگ پیش بیاد، اصل سرمایه معمولاً حفظ میشه و فقط بازدهی ممکنه کموزیاد بشه، نه اینکه پول از بین بره.
سلام ۴۵۰ میلیون داخل صندوق ثابت کارا بزارم چقد سود میده ؟ و اینکه ایا میتونم ماه به ماه برداشت کنم سودشو ؟؟؟ لطفا پاسخ بدید
سلام مصطفی عزیز
کارا تقسیم سود ماهانه نداره و سود شما به داراییتون افزوده میشه
سود موثر پیش بینی شده صندوق کارا 37 روزشمار سالانه است، با این فرض شما بعد از 1 سال حدود 166 میلیون و 500 هزار تومان سود کسب میکنید.
اگر سوال دیگری دارید خوشحال میشیم در خدمتتون باشیم.
سلام صندوق درآمد ثابت که همراه طرح طلا ونقره آوردین ،نحوه پرداخت سودآن چگونه وبه حساب واریز یا به دارایی اضافه میگردد؟
سلام دوست عزیز 🌷
دو روش اصلی برای پرداخت سود در صندوقهای درآمد ثابت وجود داره:
اغلب صندوقهای درآمد ثابت مانند کارا سود را بهصورت «روزشمار» محاسبه و مستقیماً در NAV واحدها لحاظ میکنند؛ یعنی سود بهصورت افزایش قیمت هر واحد به دارایی شما اضافه میشود و وقتی واحدها را بفروشید یا بازخرید کنید، سود را دریافت میکنید.
بعضی صندوقها مانند کمند، امکان پرداخت دورهای سود را هم دارند (مثل ماهیانه یا فصلی) که در این حالت پول به حساب بانکی ثبتشده واریز میشود.
تکلیف ما سرمایه گذاران صندوق ثابت اهرم عادی کاریزما که چهل روز است پولمون بلوکه شده چیست؟ چه گناهی کردیم گرفتاریم میخوام برداشت بزنیم چک داریم. اجاره خونه داریم.
سلام مسعود عزیز
امیدوارم هرچه زودتر این محدودیت تعطیلی بورس برداشته بشه و شما و بقیه سرمایهگذارها به پولهاتون دسترسی پیدا کنید. واقعاً شرایط سختیه و حرفتون کاملاً بهجا و قابل درکه 🌱
عذر میخام سود مرکب شاملش نمیشه
سلام دوست عزیز
سود صندوقهای درآمد ثابت به صورت روزشمار محاسبه میشه.
سلام.لطفا شفاف پاسخ بدید 1 میلیارد دارم چند وقتی به فکرم رسیده بزارم توی صندوق درآمد ثابت.اگه توی صندوق کاریزما سرمایه گذاری کنم در ماه چند میلیون سود بهم میده.به پول ماهانه احتیاج دارم
سلام محمد عزیز 🌷
از آنجایی که شما نیاز به پول ماهانه دارید، صندوق کمند با تقسیم سود ماهانه بهترین گزینه برای شماست؛ در حال حاضر سود صندوق کمند با تقسیم سود ماهانه 31 درصد است و شما به طور میانگین حدود 25 میلیون و 800 هزار تومان سود میگیرید، اما توجه کنید این بازدهی کمند امکان دارد در طول یک سال بیشتر یا کمتر شود. اگر سوالی دارید در خدمت شما هستیم.
می خواستم ببینم در روز های تعطیل بورس و تعطیل های بین هفته صندق ثابت مثل بانک سود میده
سلام دوست عزیز
بله؛ به ازای روزهای تعطیل هم سود دریافت خواهید کرد و این مبلغ به NAV صندوق افزوده میشود.
سلام
صندوقهای درامد ثابت یا etf همان سپردهای بانکی منتهی در بورس هستند
شما میتوانید نه تنها ماهانه باکه روزانه پولتان را بردارید فقط با این تباوت که یکروز قبل از نیاز اقدام به فروش با ابطال می کنید
نرخ شکست هم ندارد تقریبا برخی تا ۳۱٪ هم سود میدن ماهانه برای بک میلیارد مثلا ۱۰۶ میلیون ماهانه البته اگر حساب بورسی تم داشته باشین می تونید روزانه هم بزارید و بردارید
من منظورتون رو خوب متوجه نشدم فرمودین برای یک میلیارد ماهانه 106 میلیون سود ماهانه میتونیم برداشت کنیم؟
36 د رصد واقعا کمه پولو اگر تو صندوقهای طلا بریزیم حد اقل رشدش دیگه از تورم ساالانه کمتر نمیشه درحالیکه 36 درصد خیلی متر از تورم سلانه است
سلام محمد عزیز
کاملاً حق دارید که رشد طلا معمولاً از تورم عقب نمیمونه؛ اما نکته مهم اینه صندوق درآمد ثابت کارا ۳۶٪ کاریزما سود بدون ریسک میدهد؛ یعنی هیچ نوسانی سرمایهتان را تهدید نمیکند.
5 ملیارد تو یک ماه چقدر ثود دارد ایا ضرر هم دارد من ثواد ندارم ایا بیام تو بورس ضرر میکنم
سلام و عرض ادب 🌷
اگر ۵ میلیارد تومان را در صندوق درآمد ثابت کارا بگذارید، با بازده فعلی صندوق حدوداً ماهی ۱۵۰ میلیون تومان سود خواهید داشت.
پرتفوی کارا بیشتر از اوراق دولتی و سپردههای کمریسک تشکیل شده، برای همین احتمال کم شدن اصل پول خیلی خیلی پایین است و برای کسی که تجربه بورس ندارد، یکی از امنترین گزینهها محسوب میشود.
اگر سوال دیگری دارید، با کمال میل پاسخ میدم.
سلام،صندوق کمند پرداخت سود ماهانه داره؟؟ و اینکه بدون ریسک هست؟
سلام و عرض ادب 🌸
صندوق کمند سود ماهانه داره و واریز سود طبق اطلاعیه رسمی هر ماه انجام میشه؛ همچنین سود به صورت روزشمار محاسبه میشه و در اولین روز کاری بعد از هر ماه به حساب سرمایهگذار واریز میشه.
در مورد ریسک هم: چون کمند یک صندوق درآمد ثابت هست، نوسانش نسبت به بازار سهام خیلی کمتره و یه گزینه امن برای کسانی که دنبال رشد مطمئن سرمایه هستن محسوب میشه.
سلام میخواستم بدونم صندوق روزشمار کارما روزهای تعطیل چجوری سود میده؟
سلام دوست عزیز وقت بخیر 🌷
برای محاسبه سود صندوقهای درآمد ثابت مقاله “محاسبه سود صندوق درآمد ثابت به زبان ساده و کاربردی” را مطالعه کنید.
سلام وقت بخیر در صندوق کارا میتوان سودمند رو ماهانه و آخر هر ماه برداشت کرد؟؟؟
سلام و عرض ادب 🌷
خیر، در صندوق سرمایهگذاری نوع دوم کارا سود ماهانه برداشت نمیشود. سود به صورت روزشمار محاسبه و به ارزش واحدهای سرمایهگذاری افزوده میشود، اما پرداخت سود ماهانه به صورت مستقیم انجام نمیگیرد.
اگر سوال دیگری دارید، بپرسید.
سلام من برای اولین بار میخوام تو صندوق سرمایه گذاری کنم .با این اوصاف برای شروع صندوق کاریزما مناسب من باید باشه ممنون
سلام و ادب 🌷
خیلی خوبه که میخوای اولین قدم رو برداری برای سرمایهگذاری.
صندوق کارا سود روزشمار موثر سالانه 36 درصد داره و ریسکش خیلی کمه، پس مطمئن باش بهترین انتخاب رو کردی. 🌷
در این مسیر هر کجا سوالی داشتی یا نیاز به راهنمایی داشتی در خدمت هستیم.
سلام وقتتون بخیر.
یعنی سود ماهانه تقریبا سه درصد هست درسته!؟
و خودکار رو پول من انتقال داده میشه درسته!؟
مثلا من دویست میلیون بذارم روزانه یا ماهانه ممنون میشم سودش رو بیان کنید.
سلام وقت بخیر 🌷
در صندوق کارا سود بهصورت روزشمار محاسبه میشود و «خودکار» روی ارزش داراییتان مینشیند، اما سود ماهانه واریزی ندارند؛ یعنی سود شما هنگام فروش واحدها قابل برداشت است.
اگر سؤال دیگری دارید، در خدمتم.
سلام گد بورسیو چطور میتونم بگیرم؟که بعدش در این صندوقها سرمایه گذاری کنم.
سلام دوست عزیز وقتت بخیر 🌷
برای دریافت کد بورسی، میتونی از لینک استفاده کنی و از طریق کارگزاری کاریزما در سجام احراز هویت کنید و بعد از چند روز کاری، کد بورسی برای شما صادر میشود.
درود اینکه میگید ۳۶ درصد روزشمار واقعیه یا با کلمات بازی میکنید
این ۳۶ سود مرکب و موثر سالانه هست نه روز شما
سلام و درود بر شما 🌷
منظور از ۳۶ درصد صندوق کارا «سود مؤثر سالانه» است، نه اینکه هر روز ۳۶ درصد بده!
عبارت روزشمار یعنی سود شما هر روز محاسبه و به اصل سرمایهتون اضافه میشه، اما نرخ سالانهاش حدود ۳۶ درصده.
یعنی اگر سود رو برداشت نکنید و بذارید بمونه، در پایان سال بازدهی واقعیتون به همون حدود میرسه.
پس هیچ بازی با کلمات نیست، فقط تفاوت بین نحوهی محاسبه است.
سلام،اول اینکه آیا صندوق کمند مانند بانک هست میتونم هر زمان بخواهم از سرمایه ام آنی پول بردارم دوم اینکه صندوق مانند بانک دارای صدور کارته
سلام نعیم عزیز وقتبهخیر 🌷
بله؛ در صندوقهای درآمد ثابت کاریزما امکان ثبت درخواست فروش (ابطال) واحدها بهصورت ۲۴ ساعته و در همه روزهای هفته از طریق اپلیکیشن کاریزما فراهم است. توجه بفرمایید کارت بانکی به صندوقها متصل نیست و هیچ کارتی صادر نمیشود؛ برای دسترسی به وجه باید واحدها را ابطال کنید.
تسویه و واریز مبلغ نیز مطابق مقررات بازار سرمایه و در اولین/نخستین روزهای کاری بعدی انجام میشود.
سلام میتونید بهم بگین من الان در صندوق کار 100صدمیلیون تومن بزارم سود روزشمار دقیقا چقدر به صدمیلیون سود میده،، ممنون میشم راهنمایی بفرمایید
سلام شهرام عزیز وقت بخیر 🌱
سود مؤثر سالانه یعنی اگر پولتون یکسال در صندوق بمونه و سودها هم به اصل اضافه بشه، در پایان سال دقیقاً همون درصد سود میگیرید. در صندوق کارا با سود مؤثر ۳۶٪: اگر ۱۰۰ میلیون تومان بگذارید و یکسال دست نزنید، حدود ۳۶ میلیون تومان سود میگیرید.
اگر کمتر از یکسال بمونه، بازده نهاییتون به ۳۶٪ نمیرسه.
راهنمای کامل محاسبه را از مقاله “محاسبه سود صندوق درآمد ثابت به زبان ساده و کاربردی” را مطالعه کنید.
با سلام و عرض ادب
فروش این صندوق چطوری هستش آیا با تعطیل شدن بورس خرید و فروش تعطیل میشه منظورم نقدشوندگی هست.آیا در این نوع صندوق مشکل صف فروش و اینجور مسائل وجود داره
ممنون از زحماتتون
سلام و عرض ادب 🌷
خرید و فروش صندوق درآمد ثابت از طریق اپلیکیشن کاریزما به صورت ۲۴ ساعته امکانپذیر است و هیچ مشکلی از بابت تعطیلی بورس یا صف فروش وجود ندارد. این صندوقها به دلیل نقدشوندگی بالا، در هر زمانی که بخواهید، میتوانید اقدام به خرید و فروش کنید.
برای اطلاعات بیشتر درباره نحوه خرید و فروش این صندوقها از اپلیکیشن، میتوانید به مقاله “آموزش خرید صندوق از اپ کاریزما بهراحتی و بدون محدودیت!” مراجعه کنید.
امیدوارم پاسخ مناسبی به سوالتون داده باشم، در صورتی که سوال بیشتری دارید در خدمتتون هستم.
اگه ۳۶ درصد درسال باشد ماهی ۳۰ درصد بایستی سود بده ولی باواقعبت فاصله داره ۲.۷۰ هم باشه سود ماهیانه ۲۷ درصد پس سالیانه ۳۳ میشه اگه شما میدونید مارو راهنمایی بکنید ماهم بفهمیم
سلام محمد عزیز وقت بخیر 🌷
در مورد سوال شما، سود ۲.۷ درصد ماهانه به این معنی است که این سود به صورت سود موثر محاسبه میشود و وقتی به سال تبدیل میشود، رقم ۳۶ درصد سالانه به دست میآید. تفاوت بین سود ماهانه و سالانه به دلیل نحوه محاسبه سود مرکب است که در محاسبات موثر لحاظ میشود.
به طور سادهتر، با در نظر گرفتن سود مرکب، سود سالانه از جمع سودهای ماهانه بهطور مستقیم محاسبه نمیشود. این تفاوت ممکنه باعث سردرگمی بشه.
سود موثر یا سود مرکب به معنای سودی است که علاوه بر اصل سرمایه، از سودهای قبلی هم سود گرفته میشود. در نتیجه، سود شما در طول زمان بیشتر از سود ساده (که فقط از اصل سرمایه محاسبه میشود) میشود.
برای مثال:
اگر شما ماهی ۲.۷ درصد سود بگیرید، در پایان هر ماه، سود شما به اصل سرمایه اضافه میشود. یعنی ماه بعدی سود شما از مبلغ جدید (اصل سرمایه + سود ماه قبلی) محاسبه میشود. بنابراین، به جای اینکه سود سالانه ۲.۷ درصد ۱۲ برابر شود (که میشود ۳۲.۴ درصد)، چون سود از سودها محاسبه میشود، سود سالانه بیشتر از این مقدار خواهد بود و به ۳۶ درصد میرسد.
این ویژگی باعث میشود که سود موثر در بلندمدت بیشتر از سود ساده باشد.
اگر سوال بیشتری دارید، خوشحال میشم توضیح بدم و بیشتر راهنماییتون کنم.🌷
سلام
اگر به هر دلیلی صندق توان سود نداشته باش تعهد عودت پول با کیست و تعهد عودت چگونه است
صندوق درآمد ثابت به دلیل تنوع در ترکیب داراییهایشان بازدهی منفی ندارند و اصل پول شما در خطر نخواهد بود اما توجه داشته باشید که سود ماهانه ممکن است متفاوت باشد و به وضعیت بازار بستگی دارد. در صورت عدم توانایی صندوق در ارائه سود، تعهد به بازگرداندن اصل پول توسط خود صندوق و طبق قوانین و مقررات آن انجام میشود.
من دقیق صندوق درآمده ثابت را متوجه نمیشوم اگر 300میلیون بگذاریم هر ماه چقدر میدهند
سلام وقتتون بخیر 🌱
سودِ صندوق درآمد ثابت کارا، پیشبینیشده» و روزشمارِ مرکبه و بهصورت رشد ارزش واحدها توی NAV میشینه و تقسیم سود ماهانه نداره اما برای کمند سود پیشبینیشده بهصورت ماهانه پرداخت میشه (اولین روز کاری بعد از ۱۶ هر ماه). در تیر، سود مؤثر سالانه حدود ۳۴.۵٪ بوده؛ یعنی اگر ۳۰۰ میلیون تومان بذارید، ماهِ اول حدود ۷.۵ میلیون تومان دریافت میکنید (نرخ مؤثر ماهانه ≈ ۲.۵٪؛ عدد ماهها متغیّره).
برای اطلاعات بیشتر مقاله “محاسبه سود صندوق درآمد ثابت به زبان ساده و کاربردی ” را مطالعه کنید.
۳ میلیون تومن
سلام خیلی وقته آشنا هستم باکاریزما وکارتش هم دارم الان مشکلات نرم افزار حل شده؟ویندوز درآمد ثابت کمند با ۴۰۰ میلیون چقدر سود میده ونرخ شکست نداره
سلام وقت بخیر. بنده تا حالا .سرمایه گذاری نکردی و واطلاعاتی دراین زمینه ندارم .وخیلی علاقمندم که. سرمایه گذاری کنم.خواهشا درصورت امکان بنده را راهنمایی بفرمایید.
سلام ناصر عزیز وقتت بخیر 🌷
خیلی خوشحالیم که تصمیم گرفتی وارد دنیای سرمایه گذاری بشی. با شماره 021-41000 تماس بگیر تا کارشناسان ما شما رو راهنمایی کنند. امیدوارم همواره موفق و پرسود باشید. 😍🙏
من حداقل درصد داراییاش اوراق مشارکت سپرده بانک یا سایر اوراق دولتی بادر آمد ثابت مانند خزانه تشکیل شده من صندق کمند 375 وصندق کارا 375 واحد عادی صندق اهرمی بدون کارمز حداقل ۸۵درصداز دارایی اوراق مشارکت کمند را دارم
سلام وقتتون بخیر
ترکیب داراییهایی که فرمودید نشون میده انتخابهای بسیار کمریسک و حرفهای داشتید. صندوقهای کمند و کارا ۳۷۵ با تمرکز بالا روی اوراق مشارکت و سپردههای بانکی، از گزینههای مناسب برای سرمایهگذاران محتاط هستند. ممنون از مشارکت ارزشمندتون 🌱
سلام خسته نباشید
کارگزاری شما در اصفهان شعبه ای داره که من حضوری مراجعه و سرمایه گذرای کنم؟
ممنون از شما
سلام محسن عزیز
شعبات کارگزاری کاریزما در حال حاضر در تهران، شیراز و ارومیه در حال فعالیت هستند. شعبه ساری نیز در حال حاضر پذیرش انجام میدهد ولی معاملات به صورت آنلاین و آفلاین انجام میشوند. در حال حاضر در اصفهان کارگزاری کاریزما شعبهای ندارد.
سلام
فرق صندوق کارا با کمند چی هستش؟
سلام دوست عزیز
صندوق کمند تقسیم سود ماهیانه دارد و به این صورت است که در اولین روز کاری بعد از بیست و پنجم هرماه میتواند این سود را دریافت کند. صندوق کارا اگرچه درآمد ثابت است، اما مانند صندوق کمند، تقسیم سود ماهانه ندارد! بلکه، سود صندوق با رشد قیمت صندوق محاسبه و لحاظ میشود.
سلام اینی که تو صندوق کمند زده کارمزد ۱ درصد یهنی چی و یک درصد از جی و چه موقع؟ و اینکه طریقه برداشت و مدت زمان واریز وجه به حساب چقدره؟
سلام نیما عزیز
کارمزد مدیریت در صندوق کمند، به میزان یک درصد از ارزش کل داراییهای صندوق است که در اختیار شرکت (کاریزما) قرار میگیرد و هزینههای مدیریت صندوق پوشش داده میشود. مدیر صندوق میتواند این کارمزد را یکجا یا در فواصل زمانی مشخص برداشت کند؛ اما میزان کارمزد هرگز از یک درصد فراتر نخواهد رفت.
سلام چطوری می تونم پول توی صندوق ثابت سرمایه گذاری کنم با تشکر
سلام امیر عزیز
صندوقهای قابل معامله در بورس (ETF) دقیقاً مانند سهام معامله میشوند. برای خرید و فروش این صندوقها ابتدا باید کد بورسی و احراز هویت سجام را انجام دهید. سپس، باید نماد هر صندوق برای مثال صندوق کارا را در سامانههای معاملاتی مانند کارگزاری کاریزما جستجو کنید و صندوق را بخرید. البته نماد کارا در تمام کارگزاریها و سامانههای معاملاتی در دسترس است و فقط محدود به کارگزاری کاریزما نیست.
ایا صندوق کمند هم مانند کارا سود مرکب به خریداران ارائه مینماید
سلام رضای عزیز
بله سود موثر سالانه صندوق کمند نیز 32 درصد است.
صندوق خوبیه
ممنون از شما
با سلام و احترام
آیا مبلغی که میگذاریم سود 30 درصد برای هر ماه است و قابل برداشت است و آیا ضمانتی برای دریافت کل مبلغ واریزی وجود دارد؟
سلام دوست عزیز
30 درصد سود سالانه به صورت روزشمار و بدون نرخ شکست است. ضمانت تمامی صندوق های سرمایه گذاری، تحت نظارت سازمان بورس هستند.
درود. چطور ممکنه در مقاله توضیح جزییات خدماتی که اینقدر نیاز به شفاف سازی و دقت داره، اینقدر غلط تایپی وجود داشته باشه. و برخی قسمت ها ناشفافه مثل توضیح درصد سود کمند: “سود موثر سالانه خرداد ماه صندوق درآمد ثابت کمند کاریزما، برابر با 30 درصد بوده است و سود سالانه آن 26/6 درصد است” این یعنی حداقل سودش ۲۶/۶ بوده ولی امسال تا خرداد ۳۰ درصد سود داشته؟ و پیشنهاد میکنم در انتهای مقاله برای مقایسه بهتر یک جدول قرار بدید. این مقاله ۲۰ درصد به من کمک کرد. پاسخ های پشتیبانی هم به قدر کفایت مرتبط و دقیق نیست.
سلام دوست عزیز
26.6 سود سالانه است اگر هر ماه سود رو روی اصل پول بذارید به عبارتی سود مرکب دریافت کنید سود موثر 30 درصد دریافت میکنید. اگر سوال یا ابهامی دارید در خدمتم
کدوم صندوق هست که کارت طلا میده
سلام دوست عزیز وقت بخیر
در کاریزما شما به دو روش میتونید از طلا کسب سود کنید
اولیش صندوق طلا کهربا است که شما با حداقل 100 هزیر تومان میتونید در آ« سرمایه گذاری کنید. روش بعدی محصول کاریزما است به اسم کاریزما کارت که شما میتونید با فعالسازی حساب به پشتوانه طلا، از نوسانات شمش طلا کسب سود کنید.
اگه پولمون رو یک ساله توی یکی از صندوق های درآمد ثابت بزاریم آیا امکان داره زودتر پول رو برداشت کرد اگه اره ، سودی که تا اون موقع داده رو پس میگیره یا خیر
سلام مرتضی عزیز
بله امکان برداشت زودتر از موعد و بدون نرخ شکست و سود روزشمار، از جمله مزایای صندوق سرمایه گذاری با درآمد ثابت کاریزما است.
با سلام . واحدهای عادی اهرم رو چه جوری میشه خرید ؟ etf هستن یا صدور ابطالی ؟
سلام و درود، واحدهای عادی صندوق اهرمی صدور و ابطالی بوده و برای خرید آنها ابتدا باید کد بورسی بگیرید و سپس وارد پنل خود شده و از طریق کارگزاری اقدام به خرید این صندوق کنید.
بر اساس اطلاعات منتشر شده در سایت مرکز پردازش اطلاعات مالی ایران (Fipiran)، صندوق گنجینه آینده روشن با نماد «صایند» از ابتدای سال 1402 تا کنون پربازدهترین صندوق درآمد ثابت کشور است، ولی نام این صندوق حتی در بین هیچ یک از نمادهای موجود در جدول این مقاله نیست.
لطفا اطلاعات نادقیق و ناصحیح منتشر نفرمایید.
با سلام، لازم است بدانید که برخی اوقات اطلاعات سایت فیپیران اشتباه بوده و شما باید برای بررسی دقیق به سایت مختص هر صندوق مراجعه کنید.
سلام و خسته نباشید امیدوارم حالتون خوب باشه من خانم غزال محمدی بالیانی هستم خواهش میکنم سود حساب منو واریز کونین ممنون میشم
سلام من بانک شهر سپرده صندوق درآمد ثابت کاریزما حساب باز کردم حالا آیا راهی داره هروقت بخام آنلاین ازحسابم برداشت کنم
سلام من بانک شهر سپرده صندوق درآمد ثابت کاریزما حساب باز کردم حالا آیا راهی داره هروقت بخام آنلاین ازحسابم برداشت کنم
سلام دوست عزیز
بله حساب درآمد ثابت کاریزما قابلیت نقدشوندگی بالا و دسترسی سریع دارد و شما در هر لحظه امکان برداشت به صورت معامله آنلاین یا آفلاین دارید.