معایب صندوق سرمایهگذاری طلا؛ ریسکها و محدودیتها

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
معایب صندوق سرمایه گذاری طلا فقط به محدودیت ساعات معاملات خلاصه نمیشود. نوسان قیمت طلا، ایجاد حباب قیمتی، دشواری فروش در شرایط خاص بازار و هزینههای معاملات میتوانند بازده سرمایهگذار را کاهش دهند یا حتی باعث زیان شوند.
اگرچه صندوقهای طلا امکان سرمایهگذاری غیرمستقیم در این بازار را بدون نیاز به خرید و نگهداری شخصی طلا فراهم میکنند، اما سود آنها تضمینشده نیست. در این مقاله از کاریزما لرنینگ، مهمترین معایب صندوق طلا، شرایط افزایش ریسک و نکات ضروری پیش از خرید را بررسی میکنیم.
مهمترین معایب صندوق طلا چیست؟
صندوقهای سرمایهگذاری طلا معمولاً بخش عمده دارایی خود را به گواهی سپرده شمش و سکه طلا اختصاص میدهند و ارزش واحدهای آنها تحتتأثیر تغییرات بازار طلا قرار میگیرد. برای آشنایی بیشتر با سازوکار این صندوقها میتوانید مقاله صندوق طلا چیست را مطالعه کنید.
مهمترین معایب و محدودیتهای صندوق طلا عبارتاند از:
- ریسک کاهش قیمت: افت قیمت طلا یا نرخ ارز میتواند ارزش سرمایهگذاری را کاهش دهد.
- حباب قیمتی: قیمت خرید واحدهای صندوق ممکن است بیشتر از ارزش خالص دارایی آنها باشد.
- ریسک نقدشوندگی: در شرایط خاص، فروش سریع واحدها با قیمت مورد انتظار دشوار میشود.
- محدودیت زمان معاملات: خریدوفروش تنها در روزها و ساعات معاملاتی مجاز انجام میشود.
- کارمزد و هزینهها: هزینههای معاملات و اداره صندوق بر بازده خالص اثر میگذارند.
- نداشتن طلای فیزیکی: خرید واحد صندوق به معنای دریافت مستقیم شمش یا سکه نیست.
- تفاوت عملکرد صندوقها: ترکیب دارایی و تصمیمهای مدیریتی میتوانند باعث اختلاف بازده شوند.
جدول زیر اثر احتمالی مهمترین ریسکها و روش بررسی آنها را نشان میدهد.
| اثر احتمالی مهمترین ریسکها | ||
| ریسک یا محدودیت | اثر احتمالی بر سرمایهگذار | چه چیزی را بررسی کنیم؟ |
| نوسان قیمت طلا | کاهش ارزش سرمایه | افق سرمایهگذاری و تحمل زیان |
| NAVاختلاف قیمت و | خرید گرانتر از ارزش مبنا | همزمان قیمت تابلو و NAV |
| نقدشوندگی | تأخیر در فروش یا فروش با قیمت متفاوت | حجم معاملات و سفارشها |
| زمان معامله و تسویه | دسترسینداشتن فوری به وجه | ساعات معاملات و شرایط تسویه |
| هزینهها | کاهش بازده خالص | کارمزد خریدوفروش و هزینههای صندوق |
ریسک کاهش قیمت و زیان سرمایه
یکی از اصلیترین معایب صندوق سرمایهگذاری طلا، احتمال کاهش ارزش واحدها در نتیجه افت قیمت داراییهای پشتوانه است. قیمت طلا در ایران تحتتأثیر عواملی مانند اونس جهانی، نرخ ارز و شرایط عرضه و تقاضای داخلی تغییر میکند.
برای مثال، ممکن است قیمت جهانی طلا افزایش پیدا کند، اما همزمان نرخ دلار در ایران کاهش یابد. در چنین شرایطی، رشد اونس جهانی لزوماً به افزایش قیمت طلای داخلی یا واحدهای صندوق منجر نمیشود.
فرض کنید ارزش سرمایهگذاری فردی در یک صندوق طلا ۵۰ میلیون تومان باشد. اگر قیمت واحدهای صندوق ۱۰ درصد کاهش پیدا کند، ارزش سرمایه او به ۴۵ میلیون تومان میرسد؛ یعنی ۵ میلیون تومان کاهش ارزش سرمایه.
نکته: این مثال فرضی است و به معنای پیشبینی بازده هیچ صندوق مشخصی نیست.
بنابراین، صندوق طلا با وجود مدیریت حرفهای همچنان در معرض ریسک بازار قرار دارد. بررسی عوامل مؤثر بر قیمت طلا و مشخصکردن مدتزمان مورد انتظار برای نگهداری سرمایه میتواند به ارزیابی این ریسک کمک کند، اما احتمال زیان را از بین نمیبرد.

اختلاف قیمت معامله با NAV چه ریسکی دارد؟
یکی از ریسکهایی که ممکن است سرمایهگذاران تازهکار به آن توجه نکنند، تفاوت قیمت معاملاتی صندوق با ارزش خالص داراییهای آن یا NAV است.
قیمت تابلو مبلغی است که واحد صندوق در بازار معامله میشود؛ درحالیکه NAV هر واحد ارزش خالص داراییهای صندوق بهازای همان واحد را نشان میدهد.
این دو عدد همیشه برابر نیستند. زمانی که قیمت بازار بالاتر از NAV باشد، صندوق با اختلاف مثبت یا اصطلاحاً حباب مثبت معامله میشود. در مقابل، پایینتر بودن قیمت تابلو از NAV نشاندهنده اختلاف منفی است.
برای محاسبه این اختلاف میتوان از فرمول زیر استفاده کرد:
برای محاسبه درصد اختلاف با NAV، ابتدا NAV هر واحد را از قیمت تابلو کم کنید. سپس عدد بهدستآمده را بر NAV هر واحد تقسیم کنید و نتیجه را در ۱۰۰ ضرب کنید تا میزان اختلاف به درصد مشخص شود.
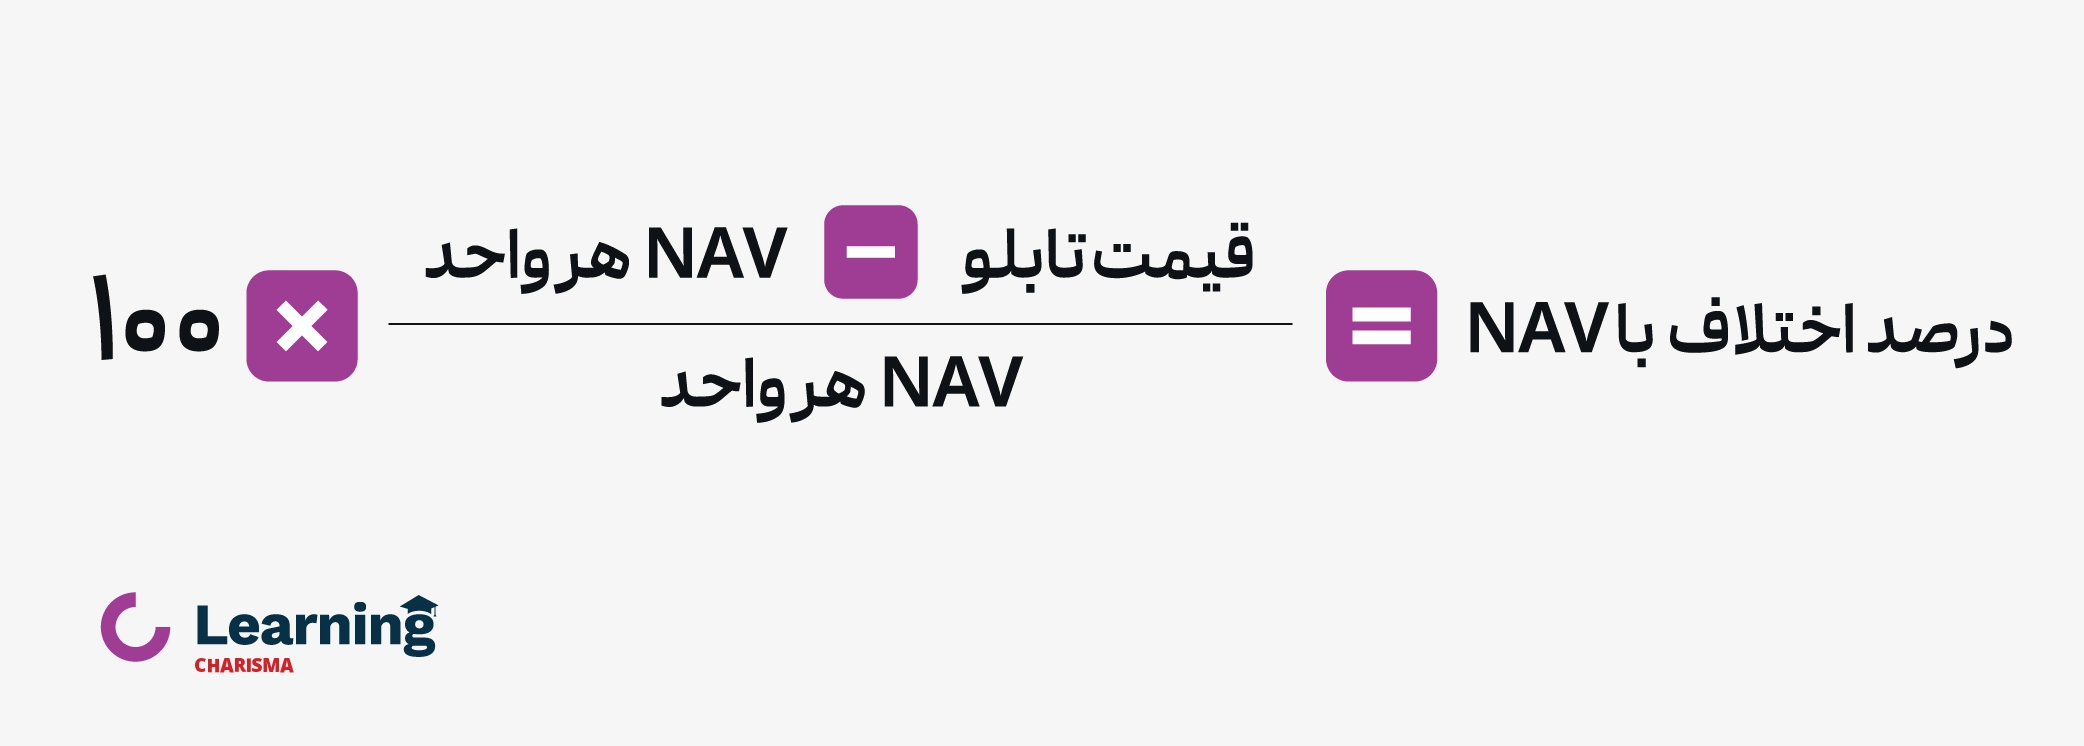
در این مقایسه، باید قیمت و NAV مربوط به یک زمان مرجع یکسان باشند. همچنین لازم است نوع NAV مورد استفاده، مانند NAV ابطال یا NAV آماری، مشخص باشد؛ زیرا مقایسه قیمت لحظهای با NAV قدیمی ممکن است نتیجه گمراهکنندهای ایجاد کند.
برای کسب اطلاعات بیشتر درباره طرح طلای کاریزما، مقاله «طرح طلای کاریزما چیست؟ + مزایا و نحوه سرمایهگذاری» را مطالعه کنید.
چگونه ممکن است ارزش داراییهای صندوق افزایش یابد، اما سرمایهگذار زیان کند؟
فرض کنید سرمایهگذاری واحدهای یک صندوق طلا را زمانی خریداری میکند که قیمت هر واحد در تابلو ۱۰٬۵۰۰ تومان و NAV آن ۱۰٬۰۰۰ تومان است؛ یعنی صندوق با حباب مثبت ۵ درصد معامله میشود.
مدتی بعد، NAV صندوق با رشد ۲ درصدی به ۱۰٬۲۰۰ تومان میرسد، اما حباب مثبت از بین میرود و قیمت تابلو نیز به ۱۰٬۲۰۰ تومان میرسد.
در این شرایط، با وجود افزایش ارزش خالص داراییهای صندوق، سرمایهگذار از محل تغییر قیمت تابلو حدود ۲٫۸۶ درصد زیان میکند.
| مثال فرضی از تأثیر کاهش حباب صندوق طلا بر بازده سرمایهگذار | ||
| شاخص | زمان خرید | زمان فروش |
| NAV هر واحد | ۱۰٬۰۰۰ تومان | ۱۰٬۲۰۰ تومان
|
| قیمت تابلو | ۱۰٬۵۰۰ تومان | ۱۰٬۲۰۰ تومان |
| اختلاف قیمت با NAV | مثبت ۵٪ | صفر |
| تغییر NAV | — | مثبت ۲٪ |
| بازده معامله | — | منفی ۲٫۸۶٪ |
نکته: این مثال کاملاً فرضی است و کارمزد معاملات در محاسبات منظور نشده است.
این مثال نشان میدهد رشد ارزش داراییهای صندوق لزوماً به معنای سود تمام خریداران آن نیست. قیمت ورود و خروج نیز بر بازده نهایی تأثیر میگذارد.
نکته دیگر اینکه گواهیهای سپرده سکه و شمش موجود در سبد صندوق هم ممکن است تحتتأثیر اختلاف قیمت بازار با ارزش طلای پایه باشند. بنابراین، صفر بودن حباب خود صندوق به معنای نبود تمام ریسکهای قیمتی داراییهای پشتوانه نیست.
برای بررسی این موضوع، بهتر است اختلاف قیمت با NAV را در چند روز معاملاتی مقایسه کنید و تنها به یک عدد لحظهای اکتفا نکنید.
سرمایهگذاری در طرح طلا کاریزما
ریسک نقدشوندگی؛ آیا همیشه میتوان سریع فروخت؟
صندوقهای طلا به دلیل معامله در بورس، معمولاً امکان خریدوفروش آنلاین دارند؛ اما وجود امکان معامله به معنای اجرای قطعی و فوری سفارش نیست.
در شرایط عادی، سفارش فروش ممکن است در مدت کوتاهی انجام شود؛ بااینحال، در روزهای پرنوسان، افزایش فشار فروش یا کاهش تعداد خریداران میتواند نقدکردن دارایی را دشوارتر کند.
برای مثال، فرض کنید سرمایهگذاری قصد فروش ۱۰۰ میلیون تومان واحد صندوق طلا را دارد، اما در قیمت موردنظر او فقط ۳۰ میلیون تومان سفارش خرید وجود دارد. در این شرایط، ممکن است بخشی از سفارش اجرا شود و برای فروش باقی واحدها به خریداران جدید یا پذیرش قیمت متفاوت نیاز باشد.
برای ارزیابی نقدشوندگی، بهتر است به این موارد توجه شود:
- حجم و ارزش معاملات: بررسی میزان معاملات طی چند روز، نه فقط یک روز.
- فاصله قیمت خرید و فروش: هرچه فاصله بهترین سفارش خرید و فروش بیشتر باشد، هزینه احتمالی معامله فوری میتواند افزایش یابد.
- عمق سفارشها: بررسی تعداد و ارزش سفارشهای موجود در سمت خرید و فروش.
- وضعیت بازارگردانی: بررسی فعالیت بازارگردان و شرایط تعهدات آن مطابق اسناد صندوق.
وجود بازارگردان میتواند به بهبود شرایط معاملات کمک کند، اما بهتنهایی تضمین نمیکند که تمام سفارشها در هر شرایطی فوراً و با قیمت دلخواه اجرا شوند.

محدودیت ساعات معامله و دسترسی به پول
یکی دیگر از معایب صندوق طلا در بورس، محدودبودن زمان خریدوفروش واحدهای آن به ساعات معاملاتی مشخص است. برخلاف برخی روشهای سرمایهگذاری آنلاین در طلا، امکان معامله صندوقهای طلا در تمام ساعات شبانهروز وجود ندارد.
در سال ۱۴۰۵، معاملات صندوقهای طلا معمولاً از شنبه تا چهارشنبه، با پیشگشایش از ساعت ۱۱:۴۵ و معاملات پیوسته از ساعت ۱۲:۰۰ تا ۱۸:۰۰ انجام میشود. برای اطلاع از آخرین تغییرات و جزئیات، میتوانید مقاله «ساعت معاملات صندوق طلا» را مطالعه کنید.
همچنین، فروش واحدهای صندوق به معنای دسترسی فوری به پول نیست؛ زیرا واریز یا برداشت وجه حاصل از فروش به زمان تسویه معاملات و شرایط کارگزاری بستگی دارد.
برای اطلاع از جزئیات و آخرین تغییرات، مقاله ساعت معامله صندوق طلا را مطالعه کنید.

آیا فروش صندوق طلا به معنای دریافت فوری پول است؟
خیر. فروش صندوق طلا و دریافت وجه حاصل از آن دو موضوع متفاوت هستند. برای تبدیل واحدهای صندوق به پول قابل برداشت، سه مرحله وجود دارد:
- ثبت سفارش فروش: سرمایهگذار درخواست فروش واحدهای صندوق را در سامانه معاملاتی ثبت میکند.
- انجام معامله: سفارش پس از تطبیق با سفارش خرید طرف مقابل اجرا میشود.
- تسویه و دسترسی به وجه: پس از انجام معامله، امکان برداشت وجه طبق چرخه تسویه و رویه کارگزاری فراهم میشود.
بنابراین، افرادی که احتمال میدهند در روزهای تعطیل یا خارج از ساعات بورس به وجه نقد نیاز پیدا کنند، باید این محدودیت را در تصمیم خود لحاظ کنند.
دامنه نوسان چه تأثیری بر معاملات صندوق طلا دارد؟
صندوقهای طلا ممکن است مشمول دامنه نوسان روزانه یا توقف موقت معاملات شوند. دامنه نوسان محدودهای است که قیمت واحدهای صندوق در یک جلسه معاملاتی، طبق مقررات جاری، میتواند در آن تغییر کند.
در شرایطی که تغییرات قیمت طلا بیشتر از دامنه مجاز معاملات صندوق باشد، ممکن است قیمت واحدها نتواند بهسرعت با تغییرات بازار هماهنگ شود. این وضعیت میتواند به تشکیل صف خرید یا فروش، دشواری اجرای سفارش و ایجاد اختلاف میان قیمت تابلو و NAV منجر شود.
البته تشکیل صف به معنای غیرممکنبودن تمام معاملات نیست و شرایط هر صندوق باید جداگانه بررسی شود. همچنین مقدار دامنه نوسان ممکن است با تصمیم نهاد ناظر تغییر کند.
کارمزد و هزینهها چگونه بازده را کم میکنند؟
سرمایهگذاری در صندوق طلا برخلاف تصور برخی افراد کاملاً بدون هزینه نیست. این هزینهها را میتوان به دو دسته تقسیم کرد:
- کارمزد خریدوفروش: هنگام انجام معامله، طبق نرخهای مصوب و قابل اعمال از سرمایهگذار دریافت میشود.
- هزینههای داخلی صندوق: هزینههای مدیریت، متولی، حسابرسی و سایر هزینههای مجاز که مطابق اسناد صندوق در ارزش داراییها منعکس میشوند.
برای مثال، فرض کنید فردی ۲۰ میلیون تومان واحد صندوق طلا خریداری کند و پس از مدتی، آنها را بدون تغییر قیمت بفروشد. در این حالت، حتی با وجود ثابتماندن قیمت واحدها، مجموع کارمزدهای خریدوفروش میتواند باعث شود مبلغ دریافتی او کمتر از سرمایه اولیه باشد.
توجه داشته باشید که هزینههای داخلی منعکسشده در NAV نباید دوباره و بهصورت جداگانه از بازده محاسبهشده کسر شوند.
میزان کارمزد معاملات باید بر اساس آخرین نرخ رسمی و اطلاعات قابل مشاهده در سامانه معاملاتی بررسی شود. هزینههای داخلی نیز در امیدنامه و صورتهای مالی صندوق قابل پیگیری هستند.
نداشتن طلای فیزیکی چه محدودیتی ایجاد میکند؟
در صندوقهای طلا، سرمایهگذار مالک واحدهای صندوق است، نه مالک مستقیم یک قطعه مشخص شمش یا سکه طلا.
به همین دلیل، نمیتوان انتظار داشت که با خرید تعداد مشخصی واحد، امکان دریافت همان میزان طلای فیزیکی وجود داشته باشد. شرایط تحویل احتمالی باید بر اساس اسناد محصول مشخص بررسی شود و نباید به تمام صندوقها تعمیم داده شود.
این ویژگی برای افرادی که فقط میخواهند از تغییرات قیمت طلا بهرهمند شوند، لزوماً یک عیب نیست؛ اما برای کسانی که داشتن طلای فیزیکی و دسترسی مستقیم به آن برایشان اهمیت دارد، محدودیت محسوب میشود.
تفاوت پشتوانه و ترکیب دارایی چه اثری بر ریسک دارد؟
اگرچه صندوقهای طلا همگی با بازار این فلز گرانبها ارتباط دارند، ترکیب دارایی آنها لزوماً یکسان نیست.
برای مثال، ممکن است یک صندوق سهم بیشتری از داراییهای خود را به گواهی سپرده شمش اختصاص دهد، درحالیکه صندوق دیگری وزن بیشتری از گواهی سپرده سکه داشته باشد.
این تفاوت میتواند باعث شود بازده و نوسانات صندوقها در شرایط یکسان بازار با یکدیگر متفاوت باشند.
علاوه بر ترکیب دارایی، شیوه مدیریت صندوق و استفاده از ابزارهای مالی مجاز نیز ممکن است بر عملکرد آن اثر بگذارند. بااینحال، مدیریت حرفهای به معنای حذف ریسک بازار یا تضمین بازده نیست.
برای بررسی تفاوت صندوقها، مطالعه گزارش ترکیب دارایی و صورتهای مالی منتشرشده در سامانه کدال و اطلاعات صندوق در فیپیران اهمیت دارد.
این روش سرمایهگذاری برای چه کسانی مناسب نیست؟
صندوق طلا لزوماً برای تمام سرمایهگذاران انتخاب مناسبی نیست. مهمترین موضوع، هماهنگی ویژگیهای صندوق با نیاز مالی، زمان استفاده از سرمایه و میزان تحمل زیان است.
این روش ممکن است برای افراد زیر محدودیت بیشتری داشته باشد:
- افرادی که به پول خود در زمان مشخص و نزدیک نیاز دارند: نوسان قیمت، محدودیت زمان معامله و تسویه ممکن است با نیاز آنها سازگار نباشد.
- افرادی که تحمل کاهش ارزش سرمایه را ندارند: صندوق طلا حفظ اصل سرمایه را تضمین نمیکند.
- افرادی که انتظار دریافت سود ثابت و دورهای دارند: بازده این صندوقها عمدتاً از تغییر قیمت واحدها حاصل میشود، نه پرداخت سود تضمینشده.
- افرادی که به طلای فیزیکی نیاز دارند: مالکیت واحد صندوق با مالکیت و تحویل مستقیم طلا متفاوت است.
بنابراین، پیش از سرمایهگذاری بهتر است مشخص کنید چه زمانی به پول خود نیاز دارید، چه میزان نوسان را میتوانید تحمل کنید و آیا هدف شما بهرهمندی از تغییرات قیمت طلاست یا دریافت درآمد منظم و مالکیت فیزیکی آن.
پیش از خرید صندوق طلا چه چیزهایی را بررسی کنیم؟
آشنایی با معایب صندوق سرمایهگذاری طلا زمانی کاربردی است که بتوانید پیش از ثبت سفارش، اطلاعات مهم را بررسی کنید.
چکلیست زیر برای همین منظور تهیه شده است:
- قیمت تابلو و NAV: بررسی اختلاف قیمت واحدهای صندوق با ارزش خالص داراییها در زمان مرجع یکسان.
- حجم و ارزش معاملات: ارزیابی میزان خریدوفروش صندوق در چند روز معاملاتی.
- عمق سفارشها: بررسی تعداد و ارزش سفارشهای خرید و فروش و فاصله قیمت پیشنهادی آنها.
- ساعات معامله و تسویه: اطلاع از زمان مجاز معاملات و شرایط دسترسی به وجه.
- کارمزد و هزینهها: بررسی هزینههای خریدوفروش و هزینههای داخلی صندوق.
- ترکیب دارایی: مطالعه آخرین گزارش سرمایهگذاری صندوق و میزان مواجهه آن با شمش، سکه و سایر داراییهای مجاز.
- افق سرمایهگذاری: مشخصکردن مدتزمان نگهداری سرمایه و میزان تحمل کاهش ارزش آن.
پس از بررسی این موارد، برای شناخت گزینههای موجود و مقایسه ویژگیهای آنها میتوانید به مقاله بهترین صندوق طلا مراجعه کنید.
همچنین صفحه خرید صندوق طلا در سایت کاریزما، اطلاعات صندوق طلای کهربا را در اختیار سرمایهگذاران قرار میدهد.
آیا روشهای دیگر خرید طلا این محدودیتها را ندارند؟
روشهای دیگر سرمایهگذاری در طلا نیز ساختار و ریسکهای مخصوص خود را دارند. برای مثال، خرید آنلاین طلا از طریق طرح طلای کاریزما در قالب بیمهنامه زندگی، امکان ثبت درخواست خریدوفروش بهصورت ۲۴ ساعته و بدون نیاز به کد بورسی را فراهم میکند.
بااینحال، ثبت درخواست در هر ساعت به معنای دریافت فوری وجه یا فروش با قیمت تضمینشده نیست. در این طرح، کارمزد خرید و فروش در ساعات کاری عادی معمولاً ۰٫۵ درصد برای هر سمت معامله و در ساعات غیر کاری ۱ درصد برای هر سمت است. شرایط روزهای پنجشنبه، تعطیلات، مبنای قیمتگذاری و زمان واریز وجه نیز باید مطابق مقررات فعال طرح بررسی شوند.
همچنین برای افرادی که قصد خرید تدریجی دارند، امکان طلا قسطی وجود دارد؛ اما این روش با تعهد پرداخت اقساط همراه است و بهخودیخود ریسک نوسان قیمت طلا را حذف نمیکند.
بنابراین، انتخاب میان صندوق طلا و روشهای جایگزین باید بر اساس تفاوت در مالکیت، هزینه، نقدشوندگی، محدودیتهای معاملاتی و شرایط قرارداد انجام شود.
سوالات متداول
بله اگر قیمت طلا یا دلار کاهش پیدا کند یا بازار وارد اصلاح شود، ممکن است ارزش واحدهای صندوق طلا دچار افت شود.
عدم امکان دریافت طلای فیزیکی مهمترین تفاوت صندوق طلا و خرید طلای فیزیکی است.
صندق طلا به دلیل نوسان زیاد، گزینهای کمریسک برای کوتاهمدت نیست؛ اما برای بلندمدت مناسبتر است.
بله. کاهش قیمت طلا، خرید واحدها با حباب مثبت و نوسانات بازار ممکن است باعث زیان سرمایهگذار شوند. اصل سرمایه و سود این صندوقها تضمینشده نیست.
خیر. فروش واحدها فقط در روزها و ساعات معاملاتی مجاز امکانپذیر است. همچنین، انجام معامله به وجود خریدار بستگی دارد و دریافت وجه حاصل از فروش ممکن است زمانبر باشد.
خیر. قیمت تابلو بر اساس عرضه و تقاضا تعیین میشود و ممکن است بالاتر یا پایینتر از ارزش خالص داراییهای هر واحد (NAV) باشد.
خیر. ترکیب داراییها، میزان نقدشوندگی، فاصله قیمت تابلو با NAV، هزینهها و شیوه مدیریت میتوانند باعث تفاوت در ریسک و بازده آنها شوند.
افرادی که به پول خود در کوتاهمدت نیاز قطعی دارند، تحمل کاهش ارزش سرمایه را ندارند، به دنبال سود تضمینشده هستند یا قصد دریافت طلای فیزیکی دارند، باید محدودیتهای این روش را با دقت بیشتری بررسی کنند.
سرمایهگذاری در صندوقهای طلا امکان بهرهمندی از تغییرات قیمت طلا را بدون نیاز به خرید و نگهداری فیزیکی آن فراهم میکند؛ اما با ریسکهایی مانند نوسان قیمت، ایجاد حباب، محدودیت نقدشوندگی، ساعات مشخص معاملات و هزینههای خریدوفروش همراه است.
این محدودیتها لزوماً به معنای نامناسببودن این روش نیستند. انتخاب آگاهانه به میزان ریسکپذیری، هدف سرمایهگذاری و زمان نیاز به پول بستگی دارد. بررسی فاصله قیمت تابلو با NAV، نقدشوندگی، ترکیب دارایی و هزینههای هر صندوق میتواند به کاهش ریسک تصمیمگیری کمک کند؛ هرچند احتمال زیان را بهطور کامل از بین نمیبرد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.