



صندوق درآمد ثابت چیست؟ راهنمای انواع، سود و سرمایهگذاری

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
صندوق درآمد ثابت نوعی صندوق سرمایهگذاری است که بخش عمده داراییهای خود را در ابزارهای با درآمد ثابت مانند اوراق بدهی و سپردههای بانکی سرمایهگذاری میکند. این صندوقها معمولاً در مقایسه با صندوقهای سهامی نوسان کمتری دارند و بازدهی آنها از تغییر ارزش واحدهای سرمایهگذاری یا پرداخت دورهای سود حاصل میشود. بااینحال، درآمد ثابت بودن به معنای تضمین سود نیست و نحوه دریافت بازدهی نیز در هر صندوق متفاوت است.
در این مقاله از کاریزما لرنینگ، بررسی میکنیم صندوق درآمد ثابت چیست، انواع آن کدام است، سود آن چگونه محاسبه میشود و چه مزایا و معایبی دارد. همچنین با نحوه سرمایهگذاری در صندوقهای درآمد ثابت، هزینههای خریدوفروش و تفاوت آنها با سپرده بانکی آشنا خواهیم شد.
صندوق درآمد ثابت چیست و چگونه کار میکند؟
صندوق درآمد ثابت پول سرمایهگذاران را جمعآوری میکند و مدیر صندوق بخش عمده آن را در اوراق بدهی و سپردههای بانکی سرمایهگذاری میکند. بسیاری از این داراییها در زمانهای مشخص سود پرداخت میکنند یا تاریخ معینی برای بازپرداخت اصل پول دارند. به همین دلیل، صندوقهای درآمد ثابت معمولاً نوسان کمتری نسبت به صندوقهای سهامی دارند. بازده حاصل از این سرمایهگذاریها نیز پس از کسر هزینهها، با توجه به سیاست صندوق در ارزش واحدهای آن دیده میشود یا بهصورت سود نقدی و در زمانهای مشخص (مثلا ماهانه) به سرمایهگذاران پرداخت میشود.
برای درک بهتر ساختار و عملکرد این ابزار مالی، میتوانید با مطالعه مقاله صندوق سرمایه گذاری چیست، اطلاعات بیشتری درباره آن به دست آورید.
در این ویدئو، سازوکار صندوقهای درآمد ثابت، نحوه سرمایهگذاری و شیوه کسب بازدهی از آنها به زبان ساده توضیح دادهایم.
درآمد ثابت به چه معناست؟
اصطلاح «درآمد ثابت» به نوع داراییهای صندوق اشاره دارد. بخش زیادی از سرمایه این صندوقها در اوراق بدهی و سپردههای بانکی قرار میگیرد که شرایط پرداخت سود یا بازپرداخت اصل پول آنها از قبل مشخص است. البته این موضوع به معنای ثابت یا تضمینشده بودن بازدهی صندوق نیست.
بازدهی صندوقهای درآمد ثابت ممکن است در طول زمان تغییر کند. برای مثال، تغییر نرخ سود بازار میتواند بر قیمت اوراق بدهی اثر بگذارد. هزینههای صندوق و تغییر ارزش سایر داراییها نیز از عواملی هستند که باعث افزایش یا کاهش بازدهی سرمایهگذاران میشوند.
صندوقهای درآمد ثابت در چه داراییهایی سرمایهگذاری میکنند؟
صندوقهای درآمد ثابت بخش عمده منابع خود را در اوراق با درآمد ثابت، مانند اوراق بدهی دولتی و شرکتی و سپردههای بانکی سرمایهگذاری میکنند. این داراییها معمولاً نوسان کمتری نسبت به سهام دارند. البته صندوقها میتوانند طبق قوانین، بخشی از سرمایه خود را در داراییهای دیگری نیز سرمایهگذاری کنند.
اوراق بدهی و سپردههای بانکی
مهمترین داراییهای موجود در صندوقهای درآمد ثابت عبارتاند از:
- اسناد خزانه اسلامی (اخزا): نوعی اوراق بدهی دولت هستند که معمولاً سود دورهای پرداخت نمیکنند. دارنده این اوراق در تاریخ سررسید، یعنی زمان تعیینشده برای بازپرداخت، مبلغ مشخصشده روی اوراق را دریافت میکند.
- اوراق مشارکت: برای تأمین پول موردنیاز طرحها و فعالیتهای اقتصادی منتشر میشوند. سرمایهگذاران با خرید این اوراق در تأمین مالی طرح مشارکت میکنند و سود آنها بر اساس شرایط انتشار اوراق پرداخت میشود.
- اوراق اجاره: نوعی اوراق بهادار هستند که درآمد آنها بر پایه اجاره یک دارایی شکل میگیرد. برای مثال، ممکن است درآمد حاصل از اجاره یک ساختمان یا تجهیزات، مبنای پرداخت سود این اوراق باشد.
- سپردههای بانکی: بخشی از منابع صندوق که نزد بانکها نگهداری میشود و طبق قرارداد سپرده، درآمد ایجاد میکند.
- گواهی سپرده بانکی: اوراقی هستند که بانکها با شرایط مشخص منتشر میکنند و خریدار طبق شرایط آنها سود دریافت میکند.
این داراییها از نظر میزان سود و زمان بازپرداخت با هم تفاوت دارند. توانایی منتشرکننده اوراق در پرداخت بدهی و امکان فروش سریع آنها نیز یکسان نیست؛ بنابراین، نوع داراییهای صندوق بر بازدهی و ریسک آن اثر میگذارد.
نقش سایر داراییها در ترکیب صندوق
برخی صندوقهای درآمد ثابت اجازه دارند بخشی از پول خود را در سهام، حق تقدم خرید سهام و واحدهای سایر صندوقها سرمایهگذاری کنند. حق تقدم، فرصتی است که به سهامداران فعلی برای خرید سهام جدید شرکت داده میشود. این سرمایهگذاریها ممکن است بازدهی بیشتری ایجاد کنند، اما میتوانند نوسان صندوق را نیز افزایش دهند.
قوانین مشخص میکنند که هر نوع صندوق چه مقدار از سرمایه خود را میتواند در داراییهای مختلف قرار دهد. این محدودیتها برای همه صندوقهای درآمد ثابت یکسان نیستند.
برای اطلاع از ترکیب داراییها و محدودیتهای سرمایهگذاری هر صندوق، میتوانید امیدنامه، اساسنامه و گزارشهای دورهای آن را بررسی کنید. این اطلاعات از طریق وبسایت رسمی صندوق و سامانه کدال در دسترس است.
انواع صندوقهای درآمد ثابت کداماند؟
صندوقهای سرمایهگذاری با درآمد ثابت را میتوان بر اساس روش خریدوفروش، نحوه تقسیم سود و ترکیب دارایی طبقهبندی کرد.
بر اساس شیوه خرید و فروش: ETF و صدور و ابطال
از نظر روش معامله، صندوقهای درآمد ثابت به دو گروه اصلی تقسیم میشوند:
۱. صندوقهای درآمد ثابت قابل معامله (ETF): واحدهای این صندوقها مانند سهام در بازار سرمایه معامله میشوند. سرمایهگذار میتواند با استفاده از سامانه معاملاتی کارگزاری و در ساعات مجاز بازار، سفارش خرید یا فروش ثبت کند.
۲. صندوقهای درآمد ثابت مبتنی بر صدور و ابطال: در این صندوقها، برای خرید واحدهای جدید درخواست «صدور» و برای فروش واحدهای خود درخواست «ابطال» ثبت میکنید. این درخواستها بهجای سامانه معاملات بورس، از طریق سامانه یا روش اعلامشده توسط صندوق انجام میشوند.
NAV یا «ارزش خالص دارایی هر واحد» نشان میدهد پس از کسر بدهیهای صندوق، سهم هر واحد از داراییهای آن چقدر است. در صندوقهای ETF، قیمت خریدوفروش در بورس ممکن است با این ارزش متفاوت باشد.
| مقایسه صندوقهای درآمد ثابت قابل معامله (ETF) و صدور و ابطالی | ||
| معیار | صندوق قابل معامله (ETF) | صندوق صدور و ابطالی |
| روش خریدوفروش | ثبت سفارش در بازار سرمایه | ثبت درخواست صدور یا ابطال |
| مبنای قیمت | قیمت معامله در بازار که ممکن است با NAV متفاوت باشد | ارزش صدور یا ابطال طبق اسناد صندوق |
| زمان انجام معامله | در ساعات معاملاتی مجاز | طبق زمانبندی اعلامشده صندوق |
| دریافت وجه فروش | طبق مقررات تسویه و پرداخت وجه | در مهلت اعلامشده توسط صندوق |
| هزینه معاملات | کارمزد معامله طبق مقررات بازار | هزینههای احتمالی صدور و ابطال طبق اسناد صندوق |
| پیشنیاز | کد بورسی و دسترسی معاملاتی فعال | احراز هویت و ثبتنام طبق شرایط صندوق |
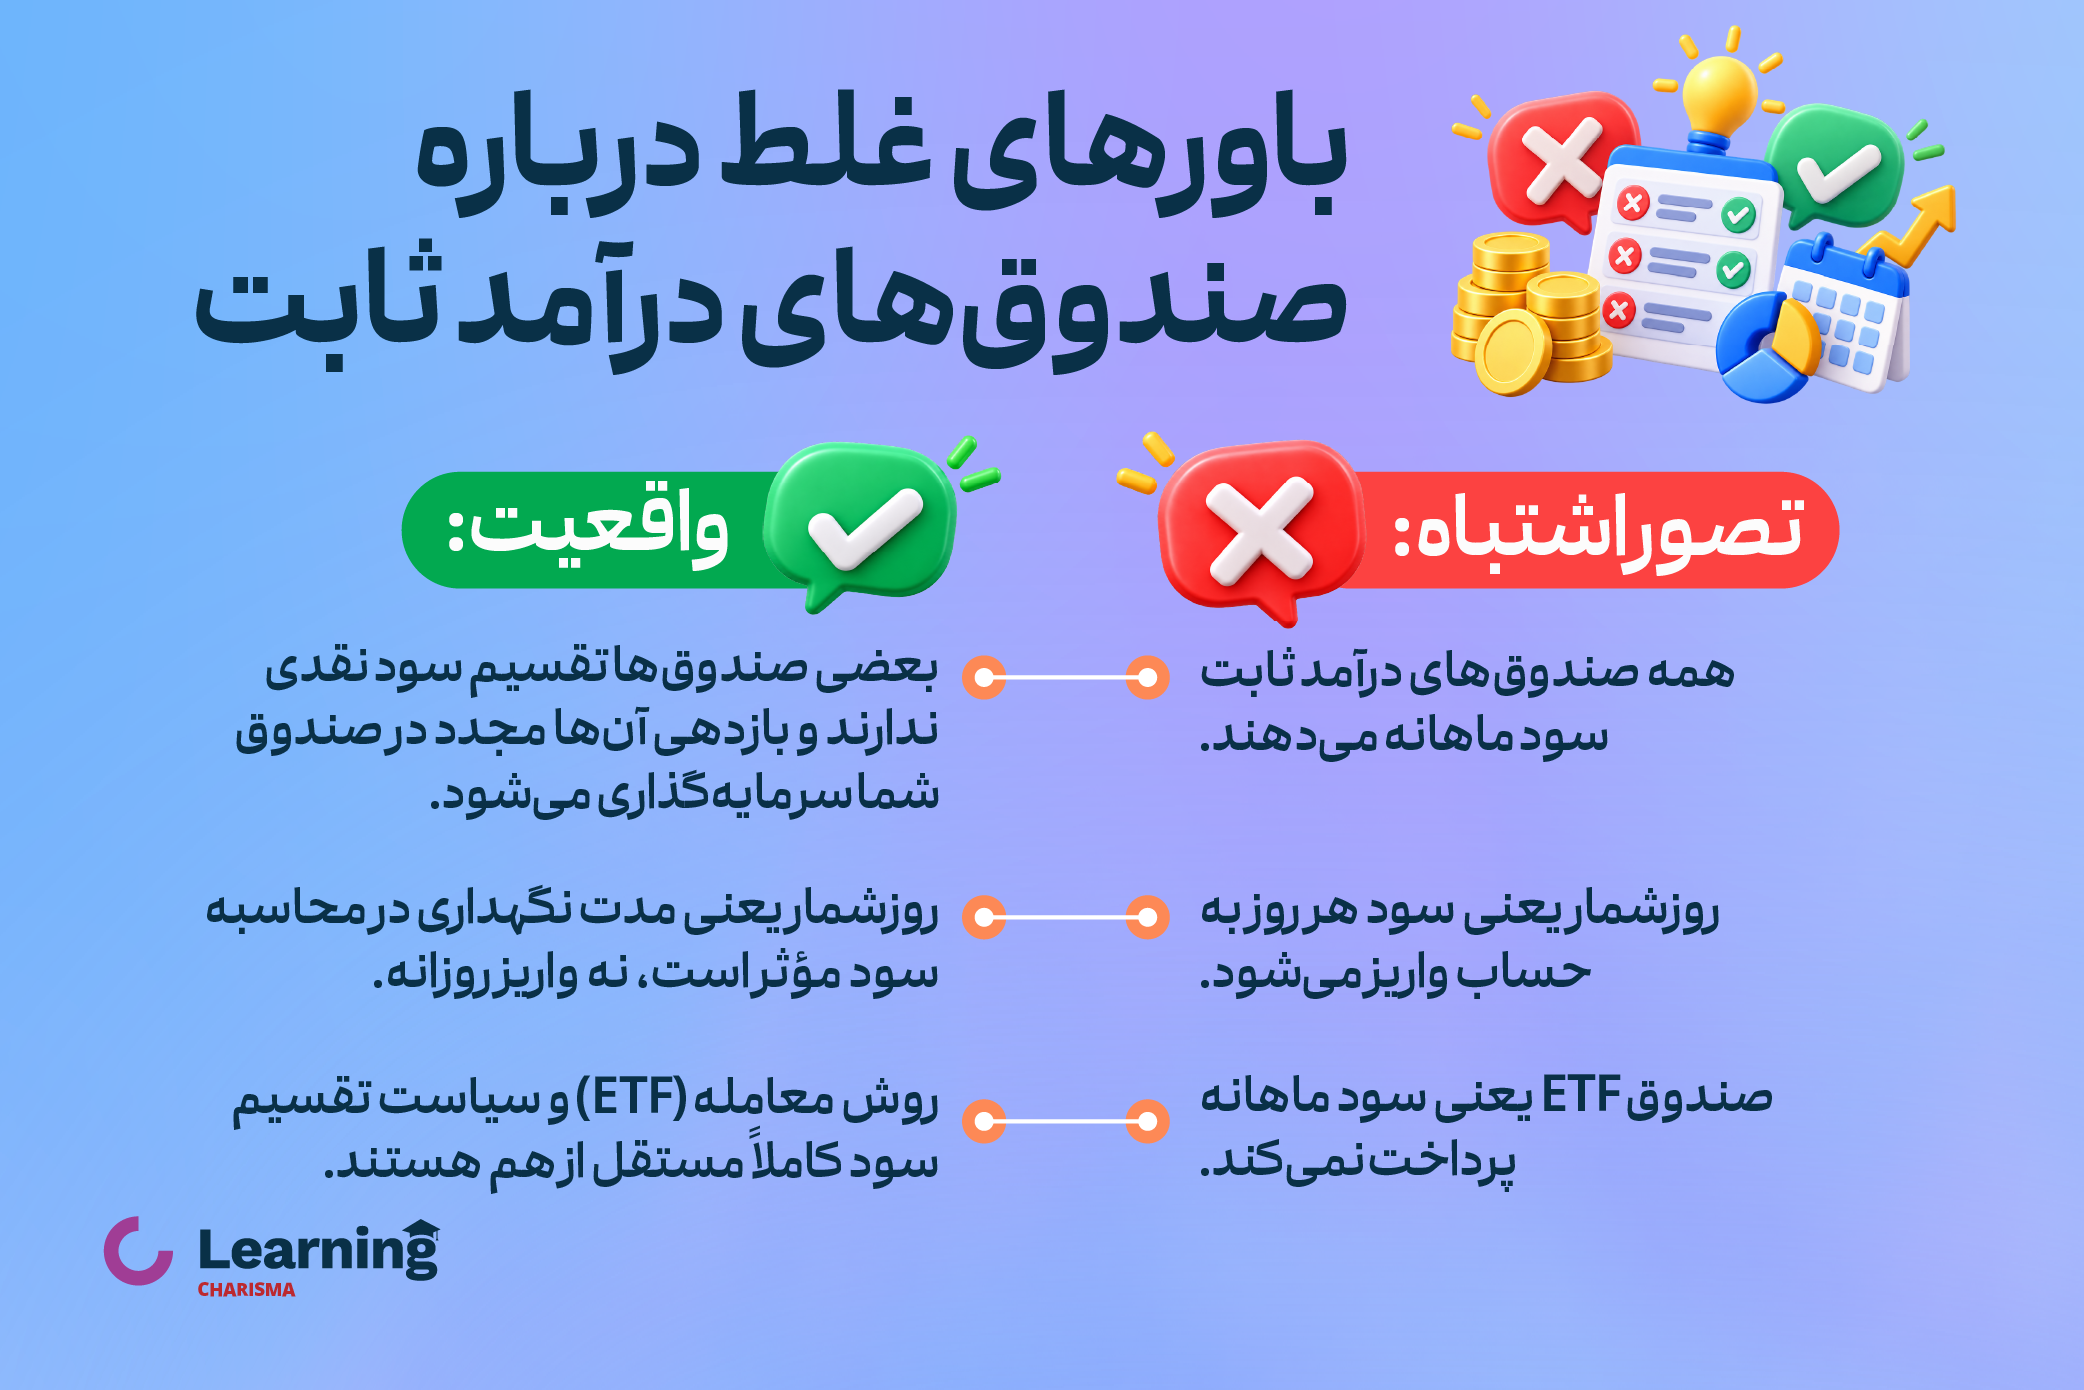
نکته مهم اینکه ETF بودن یا صدور و ابطالی بودن، بهتنهایی مشخص نمیکند که صندوق سود ماهانه پرداخت میکند یا خیر.
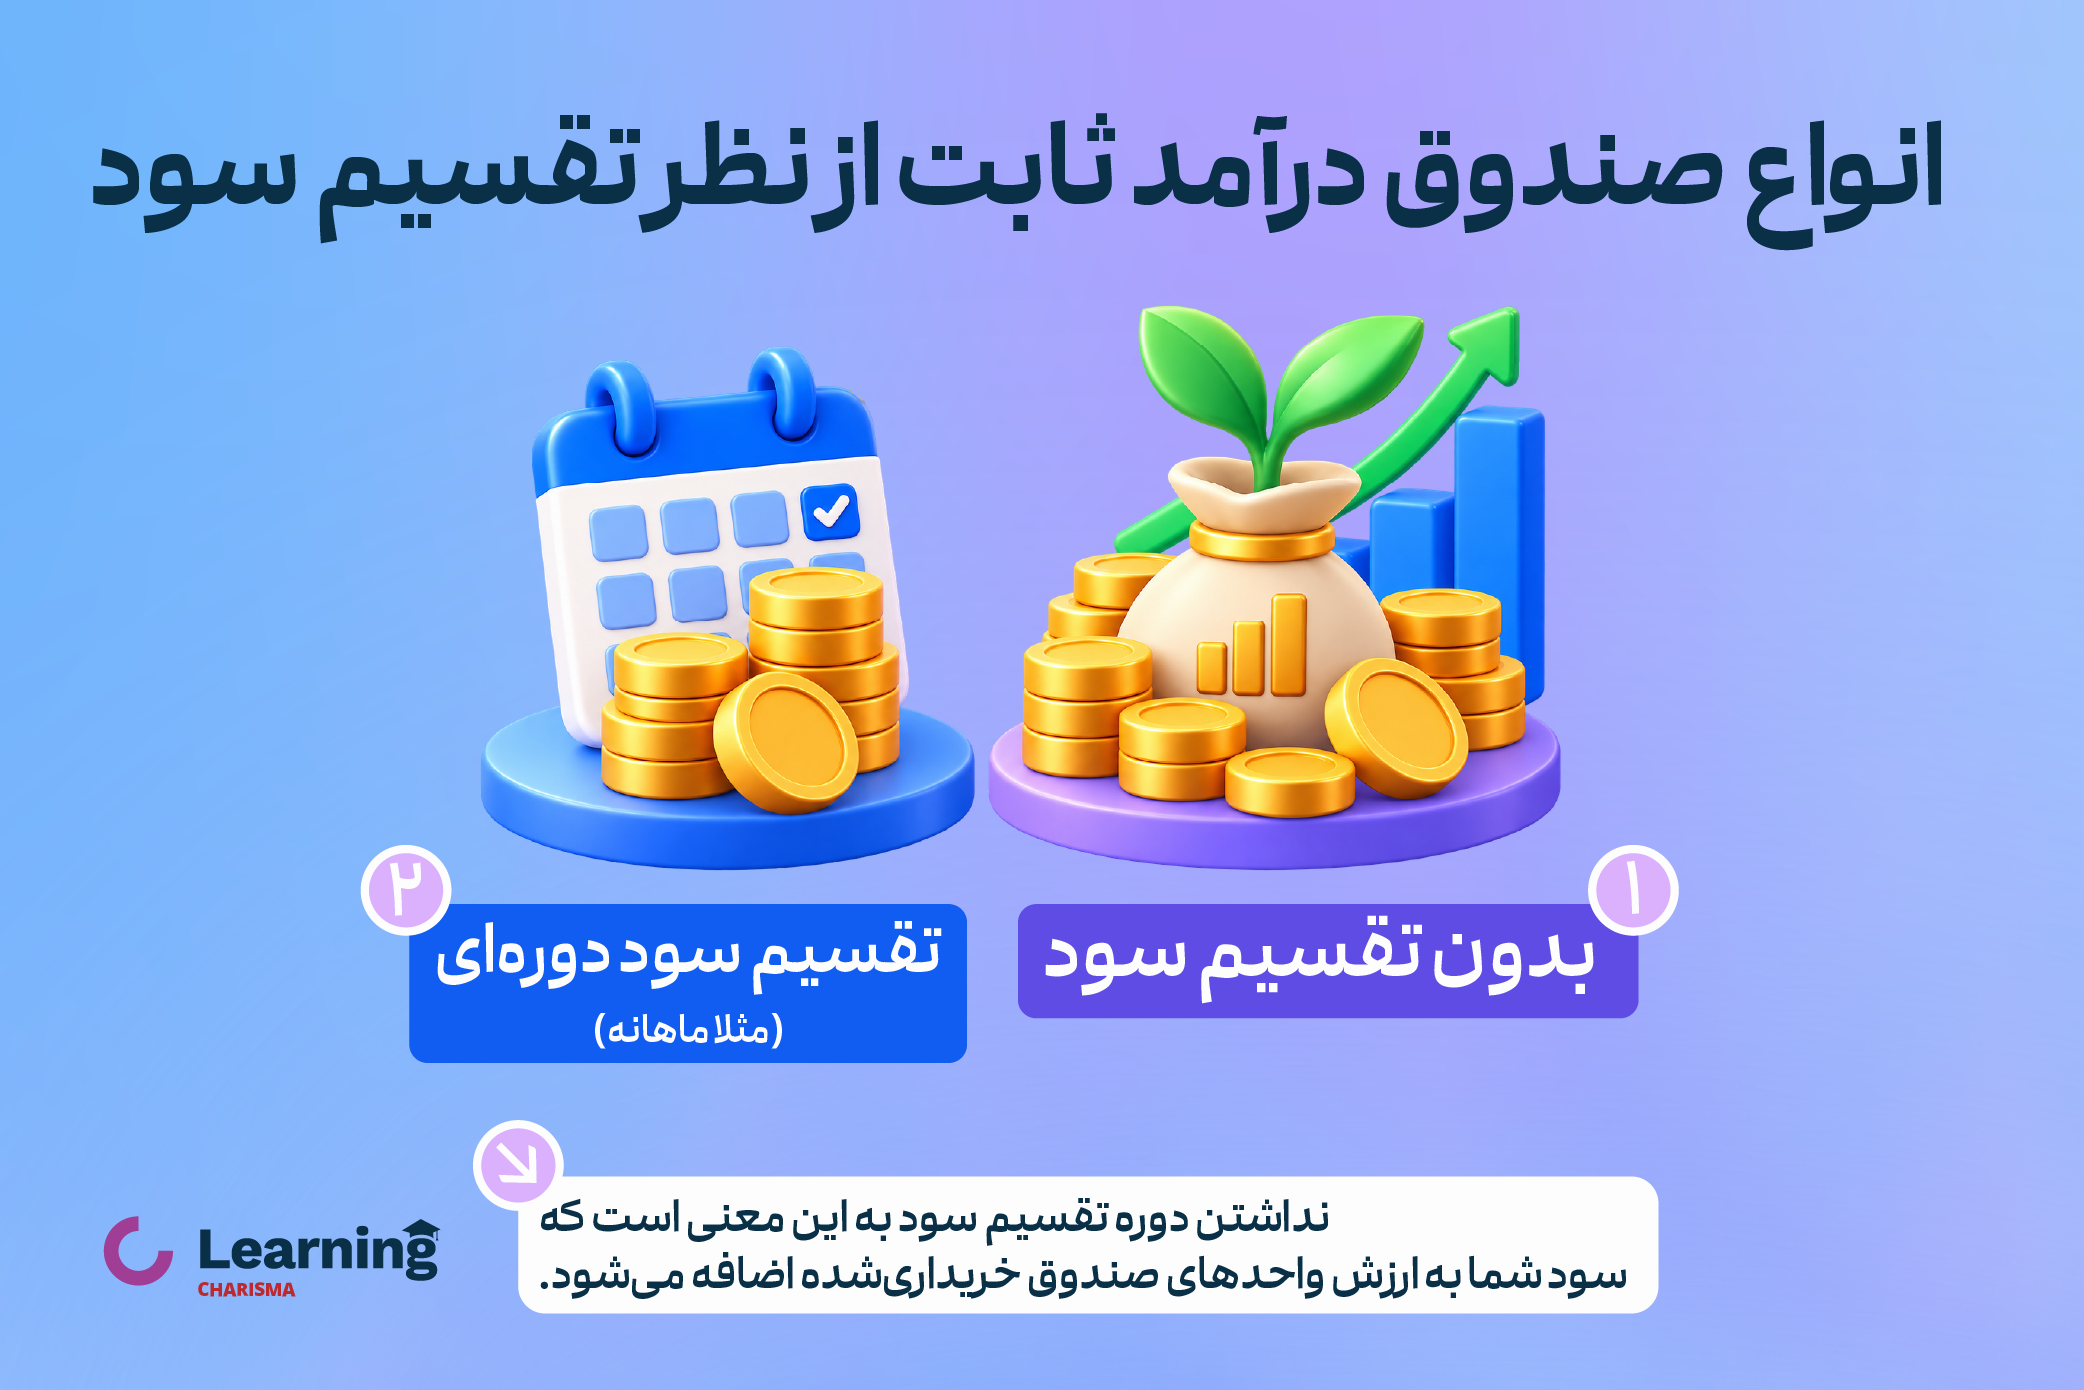
بر اساس شیوه تقسیم سود: ماهانه و بدون تقسیم سود
صندوقهای درآمد ثابت از نظر نحوه دریافت سود نیز با هم تفاوت دارند.
- صندوقهای با تقسیم سود نقدی: این صندوقها در زمانهای مشخص، سود نقدی قابلپرداخت را طبق برنامهای که در امیدنامه آمده است به حساب سرمایهگذاران واریز میکنند. پرداخت سود ممکن است ماهانه یا در دورههای دیگری انجام شود.
- صندوقهای بدون تقسیم سود نقدی: این صندوقها سود نقدی دورهای به حساب سرمایهگذار واریز نمیکنند. نتیجه سرمایهگذاری آنها در ارزش واحدهای صندوق (NAV) دیده میشود. سرمایهگذار برای محاسبه سود یا زیان خود، مبلغ دریافتی از فروش یا ابطال واحدها را با هزینه اولیه خرید مقایسه میکند.
| مقایسه صندوقهای درآمد ثابت با تقسیم سود نقدی و بدون تقسیم سود نقدی | ||
| معیار | با تقسیم سود نقدی | بدون تقسیم سود نقدی |
| نحوه دریافت بازده | واریز سود مطابق برنامه صندوق | تغییر ارزش واحدهای سرمایهگذاری |
| پرداخت ماهانه | در صندوقهای دارای دوره تقسیم سود ماهانه | ندارد |
| سرمایهگذاری مجدد | سرمایهگذار میتواند سود دریافتی را دوباره سرمایهگذاری کند | درآمدها در دارایی صندوق باقی میمانند و بر ارزش واحدها اثر میگذارند |
| هدف | دریافت جریان نقدی دورهای | افزایش یا تغییر ارزش واحدها بهجای دریافت سود نقدی |
| نکته مهم | پرداخت سود به معنی تضمین بازده نیست | نداشتن پرداخت نقدی به معنی نداشتن سود نیست |
برای مثال، صندوقی ممکن است هم قابل معامله در بورس باشد و هم سود ماهانه پرداخت کند. بنابراین، شیوه معامله و سیاست تقسیم سود دو ویژگی مستقل هستند.
بر اساس ترکیب دارایی و سایر طبقهبندیهای معتبر
صندوقهای درآمد ثابت از نظر ترکیب دارایی نیز دستهبندی میشوند. از جمله این گروهها میتوان به صندوقهای درآمد ثابت عادی، نوع دوم و صندوقهای مختص اوراق دولتی اشاره کرد.
صندوقهای درآمد ثابت عادی بخش عمده سرمایه خود را در اوراق بدهی و سپردههای بانکی قرار میدهند و طبق ضوابط میتوانند بخشی از داراییهایشان را نیز در سهام و سایر ابزارهای مجاز سرمایهگذاری کنند.
صندوقهای درآمد ثابت نوع دوم هم بیشتر بر اوراق بدهی و سپردههای بانکی تمرکز دارند؛ اما در مقایسه با صندوقهای عادی، محدودیت بیشتری برای اختصاص دارایی به سهام دارند. در این نوع صندوقها، مدیر میتواند سهم سهام را به صفر برساند. برای اطلاع از حد دقیق سرمایهگذاری مجاز در هر نوع دارایی باید آخرین ضوابط و امیدنامه همان صندوق بررسی شود.
صندوقهای مختص اوراق دولتی نیز بیشتر در اوراق بدهی دولت سرمایهگذاری میکنند. ترکیب دقیق داراییهای مجاز آنها در امیدنامه هر صندوق مشخص شده است.
سود صندوقهای درآمد ثابت چگونه محاسبه میشود؟
بازدهی صندوقهای درآمد ثابت از سود اوراق بدهی و سپردههای بانکی و تغییر ارزش داراییهای آنها به دست میآید. پس از کسر هزینهها، نتیجه این سرمایهگذاریها در ارزش واحدهای صندوق دیده میشود یا طبق برنامه آن بهصورت سود نقدی پرداخت خواهد شد.
برای محاسبه بازدهی سرمایهگذار باید علاوه بر تغییر ارزش سرمایهگذاری، سود نقدی دریافتشده و هزینههای مرتبط را نیز در نظر گرفت.
تفاوت سود ماهانه، بازدهی دورهای و بازدهی مؤثر سالانه
این سه مفهوم یکسان نیستند:
- سود ماهانه: مبلغی که صندوق دارای تقسیم سود ماهانه طبق سیاست خود به سرمایهگذار پرداخت میکند.
- بازدهی دورهای: درصد سود یا زیان سرمایهگذاری در یک بازه مشخص، مانند یک ماه، سه ماه یا یک سال.
- بازدهی مؤثر سالانه: نشان میدهد اگر سود هر دوره دوباره سرمایهگذاری شود و نرخ بازده در دورههای بعد یکسان بماند، بازدهی کل یک سال چقدر خواهد بود. این محاسبه بازدهی آینده را تضمین نمیکند.
برای مثال، فرض کنید فردی یک میلیون تومان در صندوق سرمایهگذاری کرده است. در پایان دوره، اگر واحدهای خود را بفروشد یا ابطال کند، یک میلیون و ۲۰ هزار تومان دریافت میکند. او در همین مدت ۱۰ هزار تومان سود نقدی نیز گرفته است.
با فرض اینکه مبلغ سرمایهگذاری اولیه شامل تمام هزینههای خرید باشد و هزینه دیگری وجود نداشته باشد، بازده دورهای برابر است با:
[(۱٬۰۲۰٬۰۰۰ + ۱۰٬۰۰۰ − ۱٬۰۰۰٬۰۰۰) ÷ ۱٬۰۰۰٬۰۰۰] × ۱۰۰ = ۳٪ بازدهی دورهای
در این مثال، بازدهی سرمایهگذار در دوره مورد بررسی ۳ درصد بوده است. البته اگر سود نقدی از قبل در ارزش یا بازده اعلامشده لحاظ شده باشد، نباید آن را دوباره به محاسبات اضافه کرد.
برای محاسبات دقیقتر و مثالهای بیشتر، میتوانید راهنمای محاسبه سود صندوق درآمد ثابت را مطالعه کنید.
سود روزشمار و اثر سرمایهگذاری مجدد
اصطلاح «صندوق درآمد ثابت روزشمار» معمولاً برای اشاره به صندوقهایی به کار میرود که مدت نگهداری سرمایه در محاسبه بازدهی سرمایهگذار اهمیت دارد. البته روزشمار بودن به معنای واریز روزانه سود نیست. در برخی صندوقها، بازدهی بهمرور در ارزش واحدها منعکس میشود و در برخی دیگر، سود نقدی طبق برنامه صندوق (مثلا دورههای ماهانه) پرداخت خواهد شد. روش دقیق محاسبه و پرداخت سود نیز به شرایط هر صندوق بستگی دارد.
سرمایهگذاری مجدد نیز میتواند بر بازدهی نهایی اثر بگذارد. برای مثال، اگر بازده یک دوره مجدداً سرمایهگذاری شود، بازده دوره بعد بر مبلغ جدید محاسبه خواهد شد.
فرمول بازدهی مؤثر سالانه با فرض تکرار بازده هر دوره و سرمایهگذاری مجدد سود به شکل زیر است. در این فرمول، نرخ بازده باید بهصورت اعشاری وارد شود؛ برای مثال، ۲ درصد برابر ۰٫۰۲ است:
۱۰۰ * [۱- (تعداد دورهها در سال) ^ (۱ + نرخ بازده هر دوره)] = درصد بازدهی مؤثر سالانه
برای مثال، اگر بازده هر ماه ۲ درصد باشد و سود هر ماه دوباره سرمایهگذاری شود، با فرض تکرار همین نرخ در ۱۲ ماه، بازدهی مؤثر سالانه حدود ۲۶٫۸ درصد میشود.
برای بررسی و مقایسه صندوقهای درآمد ثابت از نظر بازدهی، نقدشوندگی و سایر شاخصها نیز باید دادههای مربوط به دوره زمانی یکسان را در نظر گرفت.
مزایا و معایب سرمایهگذاری در صندوق درآمد ثابت
صندوقهای درآمد ثابت به دلیل ترکیب دارایی و شیوه مدیریت سرمایه، ویژگیهای متفاوتی نسبت به سرمایهگذاری مستقیم در بازار سهام دارند. بااینحال، شناخت مزایا بهتنهایی کافی نیست و لازم است ریسکها و محدودیتهای این ابزار نیز بررسی شوند.
مزایای صندوقهای درآمد ثابت
مهمترین مزایای سرمایهگذاری در صندوق درآمد ثابت عبارتاند از:
- ریسک نسبتاً پایین: تمرکز بر اوراق بدهی و سپردههای بانکی معمولاً نوسان صندوق را در مقایسه با صندوقهای سهامی کاهش میدهد.
- مدیریت حرفهای سرمایه: مدیر صندوق و تیم متخصص آن تصمیم میگیرند سرمایه در چه داراییهایی قرار بگیرد و چگونه مدیریت شود.
- امکان شروع با سرمایه محدود: برای بسیاری از صندوقها، خرید واحدها با مبالغ نسبتاً کم امکانپذیر است و حداقل مبلغ به شرایط صندوق بستگی دارد.
- نقدشوندگی: سرمایهگذاران میتوانند واحدهای خود را در بورس بفروشند یا درخواست ابطال ثبت کنند و طبق شرایط صندوق، وجه آن را دریافت کنند.
- تنوعبخشی به سبد سرمایهگذاری: استفاده از صندوقهای درآمد ثابت میتواند وابستگی کل سبد به نوسان بازار سهام را کاهش دهد.
- تنوع در نحوه دریافت بازدهی: سرمایهگذاران میتوانند میان صندوقهای دارای تقسیم سود و صندوقهای بدون تقسیم سود، ساختار متناسب با هدف خود را بررسی کنند.
معایب و ریسکهای صندوقهای درآمد ثابت
مهمترین محدودیتها و ریسکهای صندوقهای درآمد ثابت عبارتاند از:
- ریسک تغییر نرخ سود: وقتی نرخ سود بازار افزایش پیدا میکند، ممکن است اوراق بدهی قدیمی با سود کمتر برای خریداران جذابیت کمتری داشته باشند و قیمتشان کاهش پیدا کند. این موضوع میتواند بازدهی صندوق را تحت تأثیر قرار دهد.
- ریسک اعتباری: اگر شرکت یا نهادی که اوراق بدهی را منتشر کرده است، نتواند سود یا اصل بدهی خود را بهموقع پرداخت کند، ممکن است صندوق زیان ببیند.
- ریسک نقدشوندگی: امکان فروش سریع واحدهای ETF به شرایط بازار، حجم معاملات و حضور خریدار بستگی دارد. در صندوقهای صدور و ابطالی نیز زمان دریافت وجه تابع مقررات صندوق است.
- ریسک کاهش قدرت خرید: ممکن است سرمایه شما افزایش پیدا کند، اما قیمت کالاها سریعتر بالا برود. برای مثال، با بازدهی ۲۰ درصدی و تورم ۳۰ درصدی، قدرت خرید سرمایه کاهش پیدا میکند.
- محدودیت بازدهی در بازارهای صعودی: صندوقهای درآمد ثابت ممکن است در دورههای رشد شدید بازار سهام، بازدهی کمتری نسبت به صندوقهای سهامی داشته باشند.
در نتیجه، کمریسک بودن صندوق درآمد ثابت به معنای صفر بودن احتمال زیان، تضمین اصل سرمایه یا محافظت قطعی در برابر تورم نیست.
صندوق درآمد ثابت بورس چیست؟
صندوق درآمد ثابت بورس، صندوقی است که واحدهای آن در بازار سرمایه قابل معامله هستند. این صندوقها که با عنوان ETF درآمد ثابت نیز شناخته میشوند، دارای نماد معاملاتی هستند و سرمایهگذاران میتوانند در ساعات مجاز بازار، سفارش خریدوفروش واحدهای آنها را ثبت کنند.
برای مثال، فردی که قصد خرید واحدهای یک صندوق قابل معامله را دارد، نماد آن را در سامانه معاملاتی جستوجو میکند و با بررسی قیمت و حجم معاملات، سفارش خود را ثبت خواهد کرد.
در این صندوقها باید قیمت معامله در بورس را با ارزش خالص دارایی هر واحد (NAV) مقایسه کرد. NAV پس از کسر بدهیهای صندوق از داراییهای آن و تقسیم نتیجه بر تعداد واحدهای مبنای محاسبه به دست میآید. قیمت بازار ممکن است بر اثر عرضه و تقاضا بالاتر یا پایینتر از NAV باشد. این مقایسه نشان میدهد واحدهای صندوق با چه فاصلهای از ارزش خالص دارایی خود معامله میشوند.
تفاوت صندوق قابل معامله با صندوق صدور و ابطالی
در صندوقهای قابل معامله (ETF)، ثبت سفارش به معنای انجام قطعی معامله نیست؛ سفارش زمانی اجرا میشود که با سفارش طرف مقابل تطبیق پیدا کند. از طرفی، قیمت معاملاتی واحدها بر اساس عرضه و تقاضا تعیین میشود و ممکن است با ارزش خالص دارایی (NAV) تفاوت داشته باشد. بنابراین، بررسی قیمت بازار، NAV، حجم معاملات و اختلاف قیمت پیشنهادی خریدوفروش پیش از ثبت سفارش اهمیت دارد.
در صندوقهای صدور و ابطال، برخلاف ETF، خریدوفروش از طریق ثبت درخواست انجام میشود و قیمت صدور یا ابطال طبق اسناد صندوق تعیین خواهد شد. زمان انجام درخواست و دریافت وجه نیز به مقررات همان صندوق بستگی دارد.
نحوه سرمایهگذاری در صندوق درآمد ثابت
روش سرمایهگذاری در صندوق درآمد ثابت به نوع صندوق و سامانهای که از آن استفاده میکنید بستگی دارد. برای خرید واحدهای ETF باید از سامانههای معاملاتی مجاز استفاده کرد، درحالیکه صندوقهای صدور و ابطالی مسیر ثبت درخواست متفاوتی دارند.
پیش از سرمایهگذاری، بررسی نوع صندوق، روش محاسبه بازدهی، سیاست تقسیم سود و شرایط دریافت وجه اهمیت دارد.
خرید صندوق درآمد ثابت در بورس
برای خرید صندوق درآمد ثابت در بورس، مراحل کلی زیر انجام میشود:
- دریافت کد بورسی و تکمیل فرایندهای لازم برای دسترسی به معاملات.
- ثبتنام در یک کارگزاری مجاز و فعالسازی سامانه معاملاتی.
- جستوجوی نماد صندوق درآمد ثابت موردنظر.
- بررسی قیمت، ارزش خالص دارایی هر واحد (NAV)، حجم معاملات و شرایط ثبت سفارش.
- تعیین تعداد واحدها و ثبت سفارش خرید در ساعات مجاز بازار.
برای مثال، امکان انجام معاملات از طریق سامانههای کارگزاری کاریزما وجود دارد.
در صندوقهای مبتنی بر صدور و ابطال، بهجای جستوجوی نماد در سامانه بورسی، باید مطابق شرایط صندوق، مراحل احراز هویت و ثبت درخواست را تکمیل کرد.
برای آشنایی با جزئیات این روش، راهنمای نحوه صدور و ابطال صندوق سرمایه گذاری اطلاعات تکمیلی خوبی در اختیار شما قرار میدهد.
خرید از طریق سامانه یا اپلیکیشن سرمایهگذاری
بعضی از صندوقهای سرمایهگذاری از طریق سامانهها یا اپلیکیشنهای مالی نیز قابل دسترسی هستند. این بسترها ممکن است امکان مشاهده اطلاعات صندوق، ثبت سفارش معامله یا درخواست صدور و ابطال را فراهم کنند.
برای نمونه، در برنامه سرمایه گذاری کاریزما امکان دسترسی به خدمات سرمایهگذاری و بررسی صندوقهای ارائهشده وجود دارد.
مراحل کلی استفاده از این سامانهها عبارتاند از:
- ثبتنام و تکمیل احراز هویت موردنیاز.
- ورود به بخش صندوقها یا سرمایهگذاری.
- بررسی مشخصات و شرایط صندوق انتخابی.
- انتخاب مبلغ یا تعداد واحدهای سرمایهگذاری.
- ثبت درخواست و پیگیری وضعیت آن.
خرید صندوق از طریق اپلیکیشن، شرایط قانونی آن را تغییر نمیدهد. برای مثال، معامله مستقیم ETF در بورس همچنان به کد بورسی و دسترسی معاملاتی نیاز دارد.
کارمزد و مالیات صندوقهای درآمد ثابت
سرمایهگذاری در صندوقهای درآمد ثابت میتواند شامل هزینههای معاملاتی و هزینههای داخلی صندوق باشد. میزان این هزینهها با توجه به نوع صندوق و مقررات مربوط متفاوت است.
- کارمزد خرید و فروش صندوق درآمد ثابت قابل معامله: هنگام خرید یا فروش واحدهای ETF، کارمزد بر اساس مبلغ معامله و نرخ مصوب بازار سرمایه محاسبه میشود. برای اطلاع از مبلغ دقیق باید نرخ معتبر همان زمان را بررسی کنید.
- هزینه صدور و ابطال: در صندوقهای مبتنی بر صدور و ابطال، هزینههای احتمالی طبق اساسنامه، امیدنامه و شرایط اعلامشده همان صندوق تعیین میشود.
- هزینههای داخلی صندوق: صندوق برای مدیریت داراییها و نظارت بر فعالیت خود هزینههایی پرداخت میکند. این هزینهها از دارایی صندوق کسر میشوند و معمولاً اثرشان در ارزش واحدها دیده میشود؛ بنابراین با کارمزد مستقیم خریدوفروش تفاوت دارند.
برای آشنایی با جزئیات این هزینهها، میتوانید راهنمای کارمزد صندوق های سرمایه گذاری را بررسی کنید.
بر اساس تبصره یک ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، درآمدهای صندوقهای سرمایهگذاری در چارچوب قانون و درآمد حاصل از سرمایهگذاری، نقلوانتقال، صدور یا ابطال اوراق بهادار مشمول این تبصره از معافیتهای مالیاتی مقرر برخوردارند. این حکم به معنی معافیت همه فعالیتهای مالی اشخاص نیست؛ برای بررسی مالیات یک درآمد یا معامله خاص، باید شرایط همان مورد و قوانین جاری را در نظر گرفت.
صندوق درآمد ثابت بهتر است یا سپرده بانکی؟
صندوق درآمد ثابت و سپرده بانکی هر دو از روشهای سرمایهگذاری با ریسک نسبتاً پایین به شمار میروند، اما سازوکار آنها یکسان نیست.
در سپرده بانکی، فرد پول خود را نزد بانک میگذارد و سود سپرده طبق قرارداد و مقررات بانکی محاسبه میشود. اما در صندوق درآمد ثابت، فرد واحدهای صندوق را میخرد و بازدهی او به داراییهای صندوق و نحوه تقسیم سود آن بستگی دارد.
اگر سپرده مدتدار خود را پیش از موعد برداشت کنید، ممکن است بانک سود کمتری برای آن محاسبه کند؛ به این موضوع «نرخ شکست سود» میگویند. در صندوق درآمد ثابت، برای دریافت پول باید واحدهای خود را بفروشید یا ابطال کنید. زمان دریافت وجه و هزینههای احتمالی به شرایط هر صندوق بستگی دارد.
تفاوت دیگر به تعهد بازپرداخت پول مربوط است. در سپرده بانکی، شرایط بازپرداخت بر اساس قرارداد بانک و مقررات مرتبط تعیین میشود و پوشش صندوق ضمانت سپردهها نیز سقف و شرایط قانونی خود را دارد. اما در صندوق درآمد ثابت، اصل سرمایه و سود صرفاً به دلیل نام صندوق تضمین نمیشوند؛ هرگونه تضمین باید در اسناد رسمی همان صندوق پیشبینی شده باشد.
در نتیجه، نمیتوان یکی از این دو روش را برای تمام افراد بهتر دانست. میزان بازدهی، شرایط برداشت وجه، هزینهها، ریسک و نیاز به دریافت سود دورهای از معیارهایی هستند که باید پیش از انتخاب بررسی شوند.
معرفی نمونههایی از صندوقهای درآمد ثابت کاریزما
گروه مالی کاریزما چند صندوق سرمایهگذاری با درآمد ثابت دارد که از نظر روش خریدوفروش و پرداخت سود با هم تفاوت دارند. اطلاعات جدول زیر بر اساس مشخصات اعلامشده محصولات در زمان بازبینی ۲۷ مهر ۱۴۰۵ تهیه شده است؛ برای اطلاع از تغییرات احتمالی، امیدنامه و اطلاعیههای هر صندوق ملاک هستند.
برای مثال، صندوق درآمد ثابت کارا از نوع دوم و قابل معامله در بورس است. این صندوق تقسیم سود نقدی دورهای ندارد و بازدهی حاصل از عملکرد داراییهای آن در ارزش واحدها منعکس میشود.
در مقابل، صندوق کمند نیز قابل معامله در بورس است، اما طبق سیاست فعلی خود، سود نقدی را بهصورت ماهانه میان سرمایهگذاران تقسیم میکند.
جدول زیر تعدادی از صندوقهای درآمد ثابت کاریزما را از نظر روش معامله و تقسیم سود معرفی میکند.
| صندوقهای درآمد ثابت کاریزما | ||
| نام صندوق | نوع معامله | سیاست تقسیم سود |
| کارا | قابل معامله (ETF) | بدون تقسیم سود نقدی |
| کمند | قابل معامله (ETF) | ماهانه |
| با درآمد ثابت کاریزما | صدور و ابطال | ماهانه |
| مختص اوراق دولتی کاریزما | صدور و ابطال | بدون تقسیم سود نقدی |
این جدول صرفاً برای آشنایی با تفاوت ساختار صندوقها ارائه شده است و رتبهبندی بازدهی یا پیشنهاد انتخاب یک صندوق محسوب نمیشود.
برای بررسی مشخصات یک صندوق درآمد ثابت، بهتر است ترکیب داراییها، برنامه پرداخت سود، NAV و شرایط خریدوفروش آن را در صفحه رسمی صندوق ببینید. این اطلاعات کمک میکنند تفاوت صندوقها و زمان دسترسی به پول را بهتر بشناسید.
جمعبندی؛ صندوق درآمد ثابت برای چه افرادی مناسب است؟
صندوقهای درآمد ثابت بخش عمده پول سرمایهگذاران را در اوراق بدهی و سپردههای بانکی قرار میدهند. به همین دلیل، معمولاً نوسان کمتری نسبت به صندوقهای سهامی دارند، اما بدون ریسک نیستند.
این صندوقها میتوانند برای افرادی قابلبررسی باشند که میخواهند بخشی از سرمایه خود را در داراییهای کمنوسانتر نگه دارند. افرادی که به دریافت سود نقدی در دورههای مشخص نیاز دارند، میتوانند صندوقهای دارای تقسیم سود را بررسی کنند؛ کسانی که به دریافت سود نقدی دورهای نیاز ندارند نیز میتوانند صندوقهای بدون تقسیم سود را مقایسه کنند. پیش از انتخاب، بازدهی گذشته، هزینهها، ریسک و زمان دریافت پول را در نظر بگیرید. عملکرد گذشته، سود آینده را تضمین نمیکند.
سوالات متداول
صندوق درآمد ثابت نوعی صندوق سرمایهگذاری است که بخش عمده منابع خود را در اوراق بدهی و سپردههای بانکی قرار میدهد. بازدهی آن از عملکرد داراییها حاصل میشود و میتواند بهصورت نقدی پرداخت شود یا در ارزش واحدهای صندوق منعکس شود.
در سپرده بانکی، سود و بازپرداخت پول طبق قرارداد بانک تعیین میشود؛ اما بازدهی صندوق درآمد ثابت به عملکرد داراییهای آن بستگی دارد. زمان دریافت پول، هزینهها و شرایط تضمین نیز متفاوتاند.
بازدهی سرمایهگذار از تغییر ارزش واحدها و سود نقدی دریافتشده، پس از درنظرگرفتن هزینهها، محاسبه میشود. روش دقیق محاسبه به سیاست تقسیم سود و نوع صندوق بستگی دارد.
خیر، نام درآمد ثابت بهتنهایی به معنای تضمین سود یا اصل سرمایه نیست. وجود هرگونه تضمین باید بهطور مشخص در اسناد معتبر صندوق پیشبینی شده باشد.
واحدهای ETF در بازار سرمایه با ثبت سفارش معامله میشوند؛ اما خریدوفروش واحدهای صندوق صدور و ابطالی از طریق ثبت درخواست و طبق ارزشگذاری و شرایط صندوق انجام میشود.
برای خرید صندوق درآمد ثابت بورسی باید کد بورسی و دسترسی معاملاتی فعال داشته باشید. سپس میتوانید نماد صندوق را در سامانه کارگزاری جستوجو و سفارش خرید ثبت کنید.
برای معامله مستقیم واحدهای ETF در بورس، کد بورسی لازم است. در صندوقهای مبتنی بر صدور و ابطال، پیشنیازها به روش ثبتنام و احراز هویت همان صندوق بستگی دارد.
همه صندوقها سود ماهانه پرداخت نمیکنند. برخی دارای تقسیم سود نقدی ماهانه یا دورهای هستند و برخی دیگر سود نقدی تقسیم نمیکنند و بازدهی آنها در ارزش واحدها منعکس میشود.
این صندوقها معمولاً در مقایسه با صندوقهای سهامی کمریسکتر هستند، اما با ریسکهایی مانند تغییر نرخ سود، ریسک اعتباری، نقدشوندگی و کاهش قدرت خرید مواجهاند.
در ETFها کارمزد بر اساس مبلغ معامله و نرخ مصوب بازار محاسبه میشود. هزینههای احتمالی خریدوفروش صندوقهای صدور و ابطالی در اسناد هر صندوق مشخص شدهاند. هزینههای مدیریت نیز معمولاً از دارایی صندوق کسر میشوند و بر ارزش واحدها اثر میگذارند.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.




37 دیدگاه برای این مطلب
من یک روز سرمایه مبلغ ۱۲۲۲۲دوازده ملیون دویست بیست وام واریز کردم امروز انسراف دادم چرا مبلغ دومیلیون دویست از پولم را نداده یک روز چرا
سلام، وقتتون بخیر.
متأسفیم که هنگام برداشت وجه با این مشکل مواجه شدید و نگرانی شما رو کاملاً درک میکنیم.
برای مشخص شدن علت اختلاف مبلغ واریزی و دریافتی، لازمه جزئیات تراکنش و وضعیت سرمایهگذاریتون بررسی بشه.
از اونجایی که بهتره اطلاعات شخصی و مالیتون رو در بخش نظرات منتشر نکنید، لطفاً با پشتیبانی کاریزما به شماره ۰۲۱۴۱۰۰۰ تماس بگیرید تا همکاران ما موضوع رو دقیق بررسی کنن.
همچنین میتونید شرایط دریافت وام فوری کاریزما رو در سایت مشاهده کنید.
خب با صد هزار تومان مثلا چقدر سود میگیرم؟؟ و هعی بیشتر کنم چقدر سود میگیرم مثلا یه عدد یا یه قیمت به من بگید
سلام، وقتتون بخیر.
برای مثال، با فرض بازده سالانه ۳۰ درصد، سود ۱۰۰ هزار تومان سرمایهگذاری حدود ۳۰ هزار تومان در سال میشه. هرچقدر سرمایهتون بیشتر باشه، سود احتمالی هم بیشتر میشه.
برای آشنایی با شرایط و بازدهی میتونید صفحه صندوق درآمد ثابت کاریزما رو بررسی کنید.
سلام و خسته نباشید من الان صد هزار تومان دارم سنم کمه میخوام سود ماهانه داشته باشم چیکار کنم؟ به کجا برم و چیکار کنم و سود ماهانم و غیره چند برابر میشه یا تکراریه؟؟
سلام. اگر سود ماهانه بدون ریسک میخواهی، بهترین راه همون صندوق کمند کاریزما هست که سود ماهانه رو مستقیم هر ماه به حسابت واریز میکنه. اگر سود ماهانه رو دوباره سرمایهگذاری کنی، ماه بعد سودت کمی بیشتر میشه. بهعنوان یگ پیشنهاد جانبی میتونی هم در صندوق کمند و هم در طرح طلا کاریزما یا طرح نقره سرمایهگذاری کنی. اینطوری هم از رشد طلا و نقره سود میگیری هم درآمد ثابت رو داری.
باسلام
خواستم بپرسم بابت سرمایه گذاری که در صندوق درامد ثابت میخواهیم انجام دهیم چه مدرک و ضمانتی به ما در جهت دریافت اصل سرمایه داده میشود
سلام. صندوقهای درآمد ثابت ضمانتی برای حفظ اصل سرمایه به شما نمیدهند. در واقع هیچکدام از صندوقهای سرمایهگذاری یا کارگزاریها یا شرکتهای بورسی، ضمانتی بابت حفظ اصل سرمایه به شما نمیدهند. تنها گزینه موجود صندوق تضمین هست که میتونید در این صندوق با خیال راحت بابت حفظ اصل سرمایه، سرمایهگذاری کنید.
سلام وقت بخیر
می خواستم بدونم آیا صندوقهای با درآمد ثابت سودش ماهیانه به حساب واریز می شه ؟
یا انواع مختلف داره؟
اگه از طریق بورس مثلا صندوق کمند رو بخرم آیا هر ماه به حساب واریز میشه یا از طریق دیگه پرداخت میشه؟
هر ماه چقدر سود داره؟
سلام. همه صندوقهای درآمد ثابت واریز سود ماهانه ندارند، اما بعضی صندوقها مثل صندوق کمند سود ماهانه رو به حساب شما واریز میکنند. در صندوق کمند، هر ماه، در اولین روز کاری بعد از 15ام ماه، سود به حساب شما واریز میشه. حسابی که در سامانه سجام تعریف کردید ملاک هست و سود به اون حساب واریز خواهد شد.
برای اطلاعات بیشتر در مورد صندوق کمند، این مقاله رو مطالعه کنید: صندوق کمند چیست؟
سلام من هم ماه گذشته در درآمد ثابت واریزی داشتم ولی سودی واریز نشد ،چرا ؟؟؟
سلام. واریز سود ماهانه فقط در صندوق کمند هست. اگر صندوق دیگری مثل کارا رو خریداری کردید، واریز سود ماهانه ندارید. صندوق کمند فقط واریز سود ماهانه داره. اگر سود واریز نمیشه ممکنه اطلاعات حساب بانکی شما در سجام مشکل داشته باشه که باید چک و در صورت نیاز اصلاح کنید.
سلام سود این ماه ما واریز نشده است
سلام وقت بخیر ببخشید من میخوام ازصندوق کاریزما پول بردارم چرا خطا میزنه؟
سلام. لطفاً با پشتیبانی ما با شماره 02141000 در تماس باشید تا شما رو راهنمایی کنند.
سلام خسته نباشید ممنون از راهنمایی خوب تون من تا قبل کاربر ارز دیجیتال بودم خوب کار کردم بد عید بود تصادف کردم که همه چیزمو ازدست دادم حتی یه پامو گوشی که باهاش کار مبکرد دوباره گوشی گرفتم جمع کردم اونای کار کرده بودم چند تا صندوق دارم یعنی صرافی ارز داشتم گفتم بنام من داخل صندوق سرمایه گذاری کردن نمیدونم چگونه برداشت یا فروش سجامی هستم واقعن الان گرفتارم این صندوق های سرمایه گذاری به کمکم میاد یا نه
سلام. برای شما آرزوی سلامتی داریم، بله صندوقهای درآمد ثابت میتونن جایگزین خیلی خوبی برای بانک باشن و هر ماه روی سود این صندوقها حساب کنید.
داستان های زیادی گفته شده ولی آخرش معلوم نشد چی به چیه و رو چی سرمایه گذاری کنیم که ارزش پول پایین نیاد بهترین راهکار از نظر من سرمایه گذاری رو ارزهای دیجیتالی هستش یکباره یا صفر میشه یا میلیاردی میشه این سایتها و امسال اینا فردا هک میشن هیچ اعتباری نیستش
باسلام ۵۰۰ میلیون از صندوق کاریزما با درامد ثابت احتیاج دارم میخواستم ابطال کنم ولی از صبح وصل نمیشود چیکارکنم؟
سلام. بابت مشکل بهوجود آمده عذرخواهی میکنیم. همانطور که میدانید، به دلیل شرایط حساس جنگی در کشور و با توجه به دستور سازمان، فعالیت بورس کاملاً متوقف و دسترسی به اینترنت نیز محدود شد.
سلامو وقت بخیر اولا تشکر از مطالب مفیدتون
سوالم اینه که تحت هر شرایطی این درامد ثابته برای منه سرمایه گذار؟اگه صندوق ها تو ماه منفی های پی در پی بخوره و ضرر ده بشه باز من اون درامد ثابت رو دارم ؟
و سوال بعدیم اینه که رنج درامد ثابت تو صندوقها منظورم کف و سقف درصد ماهانه تو این صندوقها چقدره؟ممنون ازتون
سلام و درود. بله، شما در شرایط نزولی بازار، باز هم درآمد ثابت خودتون رو از این صندوقها دارید. سود صندوقهای درآمد ثابت، معمولاً تا 36 درصد سالانه هست در حال حاضر.
سلام من میخام کل پولی که تو درامد ثابت کارا سرمایه گزاری کردمو برداشت کنم چطوری باید برداشت کنم و از چه طریق باید متوجه بشم که کل پولم برداشت شده
صندوق در آمد ثابت بخوایم چند میلیارد پول بزاریم آیا امکانش هست سر ماه که قرار سود مارو بزنند تو حساب نزنند و بگند سود که نکردیم هیچ از اصل پول هم باید برداریم منظورم اینه که چقدر اصل پول در خطره
چنین چیزی اصلاً محتمل نیست دوست عزیز و احتمال اینکه اصل سرمایه شما در خطر باشه تقریباً صفر هست.
ممنون از مقاله خوبتون. خیلی خوب توضیح دادید. بالاخره یه مقاله پیدا شد که اینقدر خوب دستهبندی کنه صندوقهای درآمد ثابت رو. یک سوال داشتم، آیا صندوقهای درآمدثابت امکان داره ورشکست بشن؟ در این صورت چه سازمانی مسئولیت این موضوع رو به عهده میگیره؟
سلام و درود. خوشحالیم که از مطلب راضی بودید. در خصوص سوال شما، روی کاغذ بله امکان ورشکستگی صندوقها وجود داره، اما سازوکارهایی تعبیه شده که این امکان رو به صفر میرسونه. برای مثال، صندوقها دائم توسط سازمان بورس کنترل میشن و به اونها اجازه داده نمیشه دست به اقدامات خطرناک بزنن که اونها رو به سمت ورشکستگی ببره. یا برای مثال اگر یک صندوق ریسک زیادی داشته باشه، با دستور و دخالت سازمان، اوضاع به حالت امن برمیگرده. برای همین در عمل هیچوقت اجازه داده نمیشه صندوقها، بهخصوص درآمد ثابتها به سمت ورشکستگی پیش برن.
سلام وقت بخیر من یک ماه پیش یه مبلغی از بانک پاسارگاد ریختم توی صندوق درامد ثابت ولی الان هرکاری میکنم میگه باید اطلاعات سجام رو بروز رسانی کنم، میخوام شماره حساب کاریزما رو بدم به سجام ولی اطلاعاتی مثل شعبه و کد شعبه و غیره رو ندارم، چطور میتونم این مبلغ رو برداشت کنم؟؟
با سلام، برای ثبت کاریزماکارت در سجام، شهر و استان شعبه را تهران انتخاب نمایید. همچنین بابت مشخصات شعبه هم شعبه “کاریزما کارت” با کد” 2020″ را وارد نمایید. چنانچه باز هم سوالی دارید، با شماره 02141000 تماس بگیرید.
با سلام. در صندوق های درآمد ثابت بورس ، مثلاً امروز اگه پولمون سود کنه و دست نزنیم، فردا سود روی کل پول میاد یا فقط روی اصل پول؟
سلام و درود. سود روی کل پول شما میاد عزیز، سودهای روزشمار مرکب هستند.
با سلام بنده دیروز در صندوق سرمایهگذاری با درآمد ثابت کاریزما واریز کردم امروز نگاه کردم ثبت اولیه میاره
سلام. فرآیند تکمیل شدن سرمایهگذاری شما یک روز کاری زمان میبره. برای پیگیری بیشتر میتونید با چت آنلاین در ارتباط باشید تا همکاران شما را راهنمایی کنند.
چطور میتونم هدیه ۱ میلیونی ب کارت بانکیم انتقال بدم
سلام و درود. منظور شما از هدیه 1 میلیونی چی هست دقیقاً؟ کجا این هدیه رو دریافت کردید؟
ضمانت باز پرداخت اصل مبلغ سرمایه گذاری شده به عهده چه ارگان. بانک. ویا نهادی است وآیا مبلغ سرمایه گذاری شده جهت باز پرداخت تضمین میشود لطفا شفاف پاسخ بفرمایید در مطالب بالا هیچ اشاره ای به این موضوع(ضمانت باز پرداخت اصل سرمایه وسود آن )نشده است وجای ابهام دارد تشکر
سلام و درود. در خصوص ضمانت اصل سرمایه و پرداخت سود، اگر امیدنامهی صندوقهای درآمد ثابت را ملاک قرار دهیم، در امیدنامه ذکر شده که این صندوقها ریسک دارند (هرچند سطح ریسک بسیار پایین است) و ضمانت صد درصدی ارائه نمیشود، اما معمولاً در بررسی صندوقها، سابقه و اعتبار شرکت را ملاک قرار میدهند که از این نظر کاریزما و همینطور سایر شرکتهای معتبر تا این لحظه مشکلی در پرداخت سود و نقدشوندگی نداشتهاند و با اطمینان میتوان گفت 99.9 درصد هیچ چالشی در پرداخت سود و اصل سرمایه وجود نخواهد داشت.