

سود صندوق طلا چقدر است؟ تحلیل بازدهی صندوقهای طلا


- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.

سود صندوق طلا چقدر است و چطور میتوان آن را محاسبه کرد؟ واقعیت این است که صندوقهای طلا سود ثابت و تضمینشده ندارند، اما بررسی عملکرد گذشته آنها میتواند دید بهتری از میزان بازدهی این نوع سرمایهگذاری بدهد. برای مثال، براساس آمار صفحه صندوق طلای کهربا تا ۲۰ آبان ۱۴۰۵، میانگین بازده وزنی این صندوق در یک سال گذشته، حدود ۱۲۱ درصد بوده است. البته این بازدهها تضمینی برای آینده نیستند و ممکن است در دورههای مختلف مثبت یا منفی باشند.
در این مقاله از کاریزما لرنینگ، میزان سود ماهانه و سالانه صندوقهای طلا، نحوه محاسبه بازده با فرمول و مثال عددی و عوامل مؤثر بر سودآوری این صندوقها را بررسی میکنیم.
سود صندوق سرمایهگذاری طلا چقدر است؟
آنچه معمولاً با عنوان «سود صندوق طلا» شناخته میشود، در واقع بازدهی حاصل از تغییر ارزش واحدهای صندوق است. برخلاف سپرده بانکی یا برخی صندوقهای درآمد ثابت، صندوقهای طلا نرخ سود مشخصی برای یک ماه یا یک سال اعلام نمیکنند.
ارزش صندوقهای طلا تحت تأثیر قیمت شمش و سکه، نرخ ارز، اونس جهانی و داراییهای موجود در سبد صندوق تغییر میکند. از طرفی، قیمت خرید و فروش واحدهای صندوق در بازار ممکن است با ارزش خالص داراییهای آن (NAV) تفاوت داشته باشد.
برای درک بهتر سود صندوق طلا، باید سه مفهوم را از هم تفکیک کنیم:
- بازدهی: درصد تغییر ارزش سرمایهگذاری در یک بازه زمانی مشخص است.
- سود یا زیان تحققیافته: مبلغی است که پس از فروش واحدها و کسر هزینههای معامله، نسبت به مبلغ خرید به دست میآید.
- سود نقدی: مبلغی است که یک صندوق در صورت داشتن سازوکار تقسیم سود، به حساب سرمایهگذاران واریز میکند. صندوقهای طلای متداول معمولاً چنین پرداخت دورهای ندارند.
برای مثال، اگر ۱۰ میلیون تومان در صندوق طلا سرمایهگذاری کرده باشید و ارزش روز واحدهای سرمایهگذاری شما به ۱۱ میلیون تومان برسد، یک میلیون تومان افزایش ارزش دارایی دارید. تا زمانی که واحدهای خود را نفروختهاید، این افزایش ارزش به معنای دریافت یک میلیون تومان وجه نقد نیست.
اگر با ساختار این ابزار سرمایهگذاری آشنایی ندارید، در مقاله صندوق طلا چیست میتوانید درباره نحوه فعالیت و داراییهای صندوقهای سرمایهگذاری طلا بیشتر بخوانید.
سود ماهانه صندوق طلا چقدر است؟
سود ماهانه صندوق طلا نرخ مشخصی ندارد. ممکن است یک صندوق در یک ماه بازده مثبت داشته باشد و ماه بعد با کاهش قیمت واحدهای خود مواجه شود.
به همین دلیل، وقتی از سود ماهانه صندوق طلا صحبت میکنیم، منظور معمولاً درصد تغییر ارزش واحدهای آن در طول یک ماه است؛ نه مبلغ ثابتی که در پایان هر ماه به حساب سرمایهگذار واریز شود.
برای مثال، اگر ارزش سرمایهگذاری شما طی یک ماه از ۱۰ میلیون تومان به ۱۰ میلیون و ۵۰۰ هزار تومان برسد، بازده ناخالص آن ماه ۵ درصد است. اما اگر ارزش دارایی به ۹ میلیون و ۵۰۰ هزار تومان کاهش پیدا کند، بازده همان دوره منفی ۵ درصد خواهد بود.
آیا صندوق طلا سود ماهانه پرداخت میکند؟
صندوقهای طلای قابل معامله معمولاً سود نقدی ماهانه پرداخت نمیکنند و سرمایهگذاران از طریق افزایش قیمت واحدهای صندوق، امکان کسب بازده دارند. بنابراین باید میان افزایش ارزش دارایی و دریافت سود نقدی تفاوت قائل شد.
جدول زیر این تفاوت را نشان میدهد:
| سود صندوق طلا | |
| وضعیت سرمایهگذاری | نتیجه |
| افزایش قیمت واحدها | بازده سرمایهگذاری مثبت میشود. |
| کاهش قیمت واحدها | بازده سرمایهگذاری منفی میشود. |
| نگهداری واحدها بدون فروش | افزایش یا کاهش ارزش دارایی هنوز از طریق فروش محقق نشده است. |
| فروش واحدها | سود یا زیان سرمایهگذاری با توجه به قیمت خرید، فروش و هزینه معاملات مشخص میشود. |
در نتیجه، نمیتوان یک درصد مشخص را بهعنوان سود ماهانه تمام صندوقهای طلا معرفی کرد. عملکرد هر صندوق باید در یک دوره زمانی مشخص و براساس دادههای همان دوره بررسی شود.
اگر قصد مقایسه عملکرد صندوقهای مختلف را دارید، در مقاله بهترین صندوق طلا میتوانید بازدهی و معیارهای انتخاب صندوقهای طلا را بررسی کنید.
محاسبه آنلاین سود صندوق طلا
برای محاسبه آنلاین سود صندوق طلا میتوانید از ابزارهای محاسبه بازده استفاده کنید. این ابزارها به شما کمک میکنند تا تغییر ارزش سرمایهگذاری را در یک بازه زمانی مشخص بررسی کنید.
برای مثال، با مراجعه به ماشینحساب صندوق طلای کهربا کاریزما میتوانید مبلغ سرمایهگذاری و دوره زمانی موردنظر خود را انتخاب کنید و ببینید اگر در آن بازه در صندوق کهربا سرمایهگذاری کرده بودید، ارزش سرمایه شما چقدر تغییر میکرد.
توجه داشته باشید که نتایج این ماشینحساب براساس عملکرد گذشته صندوق محاسبه میشوند و تضمینی برای سود آینده نیستند. همچنین بازده واقعی سرمایهگذاری ممکن است به دلیل تفاوت قیمت خرید و فروش واحدها و هزینههای معاملاتی با نتیجه نمایشدادهشده متفاوت باشد.
محاسبه سود صندوقهای طلا چگونه است؟
برای محاسبه سود صندوق طلا، ابتدا باید مشخص کنید چند واحد صندوق خریداری کردهاید، قیمت خرید هر واحد چقدر بوده و در زمان فروش چه مبلغی بابت هر واحد دریافت کردهاید.
بهطور کلی، محاسبه سود صندوق طلا شامل این مراحل است:
- محاسبه ارزش خرید واحدهای صندوق براساس تعداد واحد و قیمت خرید.
- محاسبه ارزش فروش همان تعداد واحد براساس قیمت فروش.
- کسر کارمزدهای خرید و فروش از نتیجه معامله.
- تقسیم سود یا زیان خالص بر کل هزینه خرید برای به دست آوردن درصد بازده.
در این روش، قیمت واقعی اجرای سفارش اهمیت دارد. برای مثال، اگر قیمت پایانی صندوق در یک روز مشخص ۱۰ هزار تومان باشد، الزاماً به این معنا نیست که سفارش شما نیز دقیقاً با همین قیمت انجام شده است.
نکته دیگر این است که اگر در چند مرحله و با قیمتهای مختلف صندوق خریدهاید، برای محاسبه سود کل سرمایهگذاری باید تمام خریدها و هزینههای مربوط به آنها را در نظر بگیرید.
فرمول محاسبه سود صندوق طلا
برای محاسبه سود صندوق طلا، میتوان از فرمول زیر استفاده کرد:
سود یا زیان خالص = مبلغ خالص فروش − کل هزینه خرید
در این فرمول:
- کل هزینه خرید = (تعداد واحد × قیمت خرید هر واحد) + کارمزد خرید
- مبلغ خالص فروش = (تعداد واحد × قیمت فروش هر واحد) − کارمزد فروش
برای محاسبه درصد سود یا زیان نیز از رابطه زیر استفاده میکنیم:
درصد بازده خالص = (سود یا زیان خالص ÷ کل هزینه خرید) × ۱۰۰
اگر صرفاً بخواهیم درصد تغییر قیمت هر واحد را بدون درنظرگرفتن کارمزد محاسبه کنیم، فرمول سادهتر خواهد بود:
درصد تغییر قیمت = [(قیمت فروش − قیمت خرید) ÷ قیمت خرید] × ۱۰۰
در محاسبات فوق باید تمام قیمتها با واحد پولی یکسان، مثلاً تومان، ثبت شوند. همچنین این فرمول برای حالتی است که سرمایهگذار در طول دوره واحد جدیدی نخریده و سود نقدی جداگانهای دریافت نکرده باشد.
مثال از محاسبه سود صندوق طلا با عدد
فرض کنید فردی قصد دارد بازده سرمایهگذاری خود در یک صندوق طلا را محاسبه کند.
مثال آموزشی:
- تعداد واحدهای خریداریشده: ۱۰۰۰ واحد
- قیمت خرید هر واحد: ۱۰ هزار تومان
- قیمت فروش هر واحد: ۱۲ هزار تومان
- کارمزد فرضی خرید: ۱۰ هزار تومان
- کارمزد فرضی فروش: ۱۰ هزار تومان
ابتدا ارزش خرید واحدها را محاسبه میکنیم:
۱۰۰۰ × ۱۰٬۰۰۰ = ۱۰٬۰۰۰٬۰۰۰ تومان
با احتساب کارمزد خرید، کل هزینه سرمایهگذاری برابر است با:
۱۰٬۰۰۰٬۰۰۰ + ۱۰٬۰۰۰ = ۱۰٬۰۱۰٬۰۰۰ تومان
حالا ارزش فروش واحدها را به دست میآوریم:
۱۰۰۰ × ۱۲٬۰۰۰ = ۱۲٬۰۰۰٬۰۰۰ تومان
پس از کسر کارمزد فروش، مبلغ دریافتی برابر خواهد بود با:
۱۲٬۰۰۰٬۰۰۰ − ۱۰٬۰۰۰ = ۱۱٬۹۹۰٬۰۰۰ تومان
بنابراین سود خالص سرمایهگذاری عبارت است از:
۱۱٬۹۹۰٬۰۰۰ − ۱۰٬۰۱۰٬۰۰۰ = ۱٬۹۸۰٬۰۰۰ تومان
برای محاسبه درصد بازده خالص نیز داریم:
(۱٬۹۸۰٬۰۰۰ ÷ ۱۰٬۰۱۰٬۰۰۰) × ۱۰۰ ≈ ۱۹٫۷۸٪
در این مثال، قیمت واحدهای صندوق ۲۰ درصد رشد کرده است؛ اما بازده خالص سرمایهگذار پس از کسر کارمزدهای فرضی، حدود ۱۹٫۷۸ درصد بوده است.
نکته: تمامی اعداد این مثال فرضی هستند و کارمزدهای استفادهشده، نرخ رسمی معاملات صندوقهای طلا را نشان نمیدهند.
نقش NAV در سود صندوق طلا
یکی از مهمترین معیارها برای بررسی ارزش صندوقهای طلا، NAV یا ارزش خالص داراییهای صندوق است.
NAV از کسر بدهیهای صندوق از ارزش روز داراییهای آن به دست میآید. با تقسیم این مبلغ بر تعداد واحدهای صندوق، ارزش خالص دارایی بهازای هر واحد محاسبه میشود.
ناو (NAV) هر واحد = (ارزش روز کل داراییها − بدهیهای صندوق) ÷ تعداد واحدها
برای مثال، فرض کنید ارزش خالص کل داراییهای یک صندوق ۵۰۰ میلیارد تومان و تعداد واحدهای آن ۵۰ میلیون واحد باشد. در این حالت، NAV هر واحد برابر با ۱۰ هزار تومان است.
بااینحال، در صندوقهای قابل معامله، قیمت واحدها در بازار براساس عرضه و تقاضا تعیین میشود و ممکن است با NAV تفاوت داشته باشد.
این تفاوت از آن جهت اهمیت دارد که سود واقعی سرمایهگذار به قیمت خرید و فروش واحدهایش بستگی دارد؛ نه صرفاً به میزان تغییر NAV صندوق.
به بیان ساده، ممکن است NAV یک صندوق افزایش پیدا کند، اما سرمایهگذاری که واحدهای آن را در قیمتی بالاتر از NAV خریداری کرده است، بازده متفاوتی به دست آورد.
برای بررسی یک نمونه واقعی، میتوانید قیمت معاملاتی، NAV و مشخصات صندوق طلا کاریزما، یعنی صندوق کهربا، را مشاهده کنید.
حباب صندوق طلا چه اثری روی سود دارد؟
حباب صندوق طلا به فاصله قیمت معاملاتی واحدهای صندوق با ارزش خالص داراییهای آن گفته میشود.
اگر قیمت معامله یک واحد بالاتر از NAV باشد، صندوق دارای حباب مثبت است. در مقابل، اگر قیمت بازار پایینتر از NAV قرار بگیرد، حباب منفی یا فاصله منفی با NAV ایجاد میشود.
فرمول محاسبه حباب صندوق طلا به این صورت است:
درصد حباب = [(قیمت بازار − NAV هر واحد) ÷ NAV هر واحد] × ۱۰۰
برای مثال، فرض کنید NAV هر واحد یک صندوق ۱۰ هزار تومان باشد، اما قیمت آن در بازار ۱۰ هزار و ۵۰۰ تومان معامله شود.
در این شرایط، حباب صندوق برابر است با:
(۵۰۰ ÷ ۱۰٬۰۰۰) × ۱۰۰ = ۵٪
یعنی قیمت بازار ۵ درصد بالاتر از ارزش خالص دارایی هر واحد قرار دارد.
حالا فرض کنید NAV صندوق در دوره بعدی ۱۰ درصد رشد کند و به ۱۱ هزار تومان برسد، اما حباب مثبت صندوق از بین برود و قیمت بازار نیز به ۱۱ هزار تومان برسد.
سرمایهگذاری که هر واحد را با قیمت ۱۰ هزار و ۵۰۰ تومان خریده است، در این شرایط بهجای بازده ۱۰ درصدی NAV، تنها حدود ۴٫۷۶ درصد رشد قیمت را تجربه میکند.
این مثال نشان میدهد که افزایش ارزش داراییهای صندوق الزاماً به معنای کسب همان درصد بازده برای تمام سرمایهگذاران نیست.
بنابراین هنگام خرید صندوق طلا بهتر است علاوه بر روند NAV، فاصله قیمت معاملاتی با NAV نیز بررسی شود. برای سنجش دقیق این فاصله باید قیمت بازار و NAV مربوط به زمانهای قابلمقایسه و با واحد پولی یکسان انتخاب شوند.
سود سالانه طلا چقدر است؟
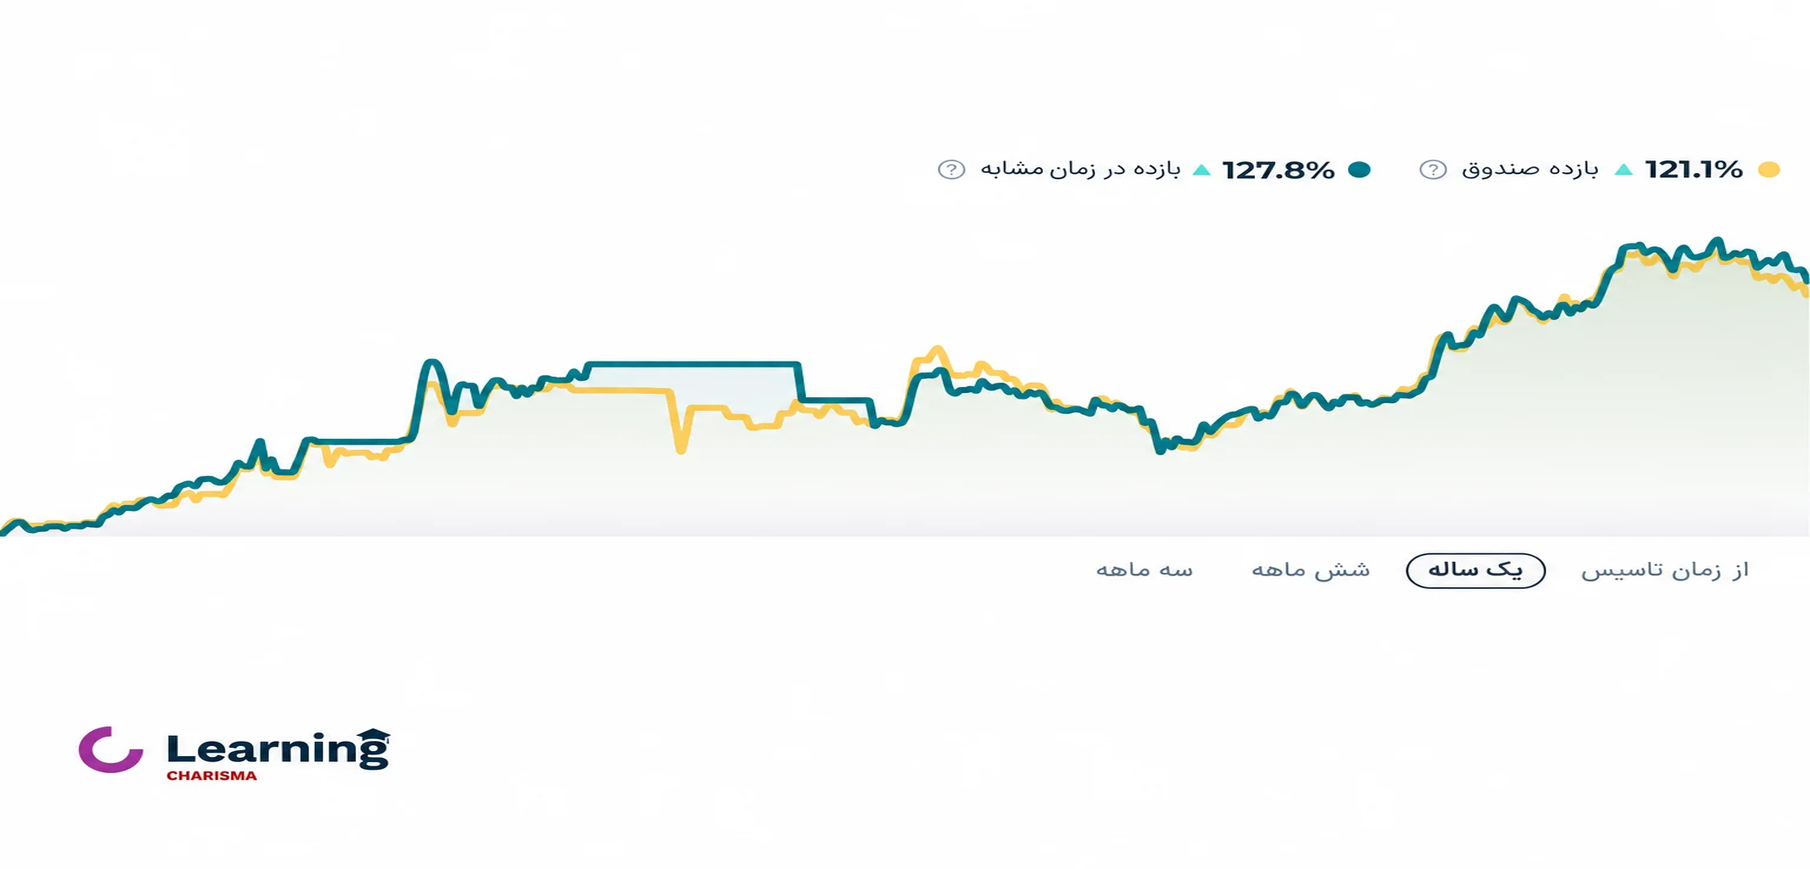
سود سالانه صندوقهای طلا ثابت نیست و به عملکرد بازار در یک دوره ۱۲ماهه بستگی دارد. برای مثال، براساس اطلاعات منتشرشده در صفحه کهربای کاریزما، تا ۲۰ آبان ۱۴۰۵، بازده یکساله صندوق طلای کهربا کاریزما حدود ۱۲۱ درصد بوده است.
بازده صندوقهای طلا ممکن است در سالهای مختلف متفاوت و حتی منفی باشد. همچنین سود واقعی هر سرمایهگذار به قیمت خرید و فروش واحدها و هزینههای معاملاتی بستگی دارد.
برای بررسی بازده سالانه صندوقهای طلا باید به بازه زمانی، تاریخ محاسبه، مبنای بازده و منبع اطلاعات توجه کرد. این اطلاعات را میتوان از سامانه فیپیران و گزارشهای رسمی صندوقها بررسی کرد.
چه عواملی روی بازدهی و سوددهی صندوق طلا تأثیر میگذارند؟
بازده صندوقهای طلا تنها به رشد قیمت یک گرم طلا وابسته نیست. قیمت داراییهای موجود در سبد صندوق، شرایط اقتصادی و نحوه مدیریت داراییها میتوانند باعث شوند صندوقهای مختلف در یک دوره عملکرد یکسانی نداشته باشند.
چرا بازدهی صندوقهای طلا با هم فرق دارد؟
اگرچه صندوقهای سرمایهگذاری طلا عموماً تحت تأثیر روند بازار طلا قرار دارند، ترکیب دارایی و شرایط معاملاتی آنها یکسان نیست.
برای مثال، ممکن است بخش بیشتری از دارایی یک صندوق به گواهی سپرده شمش طلا اختصاص داشته باشد، درحالیکه صندوق دیگر سهم بیشتری از گواهی سپرده سکه طلا در اختیار داشته باشد.
به دلیل تفاوت رفتار قیمتی شمش و سکه، این دو صندوق ممکن است در یک دوره مشخص بازده متفاوتی ثبت کنند. میزان حباب، نقدشوندگی، هزینههای صندوق و عملکرد مدیریت نیز در این تفاوت نقش دارند.
۱. قیمت جهانی اونس طلا
قیمت جهانی طلا یکی از عوامل اصلی مؤثر بر ارزش داراییهای صندوقهای طلاست. افزایش اونس جهانی، در صورت ثابتبودن سایر عوامل، میتواند به رشد ارزش داراییهای طلایی صندوق کمک کند.
در مقابل، کاهش قیمت جهانی طلا ممکن است ارزش گواهیهای مبتنی بر طلا و در نتیجه NAV صندوق را کاهش دهد.
البته تغییر قیمت جهانی طلا لزوماً به همان نسبت در قیمت صندوقهای طلای ایرانی منعکس نمیشود؛ زیرا نرخ ارز و شرایط بازار داخلی نیز اهمیت دارند.
۲. نرخ ارز
قیمت طلا در ایران از تغییرات نرخ ارز نیز تأثیر میپذیرد. افزایش نرخ دلار میتواند حتی در شرایط ثبات اونس جهانی، به افزایش قیمت ریالی طلا منجر شود.
از سوی دیگر، کاهش نرخ ارز ممکن است اثر رشد قیمت جهانی طلا را تا حدی خنثی کند. به همین دلیل، برای تحلیل بازده صندوقهای طلا باید روند اونس جهانی و نرخ ارز را در کنار یکدیگر بررسی کرد.
۳. عرضه و تقاضا
عرضه و تقاضا هم در بازار داراییهای پایه صندوق و هم در معاملات واحدهای آن اثرگذار است.
افزایش تقاضا برای سکه یا شمش میتواند قیمت این داراییها را تحت تأثیر قرار دهد. همچنین افزایش تقاضا برای واحدهای صندوق ممکن است قیمت معاملاتی آن را بالاتر از NAV ببرد.
در مقابل، فشار فروش میتواند باعث کاهش قیمت واحدها و ایجاد فاصله منفی با ارزش خالص داراییهای صندوق شود.
۴. وضعیت اقتصادی
عواملی مانند تورم، انتظارات تورمی، تغییرات سیاستهای اقتصادی و شرایط سیاسی میتوانند بر رفتار سرمایهگذاران بازار طلا اثر بگذارند.
برای مثال، افزایش نااطمینانی اقتصادی ممکن است تقاضا برای طلا را تقویت کند. بااینحال، واکنش بازار به این شرایط همیشه یکسان یا قابل پیشبینی نیست و ممکن است در کوتاهمدت نوسانات قابلتوجهی ایجاد شود.
۵. عملکرد مدیریت صندوق
مدیریت صندوق نیز بر میزان بازدهی آن اثر دارد. تصمیمگیری درباره نسبت داراییهای مبتنی بر شمش و سکه، مدیریت وجه نقد، رعایت محدودیتهای سرمایهگذاری و کنترل هزینهها از وظایف مدیریت صندوق است.
علاوه بر این، نقدشوندگی واحدها و عملکرد بازارگردان میتواند بر فاصله قیمت معامله با NAV اثر بگذارد.
در مجموع، برای بررسی دلایل تفاوت بازده صندوقهای طلا باید چند عامل را همزمان در نظر گرفت؛ نه اینکه صرفاً درصد رشد قیمت یک صندوق ملاک مقایسه قرار گیرد.
سود صندوق طلا بیشتر است یا خرید طلای فیزیکی؟
نمیتوان بهطور قطعی گفت سود صندوق طلا همیشه بیشتر از طلای فیزیکی است یا برعکس. بازده هر دو روش به تغییرات قیمت طلا وابسته است، اما نوع دارایی، هزینههای خرید و فروش، میزان حباب و شرایط معامله صندوق طلا با طلای فیزیکی متفاوت است و این مسئله میتواند نتیجه نهایی را تغییر دهد.
برای مثال، سرمایهگذاری در سکه طلا با خرید واحدهای یک صندوق مبتنی بر شمش و سکه کاملاً یکسان نیست. حباب سکه در بازار فیزیکی ممکن است تغییر کند و در صندوق نیز فاصله قیمت معاملاتی با NAV بر بازده سرمایهگذار اثر بگذارد.
جدول زیر مهمترین تفاوتهای این دو روش را نشان میدهد:
| تفاوت سود صندوق طلا و طلای فیزیکی | ||
| معیار | صندوق طلا | طلای فیزیکی |
| منبع اصلی بازده | تغییر ارزش داراییها و قیمت واحد صندوق | تغییر قیمت طلای خریداریشده |
| نگهداری فیزیکی | نیاز ندارد | نیاز دارد |
| ریسک سرقت و مفقودی | فاقد ریسک نگهداری مستقیم طلای فیزیکی | وجود دارد |
| هزینه معامله | کارمزد خرید و فروش و هزینههای منعکسشده در ارزش صندوق | اختلاف قیمت خرید و فروش و هزینههای وابسته به نوع طلا |
| حباب | امکان فاصله قیمت بازار با NAV | امکان وجود حباب، بهویژه در سکه |
| خرید و فروش | در ساعات معاملاتی مربوط به صندوق | از طریق بازار فیزیکی و فروشندگان |
| شفافیت قیمت | قیمت معاملاتی و NAV قابل مشاهده است | به نوع طلا و بازار خرید و فروش بستگی دارد |
فرض کنید در یک بازه زمانی یکسان، قیمت طلای خام ۲۰ درصد رشد کرده باشد. این رشد به معنای بازده خالص ۲۰ درصدی برای تمام روشهای سرمایهگذاری در طلا نیست.
خریدار سکه ممکن است به دلیل کاهش حباب سکه، بازده کمتری به دست آورد. از طرف دیگر، بازده خریدار صندوق نیز میتواند تحت تأثیر تغییر حباب صندوق و هزینه معاملات قرار بگیرد.
بنابراین برای مقایسه دقیق سود صندوق طلا و طلای فیزیکی باید بازده هر دو روش در یک بازه زمانی یکسان و پس از درنظرگرفتن هزینههای خرید و فروش محاسبه شود.
یکی از مزیتهای عملی صندوق طلا این است که سرمایهگذار نیازی به خرید و نگهداری مستقیم سکه یا شمش ندارد. در مقابل، طلای فیزیکی امکان نگهداری مستقیم دارایی را فراهم میکند، اما هزینهها و ریسکهای مخصوص خود را دارد.
در کدام بازه زمانی میتوان از صندوق طلا سود کسب کرد؟
برای کسب بازده از صندوق طلا، دوره زمانی مشخص و تضمینشدهای وجود ندارد. ممکن است قیمت واحدهای صندوق در چند روز افزایش یابد و سرمایهگذار با فروش آنها سود کند؛ اما احتمال کاهش قیمت و زیان در همین بازه نیز وجود دارد.
در دورههای کوتاهمدت، نوسانات نرخ ارز، اونس جهانی، حباب صندوق و عرضه و تقاضا میتوانند اثر بیشتری بر نتیجه معاملات داشته باشند.
در دورههای طولانیتر، بازده سرمایهگذاری بیشتر تحت تأثیر روند تجمعی قیمت طلا و تغییرات ارزش داراییهای صندوق قرار میگیرد؛ بااینحال، نگهداری بلندمدت بهتنهایی به معنای تضمین سود نیست.
هنگام تعیین افق سرمایهگذاری بهتر است به این موارد توجه شود:
- نیاز به نقدینگی: آیا ممکن است در آینده نزدیک به پول سرمایهگذاریشده نیاز داشته باشید؟
- تحمل نوسان: آیا توانایی پذیرش کاهش موقت یا طولانیمدت ارزش سرمایه را دارید؟
- هزینه معاملات: آیا بازده مورد انتظار میتواند هزینه خرید و فروش را جبران کند؟
- شرایط بازار: آیا قیمت واحدهای صندوق فاصله قابلتوجهی با NAV دارد؟
برای مثال، اگر در یک دوره کوتاه قیمت صندوق ۳ درصد رشد کند، اما سرمایهگذار به دلیل ورود در قیمت نامناسب یا هزینه معاملات بازده کمتری دریافت کند، صرف افزایش قیمت طلا به معنای کسب همان مقدار سود نخواهد بود.
همچنین نگهداری صندوق برای مدت طولانی، ریسک کاهش قیمت طلا را از بین نمیبرد. به همین دلیل، انتخاب زمان ورود و خروج باید متناسب با هدف و شرایط سرمایهگذار باشد.
در مقاله بهترین زمان خرید صندوق طلا میتوانید با معیارهای بررسی شرایط بازار هنگام سرمایهگذاری آشنا شوید.
آیا سود صندوق طلا تضمین شده است؟
خیر؛ سود صندوق طلا تضمینشده نیست. قیمت واحدهای صندوق ممکن است افزایش یا کاهش پیدا کند و بازده مثبت گذشته نیز تضمینی برای کسب همان میزان سود در آینده نیست.
تغییرات اونس جهانی، نرخ ارز، قیمت شمش و سکه، ترکیب داراییهای صندوق و شرایط عرضه و تقاضا همگی میتوانند بر بازده سرمایهگذاری تأثیر بگذارند.
از سوی دیگر، اگر فردی واحدهای صندوق را در زمانی بخرد که قیمت بازار فاصله زیادی بالاتر از NAV دارد، کاهش این فاصله میتواند بخشی از بازده او را از بین ببرد؛ حتی اگر ارزش داراییهای صندوق افزایش پیدا کند.
بنابراین هنگام ارزیابی سود صندوق طلا، صرفاً نباید به بازده بالای یک ماه یا یک سال گذشته توجه کرد. بررسی NAV، حباب، نقدشوندگی، هزینه معاملات و افق زمانی سرمایهگذاری نیز اهمیت دارد.
در نهایت؛ سود صندوق طلا چقدر است؟
سود صندوق طلا عدد ثابتی ندارد و به تغییر ارزش واحدهای سرمایهگذاری در یک بازه زمانی مشخص بستگی دارد. برخلاف سپردههای بانکی، نباید از صندوق طلا انتظار دریافت سود نقدی ثابت ماهانه یا سالانه داشت.
برای محاسبه سود واقعی این صندوقها لازم است قیمت خرید و فروش، تعداد واحدها و هزینه معاملات را در نظر بگیریم. همچنین بررسی NAV و حباب کمک میکند تفاوت میان عملکرد داراییهای صندوق و بازده سرمایهگذار را بهتر درک کنیم.
اگر قصد سرمایهگذاری در طلا را دارید و نمیخواهید درگیر نگهداری فیزیکی آن شوید، صندوق طلای کهربا کاریزما یکی از گزینههای قابل بررسی است. پیش از خرید، بهتر است اطلاعات بهروز صندوق، شرایط معاملاتی و ریسکهای سرمایهگذاری آن را بررسی کنید و تصمیم خود را صرفاً براساس بازده گذشته نگیرید.
سوالات متداول
هر واحد صندوق طلا معادل مقدار ثابت و مشخصی از طلای فیزیکی نیست. واحدهای صندوق میتوانند شامل گواهی سپرده کالایی طلا و سایر داراییهای مجاز باشند؛ بنابراین نمیتوان بدون بررسی ترکیب داراییهای صندوق و ارزش روز آنها، هر واحد را برابر با مقدار مشخصی گرم طلا در نظر گرفت.
صندوقهای طلا در سازوکار متداول خود سود نقدی دورهای میان دارندگان واحدهای قابل معامله تقسیم نمیکند. بازده سرمایهگذار عمدتاً از تغییر قیمت واحدهای صندوق به دست میآید. برگزاری مجمع صندوق نیز لزوماً به معنای پرداخت سود نقدی نیست.
صندوقهای طلای متداول معمولاً سود نقدی مشخصی بهصورت ماهانه واریز نمیکنند. منظور از بازده ماهانه این صندوقها، درصد تغییر ارزش واحدهای آنها در یک ماه است که میتواند مثبت یا منفی باشد.
سود معمولاً به مبلغ ریالی یا تومانی حاصل از سرمایهگذاری اشاره دارد، درحالیکه بازدهی میزان سود یا زیان را نسبت به سرمایه اولیه و معمولاً بهصورت درصد نشان میدهد. برای مثال، کسب ۲ میلیون تومان سود خالص از سرمایهگذاری ۱۰ میلیون تومانی به معنای بازده خالص ۲۰ درصدی است.
بله، سود حاصل از سرمایهگذاری در صندوقهای طلای بورسی و نقلوانتقال واحدهای آنها طبق قوانین مالیاتی ایران معاف از مالیات است. همچنین براساس تبصره ۷ ماده ۴۶ قانون مالیاتهای مستقیم، معاملات صندوقهای کالایی مشمول مالیات بر عایدی سرمایه نیستند. بااینحال، خریدوفروش واحدهای صندوق طلا همچنان شامل کارمزد معاملاتی میشود.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.






12 دیدگاه برای این مطلب
از نظر سودهی صندوق طلا و طلای فیزیکی در زمان مشخص با سرمایه گذاری یکسان کدام سود بیشتری میدهد
سلام وقتتون بخیر
ببینید دقیق نمیشه گفت، اما خب طلای فیزیکی بهخصوص طلای زیوری اجرت، کارمزد و مالیات داره. در حالیکه صندوق طلا معاف از مالیات هست و کارمزد خرید و فروشش بسیار پایین هست و خب اینها در سود شما میتونه تاثیرگذار باشه. برای اطلاعات بیشتر میتونید صفحه صندوق طلا رو مشاهده کنین.
موفق باشین
سلام صندوق کهربا سودش متغییر است
سلام و وقت بخیر 🌷
بله، سود صندوق کهربا متغیر است چون ارزش واحدهای آن بر اساس قیمت طلا در بازار تغییر میکند؛ یعنی وقتی قیمت طلای جهانی بالا برود ارزش واحدهای صندوق هم افزایش مییابد و وقتی قیمت طلا پایین بیاید ارزش واحدها ممکن است کاهش یابد.
ممنون از اینکه پیام گذاشتید، اگر سوال دیگری دارید خوشحال میشویم در خدمتتون باشیم 🌱
سلام صندوق کهربا دقیقا سالیانه چقدر سود ثابت میدهد
سلام و وقت بخیر 🌷
در مورد سود سالانه صندوق کهربا باید بگم که عدد ثابتی برای همه سالها اعلام نمیشود چون بازده این صندوق بر اساس نوسان قیمت طلا در بازار و تغییر ارزش واحدها تغییر میکند و سود ثابت تضمینشده ندارد.
مثلاً در سال اخیر بازده یکساله صندوق کهربا بیش از 180٪ نیز بوده، اما این رقم بسته به دوره زمانی، شرایط قیمت طلا و دلار متفاوت است و نمیتوان یک درصد ثابت سالانه برای همه مواقع تعیین کرد.
ممنون از اینکه پیام گذاشتید، اگر سوال دیگری دارید خوشحال میشویم در خدمتتون باشیم 🌱
سلام صندوق کهربا دقیقا سالیانه چقدر سود ثابت میدهد
سلام و وقت بخیر 🌷
در مورد سود سالانه صندوق کهربا باید بگم که عدد ثابتی برای همه سالها اعلام نمیشود چون بازده این صندوق بر اساس نوسان قیمت طلا در بازار و تغییر ارزش واحدها تغییر میکند و سود ثابت تضمینشده ندارد.
مثلاً در سال اخیر بازده یکساله صندوق کهربا بیش از 180٪ نیز بوده، اما این رقم بسته به دوره زمانی، شرایط قیمت طلا و دلار متفاوت است و نمیتوان یک درصد ثابت سالانه برای همه مواقع تعیین کرد.
ممنون از اینکه پیام گذاشتید، اگر سوال دیگری دارید خوشحال میشویم در خدمتتون باشیم 🌱
سود تلا برای حرفای چقدر است
خوب
با تمام احترامی که برای کاریزما و کارکنان محترمتان دارم ، اما صندوق کهربا آنچنان هم بهترین نیست. من در یک روز و در یک لحظه و با یک قیمت و بصورت مساوی در دو صندوق طلا (کهربای کاریزما و صندوق کارگزاری دیگر) سرمایهگذاری کردم .
از ابتدا تا امروز ، آن صندوق دیگر سه برابر سود صندوق کهربا سود کرده در حالی که تازه امروز در کهربا به قیمت روز اول خرید رسیدم. دلیلش را پرسیدم کارشناسان محترم دلائلی را گفتند که اصلا کارشناسانه و قانع کننده نبود. اگر سود صندوق کهربا مصداق ضربالمثل «یک بام و دو هوا» پیش برود ، معمولا آنجا که هوای بهتری دارد برای سرمایهگذاری مناسبتتر است.
لطفاً بررسی بفرمایید که دلیل این اختلاف در کجاست.
سلام حامد عزیز
خیلی ممنونم از تجربهای که با احترام و دقت با ما به اشتراک گذاشتید 🙏🏻 کاملاً حق دارید اختلاف بازده را دقیق بدانید. اجازه بدهید خیلی خلاصه و شفاف توضیح بدهم چرا گاهی چنین تفاوتی دیده میشود و چرا «کهربا» همچنان انتخاب مطمئنی است.
اختلافی که دیدهاید معمولاً از تفاوت قیمت لحظهای معامله با ارزش واقعی داراییهای صندوق و همچنین زمان خرید و ترکیب داراییها ناشی میشود. مقایسه منصفانه باید بر پایه ارزش واقعی از همان روز خرید باشد، نه فقط قیمت یک لحظه.
«صندوق طلا کهربا» با بازارگردانی فعال، شفافیت روزانه و ردگیری باثباتِ قیمت طلا، از نظر پایداری و شفافیت جزو بهترینهاست. اگر مایلید، زمان خریدتان را بفرمایید تا دقیق و شفاف بررسی کنیم.