وام صندوق ETF چیست؟ نحوه دریافت وام با پشتوانه صندوقهای بورسی

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
آیا برای تأمین نقدینگی حتماً باید سرمایهگذاری خود را بفروشید؟ اگر در صندوقهای بورسی سرمایهگذاری کردهاید، میتوانید بدون فروش واحدهای صندوق، از ارزش دارایی خود برای دریافت وام نقدی یا اعتبار خرید کالا و خدمات استفاده کنید.
دریافت وام با پشتوانه صندوق ETF این امکان را فراهم میکند که با وثیقهگذاری واحدهای صندوقهای واجد شرایط، ضمن حفظ سرمایهگذاری خود، به اعتبار دسترسی داشته باشید. در ادامه، شرایط دریافت وام، سقف تسهیلات و مراحل استفاده از این خدمت را بررسی میکنیم.
وام صندوق ETF چیست و چگونه کار میکند؟
وام صندوق ETF نوعی تسهیلات با پشتوانه دارایی است که در آن، سرمایهگذار بهجای فروش واحدهای صندوق قابل معامله در بورس، از آنها بهعنوان وثیقه برای دریافت اعتبار یا وام استفاده میکند.
در روش دریافت وام با وثیقه صندوق سرمایهگذاری، مالکیت واحدهای صندوق همچنان در اختیار سرمایهگذار باقی میماند و دارایی او از نوسانات قیمت و تغییرات ارزش صندوق تأثیر میپذیرد. به این ترتیب، سرمایهگذار همچنان از افزایش احتمالی ارزش واحدها و منافع سرمایهگذاری بهرهمند میشود؛ با این تفاوت که تا زمان آزادسازی وثیقه، امکان فروش یا انتقال واحدهای وثیقهشده را ندارد.
سازوکار این روش به این صورت است که ابتدا واحدهای صندوق واجد شرایط بهعنوان وثیقه ثبت میشوند. سپس بر اساس ارزش روز دارایی، نوع صندوق و ضریب اعتبار، مبلغی بهعنوان اعتبار قابل دریافت تعیین میشود. سرمایهگذار میتواند مطابق خدمات ارائهدهنده، از این اعتبار برای خرید یا درخواست وام نقدی استفاده کند.
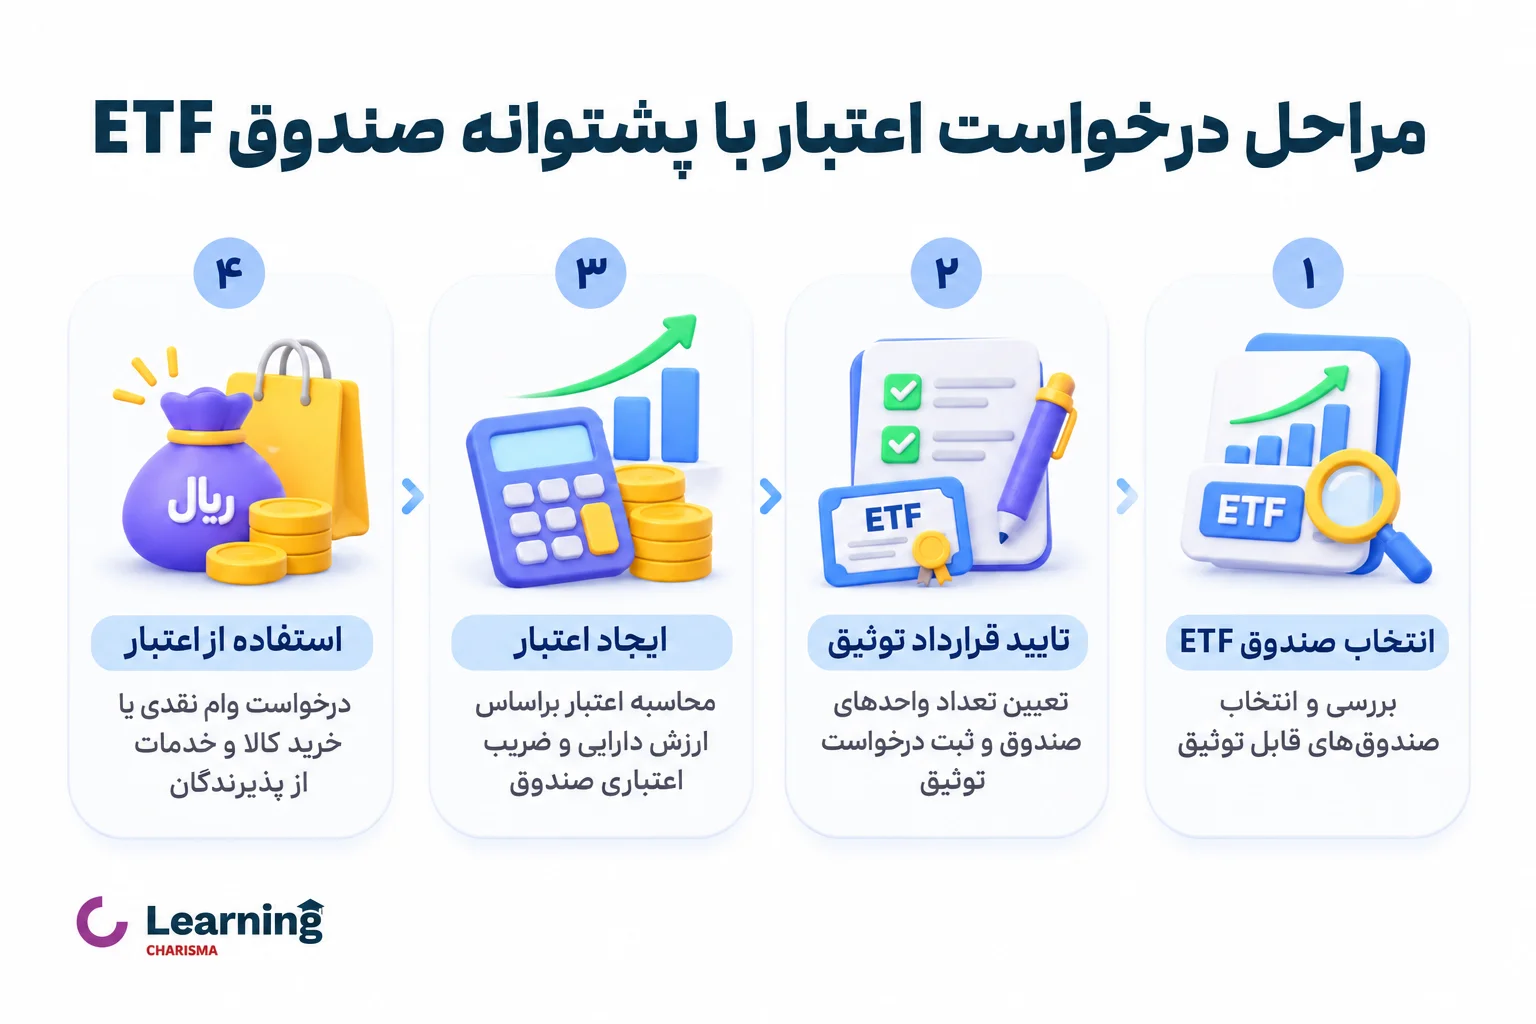
کدام صندوقهای ETF را میتوان برای دریافت وام وثیقه کرد؟
برای دریافت وام با پشتوانه صندوقهای ETF، الزامی نیست که واحدهای صندوق سرمایهگذاری متعلق به یک شرکت خاص باشند. در کاریزما پی، امکان وثیقهگذاری واحدهای صندوقهای قابل معامله متعلق به شرکتهای مختلف فراهم شده است. بنابراین، سرمایهگذارانی که از قبل واحدهای صندوق ETF در اختیار دارند، در صورت پذیرش صندوق موردنظر، میتوانند بدون فروش دارایی یا انتقال سرمایه به صندوقی دیگر، برای دریافت اعتبار اقدام کنند.
در آبان ۱۴۰۵، تعداد ۴۶ صندوق ETF در فهرست صندوقهای قابل توثیق کاریزما پی قرار دارند. این تنوع به سرمایهگذاران اجازه میدهد از واحدهای صندوقهای واجد شرایط خود، حتی اگر متعلق به مجموعهای غیر از کاریزما باشند، بهعنوان پشتوانه دریافت اعتبار استفاده کنند. اگر قصد آشنایی با گزینههای سرمایهگذاری کاریزما را دارید، میتوانید فهرست صندوقهای سرمایهگذاری کاریزما را بررسی کنید.
با پشتوانه صندوق ETF چه نوع وام یا اعتباری میتوان دریافت کرد؟
توثیق واحدهای صندوق سرمایهگذاری لزوماً به معنای دریافت مستقیم وجه نقد نیست. بسته به خدمات ارائهدهنده، اعتبار ایجادشده میتواند برای خرید کالا و خدمات یا دریافت تسهیلات نقدی استفاده شود.
دریافت وام نقدی با وثیقه صندوق ETF
در این روش، دارنده صندوق ETF ابتدا واحدهای واجد شرایط خود را وثیقه میکند و سپس با استفاده از اعتبار ایجادشده، درخواست وام نقدی میدهد.
برای مثال، در کاریزما پی امکان استفاده از اعتبار حاصل از توثیق صندوقهای ETF برای درخواست وام نقدی از مسیر بانکی، از جمله بلوبانک، فراهم شده است. مزیت این روش آن است که سرمایهگذار برای تأمین نقدینگی به فروش دارایی بورسی خود نیاز ندارد.
این روش میتواند فرایند تأمین نقدینگی را برای دارندگان صندوقهای ETF سادهتر کند؛ زیرا واحدهای صندوق بهعنوان وثیقه پذیرفته میشوند و طبق شرایط این خدمت، نیازی به ارائه ضامن، چک یا سفته نیست. بااینحال، دریافت وام نقدی همچنان به بررسی شرایط و تأیید نهایی بانک وابسته است.
دریافت اعتبار خرید و خرید اقساطی با پشتوانه صندوقهای بورسی
کاربرد دیگر توثیق ETF، دریافت اعتبار برای خرید کالا و خدمات است. در این روش، پس از وثیقهگذاری واحدهای صندوق، اعتبار مشخصی در اختیار کاربر قرار میگیرد که میتواند از آن برای خرید از فروشگاههای طرف قرارداد استفاده کند.
تفاوت اصلی این روش با وام نقدی آن است که اعتبار خرید معمولاً در شبکه مشخصی از پذیرندگان قابل استفاده است، درحالیکه وجه وام نقدی پس از پرداخت به حساب بانکی، مطابق شرایط قرارداد در اختیار وامگیرنده قرار میگیرد.
مبلغ وام با پشتوانه صندوق ETF چگونه محاسبه میشود؟
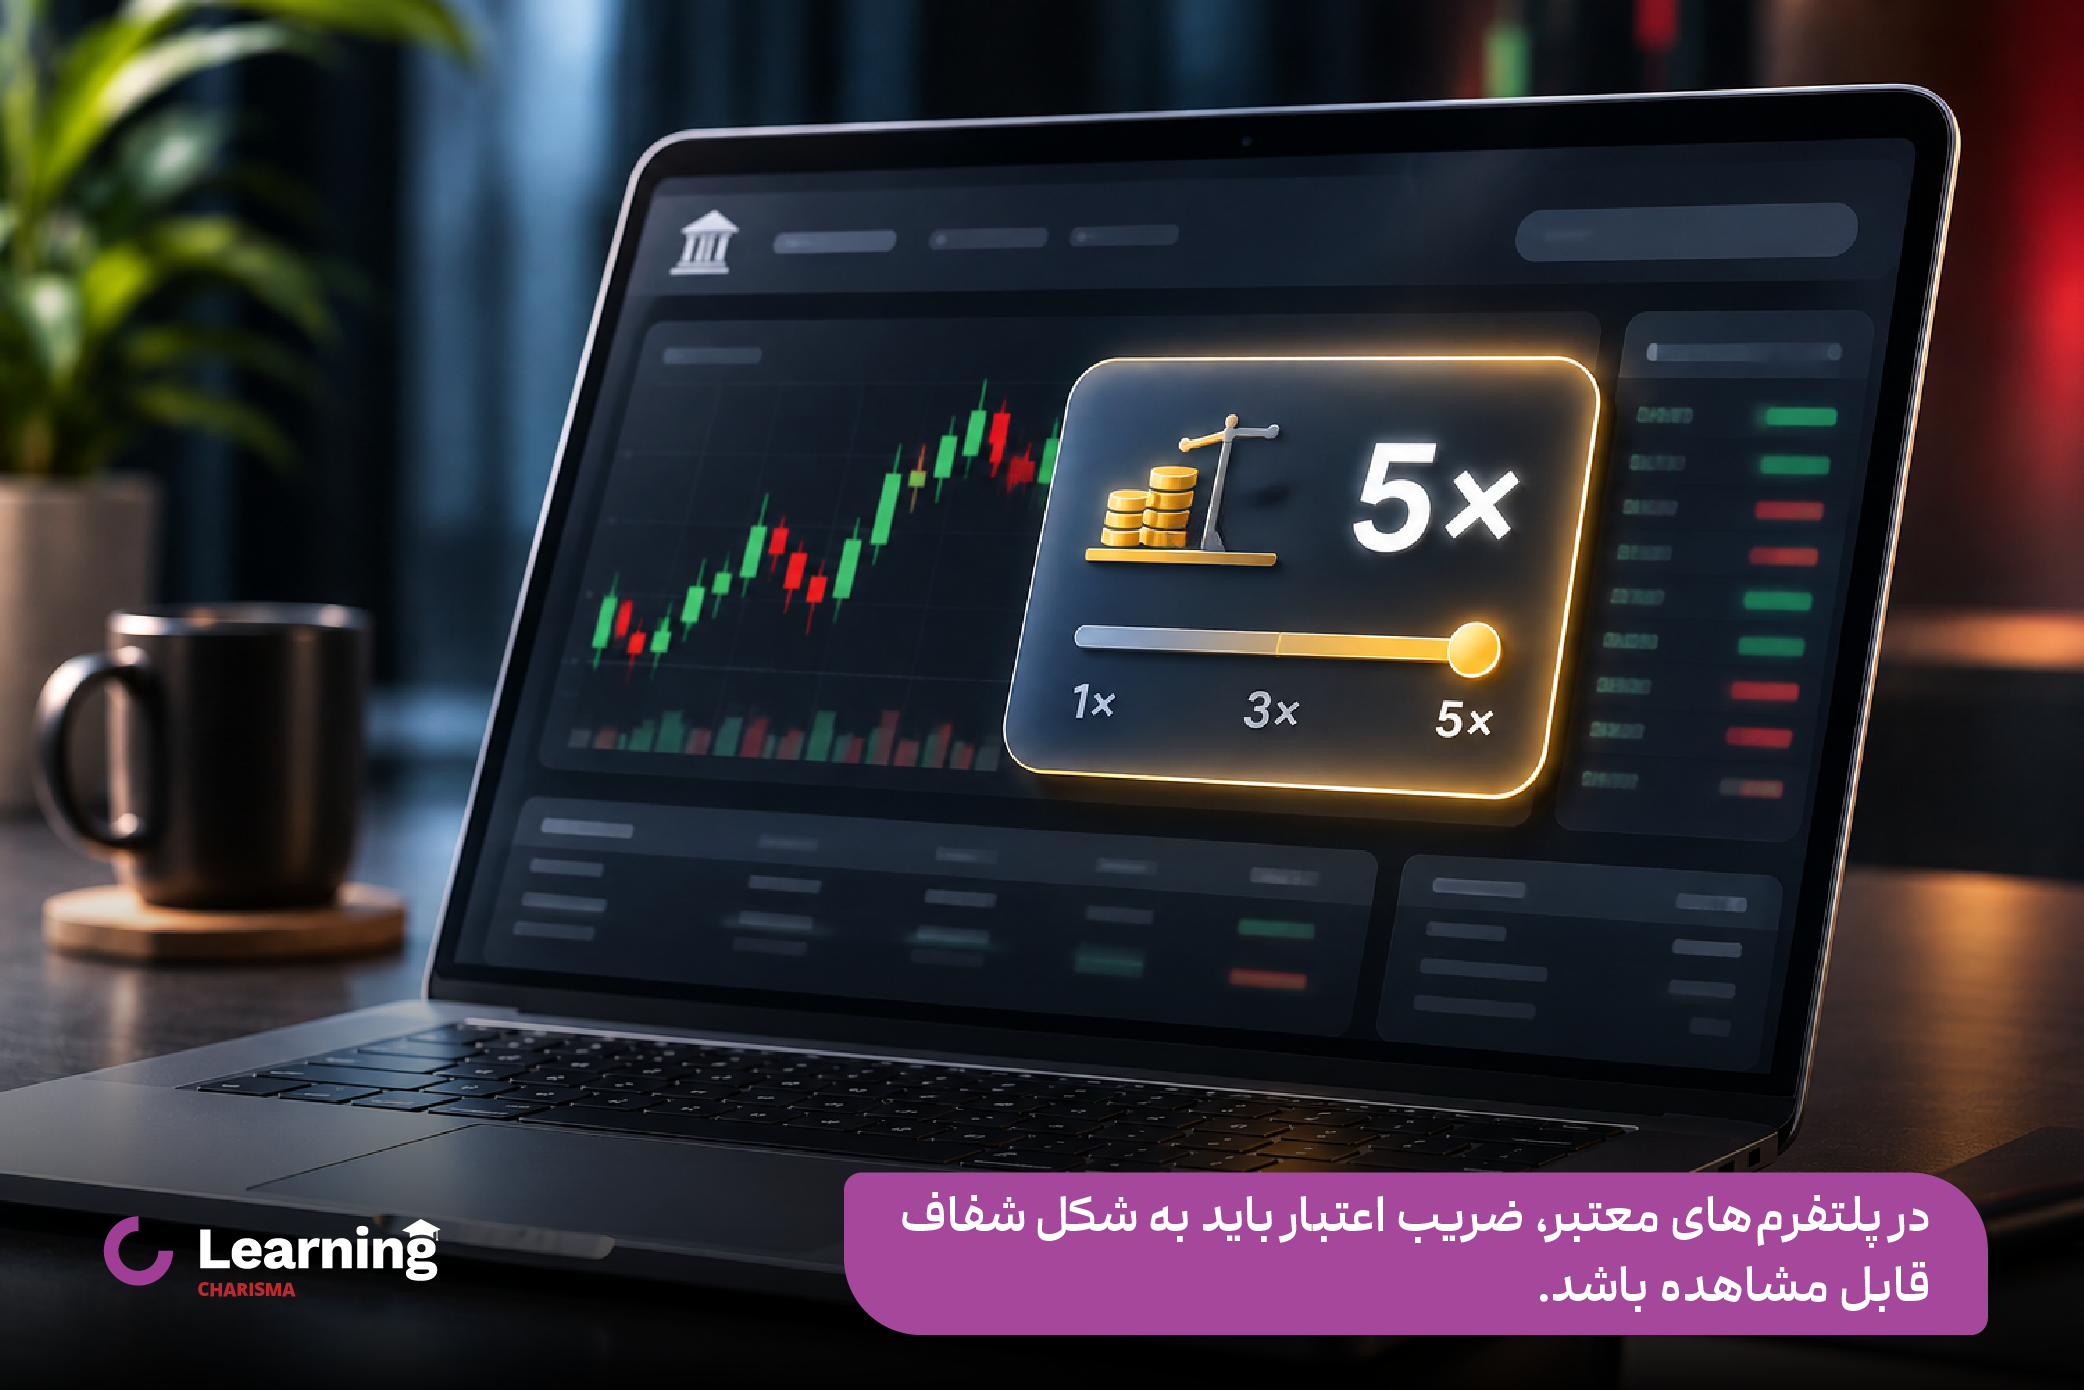
مبلغ وام با پشتوانه صندوق ETF الزاماً برابر با ارزش کل سرمایهگذاری نیست. معمولاً تنها درصد مشخصی از ارزش روز دارایی میتواند به اعتبار قابل دریافت تبدیل شود. این درصد، ضریب تبدیل دارایی به اعتبار است که میزان اعتبار قابل ایجاد براساس ارزش وثیقه را مشخص میکند و فرمول آن به شرح زیر است:
اعتبار قابل دریافت = ارزش روز دارایی × ضریب اعتبار
برای درک بهتر، فرض کنید شخصی ۱۰۰ میلیون تومان واحد صندوق ETF در اختیار دارد و ارائهدهنده اعتبار برای آن صندوق، ضریب فرضی ۶۰ درصد در نظر گرفته است.
در این حالت براساس فرمول، اعتبار محاسبهشده برای این سرمایهگذار ۶۰ میلیون تومان خواهد بود.
در نظر داشته باشید که نسبت ارزش وام به وثیقه در هر دارایی متفاوت است، مثلا ممکن است در برخی صندوقها مثل درآمد ثابتها، تا ۱۰۰ درصد ارزش وثیقه شما بهعنوان اعتبار در نظر گرفته شود، اما برخی دیگر از داراییها، شامل ۶۰ درصد اعتبار شوند.
اگر قیمت صندوق پس از دریافت وام کاهش پیدا کند چه میشود؟
یکی از نکاتی که پیش از توثیق ETF باید در نظر گرفت، احتمال کاهش ارزش دارایی است.
فرض کنید سرمایهگذار در مثال قبل، ۶۰ میلیون تومان تسهیلات دریافت کرده است. اگر ارزش وثیقه او از ۱۰۰ میلیون به ۸۰ میلیون تومان کاهش یابد، نسبت بدهی ۶۰ میلیون تومانی به ارزش جدید وثیقه، از ۶۰ درصد به ۷۵ درصد افزایش پیدا میکند؛ با فرض اینکه هنوز بخشی از اصل بدهی بازپرداخت نشده باشد.
بسته به مفاد قرارداد، کاهش ارزش وثیقه ممکن است نیاز به تأمین وثیقه تکمیلی، کاهش بدهی یا اقدامات دیگری ایجاد کند. بنابراین، پیش از دریافت وام باید شرایط مربوط به افت ارزش دارایی و آزادسازی وثیقه بررسی شود.
شرایط دریافت وام با پشتوانه صندوقهای بورسی چیست؟
در کاریزماپی، با وثیقهگذاری واحدهای صندوق ETF واجد شرایط، میتوانید تا سقف ۳۰۰ میلیون تومان وام نقدی یا اعتبار خرید کالا و خدمات بدون سقف ثابت، متناسب با ارزش وثیقه دریافت کنید. این خدمات بدون نیاز به فروش دارایی، ضامن، چک یا سفته ارائه میشوند و شرایط بازپرداخت آنها به نوع تسهیلات و ضوابط بانک یا پذیرنده بستگی دارد.
| شرایط دریافت وام نقدی و اعتبار خرید با پشتوانه صندوق ETF | ||
| مشخصه | وام نقدی | اعتبار خرید کالا و خدمات |
| نوع خدمت | دریافت تسهیلات نقدی | اعتبار خرید از پذیرندگان |
| سقف اعتبار | براساس شرایط ارائهدهنده تسهیلات، ارزش وثیقه و اعتبارسنجی | متناسب با ارزش وثیقه |
| مدت بازپرداخت | مطابق شرایط بانک یا نهاد ارائهدهنده تسهیلات | مطابق شرایط پذیرنده و قرارداد اعتبار |
| تعداد صندوقهای قابل توثیق | ۴۶ صندوق در آبان ۱۴۰۵ | ۴۶ صندوق در آبان ۱۴۰۵ |
| نوع وثیقه | واحدهای ETF واجد شرایط | واحدهای ETF واجد شرایط |
| نیاز به ضامن، چک یا سفته | ندارد | ندارد، طبق شرایط اعلامشده |
| نیاز به فروش دارایی | ندارد | ندارد |
| نحوه استفاده | واریز وجه نقد پس از تأیید تسهیلات | خرید کالا و خدمات از پذیرندگان |
| تایید نهایی | مطابق ضوابط بانک یا نهاد تأمینکننده | مطابق شرایط استفاده از اعتبار |
سقف وام نقدی و مدت بازپرداخت آن به شرایط ارائهدهنده تسهیلات بستگی دارد. برای مثال، در حال حاضر از طریق کاریزما پی و با همکاری بلوبانک، امکان دریافت وام نقدی تا سقف ۳۰۰ میلیون تومان با بازپرداخت تا ۲۴ ماه فراهم است. این شرایط مختص تسهیلات فعلی بلوبانک بوده و ممکن است در آینده تغییر کند یا برای سایر ارائهدهندگان وام متفاوت باشد.
آموزش ایجاد اعتبار به پشتوانه صندوق ETF از طریق کاریزما پی
در کاریزماپی میتوانید واحدهای صندوق ETF واجد شرایط خود را بدون نیاز به فروش دارایی یا انتقال آن به کارگزاری کاریزما، بهعنوان پشتوانه دریافت اعتبار ثبت کنید. صندوقهای شما میتوانند در همان کارگزاری فعلی باقی بمانند و کافی است نماد صندوق در فهرست داراییهای قابل توثیق کاریزما پی قرار داشته باشد.
تفاوت دو فرایند را در نظر بگیرید: مراحل زیر، مسیر واقعی انتخاب صندوق، ثبت درخواست توثیق، پرداخت کارمزد و دریافت رسید را نشان میدهد. ایجاد اعتبار با دریافت وام نقدی یکسان نیست؛ استفاده از این اعتبار برای دریافت وام، فرایند و تأییدیههای جداگانهای دارد.
مرحله اول؛ ورود به کاریزماپی و انتخاب صندوقهای ETF
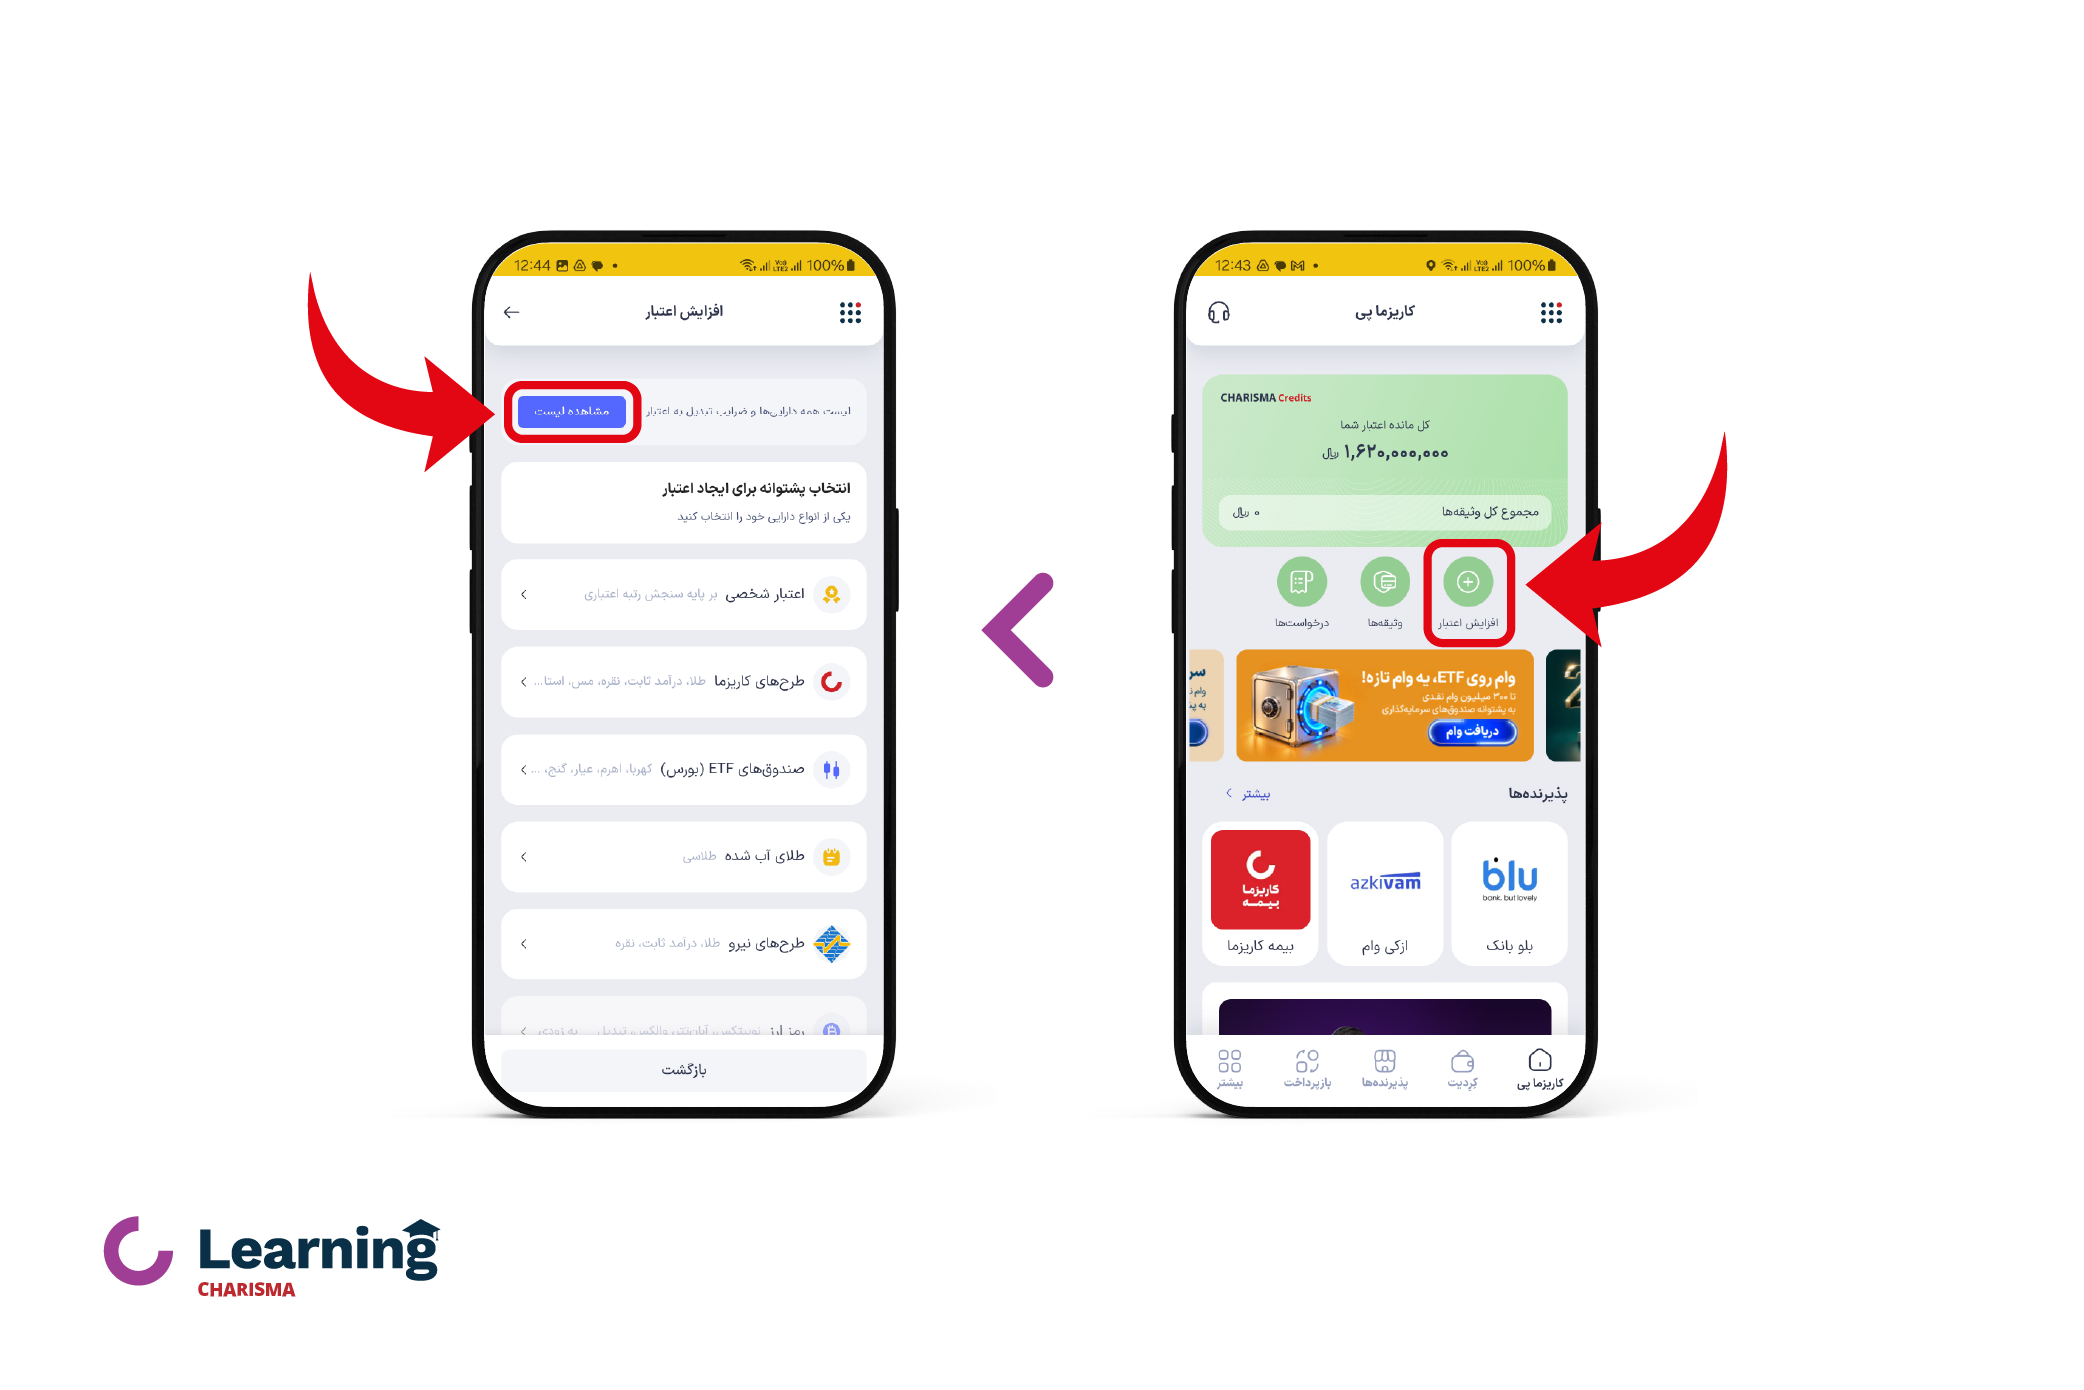
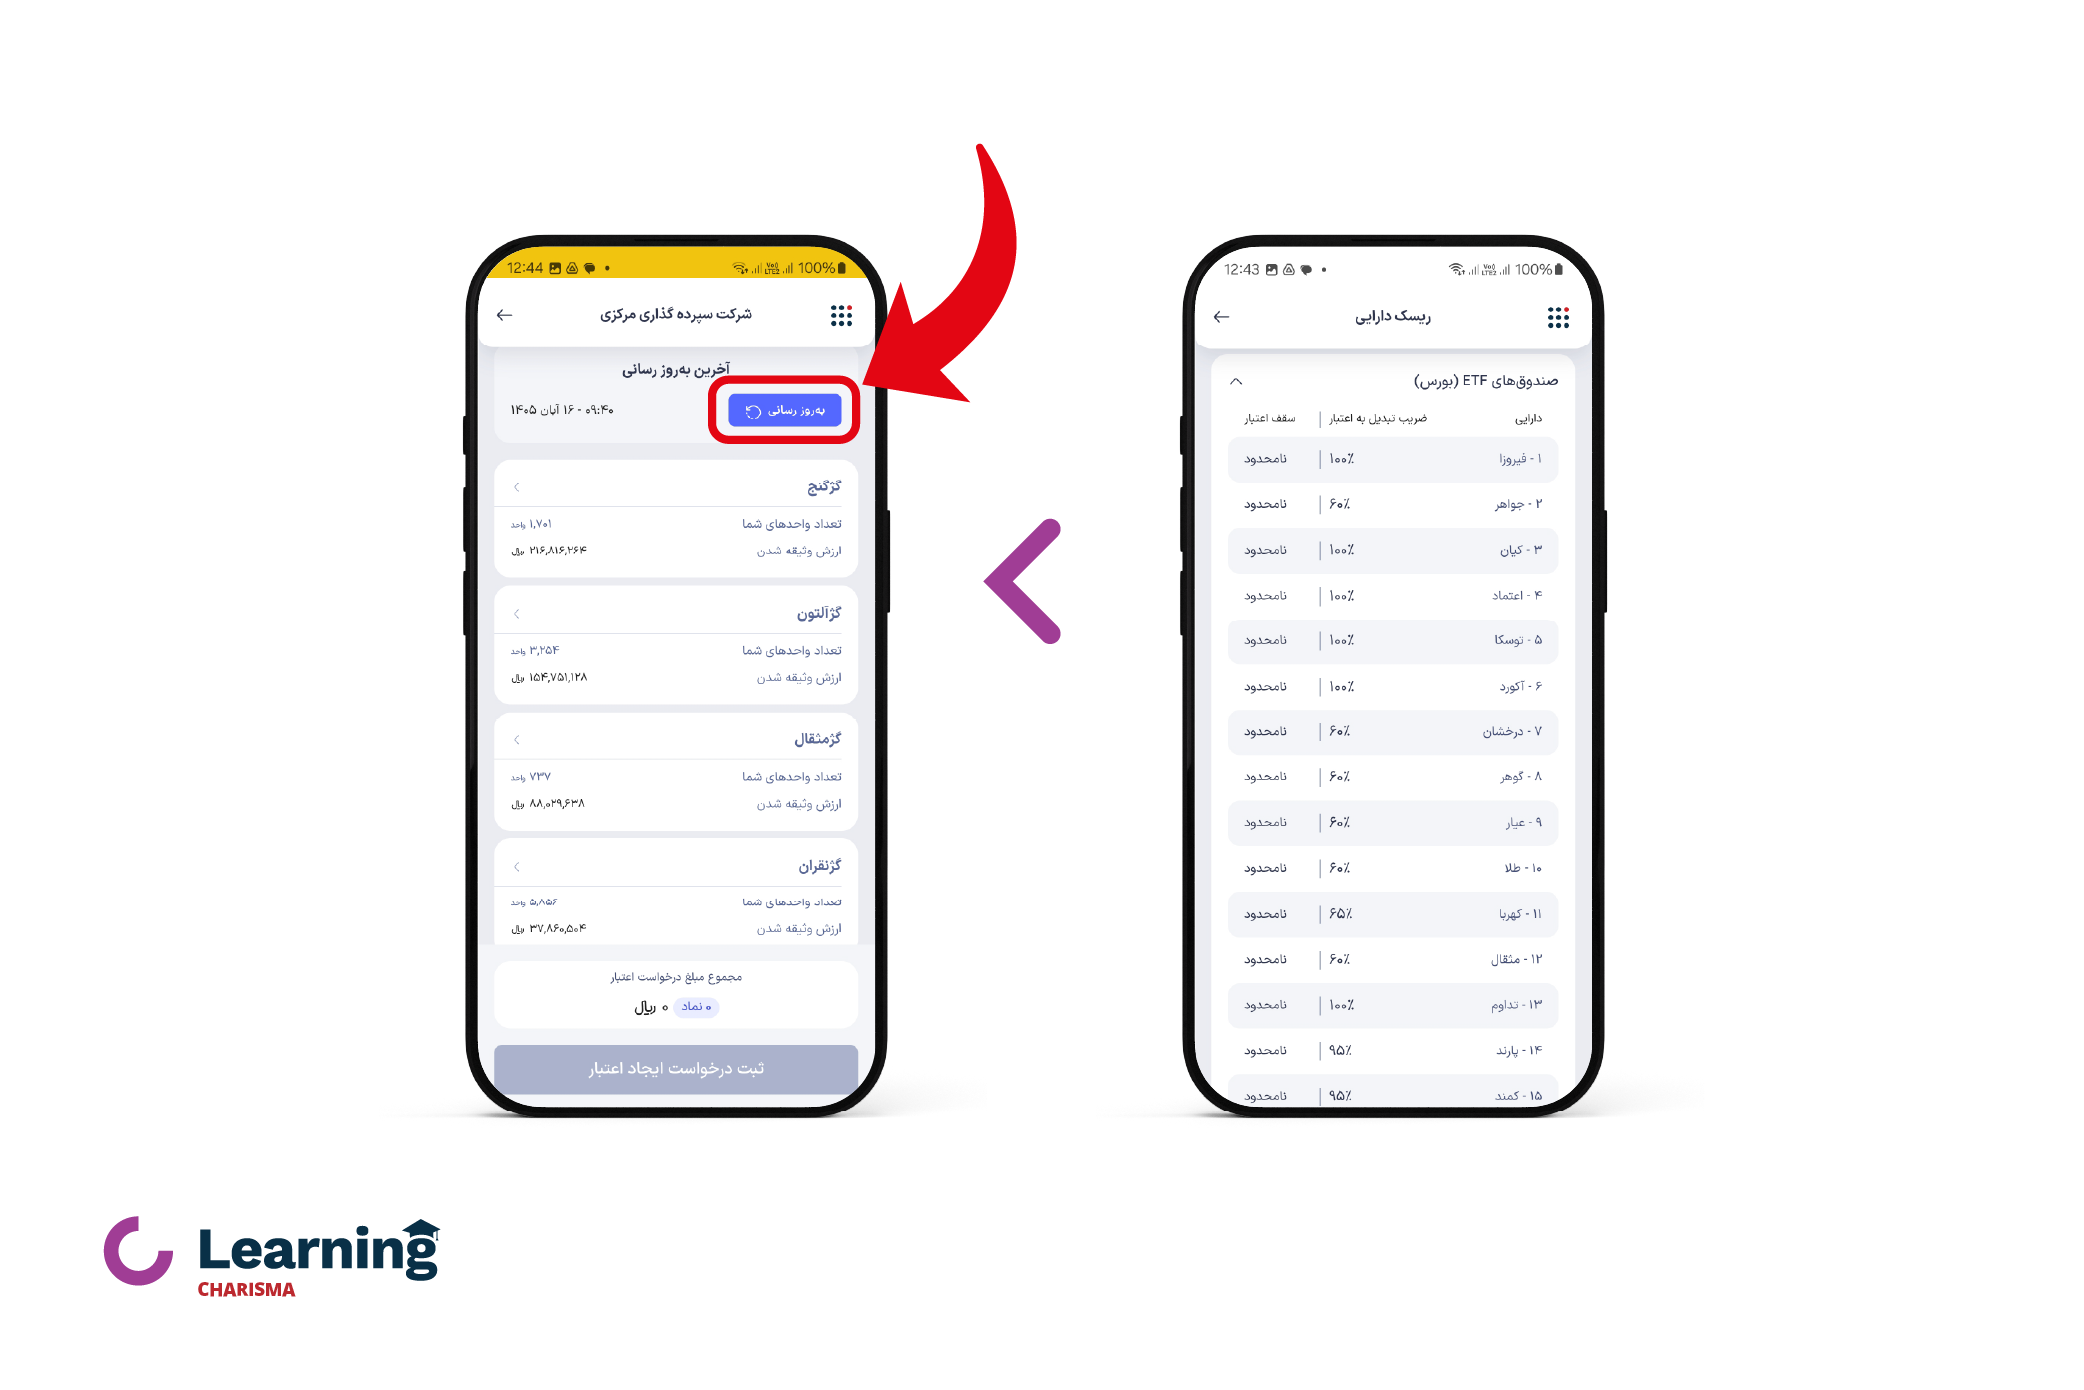
وارد اپلیکیشن سرمایه گذاری کاریزما شوید و بخش «کاریزما پی» را باز کنید. در صفحه اصلی، مانده اعتبار، وضعیت وثیقهها و گزینههای «درخواستها»، «وثیقهها» و «افزایش اعتبار» قابل مشاهده است. برای شروع ثبت دارایی بهعنوان پشتوانه، روی «افزایش اعتبار» بزنید.
در صفحه «افزایش اعتبار»، گروههای مختلف دارایی از جمله اعتبار شخصی، طرحهای کاریزما، صندوقهای ETF (بورس) و سایر پشتوانهها نمایش داده میشوند. برای دریافت اعتبار با پشتوانه صندوقهای بورسی، گزینه «صندوقهای ETF (بورس)» را انتخاب کنید.
مرحله دوم؛ بررسی ضریب اعتبار و مشاهده صندوقهای موجود در پرتفوی
پیش از انتخاب صندوق، میتوانید روی «مشاهده لیست» بزنید و فهرست نمادهای قابل توثیق و «ضریب تبدیل به اعتبار» هرکدام را بررسی کنید. این ضریب برای تمام صندوقها یکسان نیست و معمولاً براساس عواملی مانند نوع صندوق، میزان ریسک، نوسانات قیمت و نقدشوندگی دارایی تعیین میشود. برای مثال، صندوقهایی مثل درآمد ثابت که ریسک کمتر و نقدشوندگی بالاتری دارند، میتوانند تا ۱۰۰ درصد وثیقه، برای شما اعتبار ایجاد کنند. ملاک نهایی، ضریب نمایشدادهشده برای هر صندوق در زمان ثبت درخواست خواهد بود.
با ورود به بخش صندوقهای ETF، اطلاعات داراییهای قابل شناسایی شما نشان داده میشود. اولین باری که وارد این صفحه شدید، لازم است روی گزینه بهروزرسانی ضربه بزنید تا صندوقهای ETF شما نمایش داده شوند. برای این کار یک کد به شماره تلفن سجامی شما (شمارهای که آن را در سجام ثبت کردهاید) ارسال میشود تا لیست یکپارچه صندوقهای شما مشخص شود.
اکنون که لیست صندوقهای ETF خود را مشاهده کردید، میتوانید هرکدام را که میخواهید، برای ایجاد اعتبار انتخاب کنید.
مرحله سوم؛ تعیین مبلغ اعتبار، ثبت درخواست و تأیید قرارداد توثیق
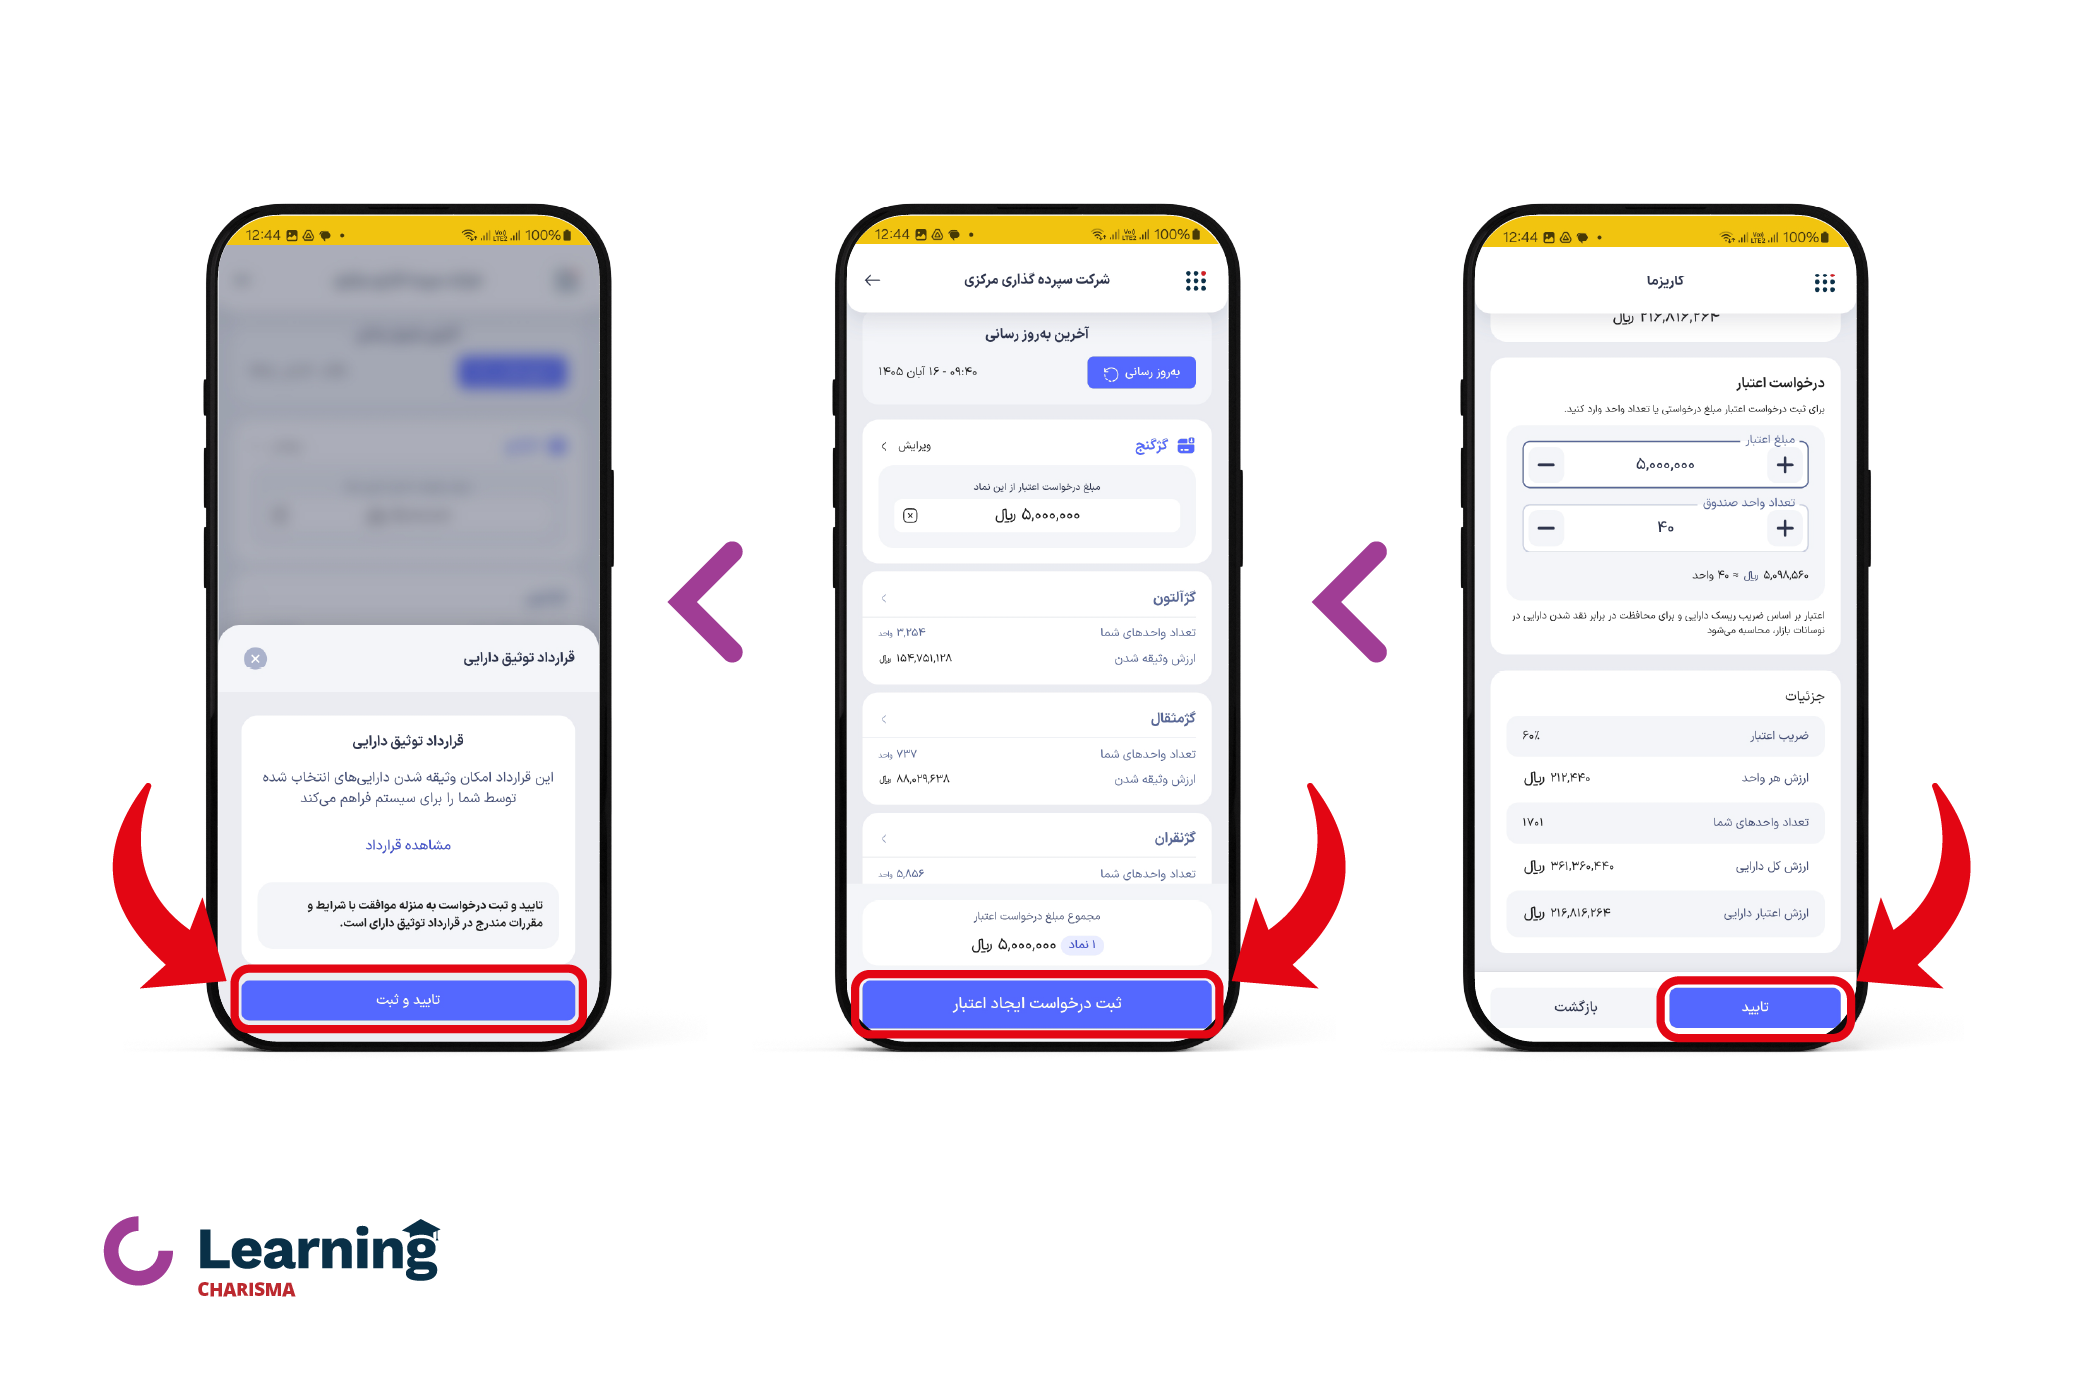
پس از انتخاب نماد، صفحه «درخواست اعتبار» باز میشود. در این بخش میتوانید مبلغ اعتبار درخواستی یا تعداد واحدهای صندوق را وارد کنید؛ سامانه مقدار متناظر را محاسبه میکند. همچنین ضریب اعتبار، ارزش هر واحد، تعداد واحدهای موجود و ارزش اعتباری دارایی نشان داده میشود.
برای مثال، در تصویر زیر مبلغ درخواستی ۵٬۰۰۰٬۰۰۰ ریال وارد شده و سامانه برای این درخواست ۴۰ واحد صندوق را محاسبه کرده است. با ارزش نمایشی هر واحد برابر با ۲۱۲٬۴۴۰ ریال و ضریب اعتبار ۶۰ درصد، اعتبار محاسبهشده برابر با ۵٬۰۹۸٬۵۶۰ ریال است.
پس از بررسی اطلاعات، روی «تأیید» بزنید. درخواست انتخابشده در خلاصه پایین صفحه ظاهر میشود؛ در این مرحله میتوانید مقدار آن را «ویرایش» یا حذف کنید. بعد از اطمینان از صحت نماد و مبلغ، گزینه «ثبت درخواست ایجاد اعتبار» را انتخاب کنید.
پس از ثبت درخواست، پنجره «قرارداد توثیق دارایی» نمایش داده میشود. در این پنجره لینک «مشاهده قرارداد» قرار دارد. ابتدا مفاد قرارداد، تعهدات، شرایط وثیقهگذاری و آزادسازی دارایی را مطالعه کنید؛ سپس، در صورت موافقت، دکمه «تأیید و ثبت» را بزنید.
مرحله چهارم؛ بررسی کارمزد توثیق و تکمیل پرداخت
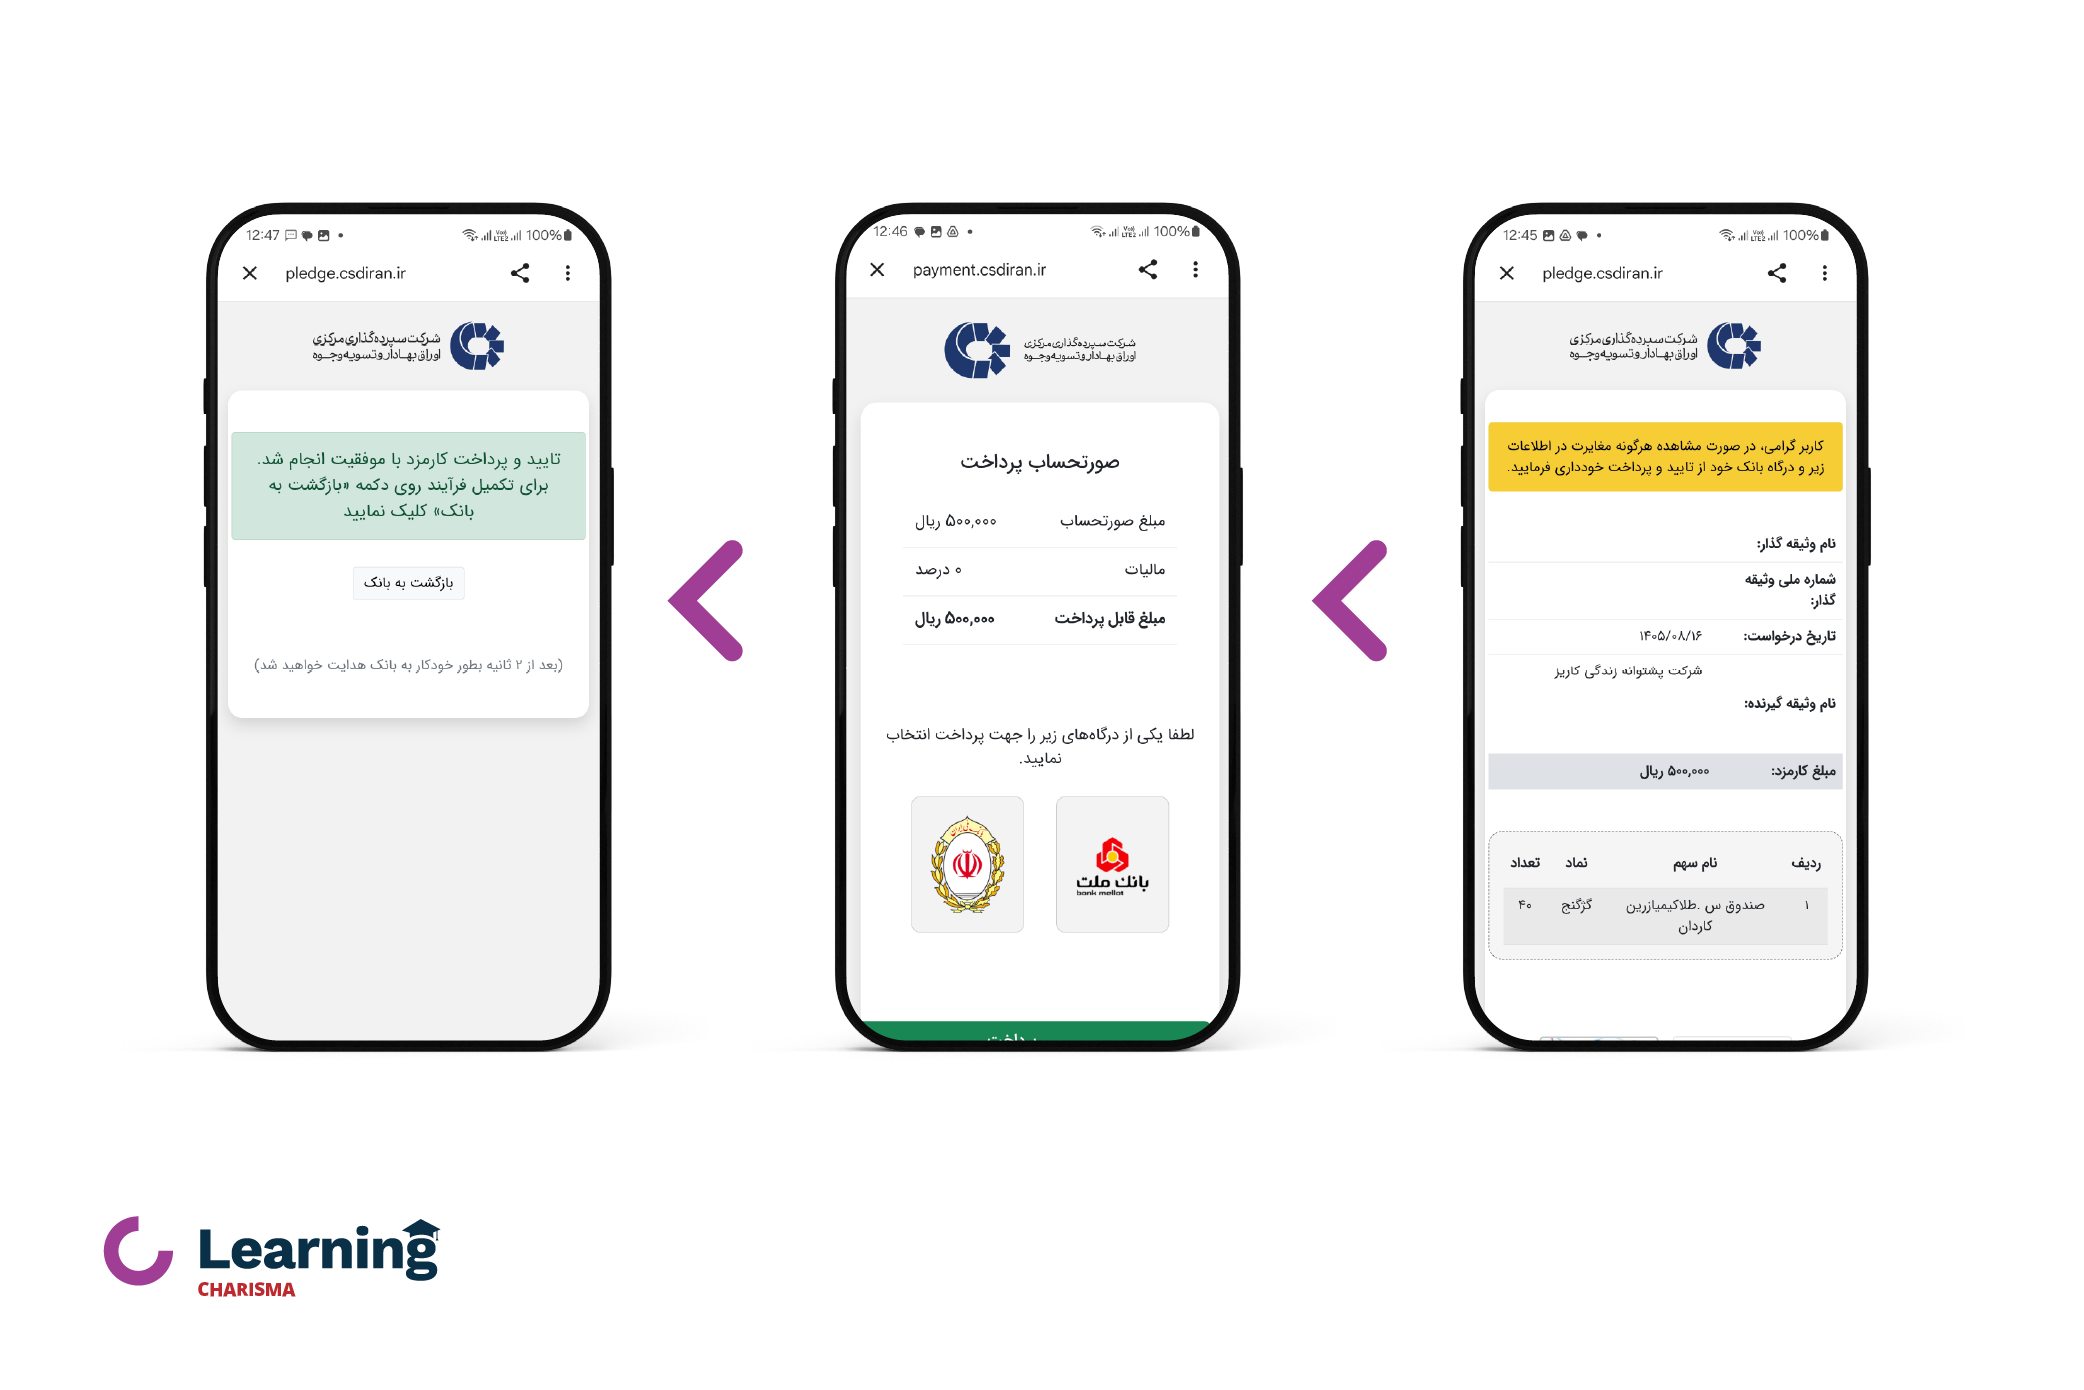
در مرحله بعد، صفحه رسمی شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه باز میشود. در این صفحه میتوان اطلاعات درخواست، نام وثیقهگیرنده، نماد و تعداد واحدهای صندوق و مبلغ کارمزد را بررسی کرد. در نمونه نمایشدادهشده، ۴۰ واحد انتخاب شده و مبلغ کارمزد ۵۰۰٬۰۰۰ ریال است. در صورت تایید صحت همه موارد، به مرحله پرداخت کارمزد منتقل میشوید.
در این بخش، مبلغ صورتحساب، مالیات و مبلغ نهایی قابل پرداخت در این صفحه نمایش داده میشود. در مثال حاضر، مبلغ نهایی ۵۰۰٬۰۰۰ ریال و بدون مالیات است. یکی از درگاههای بانکی را انتخاب کرده و پرداخت را مطابق دستورهای سامانه تکمیل کنید.
پس از پرداخت موفق، پیام «تأیید و پرداخت کارمزد با موفقیت انجام شد» نمایش داده میشود. برای تکمیل جریان و بازگشت به اپلیکیشن، از گزینه «بازگشت به بانک» استفاده کنید یا اجازه دهید انتقال خودکار انجام شود.
پس از ایجاد اعتبار چگونه وام نقدی بگیریم؟
مراحلی که در بخش قبل توضیح دادیم، مربوط به وثیقهگذاری صندوقهای ETF و ایجاد اعتبار در کاریزما پی هستند و بعد از تکمیل، اعتبار در برگه «کردیت» که از پایین صفحه قابل مشاهده است قرار میگیرد. پس از تکمیل این مراحل و فعالشدن اعتبار، میتوانید متناسب با خدمات پذیرندگان طرف قرارداد کاریزما پی، از اعتبار ایجادشده برای دریافت وام نقدی یا خرید اقساطی کالا و خدمات استفاده کنید.
برای مثال، در حال حاضر بلوبانک یکی از تأمینکنندگان وام نقدی در کاریزما پی است که امکان درخواست تسهیلات تا سقف ۳۰۰ میلیون تومان با بازپرداخت حداکثر ۲۴ماهه را فراهم میکند. مبلغ نهایی وام و شرایط بازپرداخت براساس اعتبار ایجادشده، نتیجه اعتبارسنجی و ضوابط بانک تعیین میشود. پس از تکمیل فرایند و تایید نهایی، مبلغ وام به حساب بانکی متقاضی واریز شده و در گزینه «وثیقهها» از صفحه اصلی اپلیکیشن قابل مشاهده خواهد بود.
بنابراین، توجه داشته باشید که ایجاد اعتبار به معنای دریافت قطعی وام نیست و برای استفاده از آن باید درخواست خود را از طریق پذیرنده موردنظر ثبت کنید. همچنین اگر بهجای وجه نقد قصد خرید کالا یا خدمات دارید، میتوانید از اعتبار ایجادشده نزد پذیرندگان اعتبار خرید کاریزما پی استفاده کنید.
مزایا و محدودیتهای دریافت وام با وثیقه صندوق ETF
دریافت وام با پشتوانه صندوق سرمایهگذاری میتواند در برخی شرایط، جایگزینی برای فروش دارایی باشد. بااینحال، انتخاب این روش همیشه به نفع سرمایهگذار نیست و باید هزینه تسهیلات و محدودیتهای آن نیز بررسی شود.
مزایای دریافت وام بدون فروش واحدهای صندوق
مهمترین مزیت این روش، حفظ مالکیت دارایی است. برای مثال، سرمایهگذاری را در نظر بگیرید که در یک صندوق سهامی سرمایهگذاری کرده و انتظار دارد در بلندمدت از رشد احتمالی بازار بهرهمند شود. توثیق صندوق این امکان را فراهم میکند که بدون فروش واحدها، برای دریافت اعتبار اقدام کند.
همچنین دارایی وثیقهشده همچنان در معرض عملکرد صندوق قرار دارد. بنابراین، اگر ارزش واحدهای صندوق افزایش پیدا کند، سرمایهگذار از رشد ارزش دارایی خود بهرهمند میشود. البته در صورت افت قیمت، ارزش سرمایهگذاری نیز کاهش خواهد یافت.
محدودیت فروش دارایی، نوسان قیمت و تعهد بازپرداخت
یکی از نکات مهم در دریافت وام با وثیقه صندوق ETF، محدودیت فروش واحدهای وثیقهشده است. بااینحال، آزادسازی وثیقه بهصورت مرحلهای امکانپذیر است؛ به این معنا که با بازپرداخت بخشی از تسهیلات، میتوان متناسب با مبلغ تسویهشده و طبق شرایط قرارداد، بخشی از واحدهای صندوق را از وثیقه خارج کرد.
از سوی دیگر، دریافت وام با هزینههایی همراه است و بازدهی مثبت صندوق در دوره بازپرداخت، لزوماً به معنای جبران هزینه تسهیلات نیست. بنابراین، پیش از دریافت وام باید علاوه بر توان پرداخت اقساط، شرایط آزادسازی تدریجی وثیقه و هزینه نهایی تسهیلات نیز بررسی شود.
دریافت وام با پشتوانه ETF برای چه کسانی مناسب است؟
وام با پشتوانه صندوقهای بورسی برای سرمایهگذارانی مناسب است که به نقدینگی نیاز دارند، اما تمایلی به فروش داراییهای خود ندارند. این افراد میتوانند با وثیقهگذاری واحدهای صندوق ETF، بدون خروج از سرمایهگذاری، برای دریافت وام اقدام کنند.
بااینحال، توان بازپرداخت اقساط، هزینه تسهیلات، نوسانات ارزش صندوق و شرایط آزادسازی وثیقه از مهمترین عواملی هستند که باید پیش از دریافت وام بررسی شوند. این روش برای افرادی که درآمد کافی برای بازپرداخت ندارند یا ممکن است در کوتاهمدت به تمام دارایی خود نیاز پیدا کنند، گزینه مناسبی نیست.
جمعبندی؛ چگونه بدون فروش ETF از ارزش آن استفاده کنیم؟
دریافت وام با پشتوانه صندوق ETF این امکان را فراهم میکند که بدون فروش داراییهای بورسی، از ارزش آنها برای دریافت وام نقدی یا اعتبار خرید کالا و خدمات استفاده کنید. همچنین در کاریزماپی، امکان وثیقهگذاری صندوقهای متعلق به شرکتهای مختلف وجود دارد و نیازی به تغییر محل سرمایهگذاری نیست.
میزان اعتبار قابل دریافت براساس ارزش دارایی، نوع صندوق و ضریب اعتباری آن تعیین میشود. همچنین، امکان آزادسازی تدریجی وثیقه متناسب با بازپرداخت تسهیلات و شرایط قرارداد وجود دارد.
اگر واحدهای صندوق ETF در اختیار دارید، میتوانید از طریق کاریزما پی، صندوقهای قابل توثیق را بررسی کرده و بدون نیاز به فروش سرمایهگذاری خود، برای دریافت اعتبار خرید یا وام نقدی اقدام کنید.
سوالات متداول
خیر. در روش دریافت وام با پشتوانه ETF، واحدهای صندوق بهعنوان وثیقه استفاده میشوند و نیازی به فروش آنها نیست. بااینحال، واحدهای وثیقهشده تا زمان آزادسازی، محدودیت فروش خواهند داشت.
بله. در کاریزما پی علاوه بر صندوقهای واجد شرایط کاریزما، امکان وثیقهگذاری برخی صندوقهای ETF متعلق به سایر مجموعههای بازار سرمایه نیز وجود دارد. فهرست صندوقهای پذیرفتهشده باید در زمان درخواست بررسی شود.
طبق شرایط اعلامشده برای خدمت وام نقدی ETF کاریزماپی، این تسهیلات بدون نیاز به ضامن، چک و سفته ارائه میشود و واحدهای صندوق نقش وثیقه را دارند. البته دریافت وام منوط به بررسی شرایط و تأیید نهایی است.
در صورتی که صندوق طلای موردنظر در فهرست ETFهای قابل توثیق قرار داشته باشد، امکان استفاده از ارزش واحدهای آن برای درخواست اعتبار وجود دارد. میزان اعتبار به ارزش روز دارایی و شرایط پذیرش صندوق بستگی دارد.
توثیق به معنای فروش واحدهای صندوق نیست؛ بنابراین، ارزش سرمایهگذاری همچنان تحت تأثیر عملکرد صندوق قرار دارد و ممکن است افزایش یا کاهش یابد. در صندوقهایی که سود دورهای تقسیم میکنند، نحوه دریافت سود باید طبق مقررات صندوق و قرارداد وثیقه بررسی شود.
آزادسازی وثیقه به تسویه تعهدات و شرایط قرارداد بستگی دارد. پس از تسویه و انجام مراحل فک وثیقه، محدودیت فروش واحدهای صندوق برداشته میشود. امکان آزادسازی زودتر از موعد نیز تابع شرایط ارائهدهنده اعتبار است.
براساس شرایط اعلامشده در آبان ۱۴۰۵، امکان درخواست وام نقدی تا سقف ۳۰۰ میلیون تومان از طریق کاریزما پی وجود دارد. بااینحال، مبلغ قابل دریافت برای هر شخص به ارزش دارایی وثیقهشده، نوع صندوق، ضریب اعتبار و نتیجه اعتبارسنجی بستگی دارد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.