سود سرمایهگذاری در طلا چقدر است؟ سود طلا در 1 سال گذشته
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
سود سرمایهگذاری در طلا عدد ثابتی نیست و به زمان خرید و فروش، نوع دارایی، هزینههای معامله و شرایط بازار بستگی دارد. برای مثال، ممکن است قیمت طلای خام، سکه و صندوق طلا در یک بازه زمانی مشخص افزایش پیدا کنند، اما میزان بازدهی آنها به دلیل تفاوت در حباب، کارمزد و اختلاف قیمت خریدوفروش یکسان نباشد.
در این مقاله از کاریزما لرنینگ، ابتدا تفاوت سود، بازدهی و ارزش نهایی را بررسی میکنیم، سپس بازدهی طلای ۱۸ و ۲۴ عیار و انواع سکه را در یک و چهار سال گذشته میسنجیم. در ادامه، اثر تورم، هزینهها و عوامل مؤثر بر قیمت طلا را توضیح میدهیم و روشهای مختلف سرمایه گذاری در طلا را مقایسه میکنیم.
سود سرمایهگذاری در طلا چگونه محاسبه میشود؟
برای سنجش سود سرمایهگذاری در طلا باید سه مفهوم را از هم جدا کنیم: قیمت اولیه، ارزش فعلی و هزینههایی که در مسیر خرید و فروش پرداخت شدهاند. در سادهترین حالت، بازده قیمت از مقایسه قیمت پایانی در دو تاریخ بهدست میآید؛ اما سود خالص سرمایهگذار پس از کسر کارمزد، اجرت، اختلاف خریدوفروش، مالیات طلا یا هزینههای ابزار مالی سنجیده میشود.
| تفاوت سود سرمایهگذاری در طلا، بازدهی و ارزش نهایی | ||
| مفهوم | تعریف دقیق | فرمول یا نکته |
| ارزش نهایی | ارزش دارایی در پایان دوره، پیش از کسر هزینه فروش | تعداد دارایی × قیمت پایان |
| سود ریالی اسمی | اختلاف ارزش نهایی و سرمایه اولیه، بدون درنظرگرفتن تورم و هزینهها | ارزش نهایی − سرمایه اولیه |
| سود خالص | مبلغی که پس از کسر همه هزینههای خرید و فروش برای سرمایهگذار باقی میماند | مبلغ دریافتی از فروش − کل مبلغ پرداختی |
| بازده قیمت | درصد تغییر قیمت دارایی بین دو تاریخ، پیش از کسر هزینهها | ((قیمت پایان ÷ قیمت آغاز) − ۱) × ۱۰۰ |
| بازده اسمی | بازدهی محاسبهشده بدون تعدیل اثر تورم | نشاندهنده رشد عددی سرمایه است، نه لزوماً افزایش قدرت خرید |
| بازده واقعی | بازدهی پس از تعدیل بازده اسمی بر اساس نرخ تورم | ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱) × ۱۰۰ |
تفاوت سود طلا با سود دورهای
طلا معمولاً سود دورهای مانند سود سپرده بانکی پرداخت نمیکند. آنچه در گزارشهای بازار با عنوان «سود طلا» میبینیم، اغلب افزایش قیمت دارایی بین دو تاریخ است و فقط زمانی به سود تحقق یافته تبدیل میشود که دارایی فروخته شود. اگر در این فاصله هزینهای پرداخت شده باشد یا قیمت فروش کمتر از قیمت تابلو باشد، سود خالص با بازده قیمت تفاوت خواهد داشت.
سود طلا در یک سال گذشته چقدر بوده است؟
جدول زیر قیمتهای پایانی ۱۵ شهریور ۱۴۰۱، ۱۵ شهریور ۱۴۰۴ و ۱۵ شهریور ۱۴۰۵ را مقایسه میکند. بازده یکساله از ۱۵ شهریور ۱۴۰۴ تا ۱۵ شهریور ۱۴۰۵ و بازده چهارساله از ۱۵ شهریور ۱۴۰۱ تا ۱۵ شهریور ۱۴۰۵ محاسبه شده است. قیمتهای طلای ۱۸ و ۲۴ عیار از شبکه اطلاعرسانی طلا، سکه و ارز دریافت و از ریال به تومان تبدیل شدهاند.
| سود یکساله سرمایه گذاری در طلا منتهی به 15 شهریور 1405 | |||||
| نوع دارایی | قیمت پایانی ۱۵ شهریور ۱۴۰۱ | قیمت پایانی ۱۵ شهریور ۱۴۰۴ | قیمت پایانی ۱۵ شهریور ۱۴۰۵ | بازده یکساله | بازده چهارساله |
| طلای ۱۸ عیار | ۱٬۲۷۵٬۸۰۰ تومان | ۸٬۷۶۲٬۶۰۰ تومان | ۲۳٬۳۵۳٬۶۰۰ تومان | ۱۶۶٫۵۱٪ | ۱٬۷۳۰٫۵۱٪ |
| طلای ۲۴ عیار | ۱٬۷۰۵٬۰۰۰ تومان | ۱۱٬۶۸۲٬۶۰۰ تومان | ۳۱٬۱۳۷٬۸۰۰ تومان | ۱۶۶٫۵۳٪ | ۱٬۷۲۶٫۲۶٪ |
| سکه امامی | ۱۳٬۹۰۹٬۰۰۰ تومان | ۹۲٬۹۸۰٬۰۰۰ تومان | ۲۳۳٬۳۹۰٬۰۰۰ تومان | ۱۵۱٫۰۱٪ | ۱٬۵۷۷٫۹۸٪ |
| سکه بهار آزادی | ۱۳٬۰۱۸٬۰۰۰ تومان | ۸۷٬۱۲۰٬۰۰۰ تومان | ۲۲۸٬۲۳۰٬۰۰۰ تومان | ۱۶۱٫۹۷٪ | ۱٬۶۵۳٫۱۹٪ |
| نیمسکه | ۸٬۰۰۰٬۰۰۰ تومان | ۴۹٬۱۰۰٬۰۰۰ تومان | ۱۱۹٬۰۰۰٬۰۰۰ تومان | ۱۴۲٫۳۶٪ | ۱٬۳۸۷٫۵۰٪ |
| ربعسکه | ۵٬۰۰۰٬۰۰۰ تومان | ۲۸٬۹۰۰٬۰۰۰ تومان | ۶۴٬۵۰۰٬۰۰۰ تومان | ۱۲۳٫۱۸٪ | ۱٬۱۹۰٫۰۰٪ |
| سکه گرمی | ۲٬۹۹۰٬۰۰۰ تومان | ۱۵٬۵۰۰٬۰۰۰ تومان | ۳۵٬۰۰۰٬۰۰۰ تومان | ۱۲۵٫۸۱٪ | ۱٬۰۷۰٫۵۷٪ |
منبع مستقیم قیمتها: TGJU. ارقام جدول قیمت پایانی و بازده اسمی پیش از کسر هزینهها هستند؛ قیمتهای سکه ممکن است علاوه بر تغییر طلای خام، از تغییر حباب سکه نیز اثر بگیرند.
جدول سود طلا در یک سال گذشته چه چیزی را نشان میدهد؟
در بازه یکساله مورد بررسی، طلای ۱۸ و ۲۴ عیار بازده اسمی نزدیک به هم داشتهاند. بازده سکهها یکسان نیست، زیرا قیمت سکه علاوه بر ارزش طلای بهکاررفته، به حباب، تقاضای خرد، عرضه و شرایط بازار سکه هم وابسته است. بنابراین مقایسه مستقیم «درصد بازده» بدون توجه به هزینه خریدوفروش، نقدشوندگی و ریسک حباب میتواند گمراهکننده باشد.
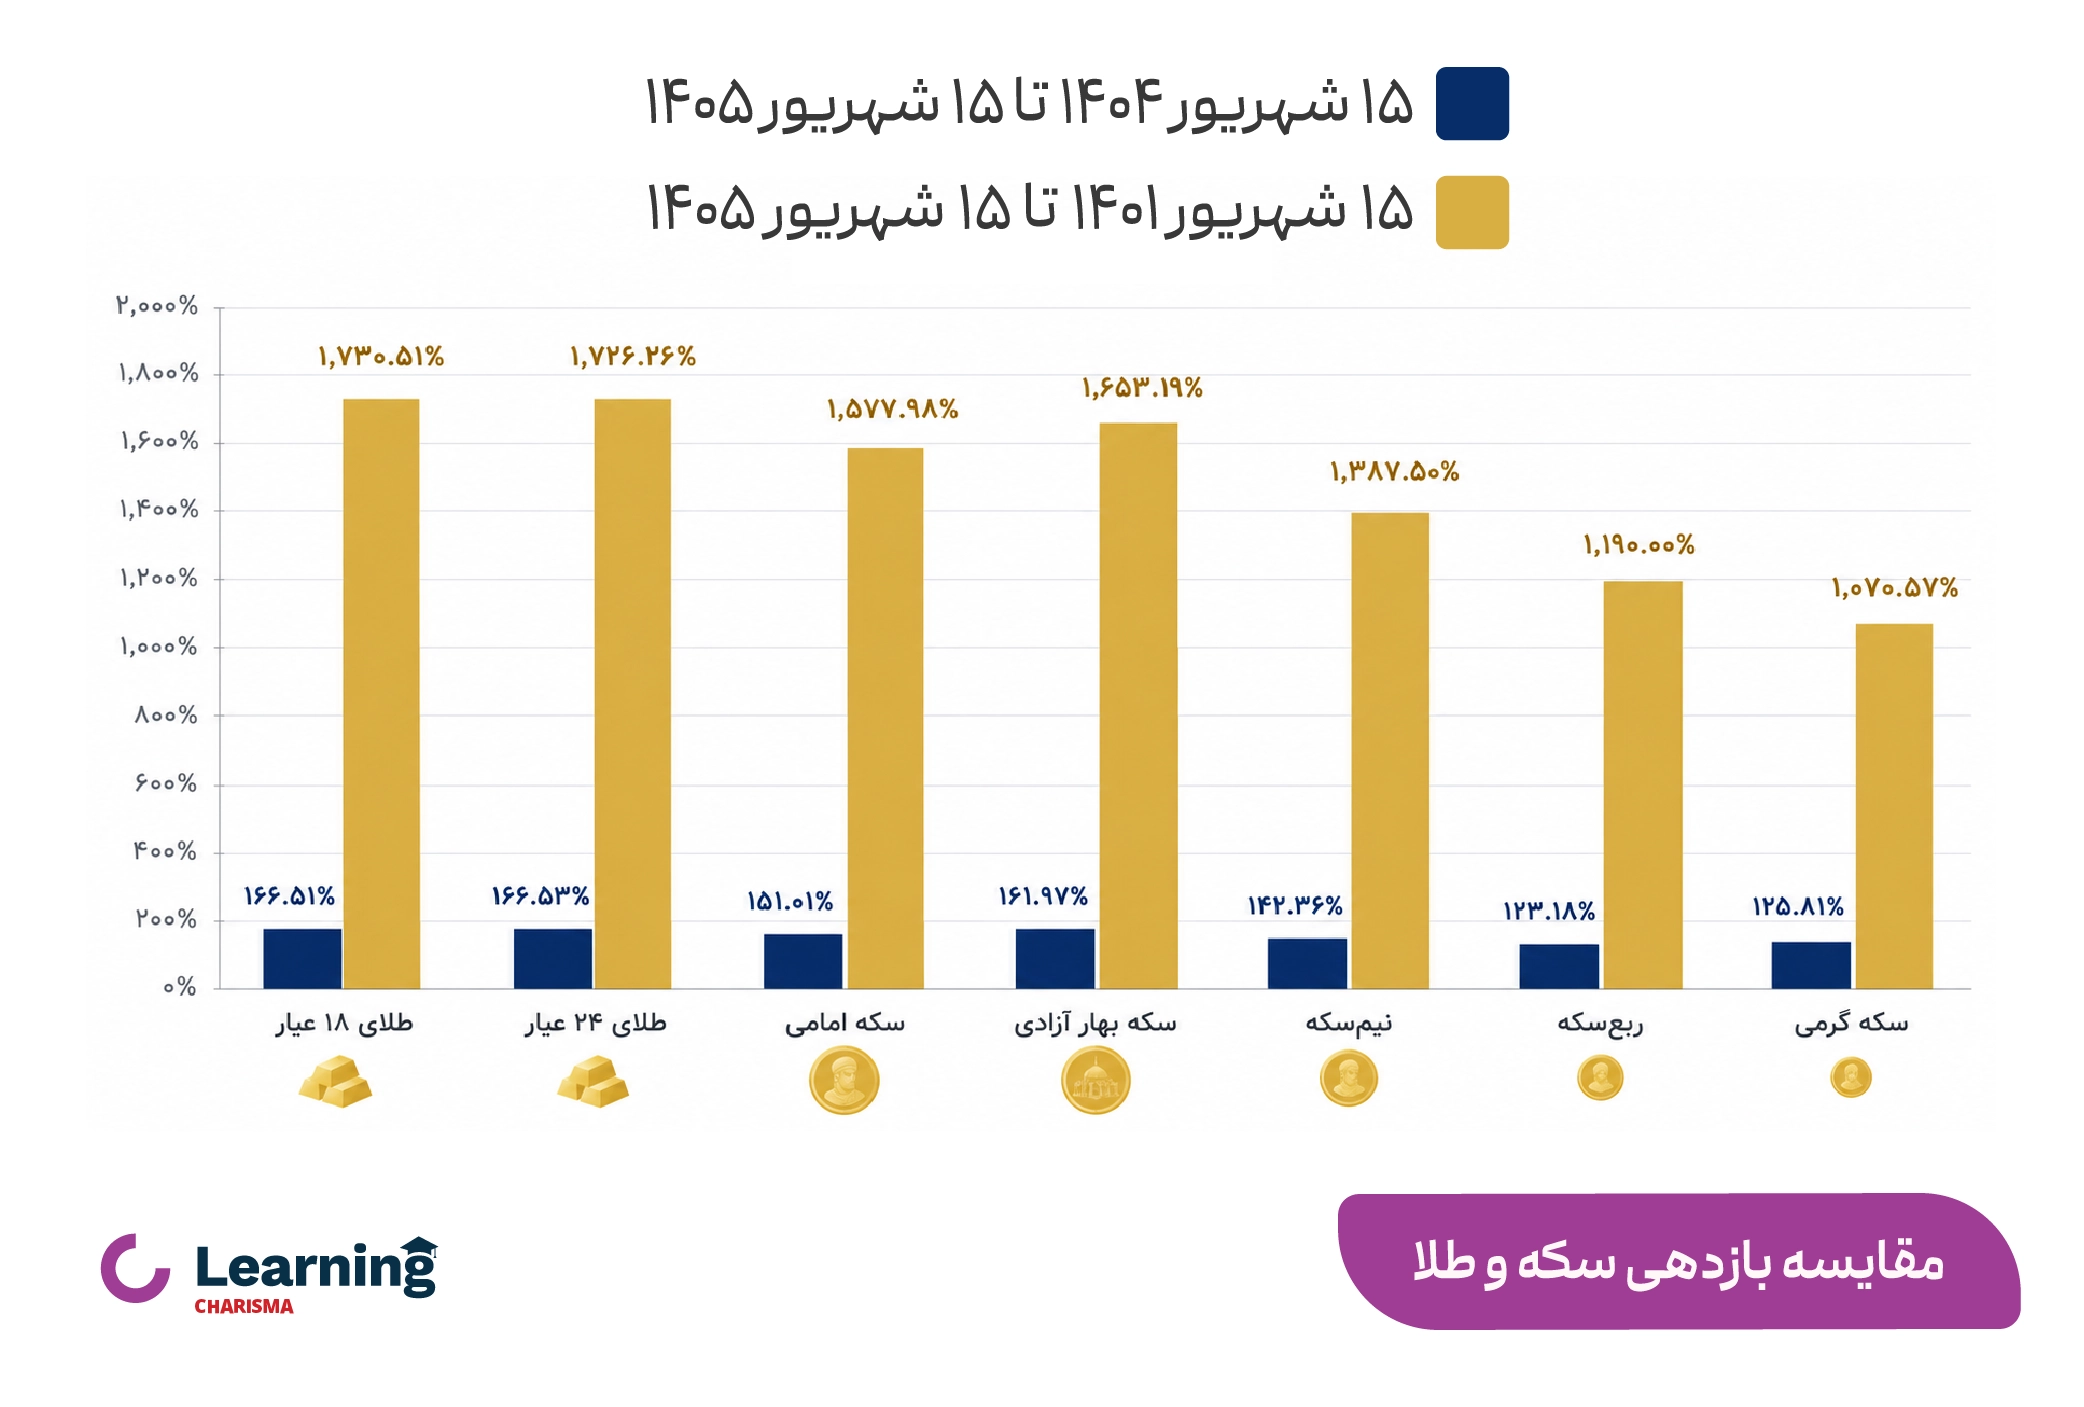
توجه داشته باشید که این اعداد بازده قیمت هستند، نه سود خالص یک سرمایهگذار مشخص. برای محاسبه سود خالص سرمایهگذار باید تاریخ و قیمت خرید، نوع دارایی، مقدار خرید، هزینهها و قیمت فروش واقعی همان سرمایهگذار معلوم باشد.
مثال محاسبه سود ۱۰۰ میلیون تومان طلا
فرض کنیم فردی در ۱۵ شهریور ۱۴۰۴، مبلغ ۱۰۰ میلیون تومان را بهصورت متناسب در طلای ۱۸ عیار سرمایهگذاری کرده باشد. با توجه به بازدهی ۱۶۶٫۵۱ درصدی این دارایی تا ۱۵ شهریور ۱۴۰۵:
- سرمایه اولیه: ۱۰۰ میلیون تومان
- سود اسمی: حدود ۱۶۶٫۵۱ میلیون تومان
- ارزش نهایی پیش از هزینهها: حدود ۲۶۶٫۵۱ میلیون تومان
این مثال بر اساس بازدهی درصدی محاسبه شده و هزینههای خریدوفروش را در نظر نمیگیرد. همچنین به معنی تضمین تکرار این بازدهی در آینده نیست.
برای مثال، اگر قیمت طلا در آینده ۲۰ درصد افزایش پیدا کند، سرمایه ۱۰۰ میلیون تومانی پیش از کسر هزینهها به حدود ۱۲۰ میلیون تومان میرسد. در این حالت، سود اسمی ۲۰ میلیون تومان است؛ اما سود خالص پس از کسر هزینههای معامله کمتر خواهد بود.
بازده واقعی طلا بعد از تورم چقدر است؟
بازده اسمی بهتنهایی نمیگوید قدرت خرید سرمایه چقدر تغییر کرده است. برای تقریب بازده واقعی میتوان از فرمول زیر استفاده کرد:
بازده واقعی = 100× ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم)) – ۱
براساس آخرین دادههای مرکز آمار ایران در خصوص شاخص قیمت مصرف کننده، نرخ تورم نقطهبهنقطه مرداد ۱۴۰۵ برابر با ۸۹ درصد اعلام شده است. در زمان تدوین این مقاله در شهریور ۱۴۰۵، نرخ تورم نقطهبهنقطه شهریور هنوز منتشر نشده است، بازده واقعی در این بخش با استفاده از آخرین نرخ در دسترس، یعنی تورم مرداد ۱۴۰۵، بهصورت تقریبی محاسبه شده است.
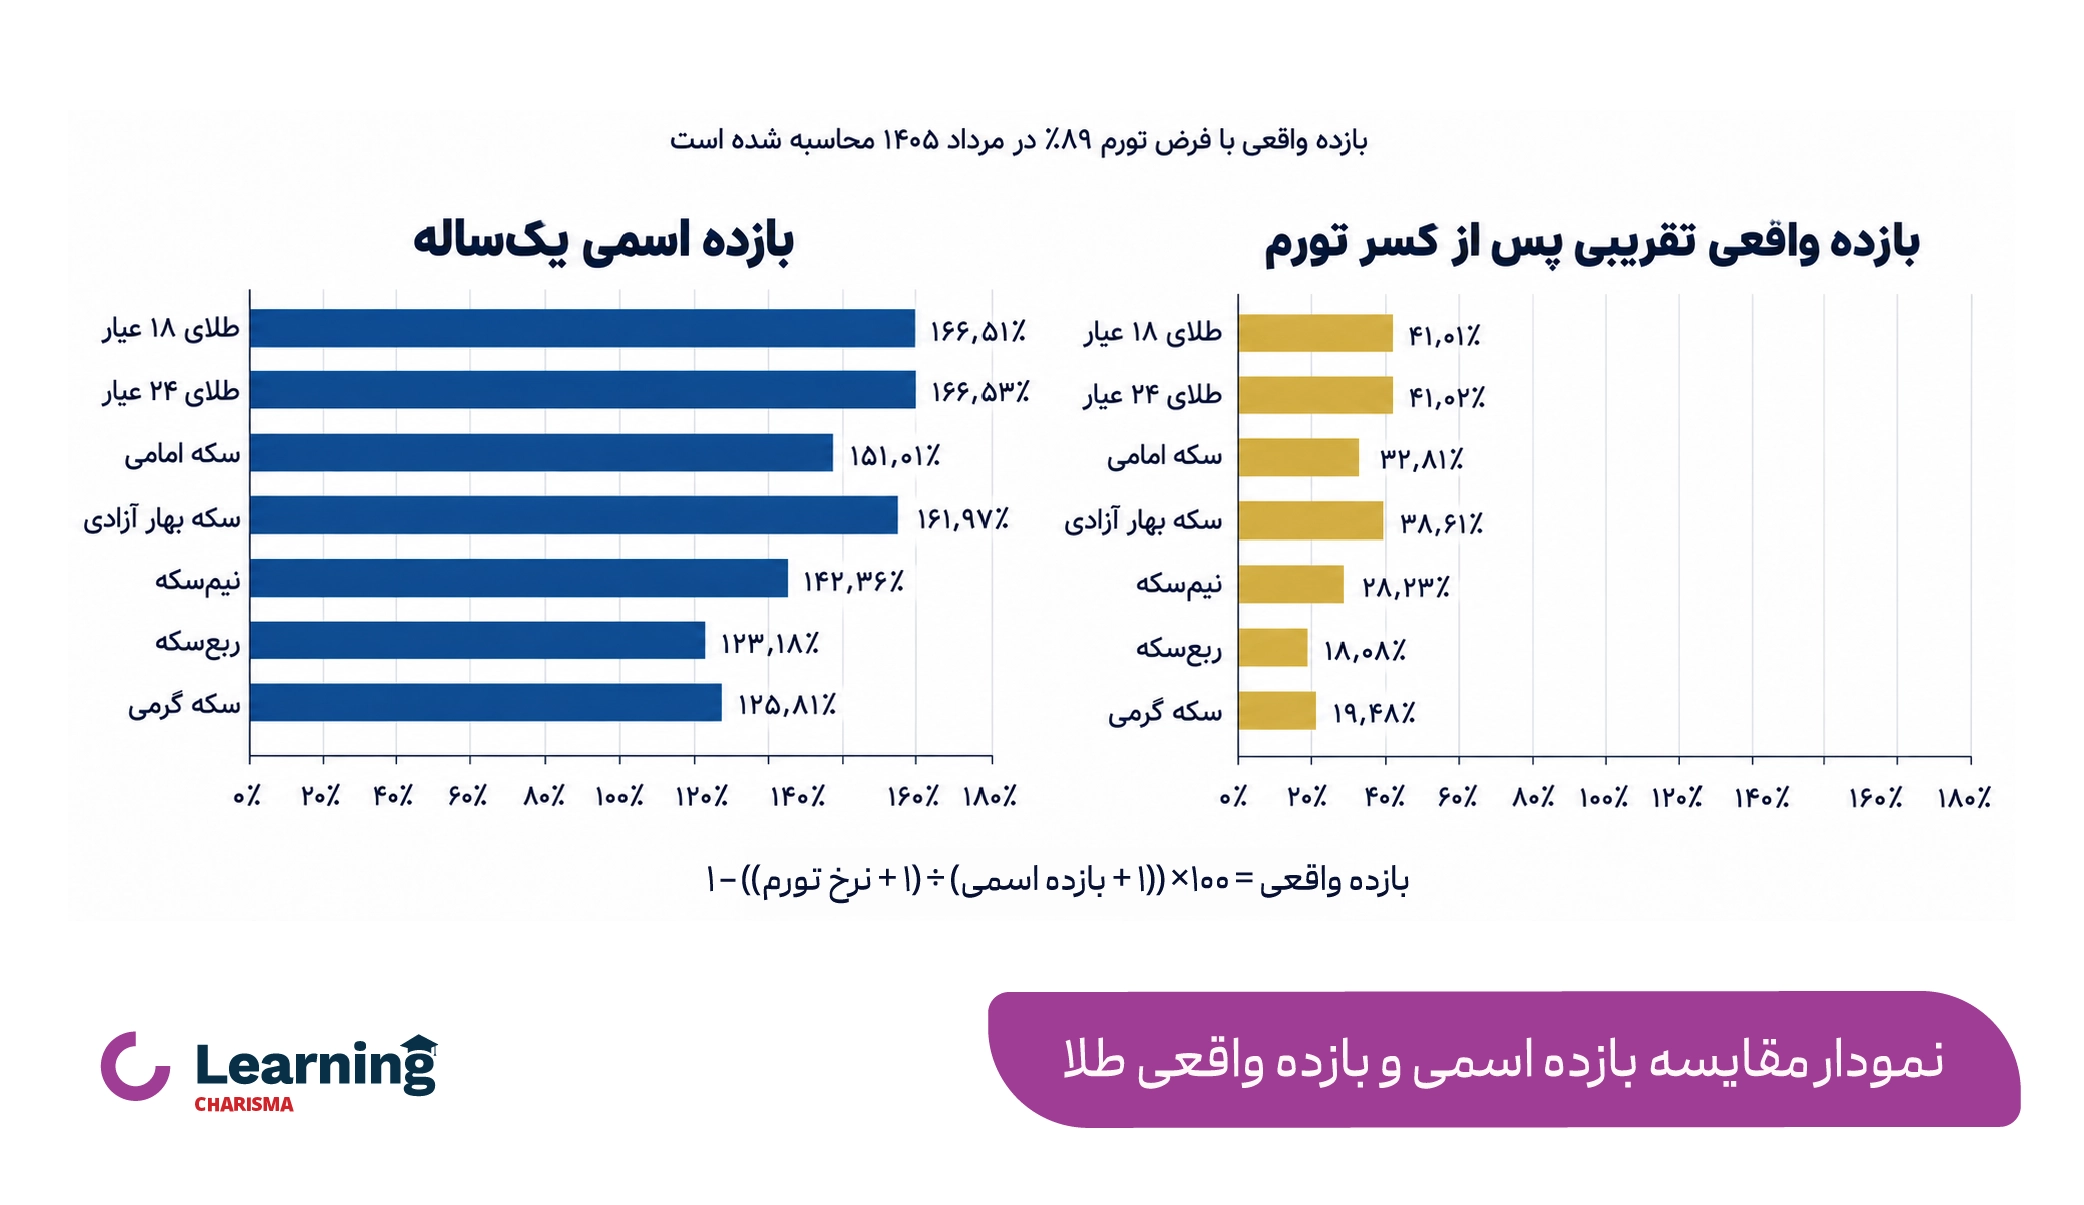
نمودار نشان میدهد که بازده اسمی داراییهای طلا و سکه در بازه یکساله، بین حدود ۱۲۳ تا ۱۶۷ درصد بوده است؛ اما پس از تعدیل با نرخ تورم ۸۹ درصدی مرداد ۱۴۰۵، بازده واقعی تقریبی آنها به حدود ۱۸ تا ۴۱ درصد میرسد. این اختلاف نشان میدهد که رشد عددی سرمایه با میزان افزایش قدرت خرید آن یکسان نیست.
| مقایسه بازده اسمی و بازده واقعی طلا و سکه | |||
| دارایی | بازده اسمی ۱ساله | تورم مبنا | بازده واقعی تقریبی |
| طلای ۱۸ عیار | ۱۶۶٫۵۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۴۱٫۰۱٪ |
| طلای ۲۴ عیار | ۱۶۶٫۵۳٪ | ۸۹٪ مرداد ۱۴۰۵ | ۴۱٫۰۲٪ |
| سکه امامی | ۱۵۱٫۰۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۳۲٫۸۱٪ |
| سکه بهار آزادی | ۱۶۱٫۹۷٪ | ۸۹٪ مرداد ۱۴۰۵ | ۳۸٫۶۱٪ |
| نیمسکه | ۱۴۲٫۳۶٪ | ۸۹٪ مرداد ۱۴۰۵ | ۲۸٫۲۳٪ |
| ربعسکه | ۱۲۳٫۱۸٪ | ۸۹٪ مرداد ۱۴۰۵ | ۱۸٫۰۸٪ |
| سکه گرمی | ۱۲۵٫۸۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۱۹٫۴۸٪ |
در نظر داشتهباشید که بازده واقعی به نرخ تورم مبنا و دوره زمانی مقایسه وابسته است. بنابراین با انتشار نرخ تورم شهریور ۱۴۰۵، ارقام تغییر میکند.
بنابراین، برای پاسخ به این سؤال که «اگر امروز طلا بخریم چقدر سود میکنیم؟» نمیتوان فقط به بازده تاریخی یا یک نرخ مشخص تکیه کرد؛ بلکه باید قیمت ورود، هزینه معامله، شرایط بازار و زمان فروش را هم در نظر گرفت.
اگر امروز طلا بخریم، چقدر سود میکنیم؟
برای خرید امروز طلا نمیتوان عدد قطعی برای سود آینده اعلام کرد. سود احتمالی به تغییر قیمت طلا، نرخ ارز، اونس جهانی، حباب سکه، هزینه معامله و زمان فروش بستگی دارد.
برای نمونه، اگر فرض کنیم قیمت طلا در آینده ۳۰ درصد افزایش پیدا کند، سرمایه ۱۰۰ میلیون تومانی پیش از کسر هزینهها به ۱۳۰ میلیون تومان میرسد. در این سناریو، سود اسمی ۳۰ میلیون تومان است؛ اما اگر قیمت طلا کاهش پیدا کند، ارزش سرمایه نیز کمتر خواهد شد. بنابراین، این نوع محاسبه باید برای بررسی سناریوهای مختلف استفاده شود، نه پیشبینی قطعی بازار.
چه عواملی بر سود سرمایهگذاری در طلا اثر میگذارند؟
سود طلا به یک عامل مشخص وابسته نیست و از ترکیب قیمت جهانی طلا، نرخ دلار، تورم، شرایط بازار و هزینههای معامله شکل میگیرد.
نرخ دلار و قیمت جهانی طلا
قیمت طلای داخلی معمولاً از قیمت جهانی طلا و نرخ دلار داخلی اثر میگیرد. افزایش هرکدام از این دو عامل میتواند قیمت طلا را بیشتر کند؛ اما این رابطه قطعی و یکبهیک نیست. نرخ بهره واقعی، تصمیم بانکهای مرکزی، شاخص دلار آمریکا و میزان تقاضای جهانی نیز بر قیمت اونس اثر دارند.
تورم و شرایط اقتصادی
افزایش تورم یا انتظار رشد آن ممکن است تقاضا برای طلا و ارز را بیشتر کند؛ اما تورم بهتنهایی افزایش قیمت طلا را تضمین نمیکند. نرخ بهره، سیاستهای پولی، شرایط اقتصادی و ریسکهای سیاسی نیز میتوانند روند بازار را تغییر دهند.
حباب سکه و عرضه و تقاضا
قیمت سکه علاوه بر ارزش طلای موجود در آن، از حباب و شرایط عرضه و تقاضا نیز اثر میگیرد. به همین دلیل، بازدهی سکه ممکن است در برخی دورهها از طلای خام بیشتر یا کمتر باشد. بنابراین مقایسه سکه و طلا بدون بررسی حباب میتواند نتیجه دقیقی نداشته باشد.
هزینهها و زمان سرمایهگذاری
کارمزد، فاصله قیمت خرید و فروش، اجرت، مالیات و هزینه نگهداری میتوانند سود خالص را کاهش دهند. زمان خرید و فروش نیز اهمیت دارد؛ چون دو نفر ممکن است با سرمایهگذاری در یک دارایی مشابه، به دلیل تفاوت قیمت ورود، زمان خروج و هزینههای معامله، نتیجه متفاوتی بهدست آورند.

روشهای سرمایهگذاری در طلا
سرمایهگذاری در طلا فقط به خرید سکه، شمش یا طلای آبشده محدود نمیشود. زیورآلات، صندوقهای طلا، گواهی سپرده شمش و طرحهای سرمایهگذاری مبتنی بر طلا نیز از گزینههای موجود هستند. هرکدام از این روشها سازوکار، هزینه، میزان نقدشوندگی و ریسک متفاوتی دارند.
اگر قصد خرید آنلاین طلا و یا سرمایهگذاری در بازار طلا را دارید، آشنایی با روشهای مختلف اهمیت زیادی دارد؛ زیرا بازده نهایی سرمایهگذاری، علاوه بر تغییر قیمت طلا، به روش انتخابی و هزینههای آن نیز بستگی دارد. در ادامه، این روشها را بهصورت مختصر معرفی میکنیم.
- خرید زیورآلات: زیورآلات، مصنوعات ساختهشده از طلا هستند که علاوه بر ارزش فلز، برای استفاده شخصی و زینتی خریداری میشوند. در این روش محاسبه قیمت طلا مهم است.
- خرید طلای آبشده: طلای آبشده، طلایی است که از ذوب مصنوعات یا قطعات طلا به دست میآید و معمولاً بهصورت خام و بدون طراحی عرضه میشود.
- خرید سکه: سکه طلا، قطعهای استاندارد با وزن و عیار مشخص است که در انواعی مانند امامی، بهار آزادی، نیمسکه، ربعسکه و سکه گرمی معامله میشود.
- خرید شمش طلا: شمش طلا، قطعهای از طلای خالص با وزن، عیار و مشخصات قابلتأیید است که برای سرمایهگذاری و نگهداری طلا استفاده میشود.
- صندوق طلا: صندوق طلا نوعی صندوق سرمایهگذاری است که بخش عمده دارایی آن در ابزارهای مالی مبتنی بر طلا، مانند گواهی سپرده سکه و شمش، سرمایهگذاری میشود. صندوق طلای کهربای کاریزما یکی از نمونههای این صندوقهاست.
- گواهی سپرده شمش طلا: گواهی سپرده شمش طلا، اوراقی قابل معامله در بازار سرمایه است که نشاندهنده مالکیت مقدار مشخصی شمش طلای سپردهشده در انبار بورس کالا است.
- طرح طلا: طرح طلای کاریزما، یک محصول بیمهای ـ سرمایهگذاری است که ارزش سرمایه در آن بر اساس تغییرات ارزش معادل طلای ۲۴ عیار محاسبه میشود، بدون آنکه سرمایهگذار مالک یک قطعه مشخص طلای فیزیکی باشد.
سود و ریسک روشهای مختلف سرمایهگذاری در طلا
روشهای مختلف سرمایهگذاری در طلا از نظر نحوه ایجاد بازده، هزینه، میزان نقدشوندگی و ریسک با یکدیگر تفاوت دارند. بنابراین نمیتوان یک روش را برای همه سرمایهگذاران مناسب دانست. جدول زیر، مهمترین تفاوتهای این روشها را نشان میدهد.
| مقایسه روشهای سرمایهگذاری در طلا | |||
| روشها | هزینههای اصلی | مزیت عملی | ریسک یا محدودیت |
| زیورآلات | اجرت ساخت، سود فروشنده و مالیاتهای مرتبط | قابل استفاده شخصی | برای سرمایهگذاری، هزینه اولیه معمولاً بالا است. |
| طلای آبشده | اختلاف خریدوفروش، هزینه آزمایش و ریسک اصالت | نزدیکتر به ارزش طلای خام | نیازمند تشخیص اصالت و عیارسنجی معتبر. |
| سکه | اختلاف خریدوفروش و حباب | استاندارد و شناختهشده | بازده میتواند از حباب اثر بگیرد. |
| شمش یا طلای سرمایهای | اختلاف خریدوفروش و هزینه نگهداری | عیار و وزن مشخص | هزینه نگهداری و احراز اصالت مهم است. |
| صندوق طلا یا گواهی سپرده | کارمزدهای معاملاتی و مدیریتی طبق مقررات | معامله در بستر رسمیتر | قیمت واحد، نقدشوندگی و محدودیتهای بازار باید بررسی شود. |
| طرح طلای کاریزما | کارمزد خرید و فروش
(ساعات کاری 0.5% و ساعات غیر کاری 1%) |
خریدوفروش 24 ساعته، آنلاین و شروع با مبلغ کم | مالکیت مستقیم یک قطعه طلای فیزیکی ایجاد نمیکند. |
جمعبندی؛ سود سرمایهگذاری در طلا را چگونه ارزیابی کنیم؟
بررسی بازده یکساله نشان میدهد که در بازه ۱۵ شهریور ۱۴۰۴ تا ۱۵ شهریور ۱۴۰۵، قیمت طلای ۱۸ عیار ۱۶۶٫۵۱ درصد و طلای ۲۴ عیار ۱۶۶٫۵۳ درصد افزایش داشته است. بازدهی سکهها در این بازه متفاوت بوده؛ زیرا قیمت آنها علاوه بر نرخ طلا، از حباب سکه و شرایط عرضه و تقاضا نیز تأثیر میگیرد.
بااینحال، بازده گذشته تضمینی برای آینده نیست. برای ارزیابی سود طلا باید بازده اسمی را در کنار اثر تورم، هزینههای خریدوفروش، اختلاف قیمت خرید و فروش، نقدشوندگی و ریسک هر روش بررسی کرد. همچنین نتیجه سرمایهگذاری به زمان خرید، زمان فروش و روش انتخابشده بستگی دارد. اگر درباره سود طلا یا روشهای سرمایهگذاری در آن سوالی دارید، در بخش دیدگاهها پاسخگوی شما هستیم.
سوالات متداول
سود طلا از تفاوت ارزش فروش و مبلغ خرید پس از کسر هزینههای معامله به دست میآید.
از ۱۵ شهریور ۱۴۰۴ تا ۱۵ شهریور ۱۴۰۵، طلای ۱۸ عیار حدود ۱۶۶٫۵۱ درصد و طلای ۲۴ عیار حدود ۱۶۶٫۵۳ درصد بازدهی قیمتی داشتهاند.
خیر. قیمت طلا ممکن است در کوتاهمدت کاهش پیدا کند و بازدهی گذشته نیز سود آینده را تضمین نمیکند.
بازده واقعی، بازدهی پس از درنظرگرفتن اثر تورم است و با استفاده از بازده اسمی و نرخ تورم محاسبه میشود.
عدد قطعی قابل اعلام نیست. سود آینده به تغییر قیمت طلا، نرخ دلار، اونس جهانی، هزینهها و زمان فروش بستگی دارد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.