الهه آهی

نویسنده حوزه بازارهای مالی، سرمایه‌گذاری و بیمه

من کارشناس ارشد تولید محتوا هستم و به طور تخصصی در زمینه بازارهای مالی و صنعت بیمه فعالیت می‌کنم. فعالیت حرفه‌ای من از سال ۱۳۹۹ و پس از آموزش تخصصی تولید محتوا، به پشتوانه دانش و تجربه‌ای که از بازارهای مالی داشتم، آغاز شد و از سال ۱۴۰۲ به گروه مالی کاریزما پیوستم. تجربه چندین ساله من در زمینه آموزش بازارهای مالی نشان داده است که یادگیری مباحث مالی، سرمایه‌گذاری و به‌ویژه بیمه برای بسیاری از افراد دشوار است. به همین دلیل، با رویکردی که سادگی و خلاقیت را در اولویت قرار می‌دهد، هدف من تولید یک محتوای تخصصی و باکیفیت است که به‌راحتی برای تمام افراد قابل‌درک باشد.

حوزه‌های تخصصی:

 تولید محتوای متنی، کپی رایتینگ و بهینه‌سازی محتوا

لینکدین من

0:00
0:00
1x
عرضه اولیه کولان + زمان عرضه، نقدینگی مورد نیاز و جزئیات
1x
0:00 0:00

267 مطلب این نویسنده

مرتب سازی

مرتب سازی

عرضه اولیه کولان
عرضه اولیه کولان + زمان عرضه، نقدینگی مورد نیاز و جزئیات
عرضه اولیه کولان در روز چهارشنبه ۱۳ خرداد ۱۴۰۵ برگزار می‌شود. این عرضه اولیه مربوط به سهام شرکت کولان سل است و به‌عنوان دومین عرضه اولیه فرابورس در سال ۱۴۰۵ شناخته می‌شود. در این مطلب از کاریزما لرنینگ، جزئیات عرضه اولیه کولان، تعداد سهام قابل عرضه، سقف خرید هر کد معاملاتی، نقدینگی مورد نیاز و روش ثبت سفارش آن را بررسی می‌کنیم. اگر قصد دارید در این عرضه اولیه شرکت کنید، تا انتهای مقاله همراه ما باشید. تاریخ و جزئیات عرضه اولیه کولان بر اساس اطلاعیه منتشرشده از سوی فرابورس ایران، عرضه اولیه سهام شرکت کولان سل با نماد «کولان» در تاریخ چهارشنبه ۱۳ خرداد ۱۴۰۵ در فرابورس انجام می‌شود. این عرضه به روش ترکیبی و در دو مرحله برگزار خواهد شد. در مجموع، ۱۰۲ میلیون سهم معادل ۱۰ درصد از کل سهام شرکت در این عرضه اولیه به بازار ارائه می‌شود. زمان دقیق ثبت سفارش برای سرمایه‌گذاران حقیقی و حقوقی، در روز عرضه از سوی ناظر بازار اعلام خواهد شد. مرحله اول عرضه اولیه کولان در مرحله نخست عرضه اولیه کولان، ۳۰ میلیون و ۶۰۰ هزار سهم معادل ۳ درصد از کل سهام شرکت به روش حراج و ویژه سرمایه‌گذاران واجد شرایط عرضه می‌شود. قیمت نهایی سهام نیز در همین مرحله و بر اساس رقابت خریداران واجد شرایط کشف خواهد شد. جزئیات مرحله اول عرضه اولیه کولان تعداد سهام قابل عرضه ۳۰ میلیون و ۶۰۰ هزار سهم حداکثر تعداد سهام قابل خریداری  ۴۳۸ هزار سهم قیمت عرضه  ۱۹,۹۹۰ ریال مرحله دوم عرضه اولیه کولان در مرحله دوم، حداقل ۷۱ میلیون و ۴۰۰ هزار سهم معادل ۷ درصد از کل سهام شرکت به روش قیمت ثابت و با قیمت کشف‌شده در مرحله اول، به عموم سرمایه‌گذاران حقیقی و حقوقی عرضه خواهد شد. در این مرحله، سقف خرید برای هر کد معاملاتی ۱۵۰ سهم تعیین شده است. جزئیات مرحله دوم عرضه اولیه کولان تعداد سهام قابل عرضه ۷۱ میلیون و ۴۰۰ هزار سهم حداکثر تعداد سهام قابل خریداری  ۱۵۰ سهم قیمت عرضه قیمت کشف‌شده در مرحله اول چگونه در عرضه اولیه کولان شرکت کنیم؟ ثبت سفارش خرید عرضه اولیه در کارگزاری کاریزما به دو روش آنلاین و آفلاین امکان‌پذیر است. ثبت سفارش آنلاین عرضه اولیه برای ثبت سفارش آنلاین عرضه اولیه کولان، باید در روز و ساعت اعلام‌شده از سوی ناظر بازار، وارد سامانه معاملاتی اکسیر شوید و سفارش خرید خود را ثبت کنید. در این روش، ابتدا باید موجودی حساب معاملاتی شما به اندازه مبلغ مورد نیاز برای خرید عرضه اولیه کافی باشد. سپس با جست‌وجوی نماد کولان، تعداد سهم و قیمت اعلام‌شده را وارد کرده و سفارش خرید خود را ثبت می‌کنید. ثبت سفارش آفلاین یا خودکار عرضه اولیه کارگزاری کاریزما این امکان را فراهم کرده است تا افرادی که در زمان عرضه به سامانه معاملاتی دسترسی ندارند، بتوانند پیش از زمان عرضه، سفارش خود را به‌صورت آفلاین ثبت کنند. در این حالت، کارگزاری در زمان مقرر سفارش خرید را از طرف شما ارسال خواهد کرد. اگر هنوز در کارگزاری کاریزما ثبت‌نام نکرده‌اید، می‌توانید برای خرید راحت عرضه اولیه‌ها و استفاده از خدمات معاملاتی، از طریق کارگزاری کاریزما اقدام کنید. حداکثر نقدینگی مورد نیاز برای عرضه اولیه کولان چقدر است؟ قیمت ارزش‌گذاری هر سهم کولان ۱۹,۹۹۰ ریال اعلام شده است. با توجه به اینکه سقف خرید برای هر کد معاملاتی در مرحله دوم ۱۵۰ سهم تعیین شده، در صورتی که قیمت نهایی کشف‌شده برابر با قیمت ارزش‌گذاری باشد، حداکثر نقدینگی مورد نیاز به شکل زیر محاسبه می‌شود: ۱۵۰ × ۱۹,۹۹۰ = ۲,۹۹۸,۵۰۰ ریال بنابراین، برای خرید سقف مجاز عرضه اولیه کولان، حدود ۳۰۰ هزار تومان نقدینگی لازم است. البته میزان تخصیص نهایی به تعداد شرکت‌کنندگان بستگی دارد و در صورت استقبال گسترده سرمایه‌گذاران، ممکن است تعداد سهم کمتری به هر کد معاملاتی اختصاص پیدا کند. جمع‌بندی: عرضه اولیه کولان عرضه اولیه شرکت کولان سل با نماد کولان در تاریخ چهارشنبه ۱۳ خرداد ۱۴۰۵ و در دو مرحله برگزار می‌شود. در این عرضه، در مجموع ۱۰۲ میلیون سهم معادل ۱۰ درصد از کل سهام شرکت به بازار ارائه خواهد شد. در مرحله نخست، ۳۰ میلیون و ۶۰۰ هزار سهم به روش حراج و ویژه سرمایه‌گذاران واجد شرایط عرضه می‌شود و در مرحله دوم، حداقل ۷۱ میلیون و ۴۰۰ هزار سهم به روش قیمت ثابت در اختیار عموم سرمایه‌گذاران حقیقی و حقوقی قرار می‌گیرد. سقف خرید برای هر کد معاملاتی در مرحله دوم ۱۵۰ سهم است. بر این اساس، اگر قیمت نهایی عرضه برابر با قیمت ارزش‌گذاری ۱۹,۹۹۰ ریال باشد، حداکثر نقدینگی مورد نیاز برای شرکت در عرضه اولیه کولان حدود ۳۰۰ هزار تومان خواهد بود. البته با افزایش تعداد شرکت‌کنندگان، میزان سهم تخصیصی و مبلغ نهایی مورد نیاز می‌تواند کمتر از این مقدار باشد.
ادامه
بهترین صندوق املاک و مستغلات
بهترین صندوق املاک و مستغلات + مقایسه صندوق‌های ملکی
در شرایطی که خرید مستقیم ملک به سرمایه چند میلیاردی نیاز دارد، صندوق املاک و مستغلات به یکی از مسیرهای جدید ورود به بازار ملک تبدیل شده‌ است. اما سوال اصلی این است که بهترین صندوق املاک و مستغلات کدام است و اصلا چطور باید بهترین صندوق املاک و مستغلات را شناسایی کرد؟ در این مقاله از کاریزما لرنینگ به همین موضوع می‌پردازیم. بهترین صندوق املاک و مستغلات کدام است؟ برای انتخاب بهترین صندوق املاک و مستغلات، پیش از هر چیز باید بدانید که این ابزارها با هدف تبدیل سرمایه‌های خرد به دارایی‌های ملکی طراحی شده‌اند. برخلاف سرمایه‌گذاری مستقیم در مسکن که با چالش‌هایی نظیر نقدشوندگی پایین، نیاز به سرمایه اولیه بالا، هزینه‌های نگهداری و فرسایش ملک همراه است، این صندوق‌ها با بهره‌گیری از مدیریت حرفه‌ای، ریسک‌های اجرایی را کاهش داده و نقدشوندگی بالایی را فراهم می‌کنند. برای آشنایی کامل‌تر با صندوق املاک، می‌توانید مقاله «صندوق املاک و مستغلات چیست؟» را مطالعه کنید. از نظر بسیاری از افراد، بهترین صندوق املاک و مستغلات، صندوقی است که با ترکیب متعادلی از دارایی‌های ملکی، مانند املاک تجاری درآمدزا و پروژه‌های ساختمانی دارای ظرفیت رشد، بتواند در بلندمدت بازدهی بالاتر یا دست‌کم هم‌راستا با تورم مسکن ایجاد کند؛ اما تنها نکته مهم برای انتخاب بهترین صندوق املاک و مستغلات، تنها بازدهی نیست؛ در ادامه مقاله به بررسی معیارهای بهترین صندوق املاک و مستغلات می‌پردازیم. لیست صندوق های املاک و مستغلات در سال‌های اخیر، تعداد صندوق‌های ملکی در بازار سرمایه ایران افزایش پیدا کرده و همین موضوع باعث شده انتخاب بهترین صندوق املاک در بورس دشوارتر شود. نماد صندوق های ملکی در بورس، شامل «کاخ»، «ارزش مسکن»، «مالک آتیه»، «دانیک»، «کلید» و… می‌شوند. در جدول زیر می‌توانید لیست صندوق های املاک و مستغلات و اطلاعات آن‌ها را مشاهده کنید. صندوق های املاک و مستغلات نام صندوق نماد دوره تقسیم سود تاریخ آغاز فعالیت صندوق سرمایه گذاری املاک و مستغلات کاخ کاخ ندارد ۱۴۰۵/۰۱/۱۰ املاک و مستغلات امین شهر یکم امین شهر 1 ماهه 1402/10/24 املاک و مستغلات مالک آتیه مسکن مالک آتیه ندارد 1403/02/30 املاک و مستغلات خانه آگاه کلید ندارد 1403/07/23 املاک و مستغلات مدیریت ارزش مسکن ارزش مسکن 12 ماهه 1401/08/15 املاک و مستغلات نیک رای دانیک ندارد 1402/07/05 املاک و مستغلات کاشانه امید خلیج فارس کاشانه ندارد ۱۴۰۴/۰۴/۰۷ بهترین صندوق املاک و مستغلات چه ویژگی‌هایی دارد؟ برای انتخاب بهترین صندوق املاک و مستغلات نباید فقط به نام صندوق یا بازدهی کوتاه‌مدت توجه کرد. صندوق ملکی خوب باید از چند جهت بررسی شود: 1- کیفیت دارایی‌های ملکی صندوق: ملکی که موقعیت جغرافیایی مناسب، کاربری قابل اجاره، سند شفاف و قابلیت رشد ارزش داشته باشد، می‌تواند پشتوانه بهتری برای صندوق ایجاد کند. 2- نقدشوندگی صندوق: اگر صندوق حجم معاملات مناسبی داشته باشد و بازارگردان آن فعال باشد، سرمایه‌گذار راحت‌تر می‌تواند واحدهای خود را خرید و فروش کند. 3- نسبت قیمت به NAV: اگر قیمت معاملاتی صندوق خیلی بالاتر از ارزش خالص دارایی‌های آن باشد، سرمایه‌گذار ممکن است صندوق را با حباب بخرد. اگر قیمت پایین‌تر از NAV باشد، باید بررسی شود که علت این اختلاف چیست؛ گاهی بازار به‌دلیل نقدشوندگی پایین یا ابهام در ارزش‌گذاری دارایی‌ها، صندوق را با تخفیف معامله می‌کند. 4- مدیریت صندوق و شفافیت گزارش‌ها: صندوقی که گزارش‌های منظم، اطلاعات شفاف و ارکان حرفه‌ای داشته باشد، برای سرمایه‌گذار قابل بررسی‌تر است. معیارهای بهترین صندوق املاک و مستغلات معیار بررسی دلیل اهمیت ترکیب دارایی‌ها نوع املاک صندوق را نشان می‌دهد. موقعیت املاک بر رشد ارزش و اجاره‌پذیری اثر دارد. NAV صندوق مبنای ارزش‌گذاری واقعی صندوق است. نسبت قیمت به NAV حباب یا تخفیف قیمتی را مشخص می‌کند. حجم معاملات میزان نقدشوندگی صندوق را نشان می‌دهد. بازارگردان به روان‌تر شدن معاملات کمک می‌کند. سابقه مدیر صندوق کیفیت مدیریت دارایی را نشان می‌دهد. بهترین صندوق املاک و مستغلات در بورس چیست؟ برای پاسخ به این سؤال که بهترین صندوق املاک و مستغلات در بورس کدام است، باید ابتدا هدف‌تان از سرمایه‌گذاری را مشخص کنید. اگر هدف اصلی، حفظ ارزش پول در برابر تورم ملک باشد، کیفیت دارایی‌های صندوق اهمیت بیشتری دارد. اگر هدف شما، خرید و فروش و کسب سود در زمان‌های کوتاه باشد، باید اهمیت زیادی به حجم معاملات و نقدشوندگی صندوق بدهید.  در بین صندوق‌های ملکی موجود، صندوق کاخ کاریزما به دلیل شفاف‌سازی درباره دارایی‌های ملکی، امکان سرمایه‌گذاری با مبالغ خرد و دسترسی ساده، می‌تواند یکی از گزینه‌های قابل بررسی برای سرمایه‌گذارانی باشد که می‌خواهند بدون خرید مستقیم ملک وارد این بازار شوند.  این صندوق در دارایی‌های ملکی مانند واحدهای اداری، تجاری و مسکونی، از محل اجاره‌بها یا فروش املاک درآمد کسب می‌کند. بازده این صندوق از محل رشد ارزش املاک، اجاره‌بها و تغییر قیمت واحدهای صندوق ایجاد می‌شود و برای افرادی مناسب است که به دنبال حفظ ارزش سرمایه در برابر تورم، تنوع‌بخشی به سبد سرمایه‌گذاری و بهره‌مندی از مزایای بازار ملک هستند، اما نمی‌خواهند درگیر چالش‌هایی مثل خرید، نگهداری، اجاره‌دادن یا مدیریت مستقیم ملک شوند. برای آشنایی بیشتر با این صندوق، مقاله «صندوق کاخ چیست؟ | معرفی صندوق املاک کاریزما» را مطالعه کنید.   در صندوق کاخ، سرمایه‌گذار می‌تواند با حداقل ۱۰۰ هزار تومان و بدون نیاز به دانش تخصصی، به‌صورت غیرمستقیم وارد بازار ملک شود. معافیت مالیاتی، نقدشوندگی بالاتر نسبت به خرید مستقیم ملک، شفافیت اطلاعاتی و نظارت قانونی نیز از مهم‌ترین مزایای صندوق کاخ هستند.  نحوه خرید بهترین صندوق املاک و مستغلات یکی از مهم‌ترین نکات برای سرمایه‌گذاری در صندوق‌های املاک، شناخت نماد معاملاتی آن‌هاست. این صندوق‌ها از نوع قابل معامله در بورس هستند و سرمایه‌گذار برای خرید این صندوق‌ها باید نام نماد را در سامانه معاملاتی کارگزاری خود جست‌وجو کند.  اما برای خرید صندوق کاخ روش ساده‌تری نیز از طریق اپلیکیشن کاریزما وجود دارد که امکان ثبت سفارش خرید و فروش واحدهای صندوق را بدون محدودیت زمانی فراهم می‌کند تا انجام معاملات واحدهای صندوق مطابق با سازوکار و زمان‌بندی بازار سرمایه و به‌صورت خودکار انجام شود.  جمع‌بندی بهترین صندوق املاک در بورس بهترین صندوق املاک و مستغلات باید علاوه‌بر ایجاد بازدهی بالا، دارایی‌های ملکی باکیفیت، نقدشوندگی قابل قبول، مدیریت حرفه‌ای، گزارش‌های شفاف و فاصله منطقی قیمت با NAV داشته باشد. برای انتخاب بهترین صندوق املاک در بورس، باید این صندوق‌ها را از نظر ترکیب دارایی، ارزش معاملات، NAV، سیاست تقسیم سود و کیفیت مدیریت مقایسه […]
ادامه
عرضه اولیه شیفته
عرضه اولیه شیفته + زمان عرضه، نقدینگی مورد نیاز و جزئیات
عرضه اولیه شیفته در روز شنبه ۹ خرداد ۱۴۰۵ برگزار می‌شود. این عرضه اولیه مربوط به سهام شرکت کشت و صنعت شیفته آرای شرق است و به‌عنوان نخستین عرضه اولیه بازار سهام در سال ۱۴۰۵ شناخته می‌شود. در این مطلب از کاریزما لرنینگ، جزئیات عرضه اولیه شیفته، تعداد سهام قابل عرضه، سقف خرید هر کد معاملاتی، نقدینگی مورد نیاز و روش ثبت سفارش آن را بررسی می‌کنیم. اگر قصد دارید در این عرضه اولیه شرکت کنید، تا انتهای مقاله همراه ما باشید. تاریخ و جزئیات عرضه اولیه شیفته بر اساس اطلاعیه منتشرشده، عرضه اولیه شرکت کشت و صنعت شیفته آرای شرق با نماد «شیفته» در تاریخ شنبه ۹ خرداد ۱۴۰۵ در فرابورس انجام می‌شود. این عرضه به روش ترکیبی و در دو مرحله برگزار خواهد شد. در مجموع، ۱۰۸ میلیون سهم معادل ۹ درصد از کل سهام شرکت در این عرضه اولیه به بازار ارائه می‌شود. زمان دقیق ثبت سفارش برای سرمایه‌گذاران حقیقی و حقوقی، در روز عرضه از سوی ناظر بازار اعلام خواهد شد. مرحله اول عرضه اولیه شیفته در مرحله نخست عرضه اولیه شیفته، ۳۶ میلیون سهم معادل ۳ درصد از کل سهام شرکت به روش حراج و ویژه سرمایه‌گذاران واجد شرایط عرضه می‌شود. قیمت نهایی سهام نیز در همین مرحله و بر اساس رقابت خریداران واجد شرایط کشف خواهد شد. جزئیات مرحله اول عرضه اولیه شیفته تعداد سهام قابل عرضه ۳۶ میلیون سهم حداکثر تعداد سهام قابل خریداری ۶۰۰ هزار سهم قیمت عرضه ۱۲,۳۳۶ ریال مرحله دوم عرضه اولیه شیفته در مرحله دوم، ۷۲ میلیون سهم معادل ۶ درصد از کل سهام شرکت به روش قیمت ثابت و با قیمت کشف‌شده در مرحله اول، به عموم سرمایه‌گذاران حقیقی و حقوقی عرضه خواهد شد. در این مرحله، سقف خرید برای هر کد معاملاتی ۱۵۰ سهم تعیین شده است. جزئیات مرحله دوم عرضه اولیه شیفته تعداد سهام قابل عرضه ۷۲ میلیون سهم حداکثر تعداد سهام قابل خریداری 150 سهم قیمت عرضه قیمت کشف شد‌ه در مرحله اول چگونه در عرضه اولیه شیفته شرکت کنیم؟ ثبت سفارش خرید عرضه اولیه در کارگزاری کاریزما به دو روش آنلاین و آفلاین امکان‌پذیر است. ثبت سفارش آنلاین عرضه اولیه برای ثبت سفارش آنلاین عرضه اولیه شیفته، باید در روز و ساعت اعلام‌شده از سوی ناظر بازار، وارد سامانه معاملاتی اکسیر شوید و سفارش خرید خود را ثبت کنید. در این روش، ابتدا باید موجودی حساب معاملاتی شما به اندازه مبلغ مورد نیاز برای خرید عرضه اولیه کافی باشد. سپس با جست‌وجوی نماد شیفته، تعداد سهم و قیمت اعلام‌شده را وارد کرده و سفارش خرید خود را ثبت می‌کنید. ثبت سفارش آفلاین یا خودکار عرضه اولیه کارگزاری کاریزما این امکان را فراهم کرده است تا افرادی که در زمان عرضه به سامانه معاملاتی دسترسی ندارند، بتوانند پیش از زمان عرضه، سفارش خود را به‌صورت آفلاین ثبت کنند. در این حالت، کارگزاری در زمان مقرر سفارش خرید را از طرف شما ارسال خواهد کرد. اگر هنوز در کارگزاری کاریزما ثبت‌نام نکرده‌اید، می‌توانید برای خرید راحت عرضه اولیه‌ها و استفاده از خدمات معاملاتی، از طریق کارگزاری کاریزما اقدام کنید. حداکثر نقدینگی مورد نیاز برای عرضه اولیه شیفته چقدر است؟ قیمت ارزش‌گذاری هر سهم شیفته ۱۲,۳۳۶ ریال اعلام شده است. با توجه به اینکه سقف خرید برای هر کد معاملاتی در مرحله دوم ۱۵۰ سهم تعیین شده، در صورتی که قیمت نهایی کشف‌شده برابر با قیمت ارزش‌گذاری باشد، حداکثر نقدینگی مورد نیاز به شکل زیر محاسبه می‌شود: ۱۵۰ × ۱۲,۳۳۶ = ۱,۸۵۰,۴۰۰ ریال بنابراین، برای خرید سقف مجاز عرضه اولیه شیفته، حدود ۱۸۵ هزار تومان نقدینگی لازم است. البته میزان تخصیص نهایی به تعداد شرکت‌کنندگان بستگی دارد و در صورت استقبال گسترده سرمایه‌گذاران، ممکن است تعداد سهم کمتری به هر کد معاملاتی اختصاص پیدا کند. برای مثال، اگر حدود ۷۰۰ هزار کد بورسی در این عرضه اولیه شرکت کنند، برآورد می‌شود به هر کد معاملاتی حدود ۱۰۲ سهم برسد. در این حالت، نقدینگی مورد نیاز برای خرید این تعداد سهم حدود ۱۲۵ هزار تومان خواهد بود. جمع‌بندی: عرضه اولیه شیفته عرضه اولیه شرکت کشت و صنعت شیفته آرای شرق با نماد شیفته در تاریخ شنبه ۹ خرداد ۱۴۰۵ و در دو مرحله برگزار می‌شود. در این عرضه، در مجموع ۱۰۸ میلیون سهم معادل ۹ درصد از کل سهام شرکت به بازار ارائه خواهد شد. در مرحله نخست، ۳۶ میلیون سهم به روش حراج و ویژه سرمایه‌گذاران واجد شرایط عرضه می‌شود و در مرحله دوم، ۷۲ میلیون سهم به روش قیمت ثابت در اختیار عموم سرمایه‌گذاران حقیقی و حقوقی قرار می‌گیرد. سقف خرید برای هر کد معاملاتی در مرحله دوم ۱۵۰ سهم است. بر این اساس، اگر قیمت نهایی عرضه برابر با قیمت ارزش‌گذاری ۱۲,۳۳۶ ریال باشد، حداکثر نقدینگی مورد نیاز برای شرکت در عرضه اولیه شیفته حدود ۱۸۵ هزار تومان خواهد بود. البته با افزایش تعداد شرکت‌کنندگان، میزان سهم تخصیصی و مبلغ نهایی مورد نیاز می‌تواند کمتر از این مقدار باشد.
ادامه
اطلاعیه مهم برای مشتریان محترم کاریزما
افزایش نرخ سود طرح مگاسود کاریزما
به اطلاع سرمایه‌گذاران محترم کاریزما می‌رساند، نرخ سود سالانه طرح مگاسود به 47 درصد افزایش یافته است. بر اساس نرخ‌های جدید، در طرح مگاسود خرداد 1406 اگر سرمایه تا ۶ ماه در این طرح باقی بماند، نرخ سود آن ۳۰ درصد خواهد بود. در صورتی که سرمایه‌گذاری وارد ۶ ماه دوم شود، نرخ سود به ۳۶ درصد می‌رسد. همچنین اگر سرمایه تا پایان یک سال در این طرح نگهداری شود، نرخ سود سالانه آن ۴۷ درصد خواهد بود. میزان بازدهی طرح مگاسود خرداد 1406 مدت زمان نگهداری سرمایه نرخ سود تا پایان یک‌سال %47 بین ۶ تا ۱۲ ماه %36 کمتر از ۶ ماه %30 این تغییر در شرایطی اعمال شده که نرخ بازدهی یک‌ساله طرح مگاسود اردیبهشت ۱۴۰۶، ۴۴ درصد بوده است؛ اما هم‌زمان با آغاز دوره پذیره‌نویسی طرح مگاسود خرداد ۱۴۰۶، این نرخ به ۴۷ درصد رسیده است؛ همچنین بازدهی سرمایه‌گذاری در دوره‌های کمتر از یک سال نیز ۳ درصد افزایش داشته تا سرمایه‌گذاران با افق‌های زمانی مختلف نیز از سود بالاتری نسبت به دوره قبل بهره‌مند شوند.   طرح مگاسود کاریزما با هدف فراهم‌کردن یک مسیر سرمایه‌گذاری ساده، کم‌ریسک و قابل اتکا طراحی شده است؛ مسیری که به سرمایه‌گذاران این امکان را می‌دهد بدون نیاز به دانش تخصصی بازار سرمایه، دریافت کد بورسی یا درگیری با نوسانات روزانه بازار، سرمایه خود را در یک طرح شفاف و جذاب قرار دهند. نرخ‌های جدید این طرح نیز با توجه به شرایط جدید بازار و پوشش تورم تنظیم شده است. با توجه به اینکه امکان پذیره‌نویسی در طرح مگاسود خرداد 1406 تا پایان خرداد ماه 1405 وجود دارد، سرمایه‌گذاران محترم می‌توانند برای مشاهده جزئیات طرح، بررسی وضعیت سرمایه‌گذاری و بهره‌مندی از نرخ‌های جدید، روی دکمه زیر کلیک کنند:
ادامه
نرخ شکست چیست
نرخ شکست چیست و چگونه محاسبه می‌شود؟
سپرده گذاری بلند مدت در بانک‌ها یکی از روش‌های رایج برای کسب سود است، اما برداشت زودتر از موعد می‌تواند باعث کاهش سود دریافتی شود. این کاهش که به آن نرخ شکست سپرده گفته می‌شود، جریمه‌ای برای جلوگیری از خروج زودهنگام سرمایه از بانک است. در این مقاله از کاریزما لرنینگ، به این سوال می‌پردازیم که نرخ شکست چیست؟ و نحوه محاسبه آن چگونه است؟ همچنین با معرفی طرح مگاسود، راه‌های کسب سود بیشتر را بررسی خواهیم کرد. نرخ شکست سپرده چیست؟ نرخ شکست سپرده به عنوان جریمه‌ای شناخته می‌شود که در صورت برداشت وجه از سپرده‌های بلندمدت بانکی پیش از سررسید مقرر، به سپرده‌گذار تعلق می‌گیرد. این جریمه برای جلوگیری از برداشت زودهنگام و حفظ ثبات مالی بانک‌ها در نظر گرفته می‌شود. اگر اطلاعات کافی از سپرده بلند مدت ندارید، ابتدا مقاله زیر را مطالعه کنید. در واقع، هنگامی که شما سپرده بلندمدت افتتاح می‌کنید، با بانک توافق می‌کنید که پول خود را برای مدت مشخصی در بانک نگه دارید. در عوض، بانک به شما سود مشخصی پرداخت می‌کند. اما اگر قبل از پایان این مدت، پول خود را برداشت کنید، بانک سود کمتری به شما پرداخت می‌کند و تفاوت بین سود توافق‌شده و سود پرداختی به عنوان نرخ شکست سود شناخته می‌شود. نحوه محاسبه نرخ شکست سپرده چگونه است؟ برای محاسبه نرخ شکست سپرده، ابتدا باید مراحل زیر را طی کنید: تعیین مدت زمان سپرده‌گذاری: ابتدا مدت زمانی که مشتری پول خود را در بانک سپرده‌گذاری کرده است، مشخص می‌شود. مشخص کردن نرخ سود سالانه و نرخ شکست: بانک نرخ سود سالانه سپرده (مثلاً ۱۸ درصد) و نرخ شکست برای برداشت زودتر از موعد (مثلاً ۸.۵ درصد برای کمتر از سه ماه) را اعلام می‌کند. محاسبه سود سالانه: سود سالانه با ضرب مبلغ سپرده در نرخ سود سالانه به دست می‌آید. برای مثال، سپرده ۱۰۰ میلیون تومانی با نرخ ۱۸ درصد، سود سالانه‌ای معادل ۱۸ میلیون تومان خواهد داشت. اعمال نرخ شکست: در صورتی که سپرده قبل از موعد برداشت شود، نرخ شکست از سود سالانه کسر شده و نرخ سود نهایی محاسبه می‌شود. به‌طور مثال، با نرخ شکست ۸.۵ درصد، سود نهایی معادل ۹.۵ درصد خواهد بود. مثال از نحوه محاسبه نرخ شکست برای مثال فرض کنید مبلغی را در گواهی سپرده بانکی با نرخ سود سالانه 20 درصد و دوره زمانی 3 ساله سرمایه‌گذاری کرده‌اید. پس از گذشت مدتی، قصد برداشت بخشی از وجه سپرده را دارید. در این شرایط، بانک با اعمال نرخ شکست، سود پرداختی را کاهش داده و مبلغ نهایی را به شما پرداخت خواهد کرد. فرض کنید ۱۰۰ میلیون تومان در سپرده یک‌ساله با نرخ سود 22 درصد سرمایه‌گذاری کرده‌اید و پس از سه ماه تصمیم به برداشت آن دارید. محاسبه سود شما به این شکل خواهد بود: سود سالانه: ۱۰۰ میلیون تومان × 22٪ = 22 میلیون تومان نرخ شکست: ۸.۵٪ سود نهایی: 100 میلیون تومان × (۸.۵٪ – 22٪) = 13.۵ میلیون تومان بنابراین تنها 13.5 میلیون تومان سود دریافت می‌کنید و مابقی سود به‌عنوان جریمه شکست کسر خواهد شد. درصد نرخ شکست بانکی چقدر است؟ درصد نرخ شکست سپرده به عوامل مختلفی بستگی دارد: نوع سپرده نرخ شکست سپرده بلند مدت معمولاً بیشتر از نرخ شکست سپرده کوتاه مدت است. نرخ شکست گواهی سپرده، با نرخ سود سالانه و تاریخ سررسید آن‌ها مشخص می‌شود. مدت زمان باقی‌مانده تا سررسید هر چه مدت زمان بیشتری تا سررسید باقی مانده باشد، نرخ شکست معمولاً بیشتر است. سیاست‌های بانک هر بانک می‌تواند نرخ شکست متفاوتی را برای سپرده‌های خود تعیین کند. اما به‌صورت کلی، درصد شکست سپرده به‌صورت زیر است. درصد نرخ شکست سپرده یک ساله کمتر از 3 ماه 8.5% 3 تا 6 ماه 6.5% 6 تا 9 ماه 4.5% 9 ماه تا کمتر از یک سال 2.5% چگونه سود بیشتری کسب کنیم؟ وجود نرخ شکست در سپرده‌های بلندمدت بانکی، منجر به کاهش چشم‌گیر سود سرمایه‌گذاران می‌شود. به همین دلیل، اغلب افراد به دنبال روشی هستند که سود بیشتری کسب کنند. یکی از این روش‌ها، طرح مگاسود کاریزما است. طرح مگاسود کاریزما، به عنوان یک فرصت سرمایه‌گذاری امن، بازدهی پیش‌بینی شده سالانه 47 درصدی را در سررسید یک‌ساله ارائه می‌دهد. این طرح، که در مقاله «طرح مگاسود چیست؟ + راهنمای کامل و ویدئوی آموزشی» به طور کامل به آن پرداخته‌ایم، یک فرصت سرمایه‌گذاری کم‌ریسک و با بازدهی قابل‌پیش‌بینی است که در قالب بیمه‌نامه زندگی تحت نظارت بیمه زندگی کاریزما و بیمه مرکزی ایران ارائه می‌شود و به سرمایه‌گذاران اجازه می‌دهد که سود روزشمار 47٪ در سررسید یک‌ساله، پوشش بیمه عمر رایگان معادل مبلغ سرمایه‌گذاری، معافیت مالیاتی و نقدشوندگی بالا داشته باشند. طرح مگاسود طراحی‌ شده تا نسبت به سپرده‌های بانکی و گزینه‌های درآمد ثابت دیگر بازدهی بالاتر و انعطاف‌پذیری بیشتر ارائه کند و سرمایه‌گذار بتواند در هر زمان سرمایه‌اش را با سود متناسب با مدت نگهداری برداشت کند. برای کسب اطلاعات بیشتر و خرید این طرح، روی بنر زیر کلیک کنید: جمع‌بندی در این مقاله به  سوال نرخ شکست چیست پاسخ دادیم. نرخ شکست سپرده یکی از مهم‌ترین عواملی است که هنگام انتخاب سپرده‌های بلندمدت بانکی باید در نظر گرفت. این نرخ به‌عنوان جریمه برداشت زودهنگام، موجب کاهش سود دریافتی سپرده‌گذاران می‌شود. با توجه به میزان تأثیر نرخ شکست بر سرمایه، بررسی دقیق شرایط سپرده‌گذاری و انتخاب گزینه‌های سرمایه‌گذاری جایگزین، مانند طرح مگاسود کاریزما، می‌تواند سودآوری بیشتری را به همراه داشته باشد. در نهایت، آگاهی از شرایط نرخ شکست و مقایسه روش‌های مختلف سرمایه‌گذاری، به تصمیم‌گیری بهتر و مدیریت بهینه دارایی کمک می‌کند.​
ادامه
برداشت از سپرده بلند مدت
راهنمای برداشت از سپرده بلند مدت + قوانین و جریمه‌ها
سپرده بلند مدت یکی از روش‌های رایج سرمایه‌گذاری در بانک‌هاست که سود مشخصی را در بازه زمانی تعیین‌شده به سپرده‌گذار پرداخت می‌کند. اما یکی از دغدغه‌های اصلی دارندگان این سپرده‌ها، امکان برداشت از سپرده بلند مدت پیش از سررسید و شرایط آن است. بسیاری از افراد ممکن است به دلایل مختلف، مانند نیاز مالی فوری، قصد برداشت از سپرده بلند مدت خود را داشته باشند، اما با قوانین و جریمه‌های مربوط به این اقدام آشنایی کافی ندارند. در این مقاله از کاریزما لرنینگ، به بررسی امکان برداشت زودتر از موعد سپرده بلند مدت، شرایط و محدودیت‌های آن خواهیم پرداخت. آگاهی از این نکات می‌تواند به شما در تصمیم‌گیری بهتر برای مدیریت دارایی‌هایتان کمک کند. همچنین با معرفی یک طرح سرمایه‌گذاری پرسود، به نام طرح مگاسود کاریزما، یک روش جایگزین به شما پیشنهاد می‌دهیم. پس لطفا تا انتهای مقاله همراه ما باشید. آیا برداشت زودتر از موعد سپرده بلند مدت امکان‌پذیر است؟ در زمان افتتاح حساب بلند مدت، بانک شرایطی را مشخص می‌کند که طبق آن تا مدت معینی امکان برداشت از حساب خود را نخواهید داشت و به عبارتی، وجه شما در بانک بلوکه می‌شود. این مدت زمان در هر بانک متفاوت است و در این دوره، دسترسی به سپرده امکان‌پذیر نیست. در صورت نیاز فوری به برداشت پیش از سررسید، باید جریمه‌ای را طبق قوانین بانک پرداخت کنید. اگر اطلاعات کافی درباره سپرده بلند مدت ندارید، ابتدا مقاله زیر را مطالعه کنید: پس از گذشت مدت تعیین‌شده توسط بانک، برای برداشت سپرده محدودیتی وجود ندارد. کافی است با مدارک شناسایی به بانک مراجعه کرده و درخواست برداشت وجه را ارائه دهید.  شرایط برداشت از سپرده بلند مدت چیست؟ برداشت از حساب سپرده بلند مدت معمولاً تحت شرایط و مقررات خاصی انجام می‌شود که بسته به بانک و نوع سپرده می‌تواند متفاوت باشد. با این حال، شرایط برداشت از حساب بلند مدت معمولا به شرح زیر است: برداشت قبل از سررسید: اگر قبل از موعد مقرر بخواهید از حساب بلندمدت برداشت کنید، معمولاً جریمه‌ای به صورت کاهش نرخ سود در محاسبه سود سپرده بلند مدت اعمال می‌شود یا پرداخت سود شما بر اساس نرخ سپرده کوتاه‌مدت خواهد بود. برداشت جزئی یا کامل: برخی بانک‌ها امکان برداشت بخشی از مبلغ برداشت سپرده قبل از سررسید را فراهم می‌کنند، اما در این صورت ممکن است سود بخش برداشت‌شده بر اساس نرخ کوتاه‌مدت محاسبه شود. در برخی موارد، بانک اجازه برداشت جزئی را نمی‌دهد و در صورت نیاز به برداشت، سپرده باید به‌طور کامل بسته شود. نرخ سود و جریمه: در صورت برداشت سپرده بلند مدت قبل از موعد، نرخ سود پرداختی کمتر از نرخ سود سپرده بلند مدت خواهد بود و معمولاً بر اساس مدت‌زمان نگهداری سپرده، سود متفاوتی محاسبه می‌شود. نیاز به حضور صاحب حساب: معمولاً برای برداشت سپرده، حضور صاحب حساب یا وکیل قانونی او به همراه مدارک شناسایی ضروری است. در برخی بانک‌ها، امکان برداشت از طریق اینترنت‌بانک یا موبایل‌بانک نیز وجود دارد. جریمه برداشت از سپرده بلند مدت چقدر است؟ اگرچه امکان برداشت سپرده بلند مدت وجود دارد، اما این کار تحت شرایط خاص و با اعمال جریمه‌هایی همراه است که باید به آن‌ها توجه کنید. مهم‌ترین جریمه برداشت زودتر از موعد، کاهش سود دریافتی است.  بانک سود را بر اساس نرخ شکست محاسبه و به شما پرداخت می‌کند. نرخ شکست بسته به نوع سپرده، مدت زمان باقی‌مانده تا سررسید و سیاست‌های بانک متفاوت است. در نظر داشته باشید که هر بانکی ضوابط خاص خود را برای برداشت زودتر از موعد سپرده دارد. برخی بانک‌ها ممکن است محدودیت‌هایی در مقدار یا زمان برداشت اعمال کنند. در برخی موارد، ممکن است بانک علاوه بر کاهش سود، مبلغی را نیز از اصل سپرده شما کسر کند.  برای مثال در بانک تجارت و سامان، برای سپرده‌هایی که کمتر از یک ماه نگه‌داری شده‌اند، هیچ سودی در نظر گرفته نمی‌شود. اما اگر سپرده قبل از سه ماه برداشت شود، سود آن نیم درصد کمتر از نرخ سود سپرده‌های کوتاه‌مدت عادی خواهد بود.  آیا امکان برداشت بخشی از سپرده بلند مدت وجود دارد؟ برداشت از سپرده بلند مدت بستگی به بانک و قوانین آن بستگی دارد و می‌تواند در بانک‌های مختلف متفاوت باشد. مثلا به گزارش روابط عمومی بانک رفاه کارگران: «امکان برداشت بخشی از موجودی سپرده سرمایه‌گذاری بدون نیاز به ابطال یا تغییر شرایط افتتاح آن فراهم است. این سپرده همچنان با همان ماهیت اولیه باقی می‌ماند.» اما نحوه برداشت پول از سپرده بلند مدت در بانک پاسارگاد کمی متفاوت است. در صورتی که سپرده‌گذار بخواهد پیش از موعد، بخشی از موجودی سپرده بلند مدت خود را برداشت کند، این امکان بر اساس ضرایبی از ۵۰۰,۰۰۰ ریال فراهم است. مبلغی که برداشت می‌شود، با اعمال نرخ سود تعدیل‌شده محاسبه خواهد شد، اما باقی‌مانده سپرده بدون تغییر و با همان شرایط و نرخ سود قبلی ادامه می‌یابد. راهکاری برای برداشت وجه بدون جریمه! احتمالا تا این بخش از مقاله خیالتان از امکان برداشت وجه زودتر از موعد راحت شده است. اما توجه داشته باشید که شرایط برداشت از سپرده بلند مدت در هر بانک متفاوت است و ممکن است با تغییر قوانین بانک، تغییر کند. به‌علاوه، بانک‌ها برای برداشت زودتر از موعد سپرده‌های بلندمدت، سود را کاهش داده و حتی در برخی موارد مبلغی از اصل سپرده کسر می‌کنند؛ بنابراین می‌توان گفت که سپرده‌های بانکی برای بسیاری از افراد انعطاف‌پذیری مورد نیاز را ندارد. به همین دلیل، پیشنهاد ما سرمایه‌گذاری در طرح مگاسود کاریزما است. مقایسه طرح مگاسود با سپرده بلند مدت بانکی طرح مگاسود کاریزما، یک سرمایه‌گذاری امن است که سود پیش‌بینی شده 47 درصدی (شامل 30 درصد سود علی‌الحساب و مشارکت در منافع) را در سررسید ارائه می‌کند. این طرح به عنوان بیمه‌نامه زندگی و مدیریت سرمایه و تحت نظارت بیمه مرکزی ایران و شرکت بیمه زندگی کاریزما ارائه می‌شود. این طرح دارای سررسید یک‌ساله است اما برخلاف سپرده‌های بلند مدت، امکان برداشت زودهنگام را به‌صورت آنلاین و بدون پیچیدگی‌های معمول بانکی فراهم می‌کنند. شما می‌توانید بدون نگرانی از بلوکه شدن سرمایه، از سود بالا بهره‌مند می‌شوید و هر زمان که نیاز داشتید، هر مقدار از سرمایه خود را دریافت کنید. اگر می‌خواهید به‌صورت کامل با این طرح آشنا شوید، حتما مقاله زیر را مطالعه کنید: سود دریافتی در طرح […]
ادامه
خرید قسطی یا خرید نقدی
خرید قسطی یا خرید نقدی؟ با شرایط ایران کدام بهتر است؟
احتمالاً برای شما هم پیش آمده که هنگام خرید یک کالا با این سؤال روبه‌رو شوید: خرید قسطی یا خرید نقدی؟ این سوال در شرایط اقتصادی امروز ایران، اهمیت بیشتری پیدا کرده است. از یک طرف، خرید نقدی خیال شما را از بابت بدهی و اقساط راحت می‌کند. از طرف دیگر، خرید قسطی کمک می‌کند بدون اینکه تمام نقدینگی خود را خرج کنید، زودتر به کالای مورد نیازتان برسید. در ادامه از کاریزما لرنینگ، به زبان ساده و کاربردی بررسی می‌کنیم که خرید نقدی چه زمانی بهتر است؟ خرید قسطی در چه شرایطی منطقی‌تر است؟ و قبل از تصمیم‌گیری باید به چه نکاتی توجه کنید؛ پس تا انتهای مقاله همراه ما باشید. خرید قسطی یا خرید نقدی؟  خرید نقدی یعنی شما کل مبلغ کالا یا خدمات را همان ابتدا پرداخت می‌کنید و بدون هیچ تعهد مالی دیگری مالک آن می‌شوید. در این روش خبری از قسط ماهانه، سود، کارمزد، چک، سفته یا جریمه دیرکرد نیست. خرید نقدی معمولاً برای افرادی مناسب است که نقدینگی کافی دارند و پرداخت یک‌جای مبلغ، بودجه ضروری زندگی‌شان را تحت فشار قرار نمی‌دهد. اما در خرید قسطی، شما کالا یا خدمات را امروز دریافت می‌کنید و هزینه آن را در چند مرحله و معمولاً به‌صورت ماهانه می‌پردازید. در این مدل، ممکن است بخشی از مبلغ را به‌عنوان پیش‌پرداخت بدهید و باقی آن را طی چند ماه تسویه کنید. خرید قسطی در سال‌های اخیر در ایران بسیار رایج شده؛ چون قیمت کالاها افزایش پیدا کرده و بسیاری از افراد ترجیح می‌دهند به‌جای پرداخت یک‌جای مبلغ، هزینه خرید را بین چند ماه تقسیم کنند. برای اینکه بفهمید از بین خرید قسطی یا خرید نقدی، کدام برای شما بهتر است، جدول زیر را بررسی کنید: تفاوت خرید قسطی و نقدی معیار مقایسه خرید نقدی خرید قسطی هزینه نهایی کمتر بیشتر نیاز به سرمایه اولیه بیشتر کمتر بدهی ماهانه ندارد دارد امکان تخفیف بیشتر کمتر فشار روی نقدینگی زیاد کمتر جریمه دیرکرد ندارد دارد مزایا و معایب خرید قسطی چیست؟ خرید قسطی مزایا و معایبی دارد که آن را برای عده‌ای جذاب و برای عده دیگری ترسناک می‌کند. مزایای این روش خرید شامل موارد زیر می‌شود: ۱. حفظ نقدینگی مهم‌ترین مزیت خرید قسطی این است که تمام پول شما یک‌جا خرج نمی‌شود. از نظر مدیریت مالی، حفظ نقدینگی اهمیت زیادی دارد. گاهی داشتن پول در حساب بانکی، حتی اگر بدهی کوچکی هم داشته باشید، بهتر از این است که هیچ بدهی نداشته باشید اما تمام پس‌اندازتان خرج شده باشد. ۲. دسترسی سریع‌تر به کالای مورد نیاز گاهی خرید یک کالا قابل‌ تعویق نیست و اگر هزینه آن را نداشته باشید انتخابی بین خرید قسطی یا خرید نقدی نخواهید داشت. مثلاً یخچال خانه خراب شده، گوشی شما از کار افتاده یا برای کارتان به لپ‌تاپ نیاز دارید. در این شرایط، با خرید قسطی می‌توانید زودتر به کالای مورد نیاز برسید و هزینه آن را به‌مرور پرداخت کنید. ۳. مدیریت بهتر بودجه ماهانه وقتی خرید به چند قسط تقسیم می‌شود، فشار مالی آن کمتر احساس می‌شود. البته به شرطی که مبلغ قسط با درآمد ماهانه شما تناسب داشته باشد. ۴. مناسب برای شرایط تورمی در اقتصاد تورمی، قیمت کالاها ممکن است در مدت کوتاهی افزایش پیدا کند. در چنین شرایطی، اگر شما خرید را عقب بیندازید، ممکن است چند ماه بعد همان کالا را با قیمت بالاتری بخرید. اما در خرید قسطی چون کالا را با قیمت امروز تهیه می‌کنید و هزینه آن را در آینده پرداخت می‌کنید، می‌تواند باعث در هزینه‌ها صرفه‌جویی شود. البته این موضوع زمانی منطقی است که سود و کارمزد اقساط بیش از حد بالا نباشد. ۵. امکان خرید کالاهای بادوام‌تر و باکیفیت‌تر یکی از تفاوت‌های خرید قسطی یا خرید نقدی این است که گاهی بودجه نقدی شما فقط برای خرید یک کالای معمولی کافی است، اما با خرید قسطی می‌توانید کالایی بادوام‌تر، باکیفیت‌تر و مناسب‌تر بخرید. اما خرید قسطی فقط شامل این مزایا نیست و معایبی هم دارد که عدم توجه به آن‌ها می‌تواند ریسک بالایی برای شما داشته باشد:  ۱. افزایش مبلغ نهایی خرید اولین و مهم‌ترین ایراد خرید قسطی، افزایش هزینه نهایی است. بسیاری از طرح‌های اقساطی شامل سود و کارمزد هستند. بنابراین ممکن است کالایی که قیمت نقدی آن ۵۰ میلیون تومان است، در پایان دوره اقساط برای شما ۶۰ یا حتی ۷۰ میلیون تومان تمام شود. به همین دلیل، قبل از خرید قسطی باید حتماً مجموع مبلغ پرداختی را حساب کنید. ۲. ایجاد تعهد مالی بلندمدت خرید قسطی یعنی بخشی از درآمد ماه‌های آینده شما از قبل خرج شده است. اگر هم‌زمان چند قسط مختلف داشته باشید، ممکن است فشار زیادی روی بودجه ماهانه شما ایجاد شود. ۳. جریمه دیرکرد و فشار روانی اگر نتوانید اقساط را به‌موقع پرداخت کنید، مشمول جریمه دیرکرد می‌شوید. علاوه بر هزینه مالی، عقب‌افتادن اقساط می‌تواند استرس و فشار روانی زیادی ایجاد کند. مزایا و معایب خرید نقدی چیست؟ بین خرید قسطی یا خرید نقدی، خرید نقدی در نگاه اول ساده‌ترین و کم‌ریسک‌ترین روش خرید به نظر می‌رسد؛ با این حال، این روش همیشه بهترین انتخاب نیست. به همین دلیل، قبل از انتخاب خرید نقدی باید هم مزایای آن را بررسی کرد و هم معایبی را که ممکن است در مدیریت بودجه شخصی ایجاد کند. مزایای خرید نقدی شامل موارد زیر می‌شود:  ۱. هزینه نهایی کمتر مهم‌ترین تفاوت خرید قسطی و نقدی این است که مبلغ نهایی پرداختی شما کمتر از خرید قسطی می‌شود. در خرید اقساطی ممکن است سود، کارمزد، هزینه خدمات یا جریمه دیرکرد به مبلغ اصلی اضافه شود؛ اما در خرید نقدی معمولاً فقط قیمت کالا را پرداخت می‌کنید. به همین دلیل، اگر توان پرداخت نقدی را دارید، از نظر عددی و ریالی، خرید نقدی در بسیاری از مواقع اقتصادی‌تر است. ۲. امکان دریافت تخفیف فروشنده‌ها از دریافت پول نقد استقبال می‌کنند. به همین دلیل، در برخی خریدها امکان گرفتن تخفیف وجود دارد. ۳. نداشتن بدهی ماهانه وقتی نقدی خرید می‌کنید، بعد از خرید دیگر قسطی برای پرداخت ندارید. این موضوع از نظر روانی هم مهم است؛ چون درآمد ماه‌های آینده شما از قبل درگیر نشده و راحت‌تر می‌توانید برای هزینه‌های بعدی برنامه‌ریزی کنید. ۴. مالکیت کامل و بدون شرط در خرید نقدی، مالکیت کالا از همان ابتدا برای شماست. برخلاف بعضی از مدل‌های […]
ادامه
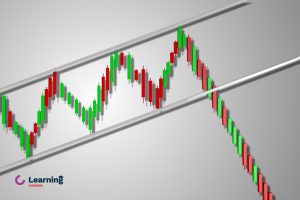
کانال قیمتی
کانال قیمتی و انواع آن
کانال معاملاتی (Trading Channel) در تحلیل تکنیکال یکی از ابزارهای مهم است. در این مقاله کانال قیمتی، انواع آن و نحوه رسم آن را یاد خواهیم گرفت.
ادامه

خطا!

متن جستجو باید حداقل 3 حرف باشد.

آموزش حتی با چشم بسته!

قابلیت جدید پخش صوتی مطالب به کمک هوش مصنوعی

از این به بعد هر مقاله‌ای که آیکن داره رو می‌تونی بصورت صوتی هم گوش کنی.