معرفی قرارداد آتی صندوق اهرم «جهرم» + نحوه معامله و نکات آن
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
آتی صندوق اهرم قراردادی است که امکان معامله روی قیمت آینده واحدهای صندوق اهرمی کاریزما را فراهم میکند. در این بازار، معاملهگران میتوانند با تأمین بخشی از ارزش قرارداد بهعنوان وجه تضمین، موقعیت خرید یا فروش بگیرند. این ویژگی، امکان کسب سود از رشد یا افت قیمت قرارداد را ایجاد میکند؛ اما به همان نسبت، زیان معامله نیز میتواند در مقایسه با سرمایه اولیه بزرگ باشد.
برای شروع معامله جهرم، تنها شناخت صندوق اهرم کافی نیست؛ باید بدانید قرارداد آتی چگونه کار میکند، وجه تضمین چه نقشی دارد و در سررسید چه تعهدی خواهید داشت. در این مقاله از کاریزما لرنینگ، آتی صندوق اهرم، نحوه معامله، محاسبه سود و زیان و مراحل دریافت دسترسی معاملاتی آن را به زبان ساده بررسی میکنیم.
آتی صندوق اهرم چیست؟
قرارداد آتی صندوق اهرم، یکی از ابزارهای مشتقه بازار سرمایه است که دارایی پایه آن، واحدهای قابل معامله صندوق سرمایهگذاری اهرمی کاریزما با نماد «اهرم» است. ابزار مشتقه به قراردادی گفته میشود که ارزش آن به یک دارایی دیگر وابسته است.
در این قرارداد، خریدار و فروشنده برای معامله تعداد مشخصی از واحدهای صندوق در سررسید معین، بر سر قیمت توافق میکنند. هر دو طرف تعهد دارند و برای تضمین اجرای تعهدات خود، وجه تضمین میگذارند. قراردادهای آتی اهرم در بازار مشتقه بورس تهران معامله میشوند.
برای مثال، فرض کنید قیمت هر واحد در یک قرارداد آتی ۵ هزار تومان باشد. با گرفتن موقعیت خرید، از افزایش قیمت همان قرارداد سود و از کاهش آن زیان میکنید. در موقعیت فروش، جهت سود و زیان برعکس است. اگر پیش از سررسید از معامله خارج شوید، نتیجه معامله بر مبنای اختلاف قیمت ورود و خروج محاسبه میشود.
البته در نظر داشته باشید که باز کردن موقعیت خرید آتی، بهخودیخود به معنی اضافهشدن واحدهای صندوق اهرم به پرتفوی شما نیست. انتقال واحدهای صندوق در صورت انجام تسویه فیزیکی و طبق مقررات سررسید اتفاق میافتد. برای آشنایی بیشتر با صندوق اهرم، مقاله «صندوق اهرمی چیست؟ سازوکار، مزایا، معایب و ریسکها» را مطالعه کنید.
تفاوت آتی صندوق اهرم با خرید صندوق اهرم چیست؟
در خرید صندوق اهرم کاریزما، مبلغ خرید را میپردازید و مالک واحدهای صندوق میشوید. در آتی اهرم، یک موقعیت قراردادی دارید که باید وجه تضمین و تعهدات آن را مدیریت کنید.
| مقایسه خرید آتی اهرم و خرید واحدهای صندوق اهرم | ||
| مورد مقایسه | خرید نقدی واحدهای اهرم | معامله آتی اهرم |
| موضوع معامله | واحدهای صندوق | قرارداد مبتنی بر واحدهای صندوق |
| پرداخت اولیه | ارزش خرید بهعلاوه کارمزد | وجه تضمین موردنیاز بهعلاوه هزینه معامله |
| مالکیت واحدهای صندوق | پس از خرید و طی فرایند تسویه | صرف بازکردن موقعیت، مالکیت ایجاد نمیکند |
| استفاده از کاهش قیمت | خرید نقدی بهتنهایی از افت قیمت سود نمیگیرد | با موقعیت فروش، امکان سود از افت قیمت قرارداد وجود دارد |
| سررسید | خرید واحد صندوق سررسید قراردادی ندارد | هر قرارداد تاریخ سررسید مشخص دارد |
| پیگیری وجه تضمین | در خرید نقدی بدون اعتبار وجود ندارد | باید موجودی و وجه تضمین پیگیری شود |
واحدهای ممتاز صندوق اهرم خود دارای عملکرد اهرمی هستند. در قرارداد آتی این صندوق، سازوکار وجه تضمین نیز اهرم دیگری ایجاد میکند؛ بنابراین، حساسیت سود و زیان نسبت به پول اولیه معاملهگر بیشتر میشود.
تفاوت آتی اهرم با اختیار معامله اهرم چیست؟
آتی اهرم و اختیار معامله اهرم هر دو از ابزارهای مشتقهای هستند که ارزش آنها به واحدهای صندوق اهرم وابسته است؛ اما ساختار تعهد، نحوه ورود به معامله و ریسک آنها با یکدیگر تفاوت دارد.
مهمترین تفاوت این دو ابزار در حق و تعهد طرفین است. در قرارداد آتی، خریدار و فروشنده هر دو وارد یک تعهد میشوند و برای حفظ موقعیت خود باید الزامات مربوط به وجه تضمین را رعایت کنند. سود و زیان موقعیت نیز بهصورت روزانه محاسبه میشود و در صورت کاهش موجودی حساب، ممکن است معاملهگر با کسری وجه تضمین روبهرو شود.
در اختیار معامله، خریدار با پرداخت مبلغی به نام بهای اختیار یا پرمیوم، حق خرید یا فروش دارایی پایه را با قیمت و شرایط مشخص به دست میآورد؛ اما معمولاً الزامی برای اعمال این حق ندارد. در مقابل، فروشنده اختیار در صورت اعمال قرارداد از سوی خریدار، تعهد مربوط به قرارداد را بر عهده دارد.
| مقایسه آتی اهرم و اختیار معامله اهرم | ||
| مورد مقایسه | آتی اهرم | اختیار اهرم |
| ماهیت | تعهد خرید یا فروش | حق خرید یا فروش |
| تعهد خریدار | دارد | ندارد |
| تعهد فروشنده | دارد | در صورت اعمال دارد |
| پرداخت اولیه | وجه تضمین | بهای اختیار |
| تسویه روزانه | دارد | ندارد |
| کسری وجه تضمین | ممکن است | بیشتر برای فروشنده مطرح است |
| زیان خریدار | میتواند بیشتر از وجه تضمین باشد | محدود به بهای اختیار |
| سود از رشد بازار | موقعیت خرید | اختیار خرید |
| سود از افت بازار | موقعیت فروش | اختیار فروش |
| سررسید | دارد | دارد |
اصطلاحات مهم در معاملات آتی صندوق اهرم
برای خواندن مشخصات قرارداد و ثبت سفارش، با این اصطلاحات آشنا شوید:
- دارایی پایه: واحدهای صندوق اهرم که قرارداد بر مبنای آنها تعریف شده است.
- اندازه قرارداد: تعداد واحدهای صندوق در هر قرارداد. اگر اندازه قرارداد هزار واحد باشد، معامله یک قرارداد معادل تعهد مربوط به هزار واحد است.
- موقعیت باز: قراردادی که هنوز با معامله معکوس بسته یا در سررسید تسویه نشده است.
- سررسید: تاریخی که تعهدات موقعیتهای باقیمانده طبق ضوابط قرارداد تعیین تکلیف میشود.
- وجه تضمین اولیه: مبلغ لازم برای بازکردن موقعیت.
- وجه تضمین لازم: وجه موردنیاز برای نگهداری موقعیت که طبق ضوابط قرارداد محاسبه و بهروزرسانی میشود.
- حداقل وجه تضمین: آستانهای که کاهش موجودی به زیر آن میتواند باعث صدور اخطار کسری وجه تضمین شود.
- قیمت تسویه روزانه: قیمت مبنای محاسبات تسویه روزانه؛ این عدد لزوماً با آخرین قیمت معامله یکسان نیست.
آتی صندوق اهرم چگونه معامله میشود؟
در بازار آتی میتوان روی هر قرارداد موقعیت خرید یا موقعیت فروش گرفت:
موقعیت خرید؛ با انتظار افزایش قیمت
اگر انتظار دارید قیمت قرارداد افزایش پیدا کند، میتوانید موقعیت خرید بگیرید. فرض کنید قرارداد را در قیمت ۵ هزار تومان بخرید و بعد در قیمت ۵٬۳۰۰ تومان ببندید. اختلاف ۳۰۰ تومانی، در اندازه قرارداد و تعداد قراردادها ضرب میشود تا سود ناخالص به دست آید.
اگر قیمت به ۴٬۷۰۰ تومان کاهش یابد و در آن قیمت خارج شوید، به همین روش زیان محاسبه خواهد شد.
موقعیت فروش؛ با انتظار کاهش قیمت
در بازار آتی میتوان ابتدا موقعیت فروش گرفت و سپس آن را با خرید همان قرارداد بست. برای بازکردن این موقعیت، وجه تضمین لازم است؛ صرف ثبت موقعیت فروش به معنی دریافت کل ارزش قرارداد نیست.
برای مثال، اگر در قیمت ۵ هزار تومان موقعیت فروش بگیرید و در ۴٬۷۰۰ تومان آن را ببندید، از اختلاف قیمت سود میکنید. اگر قیمت به ۵٬۳۰۰ تومان برسد، بستن موقعیت در آن قیمت به زیان منجر میشود. نگهداری موقعیت فروش تا تسویه فیزیکی نیز به تأمین واحدهای صندوق نیاز دارد.
سود و زیان آتی صندوق اهرم چگونه محاسبه میشود؟
برای معاملهای که پیش از سررسید بسته میشود، فرمول ساده سود و زیان ناخالص بهصورت زیر است:
موقعیت خرید = اندازه قرارداد × تعداد قرارداد × (قیمت خروج − قیمت ورود)
موقعیت فروش = اندازه قرارداد × تعداد قرارداد × (قیمت ورود − قیمت خروج)
برای محاسبه سود یا زیان خالص، هزینههای معامله نیز باید لحاظ شود. در صورت نگهداری موقعیت تا سررسید، قواعد تسویه نهایی هم اهمیت دارند.
وجه تضمین و تسویه روزانه چه نقشی در قرارداد آتی دارند؟
وجه تضمین، پشتوانه ایفای تعهدات شماست و نباید آن را هزینه خرید قرارداد یا سقف قطعی زیان بدانید. سود و زیان موقعیتهای باز در فرایند تسویه روزانه محاسبه و به حساب منظور میشود؛ بنابراین، نتیجه معامله فقط در روز خروج یا سررسید مشخص نمیشود.
برای نمونه، در موقعیت خرید مثال قبل، اگر قیمت تسویه روز نخست از قیمت ورود ۵ هزار تومان به ۴٬۹۰۰ تومان برسد، زیان آن روز برابر با ۱۰۰ هزار تومان است:
۱۰۰٬۰۰۰ تومان زیان = (۴٬۹۰۰ − ۵٬۰۰۰) × ۱٬۰۰۰
اگر قیمت تسویه روز بعد به ۵٬۰۵۰ تومان برسد، سود روز دوم نسبت به تسویه روز قبل ۱۵۰ هزار تومان خواهد بود. جمع نتیجه این دو روز، پیش از هزینهها، ۵۰ هزار تومان سود است. این مثال نشان میدهد مسیر تغییر قیمت هم برای مدیریت موجودی حساب اهمیت دارد.
اخطار کسری وجه تضمین
اگر موجودی حساب نسبت به آستانه مقرر کافی نباشد، اخطار کسری وجه تضمین صادر میشود. معاملهگر باید در مهلت تعیینشده، با تأمین وجه یا کاهش موقعیتهای باز طبق ضوابط کارگزاری، کسری را برطرف کند. در صورت انجامنشدن این کار، موقعیتها ممکن است طبق مقررات بسته شوند.
کافیبودن پول برای ورود، به معنی کافیبودن آن برای ادامه معامله نیست. زیان روزانه و تغییر وجه تضمین موردنیاز میتوانند نیاز نقدینگی را افزایش دهند. حتی اگر تحلیل شما در نهایت درست باشد، ممکن است پیش از رسیدن بازار به قیمت موردانتظار، توان نگهداری موقعیت را از دست بدهید.
نحوه انجام معاملات جهرم
برای معامله آتی صندوق اهرم، باید علاوهبر داشتن کد بورسی، دسترسی معاملات آتی اوراق بهادار نیز برای شما در کارگزاری مدنظرتان فعال باشد. امکان انجام معاملات آتی در کارگزاری کاریزما مهیاست. اگر در کارگزاری کاریزما ثبتنام کردهاید، میتوانید با ورود به بخش «کاربری» در اپلیکیشن کاریزما و انتخاب گزینه «قراردادها»، قرارداد مربوط به اختیار معامله کارگزاری کاریزما را فعال کنید تا دسترسی به سامانه معاملاتی صحرا برای شما ایجاد شود. در این سامانه امکان انجام معاملات اختیار و آتی سهام از جمله جهرم وجود دارد. اگر هنوز در کارگزاری کاریزما ثبتنام نکردهاید، روی دکمه زیر کلیک کنید.
آموزش معامله آتی اهرم در کارگزاری کاریزما
پس از فعالشدن دسترسی به سامانه معاملاتی صحرا، مراحل زیر را طی کنید:
گام اول: انتخاب نماد و سررسید
قراردادهای آتی اهرم با نماد «جهرم» و همراه با اعداد مربوط به سررسید شناخته میشوند. نام کامل قرارداد و تاریخ دقیق سررسید را بررسی کنید. دو قرارداد با دارایی پایه یکسان و سررسید متفاوت، موقعیت معاملاتی متفاوتی هستند.
گام دوم: بررسی مشخصات و وضعیت بازار
پیش از سفارش، اندازه قرارداد، وجه تضمین، ساعات معامله، دامنه نوسان، هزینهها و شرایط تسویه را بررسی کنید. سپس به حجم سفارشهای خرید و فروش و فاصله قیمت آنها توجه کنید. کمبودن معاملهگران میتواند خروج در قیمت دلخواه را دشوار کند.
گام سوم: تامین وجه موردنیاز
وجه تضمین را از مسیر اعلامی کارگزاری تأمین کنید و موجودی قابل استفاده را در سامانه ببینید. برای تعیین تعداد قرارداد، علاوه بر وجه تضمین اولیه، توان پوشش زیان و افزایش احتمالی وجه تضمین را در نظر بگیرید.
گام چهارم: ثبت سفارش خرید یا فروش
نوع موقعیت، قیمت و تعداد قرارداد را وارد کنید. تعداد قرارداد با تعداد واحدهای صندوق متفاوت است؛ مثلاً با فرض اندازه هزار واحدی، سفارش دو قرارداد معادل تعهد مربوط به دو هزار واحد خواهد بود.
گام پنجم: کنترل معامله
ثبت سفارش به معنی انجام معامله نیست. وضعیت سفارش را بررسی کنید و بعد از اجرا، تعداد و جهت موقعیت را در بخش موقعیتهای باز ببینید. ممکن است فقط بخشی از سفارش شما انجام شده باشد.
گام ششم: موقعیت را مدیریت کنید یا ببندید
برای بستن موقعیت خرید، همان قرارداد را بفروشید؛ برای بستن موقعیت فروش، همان قرارداد را بخرید. تعداد معامله معکوس باید با مقدار موقعیتی که قصد بستن آن را دارید متناسب باشد.
برای مثال، اگر دو موقعیت خرید دارید و یک قرارداد میفروشید، یک موقعیت خرید باقی میماند. پس از معامله معکوس، بستهشدن موقعیت را در سامانه کنترل کنید. معامله در سررسید دیگر، لزوماً موقعیت قبلی را نمیبندد.
در زمان سررسید جهرم چه اتفاقی میافتد؟
اگر موقعیت را تا سررسید نگه دارید، باید مطابق اطلاعیه تسویه همان قرارداد اقدام کنید. دو شیوه تسویه مطرح است:
- تسویه نقدی: تعهدات از طریق پرداخت مابهالتفاوت مقرر و هزینههای تسویه تعیین تکلیف میشود.
- تسویه فیزیکی: واحدهای صندوق منتقل میشوند؛ خریدار باید وجه موردنیاز و فروشنده باید تعداد کافی از واحدهای صندوق را تأمین کند.
تسویه فیزیکی به انتقال واحدهای صندوق اشاره دارد. همچنین اعلام ترجیح تسویه نقدی یا فیزیکی، لزوماً اجرای همان انتخاب را تضمین نمیکند.
اگر موقعیت شما مشمول تسویه فیزیکی شود و تعهدات را انجام ندهید، ممکن است نکول و خسارت مربوط به آن مطرح شود. مهلتها و هزینههای دقیق را از اطلاعیه همان سررسید بخوانید.
مزایا و ریسکهای آتی صندوق اهرم
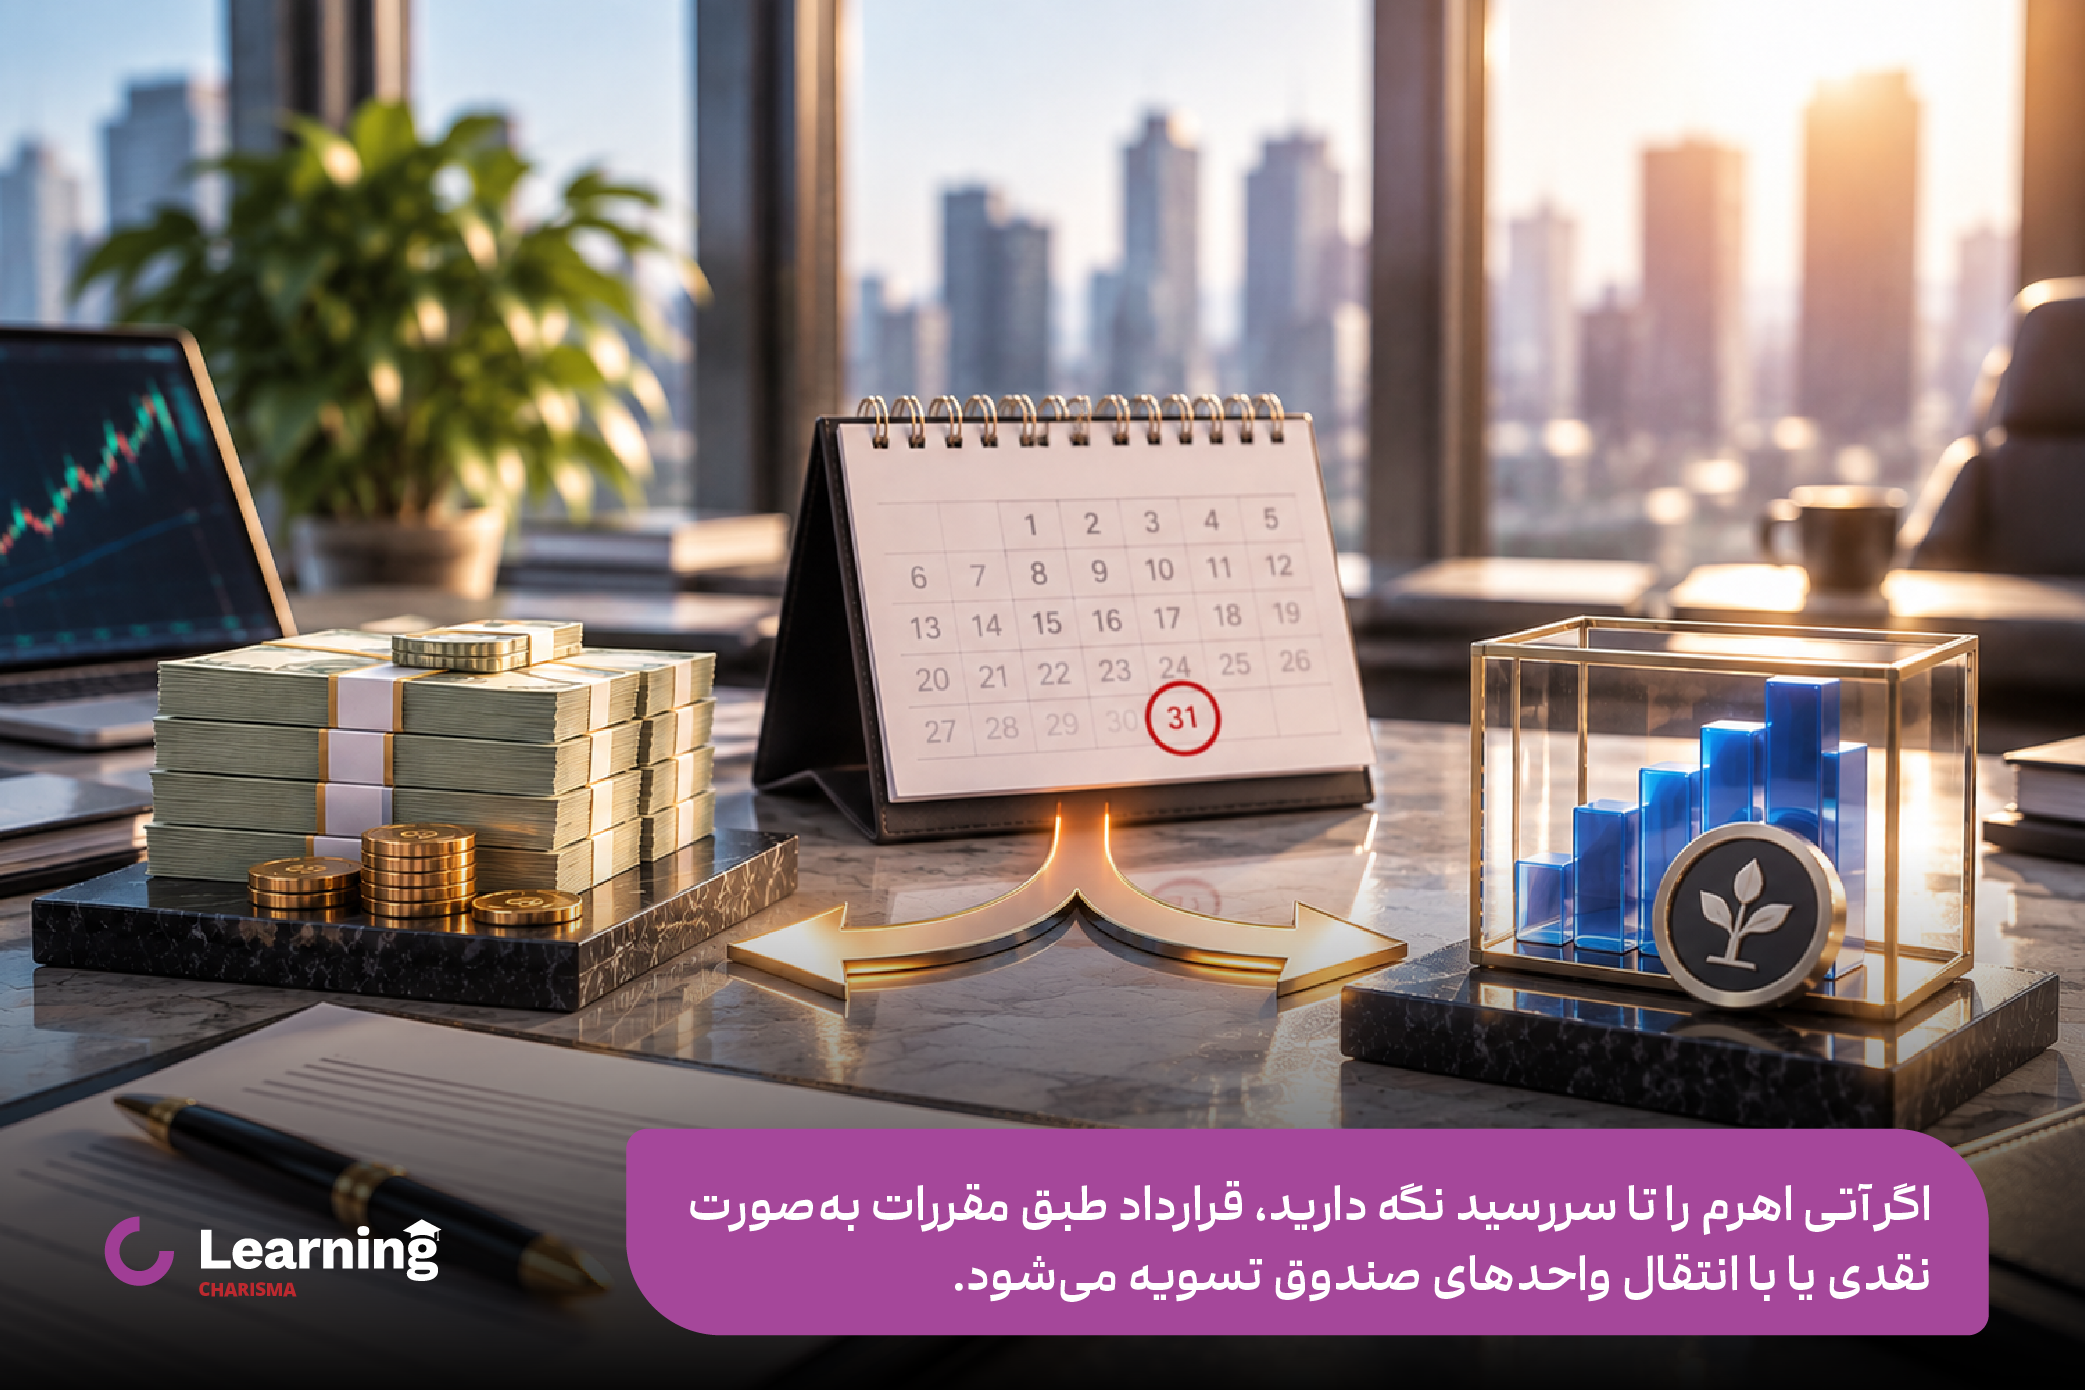
مهمترین کاربردهای این قرارداد، امکان معامله در هر دو جهت بازار، گرفتن موقعیت با وجه اولیه کمتر از ارزش قرارداد و استفاده در راهبردهای پوشش ریسک است. برای نمونه، دارنده واحدهای اهرم میتواند با موقعیت فروش متناسب، بخشی از ریسک افت قیمت را پوشش دهد؛ البته تناسب تعداد قرارداد، اختلاف قیمت نقدی و آتی و هزینهها بر نتیجه اثر میگذارند. در مقابل، پیش از ورود باید این ریسکها را بشناسید:
- زیان اهرمی: تغییر کوچک قیمت میتواند بخش بزرگی از وجه اولیه را از بین ببرد؛ زیان ممکن است از وجه تضمین اولیه نیز بیشتر شود.
- کسری وجه تضمین: ممکن است برای حفظ موقعیت، نیاز به تأمین پول جدید داشته باشید.
- نقدشوندگی محدود: وجود قرارداد روی تابلو، خروج سریع و آسان را تضمین نمیکند.
- ریسک دارایی پایه: نوسانات صندوق اهرم و تغییر فاصله قیمت آن با ارزش داراییها بر معامله اثر میگذارد.
- تعهدات سررسید: فراموشکردن مهلتها یا نداشتن وجه و دارایی کافی میتواند هزینه ایجاد کند.
جمعبندی
آتی صندوق اهرم، امکان معامله قرارداد مبتنی بر واحدهای اهرم را در دو جهت خرید و فروش فراهم میکند. استفاده از وجه تضمین باعث میشود سود و زیان نسبت به سرمایه اولیه بزرگتر شود؛ به همین دلیل، شناخت اندازه قرارداد، تسویه روزانه، کسری وجه تضمین و تعهدات سررسید ضروری است.
برای شروع در کاریزما، ابتدا ثبتنام و افتتاح حساب کارگزاری را تکمیل کنید و سپس فعالسازی دسترسی آتی اوراق بهادار را پیگیری کنید. پیش از اولین سفارش نیز مشخصات قرارداد انتخابی و شرایط حساب خود را بررسی کنید.
سوالات متداول
داشتن کد بورسی بهتنهایی کافی نیست و باید دسترسی به سامانه معاملاتی مربوط به بازار آتی اوراق بهادار نیز داشته باشید.
مبلغ ثابتی برای همه زمانها وجود ندارد. وجه لازم به مشخصات قرارداد، قیمت، تعداد موقعیتها و هزینهها وابسته است. علاوه بر وجه اولیه، باید توان پاسخگویی به کسری احتمالی وجه تضمین را داشته باشید.
برای بازکردن موقعیت فروش آتی، وجه تضمین تأمین میشود. اگر موقعیت تا سررسید باقی بماند، برای تسویه فیزیکی، وجود واحدهای کافی از دارایی پایه ضروری است.
بله؛ در صورت امکان انجام معامله، با گرفتن موقعیت معکوس در همان قرارداد میتوان موقعیت را بست. خروج به وضعیت معاملات و وجود سفارش طرف مقابل بستگی دارد.
خیر. در آتی، هر دو طرف تعهد دارند و وجه تضمین میگذارند. در اختیار معامله، خریدار با پرداخت بهای اختیار، حق خرید یا فروش با شرایط مشخص را دریافت میکند و اصولاً الزامی به اعمال آن ندارد. قواعد وجه تضمین و سود و زیان این دو ابزار متفاوت است.
خیر. نتیجه معامله به تغییر قیمت، جهت موقعیت، هزینهها و مدیریت حساب بستگی دارد و ممکن است زیان از وجه تضمین اولیه بیشتر شود.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.