


قرارداد اختیار معامله در بورس چیست؟ آموزش آپشن
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
قرارداد اختیار معامله در بورس یا آپشن قراردادی است که به خریدار حق میدهد دارایی مشخصی را در زمان و با قیمت تعیینشده بخرد یا بفروشد؛ بدون اینکه مجبور به انجام معامله باشد. خریدار برای بهدستآوردن این حق مبلغی میپردازد و فروشنده نیز در صورت اعمال قرارداد، موظف به انجام تعهد خود است.
در این مطلب از کاریزما لرنینگ توضیح میدهیم اختیار خرید و اختیار فروش چه تفاوتی دارند، سود و زیان آپشن چگونه محاسبه میشود و پیش از معامله، اعمال و تسویه قرارداد باید به چه نکاتی توجه کنید.
اختیار معامله یا آپشن چیست؟
اختیار معامله یا آپشن قراردادی است که به خریدار حق میدهد مقدار مشخصی از یک دارایی را در آینده و با قیمتی که از قبل تعیین شده است، بخرد یا بفروشد. خریدار برای دریافت این حق مبلغی به نام پرمیوم میپردازد.
برای مثال، فرض کنید فردی حق خرید یک سهم را در ماه آینده با قیمت ۱۰۰۰ ریال خریداری میکند. اگر در زمان تعیینشده قیمت سهم به ۱۲۰۰ ریال برسد، میتواند از حق خود استفاده کند و سهم را با همان قیمت ۱۰۰۰ ریال بخرد. اگر استفاده از این حق برای او بهصرفه نباشد، مجبور به خرید سهم نیست؛ اما مبلغی که برای خرید قرارداد پرداخت کرده است، به او بازگردانده نمیشود.
در مقابل، فروشنده قرارداد با دریافت پرمیوم متعهد میشود اگر خریدار بخواهد قرارداد را طبق شرایط آن اعمال کند، تعهد خود را انجام دهد. بنابراین، مهمترین تفاوت دو طرف این است که خریدار حق انتخاب دارد، اما فروشنده در برابر او متعهد است.
اجزای قرارداد اختیار معامله چیست؟
هر قرارداد اختیار معامله مشخصاتی دارد که شرایط آن را تعیین میکنند. در ادامه، مهمترین اجزای قرارداد اختیار معامله، از جمله دارایی پایه، قیمت اعمال، پرمیوم، تاریخ سررسید، اندازه قرارداد و نحوه اعمال را بررسی میکنیم.
دارایی پایه
دارایی پایه، داراییای است که قرارداد اختیار معامله به آن مربوط میشود. برای مثال، اگر یک قرارداد اختیار معامله براساس سهام یک شرکت ایجاد شده باشد، سهام آن شرکت دارایی پایه قرارداد است. سهام، واحدهای صندوقهای سرمایهگذاری و برخی کالاها میتوانند دارایی پایه باشند.
تغییر قیمت دارایی پایه معمولاً بر قیمت قرارداد اختیار معامله اثر میگذارد؛ البته قیمت آپشن به عوامل دیگری مانند قیمت اعمال، زمان باقیمانده تا سررسید و میزان نوسان قیمت نیز بستگی دارد.
قیمت اعمال
قیمت اعمال، قیمتی است که خرید یا فروش دارایی پایه براساس آن انجام میشود. خریدار اختیار خرید میتواند دارایی پایه را با این قیمت بخرد و خریدار اختیار فروش میتواند آن را با این قیمت بفروشد.
برای مثال، اگر قیمت اعمال یک اختیار خرید ۱۰۰۰ ریال باشد، خریدار در صورت اعمال قرارداد میتواند دارایی پایه را با قیمت ۱۰۰۰ ریال بخرد؛ حتی اگر قیمت روز آن در بازار متفاوت باشد. قیمت اعمال در مشخصات قرارداد تعیین میشود و ممکن است کمتر، بیشتر یا برابر قیمت روز دارایی پایه باشد.
پرمیوم یا قیمت اختیار
پرمیوم، مبلغی است که خریدار برای خرید قرارداد اختیار معامله میپردازد. در واقع، خریدار با پرداخت پرمیوم، حق خرید یا فروش دارایی پایه را براساس شرایط قرارداد به دست میآورد.
قیمت قرارداد در بازار ثابت نیست و میتواند بر اثر عرضه و تقاضا، تغییر قیمت دارایی پایه، زمان باقیمانده تا سررسید و عوامل دیگر تغییر کند. اگر خریدار قرارداد را تا سررسید نگه دارد و اعمال آن صرفه اقتصادی نداشته باشد، ممکن است تمام پرمیوم پرداختی خود را از دست بدهد.
تاریخ سررسید
تاریخ سررسید، آخرین تاریخ اعتبار قرارداد اختیار معامله است. خریدار باید پیش از انجام معامله بررسی کند قرارداد چه زمانی منقضی میشود و درخواست اعمال آن باید در چه مهلتی ثبت شود.
با نزدیکشدن به سررسید، زمان کمتری برای تغییر مطلوب قیمت دارایی پایه باقی میماند؛ به همین دلیل، ارزش زمانی قرارداد معمولاً کاهش پیدا میکند. البته قیمت نهایی آپشن به تغییر قیمت دارایی پایه و عوامل دیگر نیز بستگی دارد.
اندازه قرارداد
اندازه قرارداد نشان میدهد هر قرارداد اختیار معامله مربوط به چه تعداد از دارایی پایه است. برای مثال، اگر اندازه قرارداد ۱۰۰۰ باشد، خرید یک موقعیت اختیار معامله معادل خرید اختیار روی ۱۰۰۰ واحد از دارایی پایه است.
بنابراین، مبلغ لازم برای خرید قرارداد فقط برابر قیمت نمایشدادهشده برای یک واحد آپشن نیست و به شکل زیر محاسبه میشود:
مبلغ پرمیوم کل = پرمیوم هر واحد × اندازه قرارداد × تعداد موقعیت
کارمزد معامله نیز به مبلغ نهایی اضافه میشود.
سبک و نحوه اعمال
اعمال قرارداد یعنی خریدار از حق خود برای خرید یا فروش دارایی پایه استفاده کند. سبک اعمال مشخص میکند خریدار در چه زمانی اجازه استفاده از این حق را دارد.
در برخی قراردادها، اعمال فقط در سررسید امکانپذیر است و در برخی دیگر، خریدار میتواند پیش از سررسید نیز درخواست اعمال ثبت کند. سبک اعمال، مهلت ثبت درخواست و شرایط تسویه هر نماد در مشخصات قرارداد و اطلاعیههای رسمی بازار اعلام میشود.
انواع قرارداد اختیار معامله
اختیار معامله براساس حقی که به خریدار میدهد، به دو نوع اختیار خرید و اختیار فروش تقسیم میشود. همچنین این قراردادها از نظر زمان مجاز اعمال، سبکهای متفاوتی دارند.
اختیار خرید چیست؟
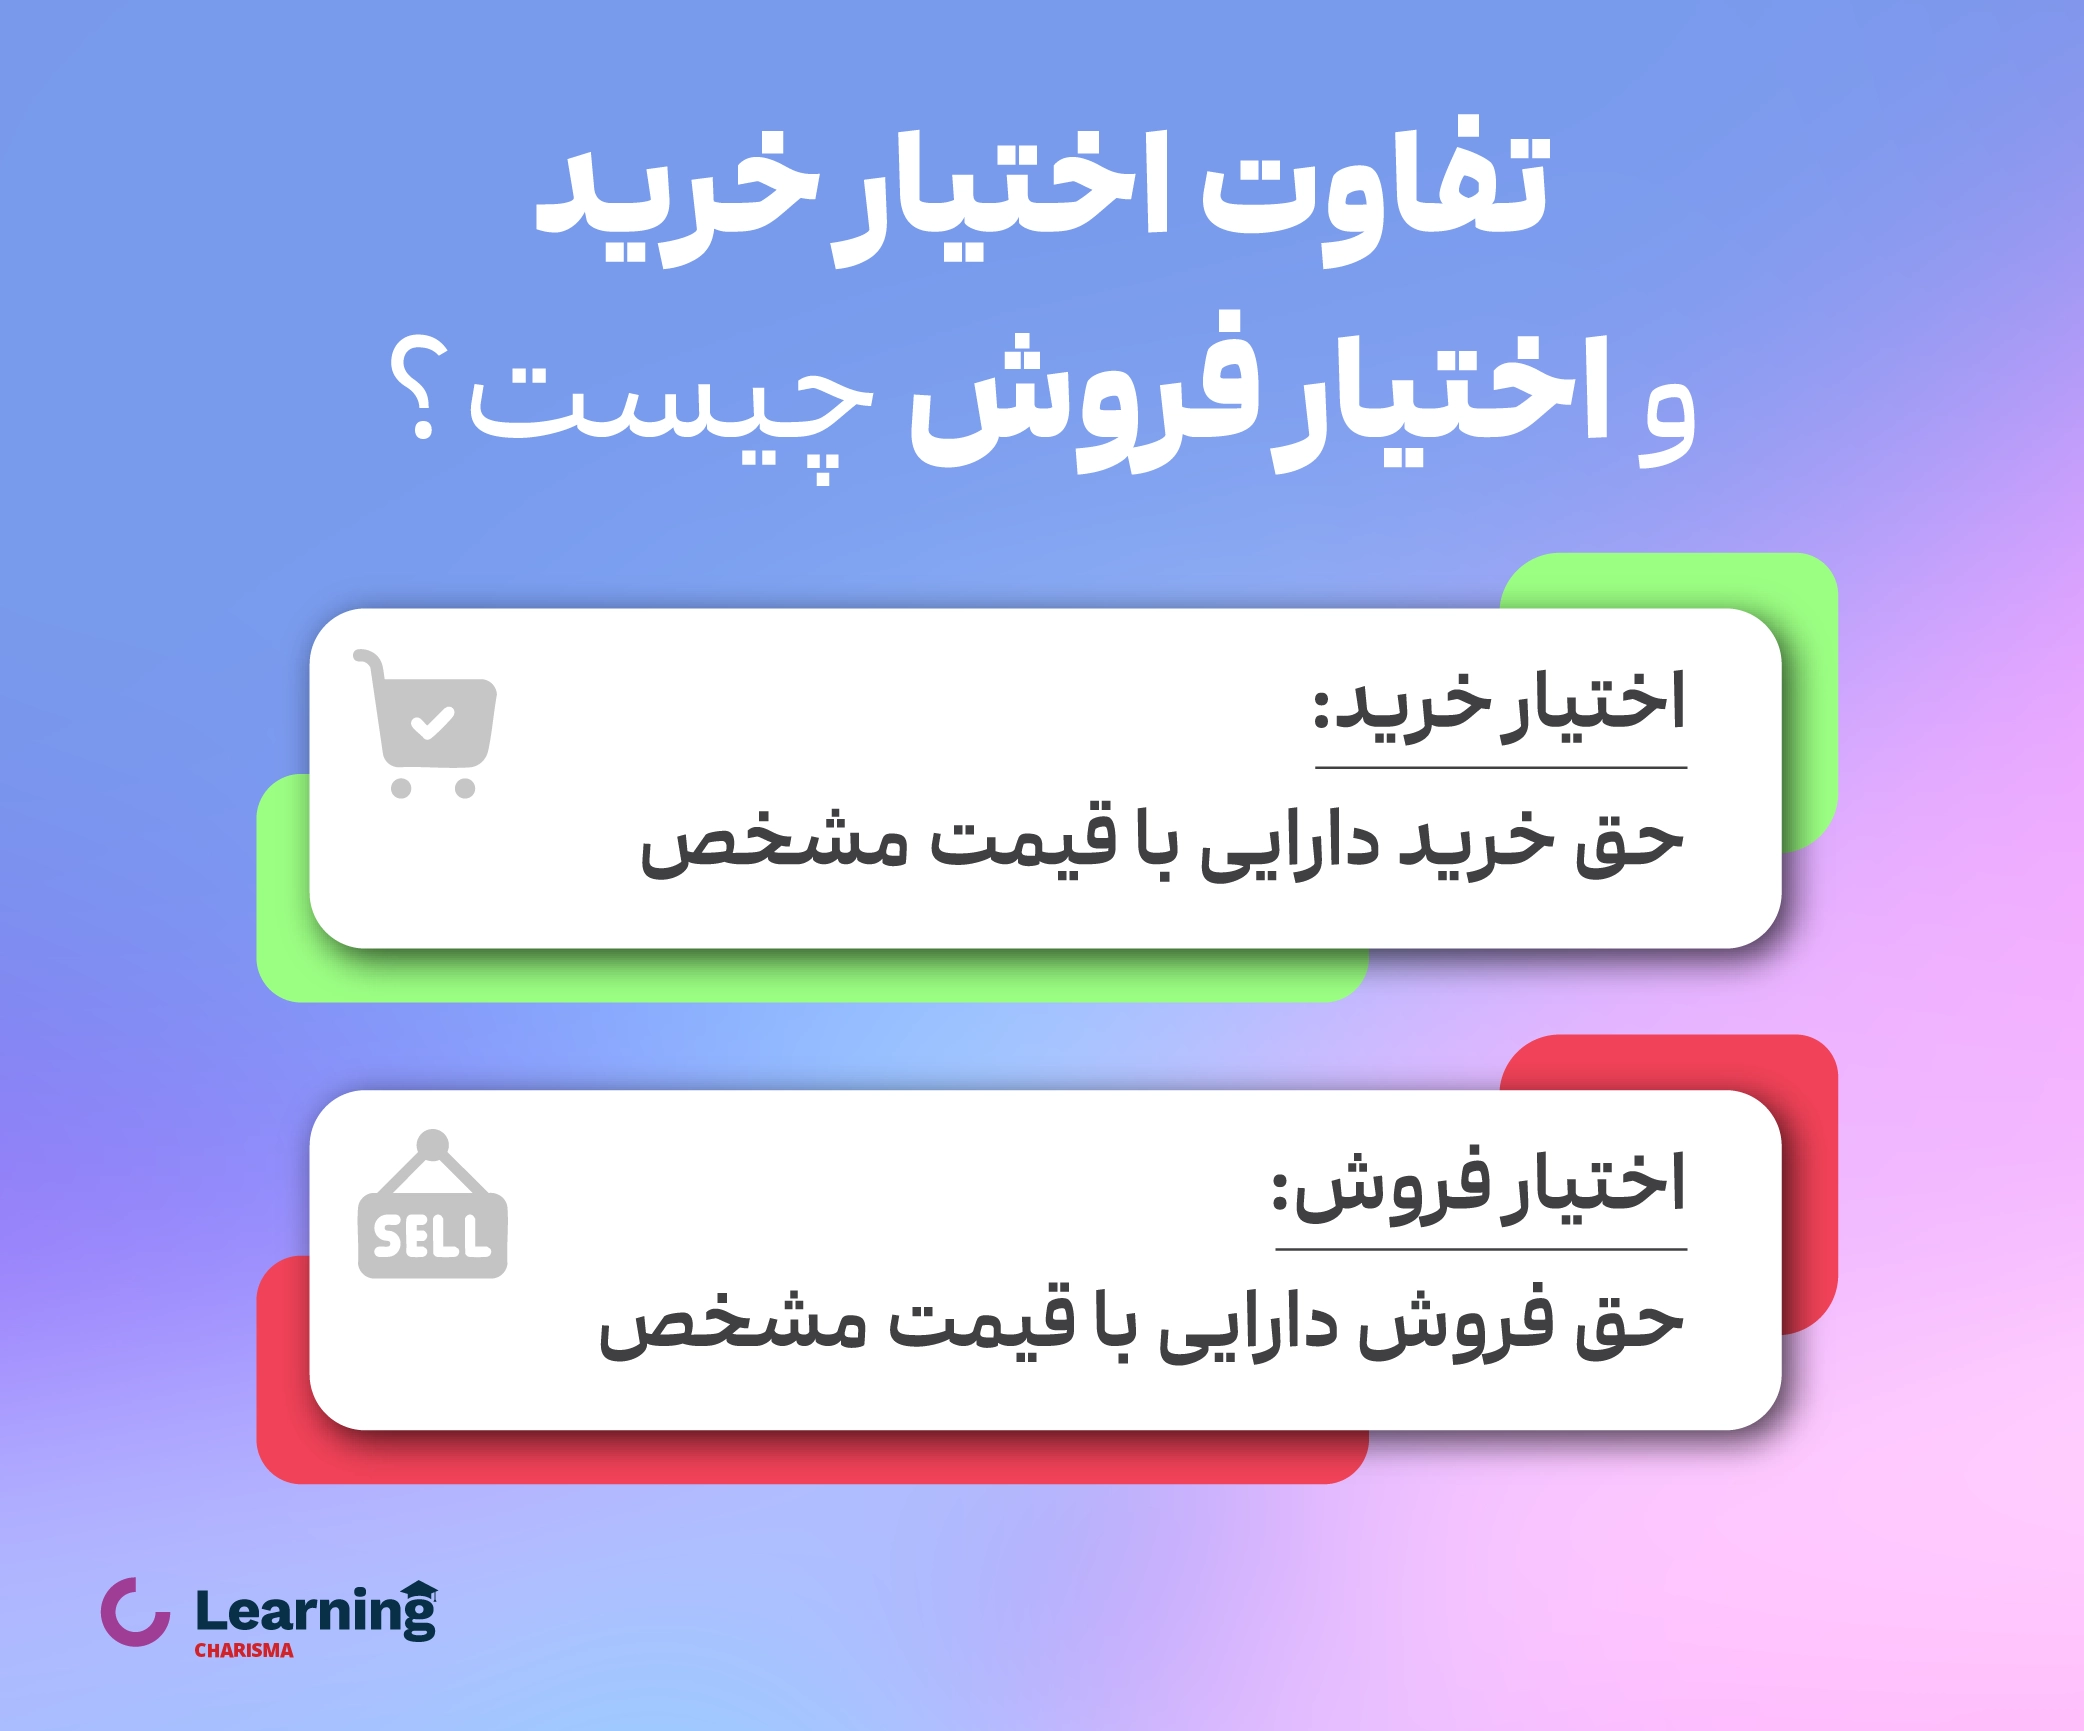
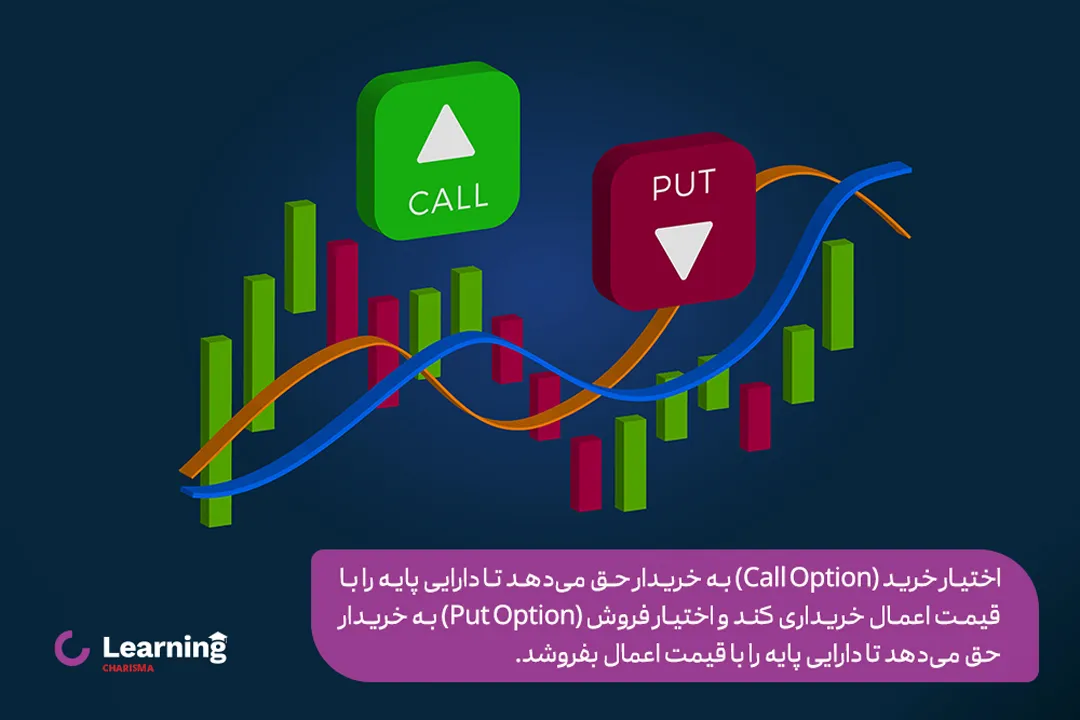
براساس تعریف Investor.gov از قراردادهای اختیار معامله، اختیار خرید یا call-option قراردادی است که به خریدار حق میدهد مقدار مشخصی از دارایی پایه را با قیمت اعمال بخرد؛ بااینحال، خریدار الزامی به استفاده از این حق ندارد.
خریدار اختیار خرید معمولاً زمانی این قرارداد را انتخاب میکند که انتظار افزایش قیمت دارایی پایه را دارد. اگر در زمان اعمال، قیمت دارایی پایه از قیمت اعمال بیشتر باشد، قرارداد دارای ارزش ذاتی است؛ اما این وضعیت لزوماً به معنی سود خالص خریدار نیست. برای محاسبه سود نهایی باید پرمیوم پرداختی و هزینههای معامله نیز در نظر گرفته شوند.
اختیار فروش چیست؟
براساس راهنمای رسمی اختیار معامله در Investor.gov، اختیار فروش یا put-option قراردادی است که به خریدار حق میدهد مقدار مشخصی از دارایی پایه را با قیمت اعمال بفروشد؛ بدون اینکه برای استفاده از این حق الزامی داشته باشد.
خریدار اختیار فروش معمولاً زمانی این قرارداد را انتخاب میکند که انتظار کاهش قیمت دارایی پایه را دارد یا میخواهد ریسک افت ارزش دارایی خود را مدیریت کند. اگر در زمان اعمال، قیمت دارایی پایه از قیمت اعمال کمتر باشد، قرارداد دارای ارزش ذاتی است؛ بااینحال، سود خالص فقط زمانی ایجاد میشود که ارزش قرارداد، پرمیوم پرداختی و هزینههای معامله را پوشش دهد.
انواع اختیار معامله از نظر نحوه اعمال
بر اساس آموزش شورای آموزش اختیار معامله (OIC)، از نظر زمان مجاز اعمال، دو سبک شناختهشده برای قراردادهای اختیار معامله وجود دارد:
- اختیار معامله اروپایی: فقط در سررسید قابل اعمال است.
- اختیار معامله آمریکایی: تا سررسید، در زمانهای مجاز قابل اعمال است.
سبک اعمال هر نماد باید از مشخصات همان قرارداد بررسی شود. همچنین اعمال قرارداد با بستن موقعیت تفاوت دارد؛ ممکن است قراردادی از نوع اروپایی باشد، اما دارنده بتواند پیش از سررسید موقعیت خرید خود را در بازار ببندد.
چهار موقعیت اصلی در اختیار معامله
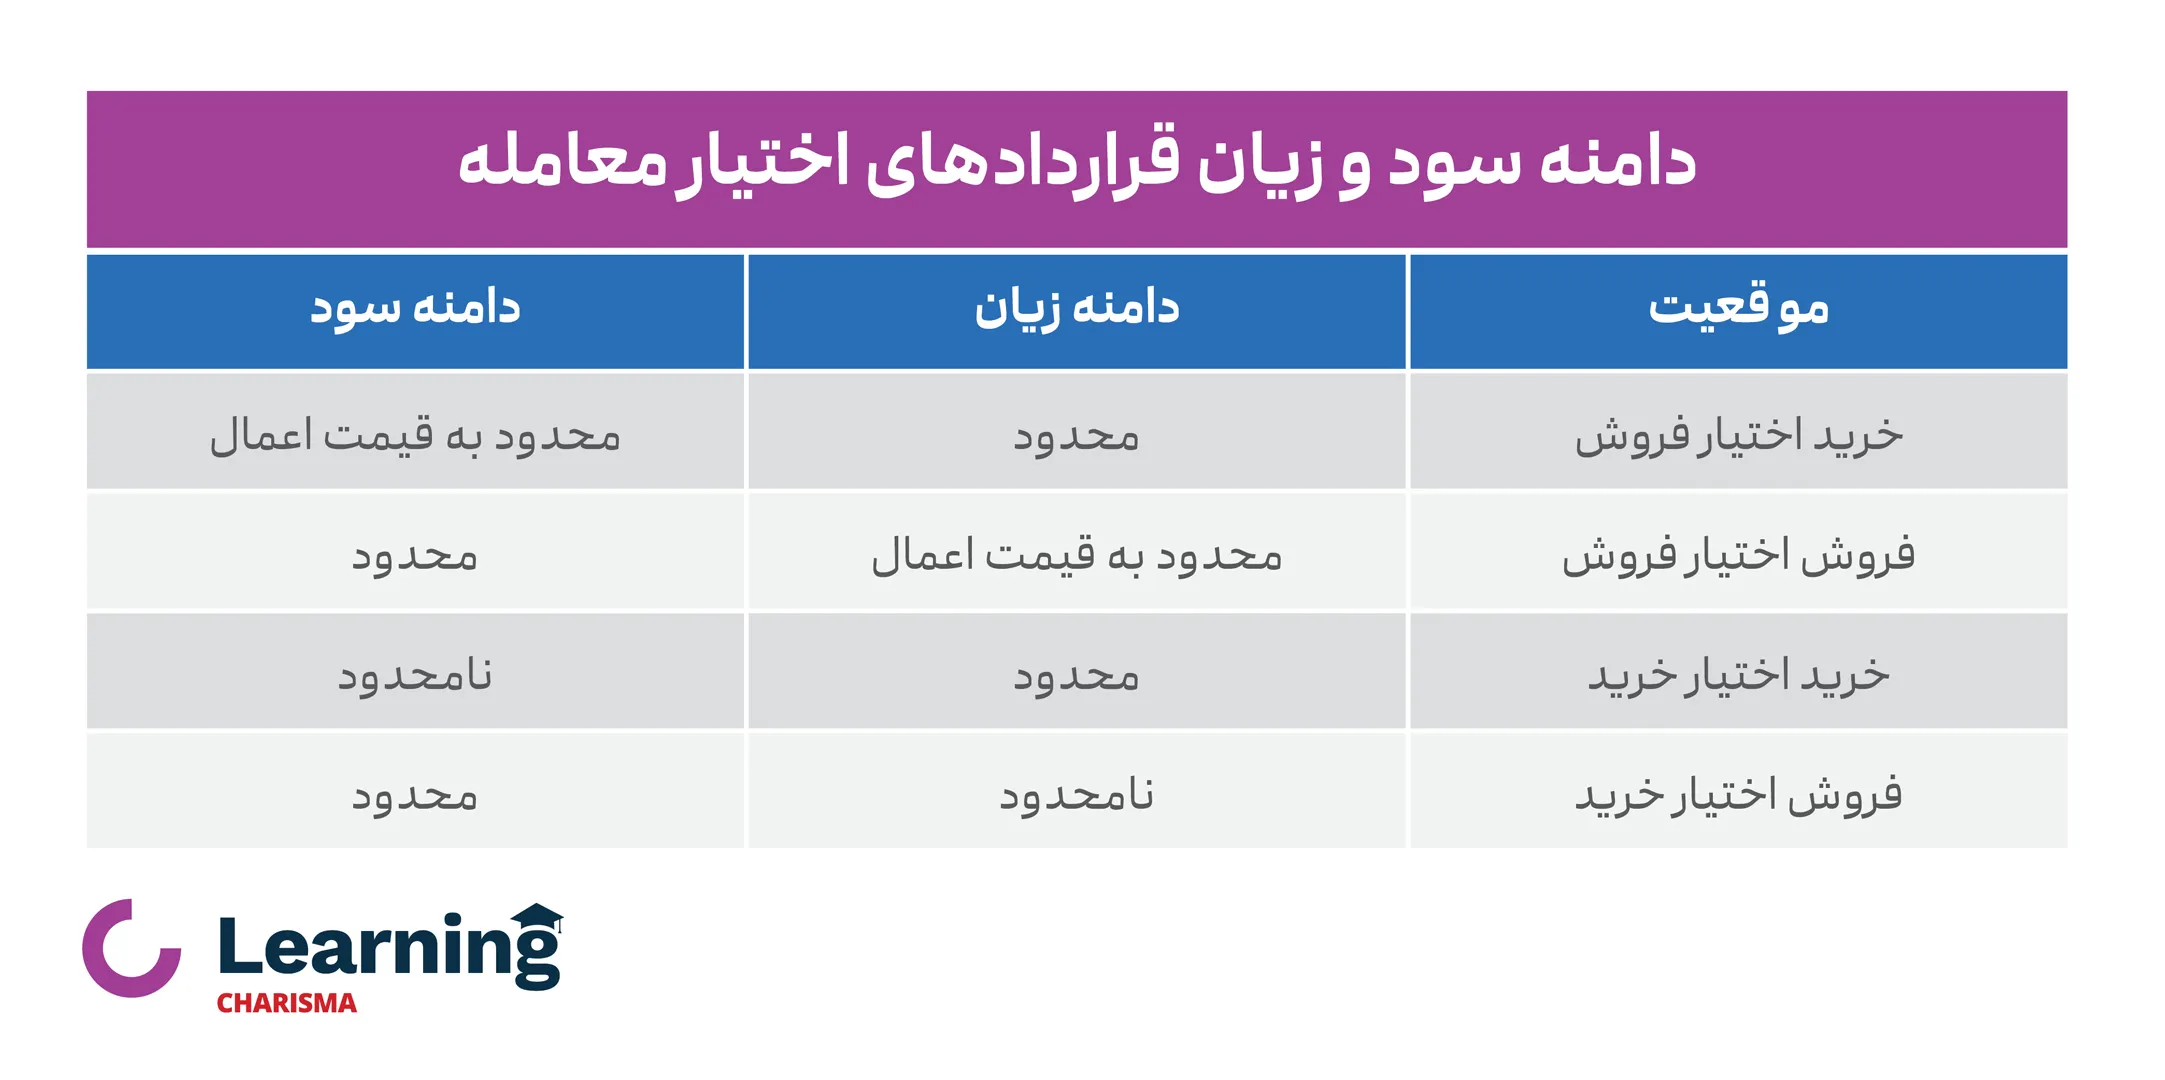
با ترکیب دو نوع قرارداد «اختیار خرید» و «اختیار فروش» با دو سمت «خریدار» و «فروشنده»، چهار موقعیت اصلی ایجاد میشود. در راهنمای اختیار معامله کمیسیون بورس و اوراق بهادار آمریکا توضیح داده شده است که خریدار برای بهدستآوردن حق خرید یا فروش، پرمیوم میپردازد؛ فروشنده نیز در برابر دریافت پرمیوم، تعهد قرارداد را میپذیرد. منظور از «فروش اختیار» در این بخش، ایجاد موقعیت فروش و پذیرش تعهد است، نه فروش اختیاری که پیشتر خریدهاید.
خرید اختیار خرید
در این موقعیت، خریدار با پرداخت پرمیوم، حق خرید دارایی پایه را با قیمت اعمال به دست میآورد. این موقعیت معمولاً زمانی انتخاب میشود که خریدار انتظار افزایش قیمت دارایی پایه را دارد.
اگر قیمت افزایش پیدا نکند، خریدار مجبور به اعمال قرارداد نیست. حداکثر زیان او در سررسید به پرمیوم پرداختی و هزینههای معامله محدود است؛ در مقابل، با افزایش قیمت دارایی پایه، سود بالقوه این موقعیت میتواند بیشتر شود.
فروش اختیار خرید
در این موقعیت، فروشنده پرمیوم دریافت میکند و متعهد میشود در صورت اعمال قرارداد، دارایی پایه را با قیمت اعمال به خریدار بفروشد. فروشنده معمولاً انتظار دارد قیمت دارایی پایه افزایش زیادی پیدا نکند.
حداکثر سود فروشنده به پرمیوم دریافتی محدود است. در فروش اختیار خرید بدون پوشش، اگر قیمت دارایی پایه بهشدت افزایش پیدا کند، زیان فروشنده میتواند بسیار سنگین و از نظر نظری نامحدود باشد.
خرید اختیار فروش
در این موقعیت، خریدار با پرداخت پرمیوم، حق فروش دارایی پایه را با قیمت اعمال به دست میآورد. این موقعیت معمولاً زمانی انتخاب میشود که خریدار انتظار کاهش قیمت دارایی پایه را دارد یا میخواهد ریسک افت ارزش دارایی خود را مدیریت کند.
حداکثر زیان خریدار در سررسید به پرمیوم پرداختی و هزینههای معامله محدود است. سود بالقوه این موقعیت نیز محدود است؛ زیرا قیمت دارایی پایه نمیتواند از صفر کمتر شود.
فروش اختیار فروش
در این موقعیت، فروشنده پرمیوم دریافت میکند و متعهد میشود در صورت اعمال قرارداد، دارایی پایه را با قیمت اعمال از خریدار بخرد. فروشنده معمولاً انتظار دارد قیمت دارایی پایه کاهش زیادی پیدا نکند.
حداکثر سود فروشنده به پرمیوم دریافتی محدود است. اگر قیمت دارایی پایه بهشدت کاهش پیدا کند، فروشنده ممکن است زیان سنگینی متحمل شود؛ زیرا باید دارایی را با قیمت اعمال بخرد، حتی اگر قیمت روز آن بسیار کمتر شده باشد.
| مقایسه چهار موقعیت اختیار معامله | |||
| موقعیت | انتظار معمول از بازار | حداکثر سود در سررسید | حداکثر زیان در سررسید |
| خرید اختیار خرید | افزایش قیمت | از نظر نظری نامحدود | پرمیوم و هزینهها |
| فروش اختیار خرید بدون پوشش | ثابتماندن یا کاهش قیمت | پرمیوم دریافتی | از نظر نظری نامحدود |
| خرید اختیار فروش | کاهش قیمت | محدود | پرمیوم و هزینهها |
| فروش اختیار فروش | ثابتماندن یا افزایش قیمت | پرمیوم دریافتی | محدود اما ممکن است سنگین باشد |
اعداد جدول با فرض نگهداری قرارداد تا سررسید بیان شدهاند. بستن موقعیت پیش از سررسید میتواند نتیجه متفاوتی ایجاد کند.
سود و زیان اختیار معامله چگونه محاسبه میشود؟
برای محاسبه سود و زیان، ابتدا باید ارزش قرارداد در سررسید مشخص شود. سپس پرمیوم و هزینههای معامله در محاسبه سود خالص لحاظ شوند.
فرمولهای زیر با فرض نگهداری موقعیت خرید تا سررسید ارائه شدهاند.
سود و زیان خرید اختیار خرید
ارزش ذاتی اختیار خرید = (قیمت دارایی پایه − قیمت اعمال، ۰) max
سود یا زیان خالص = کارمزد کل − [(ارزش ذاتی هر واحد− پرمیوم هر واحد) × اندازه قراردادها × تعداد موقعیت]
سود و زیان خرید اختیار فروش
ارزش ذاتی اختیار فروش = (قیمت اعمال − قیمت دارایی پایه، ۰) max
سود یا زیان خالص = کارمزد کل − [(ارزش ذاتی هر واحد− پرمیوم هر واحد) × اندازه قراردادها × تعداد موقعیت]
نقطه سربهسر اختیار معامله
نقطه سربهسر، قیمتی از دارایی پایه در سررسید است که سود و زیان معامله پیش از درنظرگرفتن کارمزد تقریباً صفر میشود.
- نقطه سربهسر اختیار خرید = قیمت اعمال + پرمیوم
- نقطه سربهسر اختیار فروش = قیمت اعمال − پرمیوم
در محاسبه دقیقتر، کارمزدها نیز باید در نقطه سربهسر لحاظ شوند.
مثال عددی معامله اختیار خرید و اختیار فروش
مثالهای این بخش فرضی و صرفاً آموزشی هستند. اعداد آنها به معنی معرفی یا توصیه خرید یک قرارداد واقعی نیستند.
مثال معامله اختیار خرید
فرض کنید مشخصات یک قرارداد اختیار خرید به شکل زیر باشد:
| اطلاعات مثال معامله اختیار خرید | |
| مشخصه | مقدار فرضی |
| قیمت فعلی دارایی پایه | ۱۲۰۰ ریال |
| قیمت اعمال | ۱۳۰۰ ریال |
| پرمیوم هر واحد | ۸۰ ریال |
| اندازه قرارداد | ۱۰۰۰ واحد |
| تعداد موقعیت | یک موقعیت |
مبلغ پرمیوم کل، بدون احتساب کارمزد:
۸۰ × ۱۰۰۰ × ۱ = ۸۰۰۰۰ ریال
نقطه سربهسر اختیار خرید:
۱۳۰۰ + ۸۰ = ۱۳۸۰ ریال
نتیجه معامله در سه سناریوی فرضی:
| نتیجه در مثال معامله اختیار خرید | ||
| قیمت دارایی در سررسید | ارزش ذاتی هر واحد | سود یا زیان خالص پیش از کارمزد |
| ۱۱۰۰ ریال | صفر | ۸۰۰۰۰ ریال زیان |
| ۱۳۰۰ ریال | صفر | ۸۰۰۰۰ ریال زیان |
| ۱۵۰۰ ریال | ۲۰۰ ریال | ۱۲۰۰۰۰ ریال سود |
محاسبه سناریوی سوم:
۱۲۰۰۰۰ ریال = ۱۰۰۰ × [۸۰ − (1300 − 1500)]
مثال معامله اختیار فروش
فرض کنید مشخصات یک قرارداد اختیار فروش چنین باشد:
| مشخصات مثال قرارداد اختیار فروش | |
| مشخصه | مقدار فرضی |
| قیمت فعلی دارایی پایه | ۱۲۰۰ ریال |
| قیمت اعمال | ۱۳۰۰ ریال |
| پرمیوم هر واحد | ۷۰ ریال |
| اندازه قرارداد | ۱۰۰۰ واحد |
| تعداد موقعیت | یک موقعیت |
مبلغ پرمیوم کل، بدون احتساب کارمزد:
۷۰۰۰۰ ریال =۷۰ × ۱۰۰۰ × ۱
نقطه سربهسر اختیار فروش:
۱۲۳۰ ریال =۱۳۰۰ − ۷۰
نتیجه معامله در سه سناریوی فرضی:
| نتیجه در مثال معامله اختیار فروش | ||
| قیمت دارایی در سررسید | ارزش ذاتی هر واحد | سود یا زیان خالص پیش از کارمزد |
| ۱٬۰۵۰ ریال | ۲۵۰ ریال | ۱۸۰٬۰۰۰ ریال سود |
| ۱٬۳۰۰ ریال | صفر | ۷۰٬۰۰۰ ریال زیان |
| ۱٬۵۰۰ ریال | صفر | ۷۰٬۰۰۰ ریال زیان |
محاسبه سناریوی اول:
۱۸۰۰۰۰ ریال = ۱۰۰۰ × [۷۰ − (1050 − 1300)]
این مثالها نشان میدهند که «در سود بودن قرارداد نسبت به قیمت اعمال» با «سود خالص معاملهگر» یکسان نیست. پرمیوم پرداختی و هزینههای معامله روی نتیجه نهایی اثر دارند.
چگونه اختیار معامله کنیم؟
برای معامله آپشن، ابتدا باید نوع بازار و دارایی پایه را مشخص کنید. فرایند دریافت دسترسی و سامانه معاملات برای اختیار معامله سهام و اختیار معامله کالایی میتواند متفاوت باشد.
دریافت دسترسی معاملات اختیار
برای شروع باید در یک کارگزاری ارائهدهنده خدمات اختیار معامله ثبتنام کنید و دسترسی لازم را براساس مقررات بازار مربوط دریافت کنید.
دسترسی اختیار معامله سهام و کد معاملات مشتقه کالا الزاماً یکسان نیستند؛ بنابراین پیش از ثبت درخواست، مشخص کنید قصد معامله آپشن سهام، صندوق یا کالا را دارید. برای آشنایی با ارائهدهندگان این خدمت، فهرست کارگزاریهای اختیار معامله در بورس ایران را ببینید.
انتخاب نماد و بررسی مشخصات قرارداد
پیش از ثبت سفارش، این موارد را بررسی کنید:
- دارایی پایه
- اختیار خرید یا اختیار فروش بودن نماد
- قیمت اعمال
- تاریخ سررسید
- اندازه قرارداد
- سبک و نحوه اعمال
- قیمت یا پرمیوم
- حجم و ارزش معاملات
- فاصله قیمت پیشنهادی خرید و فروش
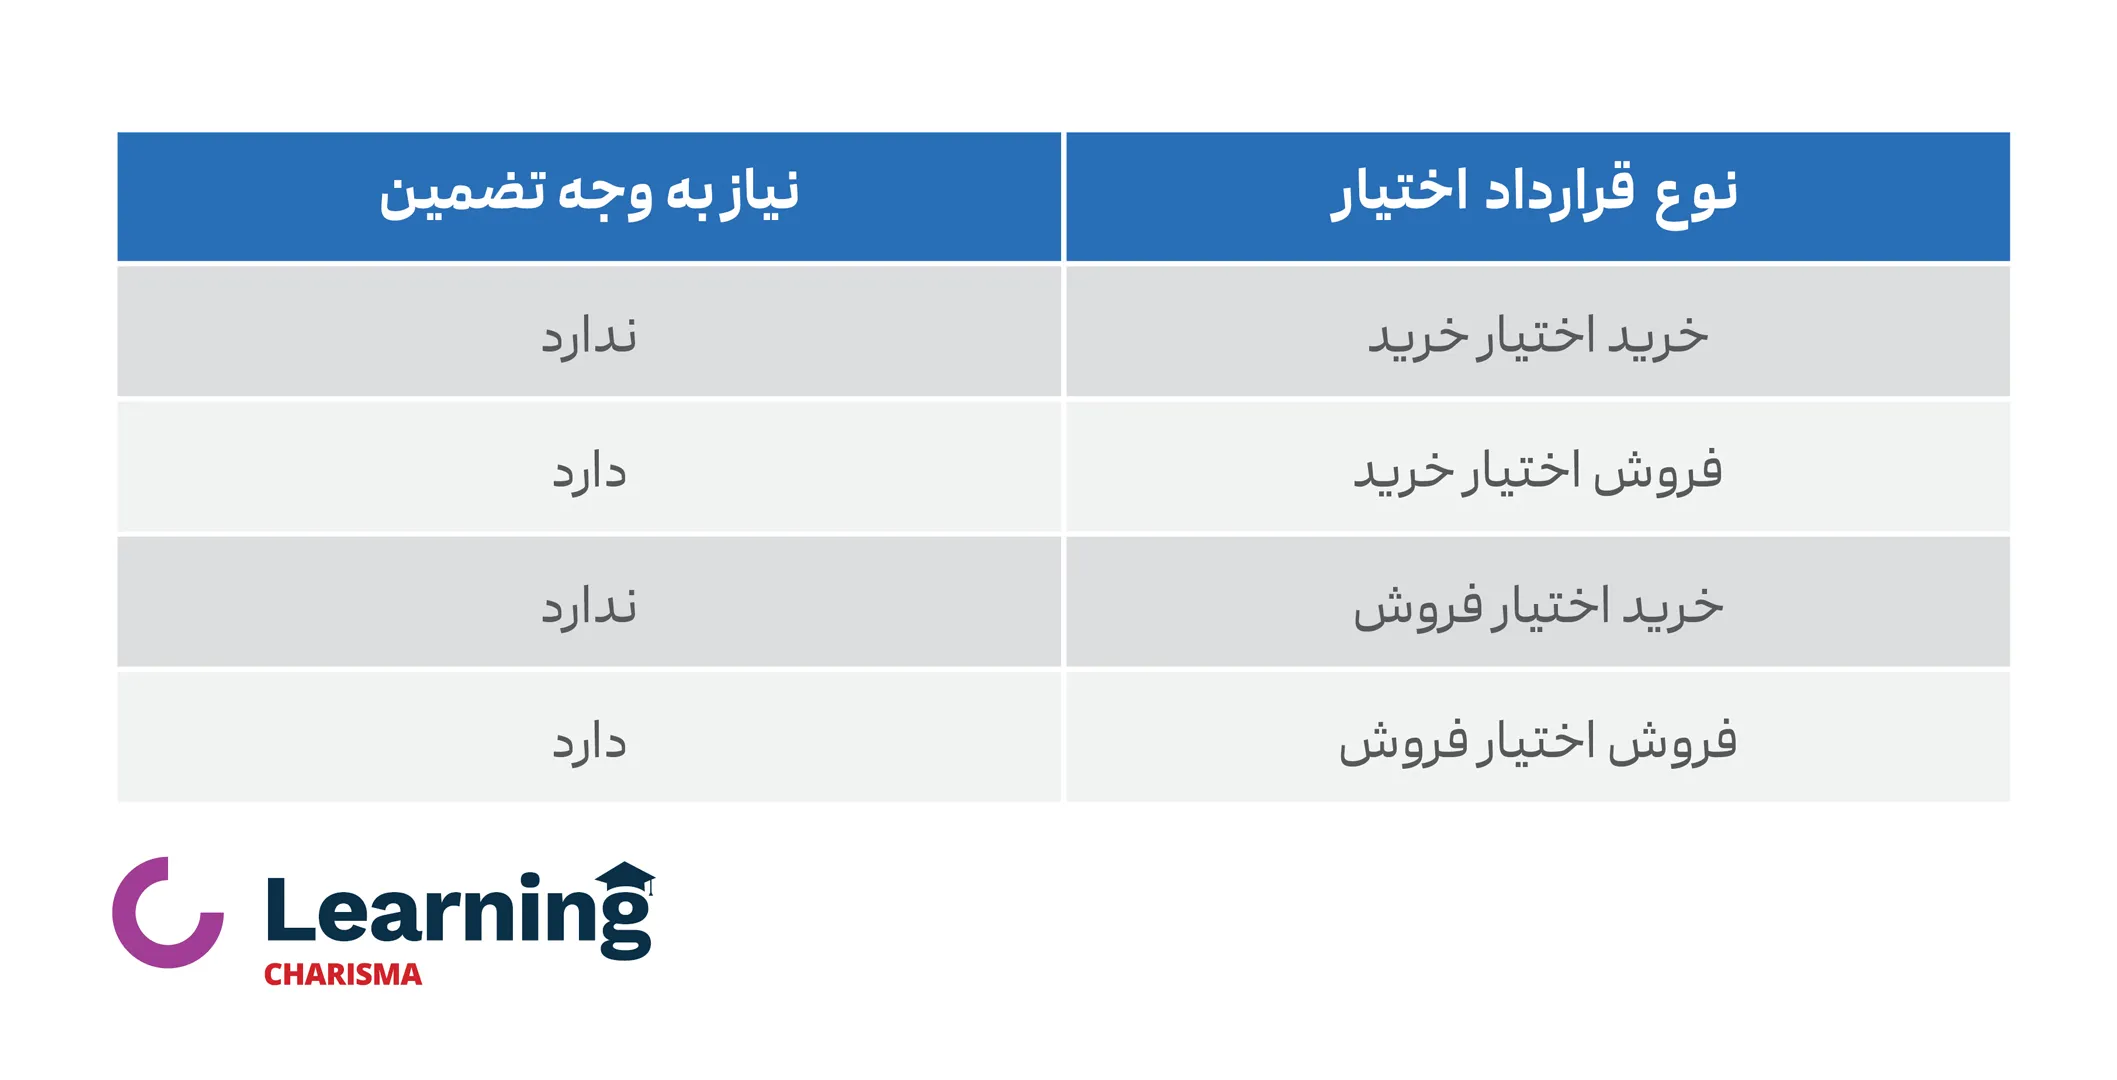
- شرایط وجه تضمین در موقعیت فروش
- آخرین اطلاعیه مربوط به اعمال و تسویه
شباهت نام دو نماد به معنی یکسانبودن قیمت اعمال یا تاریخ سررسید آنها نیست.
ثبت سفارش خرید یا فروش
در سفارش خرید، مبلغ لازم براساس پرمیوم، اندازه قرارداد، تعداد موقعیت و کارمزد تعیین میشود.
در سفارش فروش باید میان دو حالت تفاوت قائل شوید:
- بستن موقعیت خرید: قراردادی را که قبلاً خریدهاید، میفروشید و موقعیت باز خود را کاهش میدهید یا میبندید.
- ایجاد موقعیت فروش: با ثبت سفارش فروش، تعهد جدیدی ایجاد میکنید و باید شرایط وجه تضمین را داشته باشید.
این دو نوع فروش از نظر تعهد و ریسک یکسان نیستند.
بستن موقعیت پیش از سررسید
اگر برای یک قرارداد موقعیت خرید یا فروش باز دارید، در صورت وجود امکان معامله و نقدشوندگی کافی میتوانید با گرفتن موقعیت معکوس، موقعیت خود را پیش از سررسید ببندید.
بستن موقعیت با اعمال قرارداد تفاوت دارد. در بستن موقعیت، قرارداد در بازار معامله میشود؛ اما در اعمال، فرایند اجرای حق خریدار براساس ضوابط سررسید انجام میشود.
اعمال قرارداد در سررسید
اگر قصد اعمال قرارداد را دارید، باید مهلت ثبت درخواست، موجودی حساب، تعداد دارایی پایه موردنیاز و سایر شرایط اعلامشده برای همان نماد را بررسی کنید.
اعمال قرارداد را نباید همواره خودکار فرض کرد. جزئیات آن میتواند براساس بازار، دارایی پایه و اطلاعیه سررسید متفاوت باشد.
حداقل سرمایه اختیار معامله چقدر است؟
حداقل سرمایه لازم برای اختیار معامله عدد ثابتی ندارد. مبلغ موردنیاز خریدار به قیمت قرارداد، اندازه قرارداد، تعداد موقعیت و کارمزد بستگی دارد.
سرمایه تقریبی خریدار = (پرمیوم × اندازه قرارداد × تعداد موقعیت) + کارمزد
برای فروشنده قرارداد، علاوه بر هزینههای معامله، تأمین وجه تضمین یا دارایی لازم نیز مطرح است. مقدار وجه تضمین میتواند با توجه به مشخصات قرارداد و مقررات بازار تغییر کند.
بنابراین، برای محاسبه حداقل سرمایه باید اطلاعات همان نماد را در روز معامله بررسی کنید.
وجه تضمین اختیار معامله چیست؟
فروشنده اختیار معامله در برابر دریافت پرمیوم، تعهد ایجاد میکند. وجه تضمین برای کاهش ریسک انجامنشدن این تعهد از فروشنده دریافت میشود.
خریدار قرارداد معمولاً پرمیوم و هزینه معامله را میپردازد و برای ایجاد موقعیت خرید به وجه تضمین فروشنده نیاز ندارد؛ اما فروشنده باید الزامات مربوط به تضمین تعهد خود را رعایت کند.
وجه تضمین اولیه
وجه تضمین اولیه، مبلغ یا ارزشی است که برای ایجاد موقعیت فروش لازم است. میزان آن برای همه قراردادها ثابت نیست و باید در اطلاعات نماد، سامانه معاملاتی و آخرین ضوابط بازار بررسی شود.
وجه تضمین لازم
وجه تضمین لازم با توجه به شرایط قرارداد و تغییرات بازار محاسبه میشود. ممکن است پس از ایجاد موقعیت فروش، میزان تضمین موردنیاز تغییر کند.
اخطاریه افزایش وجه تضمین چیست؟
اگر موجودی قابلقبول حساب فروشنده از حداقل وجه تضمین پایینتر برود، اخطاریه صادر میشود و کسری باید طبق ضوابط تا سطح مقرر تأمین شود.
نسبت حداقل وجه تضمین، فرمول محاسبه کسری و مهلت تأمین آن ممکن است در بازارهای مختلف یا با تغییر مقررات متفاوت باشد. بنابراین، پیش از ایجاد موقعیت فروش، آخرین شرایط وجه تضمین را در مشخصات قرارداد، اطلاعیههای رسمی بازار و سامانه معاملاتی کارگزاری بررسی کنید.
قرارداد اختیار معامله چگونه تسویه میشود؟
تسویه اختیار معامله میتواند بهصورت نقدی یا فیزیکی انجام شود. روش قابلاستفاده برای هر نماد در مشخصات قرارداد و اطلاعیههای بازار تعیین میشود.
تسویه نقدی
در تسویه نقدی، بهجای انتقال دارایی پایه، مبلغ قابلتسویه براساس ضوابط قرارداد محاسبه و میان طرفین تسویه میشود.
مبنای محاسبه، مهلت درخواست و شرایط پذیرش تسویه باید از اطلاعیه همان نماد بررسی شود.
تسویه فیزیکی
در تسویه فیزیکی، تعهد قرارداد از طریق انتقال دارایی پایه و پرداخت مبلغ متناظر با قیمت اعمال انجام میشود.
برای نمونه، خریدار اختیار خرید باید وجه موردنیاز برای خرید دارایی پایه را براساس قیمت اعمال تأمین کند. در اختیار فروش نیز تأمین دارایی پایه یا شرایط مقرر برای ایفای تعهد اهمیت دارد.
ارزش اعمال اختیار خرید = قیمت اعمال × اندازه قرارداد × تعداد موقعیت
کارمزدها و سایر هزینههای اعلامشده نیز باید جداگانه در نظر گرفته شوند.
پیش از اعمال چه مواردی را بررسی کنیم؟
پیش از سررسید این موارد را کنترل کنید:
- آخرین مهلت ثبت درخواست اعمال
- نوع تسویه قرارداد
- میزان وجه موردنیاز
- تعداد دارایی پایه موردنیاز
- وضعیت موقعیت باز
- کارمزد و هزینههای تسویه
- آخرین اطلاعیه بورس و پیام کارگزار
- پیامد کافی نبودن وجه یا دارایی
شرایط اعمال و تسویه ممکن است برای بازار سهام، صندوقها و کالاها متفاوت باشد.
وضعیت قرارداد اختیار معامله در سود، زیان و سربهسر
وضعیت اختیار معامله نسبت به قیمت اعمال در سه گروه in-the-money، at-the-money و out-of-the-money بررسی میشود. این طبقهبندی با سود یا زیان خالص معاملهگر یکسان نیست.
قرارداد اختیار معامله در سود
قرارداد in-the-money دارای ارزش ذاتی مثبت است:
- اختیار خرید زمانی در سود است که قیمت دارایی پایه از قیمت اعمال بیشتر باشد.
- اختیار فروش زمانی در سود است که قیمت دارایی پایه از قیمت اعمال کمتر باشد.
در سود بودن قرارداد به معنی سود خالص معاملهگر نیست؛ زیرا ممکن است ارزش ذاتی هنوز پرمیوم و هزینههای معامله را پوشش نداده باشد.
قرارداد اختیار معامله بیتفاوت چیست؟
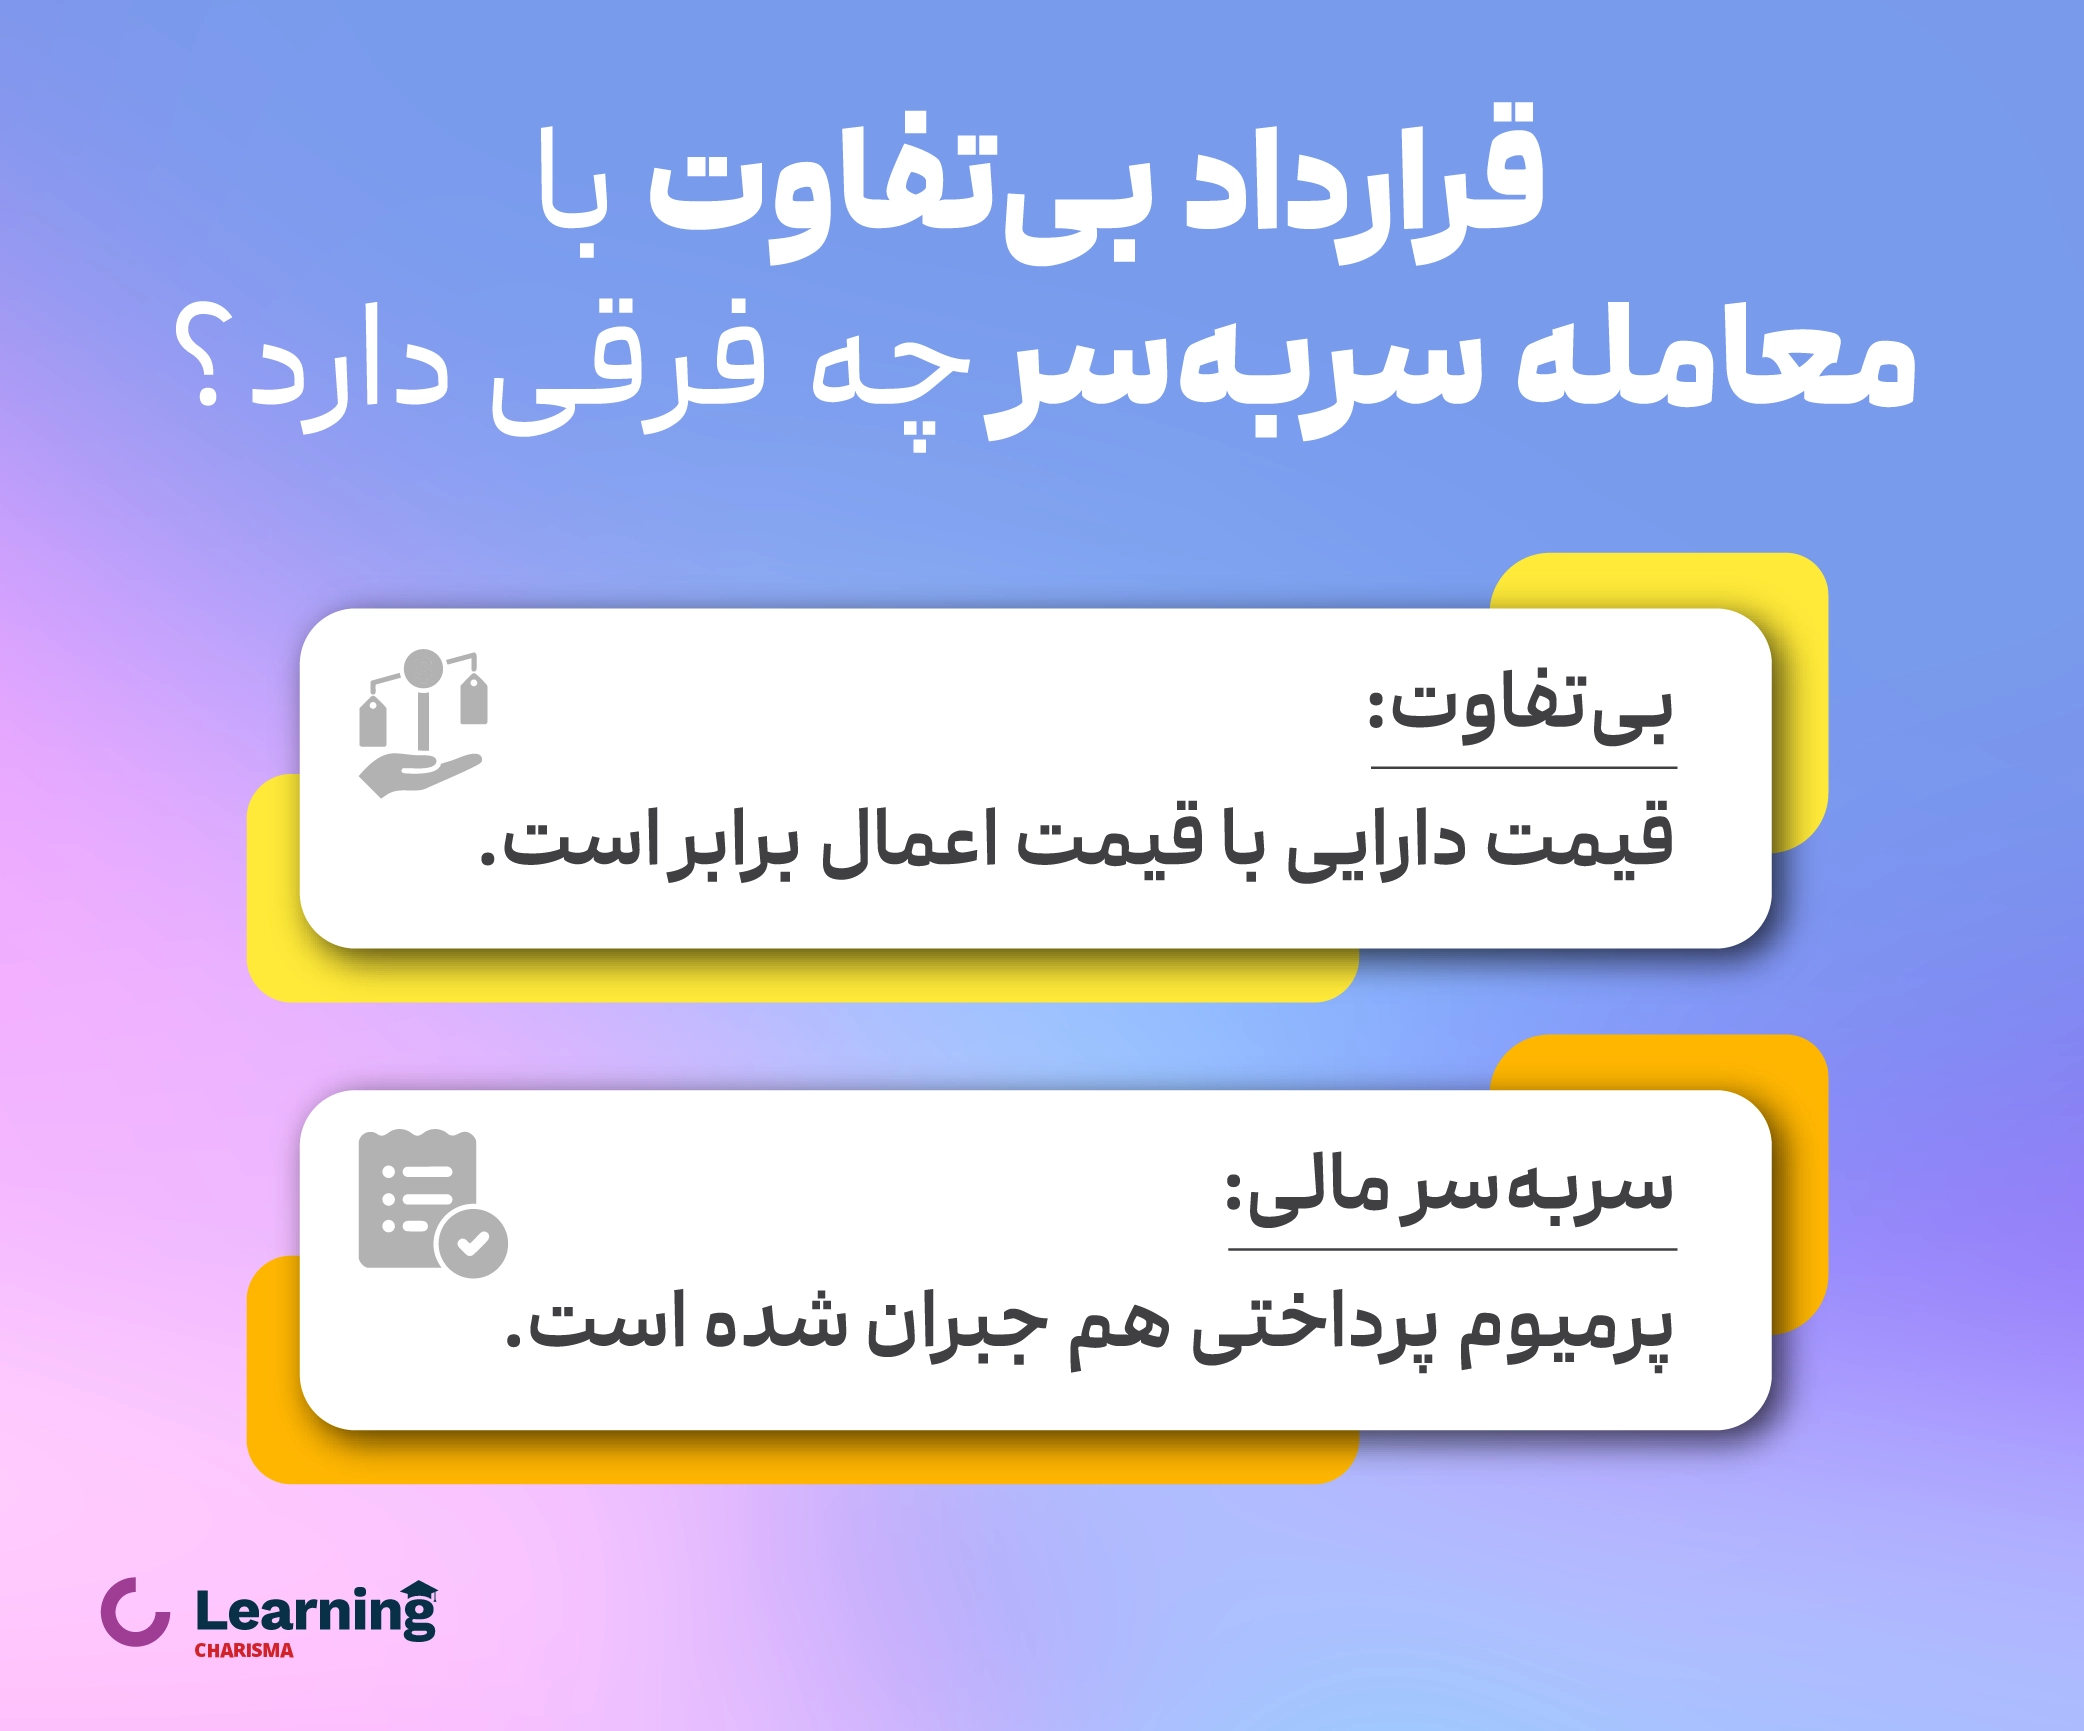
قرارداد زمانی بیتفاوت است که قیمت دارایی پایه با قیمت اعمال برابر باشد؛ این وضعیت با نقطه سربهسر سود و زیان خریدار تفاوت دارد. این وضعیت با نقطه سربهسر مالی معامله تفاوت دارد. نقطه سربهسر خریدار علاوه بر قیمت اعمال، پرمیوم پرداختی را نیز در نظر میگیرد.
قرارداد اختیار معامله در زیان
قرارداد out-of-the-money در زمان بررسی، ارزش ذاتی ندارد:
- اختیار خرید زمانی در زیان است که قیمت دارایی پایه کمتر از قیمت اعمال باشد.
- اختیار فروش زمانی در زیان است که قیمت دارایی پایه بیشتر از قیمت اعمال باشد.
یک قرارداد در زیان ممکن است پیش از سررسید همچنان ارزش زمانی داشته باشد و با قیمتی بیشتر از صفر معامله شود.
ارزش ذاتی و ارزش زمانی اختیار معامله چیست؟
قیمت اختیار معامله را میتوان به دو بخش ارزش ذاتی و ارزش زمانی تقسیم کرد.
ارزش ذاتی
ارزش ذاتی، منفعت حاصل از اعمال فوری و فرضی قرارداد براساس اختلاف قیمت دارایی پایه و قیمت اعمال است. ارزش ذاتی نمیتواند منفی باشد.
ارزش زمانی
بخش باقیمانده قیمت اختیار پس از کسر ارزش ذاتی، ارزش زمانی نام دارد.
ارزش زمانی = ارزش ذاتی − پرمیوم
هرچه به سررسید نزدیک میشویم، فرصت باقیمانده برای تغییر مطلوب قیمت کمتر میشود؛ به همین دلیل ارزش زمانی در حالت عادی به سمت صفر حرکت میکند. بااینحال، قیمت کل قرارداد ممکن است همزمان تحتتأثیر تغییر قیمت دارایی پایه و نوسان ضمنی افزایش یا کاهش یابد.
مزایا و کاربردهای اختیار معامله چیست؟
اختیار معامله در صورت استفاده درست میتواند کاربردهای مختلفی داشته باشد؛ اما هر مزیت آن با ریسک یا محدودیتی همراه است.
پوشش ریسک
سرمایهگذار میتواند با استفاده از برخی استراتژیهای اختیار معامله، اثر تغییر نامطلوب قیمت دارایی پایه را تا حدی مدیریت کند. میزان پوشش ریسک به نوع استراتژی، تعداد قرارداد و قیمت اعمال بستگی دارد.
صرف خرید یک آپشن به معنی کاهش ریسک کل سبد نیست.
استفاده از اهرم مالی
قیمت اختیار معمولاً بخشی از ارزش دارایی پایه تحت پوشش قرارداد است. به همین دلیل، درصد تغییر ارزش موقعیت میتواند از درصد تغییر قیمت دارایی پایه بیشتر باشد.
اهرم فقط سود را افزایش نمیدهد و میتواند زیان را نیز تشدید کند. خریدار ممکن است کل پرمیوم و فروشنده ممکن است مبلغی بسیار بیشتر از پرمیوم دریافتی را از دست بدهد.
طراحی سناریوهای مختلف
ترکیب اختیار خرید، اختیار فروش و دارایی پایه امکان طراحی استراتژیهای متفاوت را فراهم میکند. برخی استراتژیها برای پوشش ریسک و برخی برای سناریوهای صعودی، نزولی یا نوسانی طراحی میشوند.
مشخصبودن حداکثر زیان خریدار
در خرید اختیار و با فرض نگهداری تا سررسید، حداکثر زیان معمولاً به پرمیوم پرداختی و هزینههای معامله محدود است. البته از بین رفتن کامل پرمیوم همچنان زیان قابلتوجهی محسوب میشود.
ریسکهای اختیار معامله چیست؟
اختیار معامله ابزاری اهرمی و زماندار است. پیش از ورود به این بازار باید علاوه بر جهت حرکت قیمت، اثر زمان، نقدشوندگی و تعهدات ناشی از موقعیت فروش را نیز بررسی کنید.
- ریسک تغییر قیمت دارایی پایه: حرکت قیمت دارایی پایه برخلاف انتظار معاملهگر میتواند ارزش قرارداد را کاهش دهد. تأثیر این تغییر برای موقعیتهای خرید و فروش یکسان نیست.
- ریسک از بین رفتن پرمیوم: اگر اختیار در سررسید بیارزش منقضی شود، خریدار کل پرمیوم و هزینه معامله را از دست میدهد. در سود بودن اختیار نیز بهتنهایی سود خالص را تضمین نمیکند.
- ریسک کاهش ارزش زمانی: با نزدیکشدن به سررسید، ارزش زمانی قرارداد معمولاً کاهش پیدا میکند. بنابراین، حتی اگر قیمت دارایی پایه تغییر زیادی نکند، ارزش آپشن ممکن است افت کند.
- ریسک نوسان ضمنی: تغییر انتظار بازار از نوسانات آینده میتواند روی پرمیوم اثر بگذارد. کاهش نوسان ضمنی ممکن است ارزش قرارداد را کاهش دهد؛ حتی اگر جهت حرکت دارایی پایه مطابق انتظار معاملهگر باشد.
- ریسک نقدشوندگی: در برخی نمادها ممکن است حجم معاملات کم یا فاصله میان بهترین قیمت خرید و فروش زیاد باشد. در این شرایط، بستن موقعیت با قیمت مناسب دشوار میشود.
- ریسک وجه تضمین: دارنده موقعیت فروش ممکن است بهدلیل افزایش وجه تضمین لازم با اخطاریه کسری مواجه شود. تأمیننکردن کسری در مهلت مقرر میتواند پیامدهایی مانند محدودیت معاملاتی یا بستهشدن موقعیت مطابق مقررات بازار داشته باشد.
- ریسک اعمال و تسویه:ثبتنکردن درخواست در مهلت مقرر، کافی نبودن وجه یا دارایی و بیتوجهی به اطلاعیه سررسید میتواند مانع اجرای مورد انتظار قرارداد شود.
آشنایی با استراتژیهای اختیار معامله
استراتژی اختیار معامله از ترکیب یک یا چند موقعیت اختیار خرید، اختیار فروش و گاهی دارایی پایه ساخته میشود. اختیار فروش حمایتی، اختیار خرید پوششدادهشده و استرادل نمونههایی از این استراتژیها هستند.
انتخاب استراتژی به انتظار معاملهگر از جهت و شدت تغییر قیمت، افق زمانی و میزان ریسک قابلتحمل بستگی دارد. هیچ استراتژیای در همه شرایط بازار سودآور نیست.
تفاوت قرارداد آتی و اختیار معامله
قرارداد آتی و اختیار معامله هر دو از ابزارهای مشتقهاند و ارزش آنها به یک دارایی پایه وابسته است. تفاوت اصلی آنها در نوع تعهد طرفین و شیوه تأمین وجه است.
| مقایسه قرارداد آتی و اختیار معامله | ||
| معیار | قرارداد اختیار معامله | قرارداد آتی |
| تعهد خریدار | خریدار حق دارد، اما ملزم به اعمال نیست | خریدار متعهد به اجرای قرارداد است |
| تعهد فروشنده | فروشنده در صورت اعمال معتبر متعهد است | فروشنده متعهد به اجرای قرارداد است |
| پرداخت اولیه | خریدار پرمیوم میپردازد | طرفین براساس مقررات وجه تضمین تأمین میکنند |
| وجه تضمین | معمولاً برای ایجاد موقعیت فروش مطرح است | برای موقعیتهای باز طرفین مطرح است |
| زیان خریدار | در خرید اختیار معمولاً محدود به پرمیوم و هزینههاست | ممکن است با تغییر قیمت افزایش یابد |
| اثر زمان | پرمیوم شامل ارزش زمانی است | پرمیوم اختیار و کاهش ارزش زمانیِ آن را ندارد |
برای بررسی جزئیتر، پیشننهاد میکنیم مقاله تفاوت قرارداد آتی و اختیار معامله را مطالعه کنید.
قراردادهای اختیار معامله را از کجا پیدا کنیم؟
فهرست نمادهای فعال اختیار معامله را میتوانید در سامانه معاملاتی کارگزاری و صفحات رسمی بازار مربوط مشاهده کنید. هنگام بررسی هر نماد، علاوه بر دارایی پایه، قیمت اعمال، تاریخ سررسید، اندازه قرارداد، حجم معاملات و شرایط اعمال آن را نیز بررسی کنید؛ قراردادهایی با دارایی پایه یکسان ممکن است شرایط متفاوتی داشته باشند.
اگر دارایی پایه یک قرارداد، واحدهای صندوق سرمایهگذاری است، توضیحات تکمیلی را در مقاله قرارداد اختیار معامله صندوقهای کاریزما بخوانید.
جمعبندی قرارداد اختیار معامله
قرارداد اختیار معامله ابزاری مشتقه است که به خریدار حق خرید یا فروش دارایی پایه را با قیمت و در زمان تعیینشده میدهد. خریدار برای بهدستآوردن این حق پرمیوم میپردازد و فروشنده در برابر دریافت آن، تعهد میپذیرد.
اختیار خرید، اختیار فروش، قیمت اعمال، سررسید، اندازه قرارداد و پرمیوم از مفاهیم اصلی این بازار هستند. برای محاسبه نتیجه معامله نیز باید علاوه بر اختلاف قیمت دارایی پایه و قیمت اعمال، پرمیوم، اندازه قرارداد و کارمزدها را در نظر بگیرید.
پیش از معامله، مشخصات نماد، نقدشوندگی، وجه تضمین، شرایط اعمال و آخرین اطلاعیه تسویه را بررسی کنید. اختیار معامله میتواند برای پوشش ریسک یا طراحی استراتژی به کار رود، اما بهدلیل اهرم، محدودیت زمانی و تعهد موقعیت فروش برای همه سرمایهگذاران مناسب نیست. برای ورود به این بازار میتوانید شرایط دریافت کد معاملات آپشن کاریزما را بررسی کنید.
سوالات متداول
اختیار معامله یکی از انواع قراردادهای مشتقه است و به دو نوع اختیار خرید (Call Option) و اختیار فروش (Put Option) تقسیم میشود.
سبک اعمال قراردادهای اختیار معامله دارای به دو نوع اروپایی و آمریکایی است.
اعمال اختیار معامله در نوع اروپایی، فقط در زمان سررسید آن مهیاست اما در نوع آمریکایی، اعمال اختیار معامله تا قبل از تاریخ سررسید نیز امکانپذیر است.
البته توجه داشته اشید که تمام قراردادهای اختیار معامله سهام در بازار سرمایه ایران از نوع اروپایی هستند.
قرارداد اختیار معامله، یکی از ابزارهای مالی انعطافپذیر است که به سرمایهگذاران امکان میدهد تا بدون الزام به خرید یا فروش دارایی، از نوسانات قیمت سود ببرند. این قراردادها به سرمایهگذاران اجازه میدهند تا ریسکهای خود را مدیریت کرده و در عین حال از پتانسیل سودآوری بهرهمند شوند. یکی از مزایای اصلی این قراردادها، امکان استفاده از اهرم مالی است که میتواند با سرمایهگذاری کمتر، بازدهی بیشتری ایجاد کند. همچنین، قراردادهای اختیار معامله میتوانند به عنوان ابزاری برای پوشش ریسک در مقابل نوسانات قیمت داراییها به کار روند و به سرمایهگذاران کمک کنند تا از کاهش یا افزایش غیرمنتظره قیمتها محافظت شوند.
آپشن نام دیگر قرارداد اختیار معامله است. این قرارداد به خریدار حق میدهد دارایی پایه را با قیمت مشخص بخرد یا بفروشد؛ اما خریدار برای اعمال این حق الزامی ندارد.
حداقل سرمایه عدد ثابتی ندارد. مبلغ موردنیاز خریدار براساس پرمیوم، اندازه قرارداد، تعداد موقعیت و کارمزد تعیین میشود. ایجاد موقعیت فروش نیز به تأمین وجه تضمین یا شرایط اعلامشده برای همان قرارداد نیاز دارد.
بله. احتمال از بین رفتن تمام پرمیوم، کاهش ارزش زمانی، نوسان قیمت، نقدشوندگی پایین و افزایش وجه تضمین موقعیت فروش از ریسکهای مهم اختیار معامله هستند.
اختیار خرید به خریدار حق خرید دارایی پایه با قیمت اعمال را میدهد؛ اما اختیار فروش، حق فروش دارایی پایه با قیمت اعمال را ایجاد میکند.
تسویه میتواند نقدی یا فیزیکی باشد. روش تسویه، مهلت ثبت درخواست و شرایط تأمین وجه یا دارایی در مشخصات قرارداد و اطلاعیه سررسید تعیین میشود.
خیر. خریدار حق اعمال دارد، اما مجبور به استفاده از آن نیست. او همچنین ممکن است در صورت فراهمبودن شرایط بازار، موقعیت خود را پیش از سررسید ببندد.
در صورت فعالبودن معاملات و وجود خریدار، دارنده موقعیت خرید میتواند با ثبت سفارش فروش، تمام یا بخشی از موقعیت خود را پیش از سررسید ببندد. این اقدام با ایجاد موقعیت فروش تعهدی تفاوت دارد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.









2 دیدگاه برای این مطلب
اطلاعات خوبی بود. ایکاش مصداقی هم میفرمودید.من که خریدار هستم بعدا آنرا میفروشم. در هر دو مورد باید مبالغی بپردازم.اینها باید شفافتر بیان شود..
سلام وقتتون بخیر
ممنون از بازخوردتون. لطفا سوالتون رو واضحتر بفرمایین. درباره اختیار خرید یا اختیار فروش؟