خرید اقساطی طلا و نقره تا 2 میلیارد تومان

آموزش مفاهیم اقتصادی‌

اگه درک مفاهیم اقتصادی برات سخته، با خوندن مطالب این بخش یاد میگیری که چرا قیمت‌ها بالا می‌ره، چی پشت نوسان بازارهاست و سیاست‌های اقتصادی چه تاثیری روی کیف پول ما دارن.

می‌خوای اقتصاد رو راحت‌تر بفهمی؟

موضوعات اقتصادی رو جدا کردیم تا خیلی سریع به چیزی که می‌خوای برسی؛ از مفاهیم پایه مثل اصطلاحات بانکی و دلایل تورم گرفته تا مطالب تخصصی مربوط به نرخ بهره، سیاست‌های پولی و مالی و تحلیل اقتصاد ایران و بازارهای جهانی رو تو این بخش یادت میدیم.

  • دریافت وام دریافت وام فوری

    اینجا یاد می‌گیری هر نوع وام چه شرایطی داره و چطور می‌تونی سریع‌تر بگیریش؛ بعدش هم کمکت می‌کنیم بفهمی با توجه به نیازت، بهترین وام برای تو کدومه.

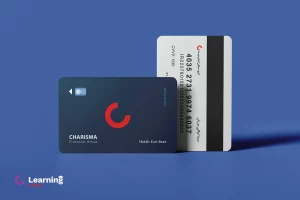
  • درخواست کارت بانکی کاریزما درخواست کارت بانکی کاریزما

    اگه دنبال یه کارت بانکی همه‌کاره و متفاوتی، اینجا با کاریزما کارت و مزایا و قابلیت‌های ویژه‌ش آشنا میشی. کارتی که باهاش نه تنها کارای بانکیت، بلکه سرمایه‌گذاری هم انجام میدی.

  • مفاهیم بانکی و اقتصادی مفاهیم بانکی و اقتصادی

    از اصطلاحات بانکی گرفته تا مفاهیم کلیدی اقتصاد رو اینجا به زبان ساده یادت می‌دیم تا تصمیم‌هات تو امور مالی دقیق‌تر و آگاهانه‌تر بشه.

  • انواع اوراق دریافت اعتبار خرید

    اینجا یاد می‌گیری چطور بدون فروش دارایی‌هات، از کاریزما پی اعتبار خرید بگیری و هزینه‌هات رو راحت‌تر مدیریت کنی.

مطالب منتخب

مهم‌ترین مطالب این موضوع رو بخون و یاد بگیر.
0:00
0:00
1x
اصطلاحات بانکی که باید بدانید؛ راهنمای مفاهیم مهم بانکی
1x
0:00 0:00

81 مطلب موجود است.

مرتب سازی

مرتب سازی

سپرده های دیداری و غیردیداری
آشنایی با سپرده های دیداری و غیردیداری + راهنمای جامع
یکی از اصطلاحات عجیب بانکی، سپرده های دیداری و غیردیداری است. شاید از خودتان پرسیده باشید که این دو نوع سپرده چه هستند و چه تفاوت‌هایی با هم دارند؟ همه ما می‌دانیم که سپرده‌ها ابزارهایی هستند که به ما کمک می‌کنند پول‌مان را به بهترین شکل مدیریت و از آن بهره‌برداری کنیم. به همین دلیل، لازم است که شناخت کاملی از ماهیت و کارکرد آن‌ها داشته باشیم. در این مقاله از کاریزما لرنینگ، به زبان ساده و به دور از پیچیدگی‌های مالی، به بررسی این دو نوع سپرده و تفاوت‌های آن‌ها خواهیم پرداخت. همچنین، با انواع مختلف این سپرده‌ها آشنا می‌شویم تا بهتر بتوانیم در تصمیم‌گیری‌های مالی از آن‌ها استفاده کنیم. سپرده دیداری چیست؟ سپرده دیداری نوعی حساب بانکی است که به شما امکان می‌دهد بدون مراجعه حضوری به بانک، با استفاده از چک، به پول خود دسترسی داشته باشید و بتوانید آن را به فرد دیگری انتقال دهید. این حساب‌ها معمولاً برای پرداخت‌های روزمره و جاری استفاده می‌شوند. از آنجایی که این حساب‌ها معمولاً بدون سود هستند و برای پرداخت‌های روزمره استفاده می‌شوند، به آن‌ها سپرده قرض‌الحسنه جاری نیز گفته می‌شود. این نام نشان می‌دهد که هدف اصلی از افتتاح این حساب، تسهیل پرداخت‌ها و گردش مالی است نه کسب سود. به عنوان مثال، حقوق و دستمزد افراد که به‌طور ماهانه به حساب‌های آن‌ها واریز می‌شود، در دسته سپرده‌های دیداری قرار می‌گیرد و عمدتاً این منابع در حساب‌های کوتاه‌مدت نگهداری می‌شوند که هیچ‌گونه بهره یا سودی به آن‌ها تعلق نمی‌گیرد. انواع سپرده دیداری همان‌طور که گفته شد، سپرده‌های دیداری، نوعی از حساب‌های بانکی هستند که به مشتریان اجازه می‌دهند در هر زمان به موجودی خود دسترسی داشته باشند. این نوع سپرده‌ها معمولاً بدون محدودیت زمانی و با امکان برداشت و واریز آزادانه ارائه می‌شوند. انواع سپرده دیداری شامل موارد زیر است: حساب جاری: این نوع حساب معمولاً برای انجام تراکنش‌های روزمره استفاده می‌شود و به صاحبان حساب این امکان را می‌دهد که با استفاده از چک یا کارت بانکی، وجه خود را برداشت کنند. حساب‌های چند ارزی: این نوع حساب‌ها امکان نگهداری وجوه در چندین ارز مختلف را به مشتریان می‌دهند و معمولاً برای افرادی که به تجارت بین‌المللی دارند، مناسب هستند. سپرده غیردیداری چیست؟ سپرده‌های غیردیداری یکی از انواع حساب بانکی هستند که برای حفظ امنیت بیشتر پول شما طراحی شده‌اند. در این نوع حساب‌ها شما نمی‌توانید به سادگی با یک چک به شخص دیگری اجازه برداشت از حساب‌تان را بدهید و برای انتقال وجه باید شخصا از طریق سایر روش‌های انتقال وجه استفاده کنید. اگر اطلاعات کاملی از روش‌های موجود برای انتقال وجه ندارید، حتما مقاله زیر را مطالعه کنید: انواع سپرده غیر دیداری سپرده‌های غیر دیداری انواع بیشتری دارند و شامل سپرده‌های زیر می‌شوند: حساب قرض‌الحسنه پس‌انداز این نوع حساب برای افرادی مناسب است که به دنبال سرمایه‌گذاری بدون سود و با هدف کمک به جامعه هستند. با افتتاح این حساب، شما در واقع به بانک اجازه می‌دهید تا از پول شما برای فعالیت‌های عام‌المنفعه استفاده کند. از آنجایی که این حساب‌ها سودی ندارند، بانک‌ها معمولاً برای تشویق افراد به افتتاح آن‌ها، اقدام به برگزاری قرعه‌کشی و اهدای جوایز می‌کنند. سپرده سرمایه‌گذاری کوتاه‌مدت اگر به دنبال سرمایه‌گذاری کوتاه‌مدت با بازدهی مشخص هستید، سپرده‌های کوتاه‌مدت گزینه مناسبی برای شماست. در این نوع سپرده، شما می‌توانید هر زمان که بخواهید به پول خود دسترسی داشته باشید و سود مشخصی را نیز دریافت کنید. نرخ سود این سپرده‌ها معمولاً به صورت سالیانه محاسبه می‌شود و بر اساس مانده حساب شما تعیین می‌گردد. سپرده سرمایه‌گذاری بلندمدت برای سرمایه‌گذاری‌های بلندمدت و با بازدهی بالاتر، سپرده‌های بلندمدت گزینه مناسبی هستند. در این نوع سپرده، شما برای مدت مشخصی از پول خود صرف‌نظر می‌کنید و در عوض سود بالاتری دریافت خواهید کرد. اما توجه داشته باشید که در صورت برداشت زودهنگام، بخشی از سود شما کسر خواهد شد. تفاوت سپرده های دیداری و غیردیداری تفاوت اصلی بین سپرده های دیداری و غیردیداری به نوع دسترسی به وجوه و نرخ سود آن‌ها مربوط می‌شود. سپرده‌های دیداری از نظر دسترسی به وجوه انعطاف‌پذیرتر هستند و امکان برداشت سریع وجوه را از طریق چک فراهم می‌کنند. زیرا بانک موظف است در صورت مشاهده چک، مبلغ مشخص‌شده روی آن را به دارنده چک پرداخت کند. اما در سپرده‌های غیردیداری، تنها صاحب حساب حق برداشت دارد و نمی‌تواند این حق را به دیگران منتقل کند. از سوی دیگر، سپرده‌های دیداری با هدف نقل و انتقال راحت و سریع پول ایجاده شده‌اند، به‌طوری‌که ورودی و خروجی آن‌ها با یکدیگر همخوانی دارد و معمولا وجه زیادی برای بازه زمانی طولانی در این حساب‌ها نگهداری نمی‌شود. به همین دلیل، بیشتر مورد استفاده صاحبان کسب و کار و فعالان بازار قرار می‌گیرند. در مقابل، سپرده‌های غیردیداری، به‌ویژه حساب‌های سرمایه‌گذاری، به دلیل قابلیت کسب سود، مورد توجه افراد بیشتری قرار دارد.  خلاصه آنچه درباره سپرده های دیداری و غیردیداری گفته شد! در این مقاله، به بررسی تفاوت‌های میان سپرده دیداری و غیردیداری پرداختیم. سپرده‌های دیداری به‌عنوان ابزارهایی برای مدیریت روزمره مالی شناخته می‌شوند و به مشتریان این امکان را می‌دهند که به راحتی با استفاده از چک یا کارت بانکی به موجودی خود دسترسی داشته باشند. این نوع حساب‌ها، با هدف تسهیل پرداخت‌ها و گردش مالی، عموماً بدون سود هستند و بیشتر برای فعالان بازار و کسب و کارها کاربرد دارند. در مقابل، سپرده‌های غیردیداری به‌منظور حفظ امنیت بیشتر وجوه طراحی شده‌اند و تنها صاحب حساب حق برداشت دارد. این حساب‌ها شامل انواعی چون قرض‌الحسنه پس‌انداز و سپرده‌های سرمایه‌گذاری کوتاه‌مدت و بلندمدت هستند که معمولاً با هدف کسب سود و سرمایه‌گذاری‌های بلندمدت استفاده می‌شوند. به‌طور کلی، تفاوت اصلی بین سپرده دیداری و غیردیداری در نحوه دسترسی و نرخ سود آن‌هاست. سپرده‌های دیداری انعطاف‌پذیرتر هستند و برای معاملات روزمره مناسب‌اند، در حالی که سپرده‌های غیردیداری برای سرمایه‌گذاری و بهره‌برداری بلندمدت ترجیح داده می‌شوند. شناخت این تفاوت‌ها به افراد کمک می‌کند تا تصمیمات مالی بهتری بگیرند.​
ادامه
کاریزما کارت چیست
کاریزما کارت چیست؟ + روش دریافت، مزایا و نحوه استفاده
اگر از کارت‌های بانکی متعدد و سود سپرده‌‌های کم خسته شد‌ه‌اید و به دنبال راهی برای مدیریت بهتر پول و سرمایه‌گذاری هستید، کاریزما کارت راه‌حل مشکلات شماست. احتمالا این سوال برای شما ایجاد شد‌ه است که کاریزما کارت چیست و چه تفاوتی با سایر کارت‌های بانکی دارد؟ تصور کنید تنها با یک کارت بتوانید خریدهای روزمره خود را انجام دهید، انتقال وجه داشته باشید، سود قطعی و روزشمار کسب کنید، در طلا و نقره سرمایه‌گذاری کنید و حتی بدون هیچ کارمزدی اعتبار دریافت کنید. این تنها بخشی از ویژگی‌های کاریزما کارت است. در این مقاله از کاریزما لرنینگ، به بررسی جامع کاریزما کارت، امکاناتی که ارائه می‌کند و نحوه دریافت رایگان آن خواهیم پرداخت. پس اگر می‌خواهید شما هم این کارت همه‌کاره را در کیف خود داشته باشید، تا انتهای این مقاله همراه ما باشید. کاریزما کارت چیست؟ کاریزما کارت یک کارت بانکی پیشرفته از گروه مالی کاریزما با همکاری بانک خاورمیانه است. این کارت به کاربران امکانات ویژه‌ای برای مدیریت امور مالی و سرمایه‌گذاری ارائه می‌دهد. زیرا به‌نحوی طراحی شد‌ه است تا ضمن انجام تمام فرآیندهای مالی؛ فرصت‌های سرمایه‌گذاری مناسبی را برای شما ایجاد کند و حتی این امکان را به شما بدهد که به پشتوانه موجودی زیر حساب‌ها، از اعتبار کاریزما کارت استفاده کید. مزایای کاریزما کارت چیست؟ کاریزما کارت به‌گونه‌ای طراحی شد‌ه است که علاوه‌بر ارائه تمام خدمات و ویژگی‌های کارت‌های بانکی عضو شبکه شتاب، با ایجاد امکاناتی منحصربه‌فرد، به ارتقای کیفیت فعالیت‌های مالی کمک کند. همچنین؛ گروه مالی کاریزما پشتیبانی کاریزما کارت را انجام می‌دهد که این موضوع، امنیت این کارت را در سطح بسیار بالایی قرار می‌دهد. سایر مزایای کاریزما کارت شامل موارد زیر می‌شوند: سرمایه‌گذاری در طلا، نقره و درآمد ثابت کاریزما کارت دارای 3 زیر حساب با نام‌های «حساب با درآمد ویژه»، «حساب با پشتوانه طلا» و «حساب با پشتوانه نقره» است. هر یک از این زیر حساب‌ها به‌ترتیب، امکان سرمایه گذاری با درآمد ثابت، سرمایه‌گذاری در طلا و سرمایه‌گذاری در نقره را می‌دهند و شما می‌توانید بازدهی دارایی خود را به‌صورت کاملا شفاف مشاهده و پیگیری کنید. همچنین امکان شارژ این زیر حساب‌ها از طریق وجه موجود در کاریزما کارت و حتی سایر کارت‌های بانکی وجود دارد و البته می‌توان این زیر حساب‌ها را به‌صورت آنی به یکدیگر تبدیل کرد. در ادامه به بررسی دقیق‌تر هر یک از این زیر حساب‌ها می‌پردازیم: حساب درآمد ویژه کاریزما کارت چیست؟ با سرمایه‌گذاری در حساب درآمد ویژه، سود ثابت روزشمار 27 درصدی (سالانه) دریافت می‌کنید. سود شما، روزانه و به طور خودکار در موجودی حساب اعمال می‌شود و نیازی نیست تا پایان ماه برای دریافت سود سرمایه‌گذاری صبر کنید. سایر مزایای این حساب شامل موارد زیر می‌شود: 1. دریافت سود قطعی و روزشمار با انتقال وجه به این حساب، از سود قطعی سالانه 27 درصد و روزشمار برخوردار خواهید شد. همچنین، سود کاریزما کارت به‌صورت روزانه به موجودی حساب افزوده خواهد شد که باعث ایجاد سود مرکب می‌شود. در واقع، سود روزانه شما به سرمایه اولیه افزوده شد‌ه و سود روز بعد بر اساس مجموع سرمایه اولیه و سودهای کسب شد‌ه قبلی محاسبه خواهد شد. این موضوع باعث رشد تصاعدی سرمایه شما در طول زمان شد‌ه و بازدهی سرمایه گذاری شما را به طور قابل توجهی افزایش می‌دهد. بنابراین این روش سرمایه‌گذاری در مقایسه به سپرده‌های بانکی که دارای نرخ شکست هستند و تنها در انتهای ماه اقدام به پرداخت سود می‌کنند، مناسب‌تر است. 2. حذف ریسک سرمایه‌گذاری حساب درآمد ویژه برای افراد ریسک‌گریز که قصد سرمایه‌گذاری بدون ریسک و با سود قطعی را دارند بسیار مناسب است چون درصد بازدهی آن توسط کاریزما تضمین می‌شود. برای کسب اطلاعات جامع درباره حساب با درآمد ویژه کاریزما کارت، ویدئوی زیر را مشاهده کنید.   حساب با پشتوانه طلا در کاریزما کارت چیست؟ با این زیر حساب می‌توانید به طور مستقیم در بازار طلا سرمایه‌گذاری کنید. شما می‌توانید به‌سادگی و به صورت آنی بخشی از دارایی خود را به حساب با پشتوانه طلا منتقل کنید. به این ترتیب، ارزش پول شما بر اساس قیمت شمش طلا تغییر می‌کند و می‌توانید به راحتی از نوسانات بازار طلا بهره‌مند شد‌ه و سود کسب کنید. این موضوع باعث شده است که کاریزما کارت با اسامی کارت بانکی طلا کاریزما، کاریزما کارت طلا و حتی تنها کارت بانکی با موجودی طلا نیز شناخته شود. این روش سرمایه‌گذاری در طلا، مزایای بسیاری برای شما ایجاد می‌کند. برخی از مهم‌ترین مزایای آن شامل موارد زیر می‌شود: 1. سرمایه‌گذاری آنی و ساده در طلا سرمایه‌گذاری در طلا از طریق کاریزما کارت یک روش ساده و فوری برای حفظ ارزش دارایی‌ها است. با کاریزما کارت، می‌توانید به صورت آنی و بدون نیاز به خرید طلای فیزیکی یا حتی صندوق‌های سرمایه‌گذاری، بخشی از دارایی خود را به طلا تبدیل کنید. این روش، به شما امکان می‌دهد بدون دردسر و هزینه‌های نگهداری، از نوسانات بازار طلا سود ببرید. در مقایسه با روش‌های دیگر، خرید طلای فیزیکی شامل هزینه‌های اضافی مانند اجرت ساخت و نگهداری است و ریسک‌های امنیتی نیز به همراه دارد. همچنین، خرید صندوق‌های سرمایه‌گذاری طلا نیازمند آشنایی با فرآیند‌های مالی و زمانی برای خرید و فروش است. اما با کاریزما کارت، شما تنها با چند کلیک می‌توانید به سادگی و در هر لحظه، سرمایه‌گذاری در طلا را انجام دهید. 2. نقد شوندگی بسیار بالا شما می‌توانید وجه موجود در حساب با پشتوانه طلا را به‌راحتی و طی چند دقیقه از طریق اپ کاریزما به کارت خود انتقال داده و از آن استفاده کنید. در این روش سرمایه‌گذاری در طلا، بازه زمانی تسویه معاملات یک روزه صندوق‌های سرمایه‌گذاری طلا حذف شد‌ه است. همچنین در نظر داشته باشید که انتقال وجه به حساب با پشتوانه طلا هیچ کارمزدی ندارد اما برداشت از آن دارای کارمزد یک درصد است.   حساب با پشتوانه نقره کاریزما کارت چیست؟ حساب با پشتوانه نقره به تمامی دارندگان کاریزما کارت امکان می‌دهد که با فعال‌سازی و انتقال وجه به این حساب، دارایی خود را در نقره سرمایه‌گذاری کنند. ارزش دارایی شما در حساب با پشتوانه نقره بر اساس قیمت شمش نقره محاسبه می‌شود و امکان سرمایه‌گذاری در حساب با پشتوانه نقره و برداشت وجه از آن، در هر ساعتی از شبانه‌روز و بدون تعطیلی قابل انجام است. مدیریت نقدینگی با دریافت اعتبار […]
پخش صوتی
ادامه
محاسبه سود بانکی
نحوه محاسبه سود بانکی + فرمول ماه شمار و روزشمار با مثال
اگر پولی را در بانک گذاشته‌اید و از خودتان پرسیده‌اید «واقعاً چطور سود سپرده بانکی من حساب می‌شود؟»، تنها نیستید؛ چون نحوه محاسبه سود بانکی دقیق‌تر از چیزی است که در نگاه اول به نظر می‌رسد. مقدار سود نه‌تنها به مبلغ سپرده، بلکه به مدت نگهداری و نرخ اعلام‌شده بانک هم بستگی دارد. در این مقاله کاریزما لرنینگ، به شما نشان می‌دهیم چگونه با استفاده از فرمول ریاضی محاسبه سود بانکی، سود سپرده‌های کوتاه‌مدت، بلندمدت را محاسبه کنید و تفاوت نرخ‌ها را بهتر بشناسید تا قبل از هر تصمیم‌گیری، تصویر دقیقی از محاسبه سود بانکی خود داشته باشید. نحوه محاسبه سود بانکی چگونه است؟ بانک‌ها برای تشویق سپرده‌گذاران به انباشت پول در حساب‌های بانکی خود، به آن‌ها سود پرداخت می‌کنند. سود سپرده بانکی بر اساس مقدار پولی که سپرده‌گذار در حساب خود نگهداری می‌کند، بازه زمانی نگهداشت پول در حساب بانکی و نرخ سود تعیین می‌شود. توجه داشته باشید که نحوه محاسبه سود بانکی و فرمول محاسبه سود سپرده بانکی در تمام بانک‌ها یکسان است و تنها می‌توانند در میزان نرخ سود پرداختی با یکدیگر تفاوت داشته باشند. فرمول ریاضی محاسبه سود بانکی برای محاسبه سود بانکی می‌توانید از فرمول زیر استفاده کنید. در این فرمول، مبلغ سپرده، نرخ سود و تعداد روزهای سپرده‌گذاری در نظر گرفته می‌شود و در نهایت میزان سود بانکی شما محاسبه خواهد شد. ۳۶۵ ÷ {(مبلغ سپرده‌گذاری) × (درصد سود) × (تعداد روز)} = سود بانکی فرمول سود بانکی تمام بانک‌ها ثابت است و حساب‌های بانکی و بازدهی محدودشان همه‌ی نیازها را پوشش نمی‌دهند. اگر به‌دنبال راهکاری فراتر از سپرده بانکی هستید، می‌توانید با طرح سرمایه‌گذاری مگاسود کاریزما، بازدهی 47 درصد سالانه به دست آوردید. طرح مگاسود کاریزما یک روش سرمایه‌گذاری کم‌ریسک برای افرادی است که به‌دنبال دریافت سودی بالاتر از سپرده بانکی با ریسک کنترل‌شده هستند؛ در این طرح، اصل سرمایه حفظ می‌شود و سود آن به‌صورت روزشمار محاسبه شده و امکان برداشت آنلاین سرمایه در هر زمان فراهم است. طرح مگاسود کاریزما با ارائه سود روزشمار و کم‌ریسک، امکان دریافت بازدهی پایدار و قابل پیش‌بینی را فراهم می‌کند و با وجود سررسید یک‌ساله، این قابلیت را دارد که سرمایه‌گذار در صورت نیاز، پیش از موعد اصل سرمایه خود را برداشت کرده و همچنان متناسب با مدت سرمایه‌گذاری سود دریافت کند. از ویژگی‌های این طرح می‌توان به پوشش بیمه عمر رایگان به مدت یک سال و به ارزش مبلغ سرمایه‌گذاری‌شده اشاره کرد که آن را از سایر گزینه‌های درآمد ثابت متمایز می‌سازد، ضمن اینکه امکان سرمایه‌گذاری و خریدوفروش ۲۴ ساعته بدون محدودیت زمانی، نقدشوندگی بالا، معافیت کامل از مالیات و نبود هرگونه کارمزد خرید و فروش، طرح مگاسود را به انتخابی مطمئن، انعطاف‌پذیر و مناسب برای سرمایه‌گذاران محتاط و آینده‌نگر تبدیل کرده است. نحوه محاسبه سود بانکی 18 درصد محاسبه سود بانکی 18 درصد نیز از طریق فرمول محاسبه سود بانکی انجام می‌شود. برای محاسبه سود بانکی یک ماهه با نرخ ۱۸ درصد، ابتدا کمترین مبلغ سپرده در ماه را در تعداد روزهای همان ماه ضرب کنید و سپس حاصل را بر ۳۶۵ روز سال تقسیم نمایید. به عنوان مثال، اگر نرخ سود ۱۸ درصد و موجودی حساب شما 50 میلیون تومان باشد، روش محاسبه سود بانکی به صورت زیر خواهد بود: ۳۶۵ ÷ {(50000000) × (0.18) × (30)} = 739 هزار تومان   نحوه محاسبه سود بانکی ۲۳ درصد برای محاسبه سود بانکی با نرخ ۲۳ درصد، ابتدا حداقل مبلغ سپرده خود در ماه را در تعداد روزهای مورد نظر ضرب کنید و سپس حاصل را بر ۳۶۵ روز سال تقسیم کنید. به این ترتیب سود روزانه یا ماهانه سپرده به دست می‌آید. به عنوان مثال، اگر موجودی حساب شما 50 میلیون تومان باشد و نرخ سود بانکی ۲۳ درصد تعیین شده باشد، روش محاسبه سود بانکی برای یک ماه (30 روز) به صورت زیر است: ۳۶۵ ÷ {(50000000) × (0.23) × (30)} = 945 هزار تومان نحوه محاسبه سود بانکی روز شمار سود روزشمار نوعی روش محاسبه سود حساب بانکی است که در آن سود هر روز به صورت جداگانه و بر اساس حداقل موجودی حساب در آن روز محاسبه می‌شود. از سال ۱۳۹۷، نحوه محاسبه سود سپرده‌های کوتاه‌مدت در بانک‌ها تغییر کرده است. در این روش جدید، سود به صورت ماهانه و بر اساس کمترین موجودی حساب در طول ماه محاسبه می‌شود.  در محاسبه سود بانکی روزشمار، سه پارامتر مبلغ سپرده‌گذاری، تعداد روز و نرخ سود موثر هستند. فرمول سود بانکی روزشمار توسط بانک مرکزی مشخص می‌شود و برای تمام بانک‌ها به همین روش محاسبه می‌شود. فرمول محاسبه سود سپرده بانکی روز شمار به‌صورت زیر است:  ۳۶۵ ÷ (درصد سود × تعداد روز × مبلغ سپرده‌گذاری) = سود سپرده‌گذاری کوتاه‌مدت روزشمار در این فرمول، تعداد روز می‌تواند کمتر از سی روز (یک ماه) باشد. همچنین مبلغ سپرده‌گذاری برای هر روز، حداقل موجودی همان روز در نظر گرفته می‌شود.  فرمول محاسبه سود بانکی ماه شمار سود سپرده بانکی ماهانه به سه عوامل مبلغ سپرده، نرخ سود و تعداد روزهای ماه بستگی دارد. نکته مهم در محاسبه سود سپرده بانکی ماه‌شمار که باید در نظر گرفته شود، این است که مبلغ سپرده، برابر با کمترین مانده حساب در طول ماه است. توجه کنید که برای محاسبه سود ماهانه باید در نیمه اول سال ۳۰ روز و در نیمه دوم ۳۱ روز در نظر گرفت. فرمول محاسبه سود بانکی ماه شمار، به صورت زیر است: ۳۶۵ ÷ (درصد سود × تعداد روز ماه × کمترین مانده حساب ماهانه) = سود سپرده‌گذاری ماه‌شمار برای مثال، نحوه محاسبه سود بانکی ۱۸ درصد ماهانه را بررسی می‌کنیم. فرض کنید ۱۰ میلیون تومان در حساب خود دارید و نرخ سود بانک ۱۸ درصد است. کمترین موجودی حساب شما در طول ماه نیز ۸ میلیون تومان بوده است. سود شما در این ماه، با فرمول محاسبه سود بانکی ماه شمار و به صورت زیر محاسبه می‌شود: ۳۶۵ ÷ (۸.۰۰۰.۰۰۰ × ۰.۱۸ × ۳۰) = ۱۱۸.۳۵۶ تومان فرمول محاسبه سود حساب بانکی بلندمدت سپرده بلندمدت نوعی حساب بانکی است که در آن پول شما برای مدت زمان مشخص (معمولاً یک سال یا بیشتر از آن) در بانک سرمایه‌گذاری می‌شود. سود سپرده‌های بلندمدت بیشتر از سپرده‌های کوتاه‌مدت است. اما درصورتی‌که قصد خروج سرمایه خود از بانک را زودتر از موعد داشته […]
ادامه
نئوبانک چیست
نئوبانک چیست و چه قابلیت‌هایی دارد؟
نئوبانک چیست و چرا این روزها توجه زیادی را به خود جلب کرده است؟ نئوبانک‌ها ادعا می‌کنند که بانک‌ها می‌توانند بدون شعبه‌های فیزیکی و صف‌های طولانی، به اندازه یک کلیک ساده در گوشی همراه شما نزدیک باشد و با بهره‌گیری از فناوری‌های نوین، تجربه بانکی را متحول کرده و خدماتی سریع، آسان و شخصی‌سازی شده را به مشتریان ارائه دهند. در این مقاله از کاریزما لرنینگ، قصد داریم به این ادعای جذاب نئوبانک‌ها بپردازیم تا ببینیم نئوبانک‌ها چه تفاوتی با بانک‌های سنتی دارند و چگونه می‌توانند زندگی مالی ما را ساده‌تر کنند. با ما همراه باشید تا با ویژگی‌ها، مزایا و چالش‌های نئوبانک‌ها آشنا شوید. نئوبانک چیست؟ نئوبانک‌ها، نسل جدیدی از بانک‌ها هستند که به جای شعب فیزیکی، تمام خدمات خود را به صورت آنلاین و از طریق اپلیکیشن‌های موبایل ارائه می‌دهند. ریشه لغوی نئوبانک به کلمه یونانی «neos» باز می‌گردد که به معنای جدید است و به خوبی ماهیت نوآورانه این نوع بانک‌ها را نشان می‌دهد. نئوبانک‌ها با استفاده از فناوری‌های نوین، تجربه بانکداری را متحول کرده و خدماتی سریع، آسان و شخصی‌سازی شده را به مشتریان ارائه می‌دهند. نئوبانک‌ها معمولاً خدماتی مانند افتتاح حساب، صدور کارت‌های بانکی، انتقال وجه، وام‌های کوچک و… را ارائه می‌دهند و تمرکز زیادی بر روی تجربه کاربری آسان و سریع دارند.  تاریخچه نئوبانک چیست؟ تاریخچه نئوبانک های خارجی به اوایل دهه ۲۰۱۰ برمی‌گردد، زمانی که بانک‌های دیجیتالی اولیه مانند “Simple” و “Moven” در ایالات متحده راه‌اندازی شدند. این بانک‌ها با هدف ارائه تجربه کاربری بهبود یافته و خدمات مالی آنلاین شکل گرفتند. در سال‌های بعد، نئوبانک‌ها در اروپا و آسیا نیز گسترش یافتند، به ویژه با موفقیت‌هایی مانند “N26” و “Revolut”. با پیشرفت فناوری و تغییرات در رفتار مصرف‌کنندگان، نئوبانک‌ها به یکی از گزینه‌های محبوب برای مدیریت مالی تبدیل شدند. اما تاریخچه نئوبانک‌ها در ایران به سال‌های اخیر و با رشد فناوری و دیجیتال‌سازی خدمات مالی مربوط می‌شود. در این سال‌ها، با توجه به نیاز به خدمات بانکی سریع و آنلاین، چندین نئوبانک و فین‌تک (فناوری مالی) در ایران راه‌اندازی شده‌اند. از سال ۱۳۹۵ به بعد با رشد استارتاپ‌های فین‌تک در ایران، اولین نهادهای مالی دیجیتال آغاز به کار کردند که خدماتی مشابه به نئوبانک‌ها ارائه می‌دادند. در سال‌های اخیر، بانک‌ها نیز به ارائه خدمات آنلاین و اپلیکیشن‌های موبایل روی آوردند، اما نئوبانک‌ها تمرکز بیشتری بر روی تجربه کاربری و خدمات خاص دارند. تفاوت بانک سنتی با نئوبانک چیست؟ نئوبانک‌ها با ارائه طیف گسترده‌ای از خدمات مالی، به یک جایگزین کامل برای بانک‌های سنتی تبدیل شده‌اند. از خدمات روزمره مانند افتتاح حساب و انتقال وجه گرفته تا خدمات تخصصی‌تر، تمامی نیازهای مالی شما را پوشش می‌دهند. با استفاده از نئوبانک‌ها، می‌توانید به راحتی و به صورت ۲۴ ساعته به حساب خود دسترسی داشته باشید و از خدمات متنوعی مانند کارت‌های اعتباری بین‌المللی، پرداخت‌های آنلاین و… مختلف بهره‌مند شوید. در ادامه به بررسی این تفاوت‌ها می‌پردازیم: نداشتن شعبه: نئوبانک‌ها هیچ شعبه فیزیکی ندارند و تمام امور بانکی از طریق اپلیکیشن همان نئوبانک انجام می‌شود. فناوری محور: نئوبانک‌ها از آخرین فناوری‌ها برای ارائه خدمات خود استفاده می‌کنند که این امر باعث سرعت، دقت و امنیت بیشتر می‌شود. کاربری آسان: اپلیکیشن‌های نئوبانک‌ها بسیار ساده و کاربرپسند طراحی شده‌اند و انجام هرگونه تراکنش بانکی با چند کلیک ساده امکان‌پذیر است. هزینه‌های کمتر: نئوبانک‌ها به دلیل حذف هزینه‌های مربوط به شعب فیزیکی، می‌توانند هزینه‌های خود را کاهش دهند و در نتیجه خدمات خود را با هزینه کمتر به مشتریان ارائه دهند. شخصی‌سازی: نئوبانک‌ها با استفاده از داده‌های مشتریان، می‌توانند خدمات و پیشنهادات شخصی‌سازی شده‌ای را به آن‌ها ارائه دهند. نوآوری: نئوبانک‌ها همواره در حال توسعه و ارائه خدمات جدید و نوآورانه هستند. مزایای استفاده از نئوبانک‌ چیست؟ می‌توان گفت که مهم‌ترین مزیت نئوبانک، آسان کردن امور بانکی است. تا پیش از ایجاد نئوبانک‌ها، این مزایا باعث می‌شود که نئوبانک‌ها گزینه‌ای جذاب برای افرادی باشند که به دنبال خدمات مالی مدرن و سریع هستند. اما اگر می‌خواهید بدانید که مهم‌ترین مزیت استفاده از نئوبانک چیست؟ در ادامه به برخی از مهم‌ترین مزایای استفاده از نئوبانک‌ها اشاره می‌کنیم: افتتاح حساب آنلاین: بدون نیاز به مراجعه حضوری به شعبه بانک، می‌توانید به راحتی حساب خود را افتتاح کنید. انتقال وجه آنی: انتقال وجه به سایر حساب‌ها و پرداخت قبض‌ها به صورت آنی و با چند کلیک انجام می‌شود. دسترسی ۲۴ ساعته: می‌توانید به صورت شبانه‌روزی و در هر مکان به حساب خود دسترسی داشته باشید و تراکنش‌های خود را انجام دهید. سرعت و سهولت: انجام تمامی تراکنش‌ها با چند کلیک ساده و در کمترین زمان ممکن. هزینه‌های کمتر: از کارمزدهای پایین‌تر و خدمات رایگان بهره‌مند شوید. امنیت بالا: نئوبانک‌ها از بالاترین استانداردهای امنیتی برای حفاظت از اطلاعات مشتریان استفاده می‌کنند. تجربه کاربری بهتر: رابط کاربری جذاب و ساده، باعث می‌شود استفاده از نئوبانک‌ها بسیار لذت‌بخش باشد. نئوبانک های ایران کدامند؟ نئوبانک در ایران، موضوع نسبتا جدیدی است. به‌طوری که خیلی از افراد حتی نمی‌دانند نئوبانک چیست و چه کاربردی دارد. با این حال، به دلیل مزایایی که برای افراد ایجاد می‌کند، با استقبال زیادی مواجه شده است. به همین دلیل، عمده بانک‌ها اقدام به ایجاد نئوبانک کرده‌اند. در ادامه به معرفی نئوبانک های ایرانی می‌پردازیم: 1. بلوبانک بلوبانک، یکی از نئوبانک‌های معروف ایران است. از اواخر سال ۱۳۹۸ و همزمان با شروع پاندمی کرونا شروع به کار کرده و خدمات متنوعی از جمله پرداخت قبوض، افتتاح حساب غیرحضوری، انتقال وجه به روش‌های مختلف، خرید اینترنتی و… را ارائه می‌دهد.  2. فردا بانک فردا بانک متعلق به بانک ایران زمین است که با همکاری شرکت «های وب» تأسیس شده است. خدمات فردا بانک شامل احراز هویت، افتتاح حساب، شارژ آنلاین، انتقال وجه (کارت به کارت و پایا)، مدیریت گردش مالی حساب‌ها و خدمات آنلاین خیریه و نیکوکاری است. 3. توبانک نئو بانک توبانک، متعلق به بانک گردشگری، از سال ۱۴۰۰ فعالیت خود را آغاز کرده است. این نئوبانک خدمات متنوعی از جمله وام آنلاین، کارت هدیه، کارت به کارت، پرداخت قبوض، خدمات خودرو، خرید شارژ و بسته اینترنتی را ارائه می‌دهد. همچنین خدماتی ویژه‌ای مانند «سوپرمارکت مالی»، «خدمات گردشگری» و «کیف پول الکترونیکی» نیز در دسترس است.  4. آبانک آبانک به‌عنوان نئوبانک بانک آینده از نیمه دوم سال ۱۴۰۰ راه‌اندازی شده است. این نئوبانک امکاناتی چون افتتاح انواع سپرده‌ها (حساب قرض‌الحسنه، پس‌انداز […]
پخش صوتی
ادامه

اقتصاد چیه

اقتصاد در کتب دانشگاهی تعاریف مختلفی داره؛ ولی معروف‌ترین اونا این هست: علم تخصیص منابع به‌صورت بهینه. این تعریف کاملاً اهمیت علم اقتصاد رو نشون می‌ده و برای هر فرد سرمایه‌گذار نیاز است در سطوح مختلف خرد و کلان از اقتصاد استفاده کنه.

اهمیت اقتصاد

یادگرفتن علم اقتصاد برای درك مسائل مادی افراد و تصمیم‌گیری در سطح خرد و كلان (فرد، خانوار، بنگاه یا یك كشور) به افزایش سطح رفاه جامعه و جلوگیری از هدررفتن منابع كمك می‌كنه.

مسیر یادگیری اقتصاد

در این بخش ما قرار است اقتصاد رو به زبان بسیار ساده آموزش بدیم تا همه افراد بتونن با مفاهیم اقتصادی آشنا باشن. مفاهیمی مثل تورم، تولید خالص ملی، نرخ بهره و....

خطا!

متن جستجو باید حداقل 3 حرف باشد.

آموزش حتی با چشم بسته!

قابلیت جدید پخش صوتی مطالب به کمک هوش مصنوعی

از این به بعد هر مقاله‌ای که آیکن داره رو می‌تونی بصورت صوتی هم گوش کنی.