بهترین سرمایهگذاری با ۵۰۰ میلیون تومان در سال ۱۴۰۵
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
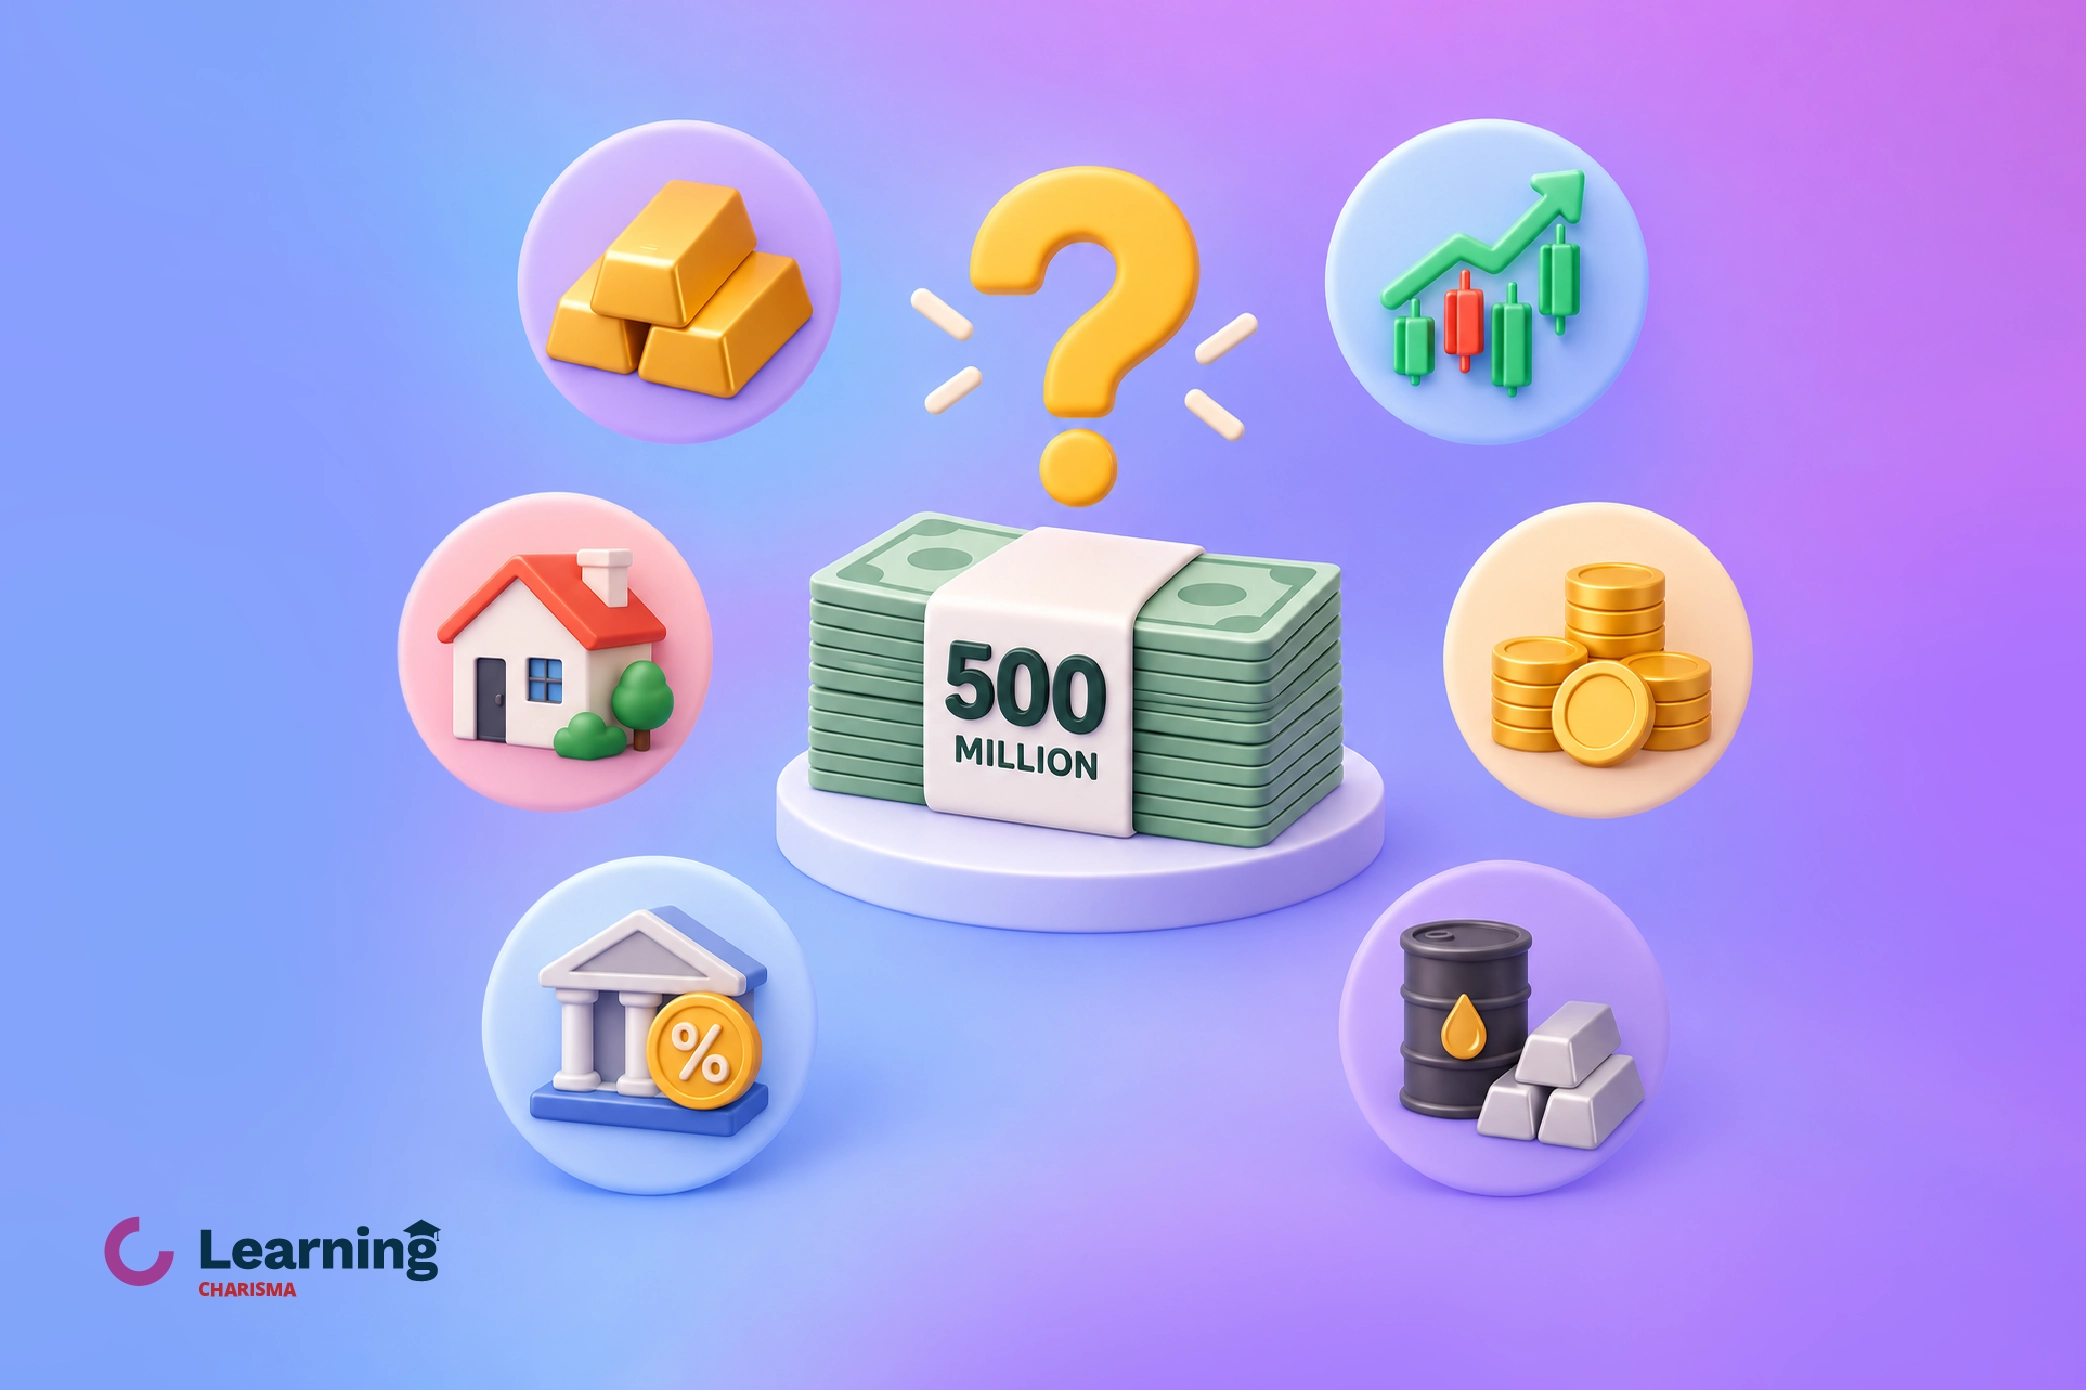
بهترین سرمایهگذاری با ۵۰۰ میلیون برای همه افراد یکسان نیست؛ زیرا انتخاب گزینه مناسب به هدف مالی، مدت سرمایهگذاری، میزان تحمل ریسک و نیاز به نقدینگی بستگی دارد. برای مثال، ابزارهای درآمد ثابت برای افراد محتاط مناسبترند؛ درحالیکه فردی با افق بلندمدت و توان پذیرش نوسان میتواند بخشی از سبد خود را به طلا، نقره یا صندوقهای سهامی اختصاص دهد.
در این مقاله از کاریزما لرنینگ، بهترین راههای سرمایهگذاری با ۵۰۰ میلیون تومان را از نظر بازده بالقوه، ریسک، نقدشوندگی، افق زمانی و نیاز به تخصص مقایسه میکنیم. همچنین چند نمونه سبد آموزشی برای سرمایهگذاران محتاط، متعادل و ریسکپذیر ارائه میدهیم تا انتخاب گزینه متناسب با شرایط شما سادهتر شود.
آخرین بررسی اطلاعات و نرخهای اعلامی:
شهریور ۱۴۰۵: نرخ بازده، قیمت داراییها و شرایط محصولات مالی ممکن است در طول زمان تغییر کند؛ بنابراین پیش از تصمیمگیری، اطلاعات روز هر ابزار را از منبع رسمی آن بررسی کنید.
بهترین سرمایه گذاری با 500 میلیون چیست؟
بهترین راه سرمایه گذاری با ۵۰۰ میلیون، گزینهای نیست که صرفاً بیشترین بازده گذشته را داشته باشد. یک انتخاب مناسب باید با هدف شما هماهنگ باشد، ریسک قابلقبولی داشته باشد و امکان دسترسی به پول را در زمان مورد نیاز فراهم کند. به همین دلیل، ممکن است ابزار درآمد ثابت برای یک نفر مناسبترین انتخاب باشد و برای فردی دیگر، ترکیبی از طلا، صندوق سهامی و درآمد ثابت نتیجه متعادلتری ایجاد کند.
در بیشتر مواقع، تقسیم سرمایه میان چند دارایی میتواند وابستگی سبد به یک بازار و ریسک تمرکز را کاهش دهد. کمیسیون بورس و اوراق بهادار آمریکا (SEC) نیز تأکید میکند که تنوعبخشی فقط به معنای خرید چند محصول نیست؛ بلکه سرمایه باید میان داراییهایی توزیع شود که در شرایط مختلف بازار رفتار یکسانی ندارند. برای مثال، قیمت طلا و نقره در بسیاری از دورهها همجهت حرکت میکند؛ بنابراین اختصاص تمام سرمایه به این دو فلز، لزوماً تنوع کافی در سبد ایجاد نمیکند.
قبل از شروع سرمایهگذاری با ۵۰۰ میلیون، این ۴ عامل را مشخص کنید
پیش از مقایسه بازارها، بهتر است به چهار سؤال اصلی پاسخ دهید. پاسخ این سؤالها مشخص میکند که کدام روش یا ترکیب سرمایهگذاری با وضعیت شما هماهنگتر است.
۱- هدف شما از سرمایهگذاری چیست؟
هدف سرمایهگذاری میتواند حفظ ارزش پول در برابر تورم، دریافت درآمد دورهای، افزایش ارزش سرمایه در بلندمدت یا تأمین هزینهای مشخص در آینده باشد. هرکدام از این اهداف به ابزار متفاوتی نیاز دارند. برای مثال، کسی که به جریان نقدی منظم نیاز دارد، شرایط متفاوتی با فردی دارد که میتواند سرمایه خود را چند سال نگه دارد.
۲- چه مدت میتوانید به سرمایه خود دست نزنید؟
افق سرمایهگذاری را میتوان بهطور کلی به سه بازه تقسیم کرد:
- کوتاهمدت: کمتر از یک سال؛
- میانمدت: یک تا سه سال؛
- بلندمدت: بیشتر از سه سال.
هرچه زمان استفاده از پول نزدیکتر باشد، اهمیت نقدشوندگی و کنترل نوسان بیشتر میشود. سرمایهای که سه ماه دیگر برای خرید ضروری لازم دارید، نباید بهطور کامل در دارایی پرنوسان قرار بگیرد.
۳- چه میزان نوسان را میتوانید تحمل کنید؟
ریسکپذیری فقط به علاقه فرد به کسب سود بیشتر مربوط نمیشود. توان مالی پذیرش زیان موقت نیز اهمیت دارد. ممکن است فردی از نظر ذهنی ریسکپذیر باشد، اما کاهش ارزش سرمایه برنامه مالی او را مختل کند. در این شرایط، ظرفیت واقعی پذیرش ریسک پایینتر است.
۴- چه مقدار از پول باید در دسترس باقی بماند؟
اگر تمام دارایی نقدشونده شما همین ۵۰۰ میلیون تومان است، بهتر است پیش از سرمایهگذاری، مبلغی را برای هزینههای ضروری و پیشبینینشده کنار بگذارید. مقدار ذخیره اضطراری برای همه یکسان نیست و به هزینههای زندگی، ثبات درآمد و تعهدات مالی بستگی دارد.
مقایسه روشهای سرمایهگذاری با ۵۰۰ میلیون تومان
برای انتخاب آگاهانه، باید گزینههای مختلف را با معیارهای یکسان بررسی کرد. در ادامه، مهمترین روشهای سرمایهگذاری با ۵۰۰ میلیون تومان در ایران را مرور میکنیم.
۱- سرمایهگذاری در ابزارهای درآمد ثابت
ابزارهای درآمد ثابت شامل سپرده بانکی، صندوقهای درآمد ثابت و برخی طرحهای سرمایهگذاری با ساختار درآمد ثابت میشوند. بخش عمده دارایی صندوقهای درآمد ثابت معمولاً در سپردههای بانکی و اوراق با درآمد ثابت قرار میگیرد؛ به همین دلیل، نوسان آنها معمولاً از بازار سهام، طلا و نقره کمتر است.
این ابزارها میتوانند برای حفظ ثبات بخشی از سبد، نگهداری پول مورد نیاز در کوتاهمدت و کاهش نوسان کل سرمایه مناسب باشند. در مقابل، بازده آنها محدودتر است و ممکن است در بعضی دورهها از نرخ تورم عقب بماند. همچنین نرخ اعلامشده ابزارهای مختلف را نباید بدون بررسی نوع نرخ، شرایط برداشت و ساختار حقوقی آنها با یکدیگر مقایسه کرد.
طرح درآمد ثابت کاریزما در قالب بیمهنامه زندگی با رویکرد سرمایهگذاری ارائه میشود. نرخ مؤثر سالانه روزشمار این طرح است. این نرخ میتواند تغییر کند و بهمعنی تضمین بازده آینده نیست.
طرح مگاسود کاریزما نیز یک طرح یکساله با سود علیالحساب و امکان مشارکت در منافع است. نرخ بازدهی این طرح در سررسید یکساله %47 است (پیش از انتخاب این طرح، باید شرایط نگهداری تا سررسید، نرخهای قابل اعمال در صورت برداشت زودتر و تفاوت سود علیالحساب با سود نهایی بررسی شود.).
- مناسب برای: افراد محتاط، اهداف کوتاهمدت و بخش کمنوسان سبد.
- ریسک مهم: متغیربودن نرخ، عقبماندن بازده از تورم و تفاوت شرایط برداشت میان ابزارها.
۲- سرمایهگذاری در طلا
طلا در ایران از دو عامل مهم تأثیر میپذیرد: قیمت جهانی اونس و نرخ ارز داخلی. به همین دلیل، میتواند در بعضی دورهها به حفظ ارزش دارایی در برابر تورم و کاهش ارزش ریال کمک کند؛ اما قیمت آن همواره صعودی نیست و در کوتاهمدت ممکن است افت قابلتوجهی داشته باشد.
با ۵۰۰ میلیون تومان میتوان از طریق طلای فیزیکی، صندوق طلا، گواهی سپرده شمش یا طرحهای آنلاین وارد این بازار شد. این روشها از نظر مالکیت دارایی، هزینه خریدوفروش، ساعت معامله، مالیات، نیاز به کد بورسی و ریسک نگهداری تفاوت دارند.
طرح طلای کاریزما یک بیمهنامه زندگی با رویکرد سرمایهگذاری و مبتنی بر شمش طلای ۲۴ عیار است. این طرح امکان شروع با حداقل ۱۰۰ هزار تومان، ثبت خرید و فروش بهصورت ۲۴ساعته، تبدیل بین طرحها و سرمایهگذاری بدون نگهداری فیزیکی طلا را فراهم میکند. بااینحال، ثبت درخواست ۲۴ساعته را نباید با واریز آنی وجه به حساب بانکی یکسان دانست و زمان تسویه باید جداگانه بررسی شود. هزینه خریدوفروش نیز بر بازده خالص اثر میگذارد.
- مناسب برای: تنوعبخشی به سبد و اهداف میانمدت یا بلندمدت.
- ریسک مهم: نوسان نرخ ارز و اونس جهانی، احتمال افت قیمت و نداشتن جریان درآمد دورهای.
سرمایهگذاری در طرح طلا کاریزما
۳- سرمایهگذاری در نقره
قیمت نقره علاوه بر تقاضای سرمایهگذاری، از میزان مصرف آن در صنایعی مانند انرژی خورشیدی، تجهیزات الکترونیکی، خودروسازی و زیرساختهای برق تأثیر میپذیرد. بررسی شورای جهانی طلا نشان میدهد که بازار نقره در مقایسه با طلا کوچکتر و کمعمقتر است و نوسان بیشتری دارد؛ بنابراین، رشد گذشته قیمت نقره تضمینی برای تکرار همان بازده در آینده نیست.
سرمایهگذاری در نقره از طریق شمش فیزیکی، گواهی سپرده، صندوق نقره یا طرحهای آنلاین امکانپذیر است. خرید فیزیکی با ریسک اصالت، نگهداری و اختلاف قیمت خریدوفروش همراه است. ابزارهای غیرفیزیکی این مشکلات را کاهش میدهند، اما همچنان در معرض افت قیمت نقره قرار دارند.
طرح نقره کاریزما با پشتوانه شمش نقره با خلوص ۹۹.۹۹ درصد ارائه میشود و امکان خریدوفروش آنلاین و مدیریت سرمایه بدون نگهداری فیزیکی نقره را فراهم میکند. بازده یکساله نمایشدادهشده در صفحه محصول متغیر است و فقط عملکرد گذشته را نشان میدهد؛ بنابراین نباید مبنای قطعی پیشبینی آینده قرار گیرد.
- مناسب برای: افراد آشنا با نوسان بازار و بخشی محدود از سبد بلندمدت.
- ریسک مهم: نوسان بیشتر از طلا، عمق کمتر بازار و اثرپذیری از چرخه فعالیت صنایع.
طرح سرمایه گذاری در نقره کاریزما
۴- سرمایهگذاری در بورس و صندوقهای سهامی
بازار سهام امکان مشارکت در رشد شرکتها و اقتصاد را فراهم میکند و در افق بلندمدت میتواند بازده بالایی ایجاد کند؛ اما قیمت سهام تحت تأثیر وضعیت شرکت، نرخ بهره، سیاستهای اقتصادی و شرایط بازار نوسان میکند. انتخاب مستقیم سهم به دانش تحلیل و پیگیری مستمر نیاز دارد و برای همه سرمایهگذاران مناسب نیست.
صندوقهای سهامی یا صندوق در صندوق میتوانند برای افراد فاقد زمان یا دانش کافی، مسیر سادهتری باشند؛ زیرا انتخاب و مدیریت داراییها توسط تیم حرفهای انجام میشود. البته مدیریت حرفهای بهمعنی حذف ریسک یا تضمین سود نیست و ارزش واحدهای صندوق میتواند کاهش یابد.
- مناسب برای: افراد ریسکپذیر با افق بلندمدت.
- ریسک مهم: نوسان بازار، احتمال زیان و وابستگی عملکرد به ترکیب دارایی و کیفیت مدیریت صندوق.
۵- سرمایهگذاری در ملک با ۵۰۰ میلیون تومان
در بسیاری از مناطق شهرهای بزرگ، ۵۰۰ میلیون تومان برای خرید کامل یک واحد مسکونی کافی نیست. حتی اگر امکان خرید ملک در شهرهای کوچکتر یا مناطق ارزانتر وجود داشته باشد، باید هزینههای جانبی، وضعیت سند، امکان فروش و تقاضای اجاره بررسی شود.
راه دیگر، استفاده از صندوقهای املاک و مستغلات است. این صندوقها امکان سرمایهگذاری غیرمستقیم در دارایی ملکی را با سرمایه کمتر فراهم میکنند. برای نمونه، صندوق املاک و مستغلات کاخ از طریق سرمایهگذاری در املاک، امکان بهرهمندی از تغییر ارزش دارایی و درآمدهای مرتبط با اجاره را فراهم میکند. بازده ملک و درآمد اجاره قطعی نیست و قیمت واحدهای صندوق نیز میتواند نوسان داشته باشد.
- مناسب برای: افراد دارای افق بلندمدت و علاقهمند به تنوعبخشی از طریق دارایی ملکی.
- ریسک مهم: نقدشوندگی کمتر از درآمد ثابت و طلا، رکود بازار ملک و تغییر ارزش واحدهای صندوق.
۶- سرمایهگذاری در ارز
ارز در ایران معمولاً برای پوشش بخشی از ریسک کاهش ارزش پول بررسی میشود، اما جریان درآمدی ایجاد نمیکند. قیمت آن نیز به سیاستهای ارزی، شرایط سیاسی و اقتصادی و عرضه و تقاضا وابسته است. اختلاف قیمت خریدوفروش، ریسک نگهداری فیزیکی، محدودیتهای قانونی و احتمال کاهش نرخ از دیگر نکات مهم این بازارند.
- مناسب برای: افرادی که ریسکهای بازار ارز را میشناسند و هدف مشخصی از نگهداری آن دارند.
- ریسک مهم: نوسان شدید، هزینه معامله، نبود درآمد دورهای و اثرپذیری از مقررات.
۷- راهاندازی کسبوکار با ۵۰۰ میلیون تومان
اگر گزینههای سرمایه گذاری را دوست ندارید و به این فکر میکنید که با پانصد میلیون چکار کنیم؟ باید گفت با این مبلغ میتوان بعضی کسبوکارهای کوچک خدماتی، فروش آنلاین یا فعالیتهای مبتنی بر مهارت را بررسی کرد؛ اما نمیتوان یک کسبوکار را بدون شناخت تجربه، تخصص، شهر محل فعالیت و بازار هدف پیشنهاد داد. بازده کسبوکار برخلاف ابزارهای مالی فقط به مبلغ اولیه وابسته نیست و زمان، مهارت مدیریتی و توان جذب مشتری نقش تعیینکننده دارند.
پیش از راهاندازی کسبوکار باید هزینه تجهیزات، اجاره، مجوز، تبلیغات و سرمایه در گردش محاسبه شود. صرف تمام ۵۰۰ میلیون برای خرید تجهیزات و نادیدهگرفتن هزینه ماههای نخست، یکی از اشتباهات رایج است.
- مناسب برای: افراد دارای مهارت، تجربه اجرایی و امکان اختصاص زمان به کسبوکار.
- ریسک مهم: احتمال از دست رفتن بخشی از سرمایه، نقدشوندگی پایین و وابستگی بازده به عملکرد عملیاتی.
| مقایسه بهترین راههای سرمایهگذاری با ۵۰۰ میلیون در ایران | ||||||
| روش سرمایهگذاری | بازده بالقوه | ریسک نوسان | نقدشوندگی | نیاز به تخصص | افق زمانی مناسب | امکان درآمد دورهای |
| ابزارهای درآمد ثابت | محدودتر | کم | بالا | کم | کوتاهمدت و میانمدت | بسته به ابزار |
| طلا | متوسط تا بالا و متغیر | متوسط | بالا | کم تا متوسط | میانمدت و بلندمدت | ندارد |
| نقره | بالا و متغیر | بالا | متوسط | متوسط | بلندمدت | ندارد |
| صندوقهای سهامی | بالا و متغیر | بالا | بالا | متوسط | بلندمدت | بسته به صندوق |
| خرید مستقیم ملک | متغیر | متوسط | پایین | متوسط تا زیاد | بلندمدت | امکان دریافت اجاره |
| صندوق املاک و مستغلات | متغیر | متوسط | متوسط | کم تا متوسط | میانمدت و بلندمدت | امکان تقسیم درآمد حاصل از اجاره |
| ارز | متغیر | بالا | نسبتاً بالا | متوسط | وابسته به هدف | ندارد |
| کسبوکار | بسیار متغیر | بسیار بالا | پایین | زیاد | بلندمدت | وابسته به عملکرد |
ارزیابیهای این جدول نسبی و کیفیاند و براساس شرایط معمول هر بازار ارائه شدهاند. بازده، ریسک و نقدشوندگی هر گزینه ممکن است با تغییر شرایط بازار یا ویژگی ابزار انتخابی متفاوت باشد؛ برای مثال، نقدشوندگی صندوق املاک با خرید مستقیم ملک یکسان نیست و ریسک صندوق سهامی نیز به ترکیب دارایی آن بستگی دارد. این ارزیابیها تضمینکننده عملکرد آینده نیستند.
نمونه سبد سرمایهگذاری با ۵۰۰ میلیون تومان
هیچ ترکیب ثابتی برای همه افراد وجود ندارد. نمونههای زیر فقط برای نشاندادن ارتباط میان ریسکپذیری و تخصیص دارایی طراحی شدهاند و توصیه شخصی سرمایهگذاری محسوب نمیشوند. پیش از انتخاب سبد، باید ذخیره اضطراری و پول مورد نیاز در آینده نزدیک را جدا کنید.
نکته: این نمونه صرفاً برای نمایش منطق تخصیص دارایی است و بدون ارزیابی درآمد، بدهی، ذخیره اضطراری و افق زمانی نباید مستقیماً اجرا شود.
نمونه سبد محتاطانه
- ۶۰ تا ۷۰ درصد ابزارهای درآمد ثابت: معادل ۳۰۰ تا ۳۵۰ میلیون تومان؛
- ۲۰ تا ۳۰ درصد طلا: معادل ۱۰۰ تا ۱۵۰ میلیون تومان؛
- ۱۰ درصد وجه نقد یا ابزار بسیار نقدشونده: معادل ۵۰ میلیون تومان.
این ترکیب برای فردی طراحی شده است که حفظ ثبات سرمایه و دسترسی به نقدینگی را به پذیرش نوسان زیاد ترجیح میدهد. ریسک اصلی آن، احتمال عقبماندن بازده از تورم در دورههای تورمی شدید است.
نمونه سبد متعادل
- ۳۵ تا ۴۵ درصد ابزارهای درآمد ثابت: معادل ۱۷۵ تا ۲۲۵ میلیون تومان؛
- ۲۵ تا ۳۵ درصد طلا: معادل ۱۲۵ تا ۱۷۵ میلیون تومان؛
- ۱۵ تا ۲۵ درصد صندوقهای سهامی: معادل ۷۵ تا ۱۲۵ میلیون تومان؛
- حداکثر ۱۰ درصد نقره یا سایر داراییهای پرنوسان: حداکثر ۵۰ میلیون تومان.
هدف این نمونه، ایجاد تعادل میان کنترل نوسان و امکان رشد سرمایه است. ارزش این سبد نیز ممکن است در کوتاهمدت کاهش پیدا کند.
نمونه سبد ریسکپذیر
- ۲۰ تا ۳۰ درصد ابزارهای درآمد ثابت: معادل ۱۰۰ تا ۱۵۰ میلیون تومان؛
- ۲۰ تا ۳۰ درصد طلا: معادل ۱۰۰ تا ۱۵۰ میلیون تومان؛
- ۳۵ تا ۴۵ درصد صندوقهای سهامی: معادل ۱۷۵ تا ۲۲۵ میلیون تومان؛
- حداکثر ۱۰ تا ۱۵ درصد نقره یا سایر داراییهای پرنوسان: معادل ۵۰ تا ۷۵ میلیون تومان.
این نمونه برای فردی با افق بلندمدت و توان پذیرش افت موقت ارزش دارایی طراحی شده است. داشتن ریسکپذیری بالا به این معنی نیست که باید درآمد ثابت یا تنوعبخشی را بهطور کامل کنار گذاشت.
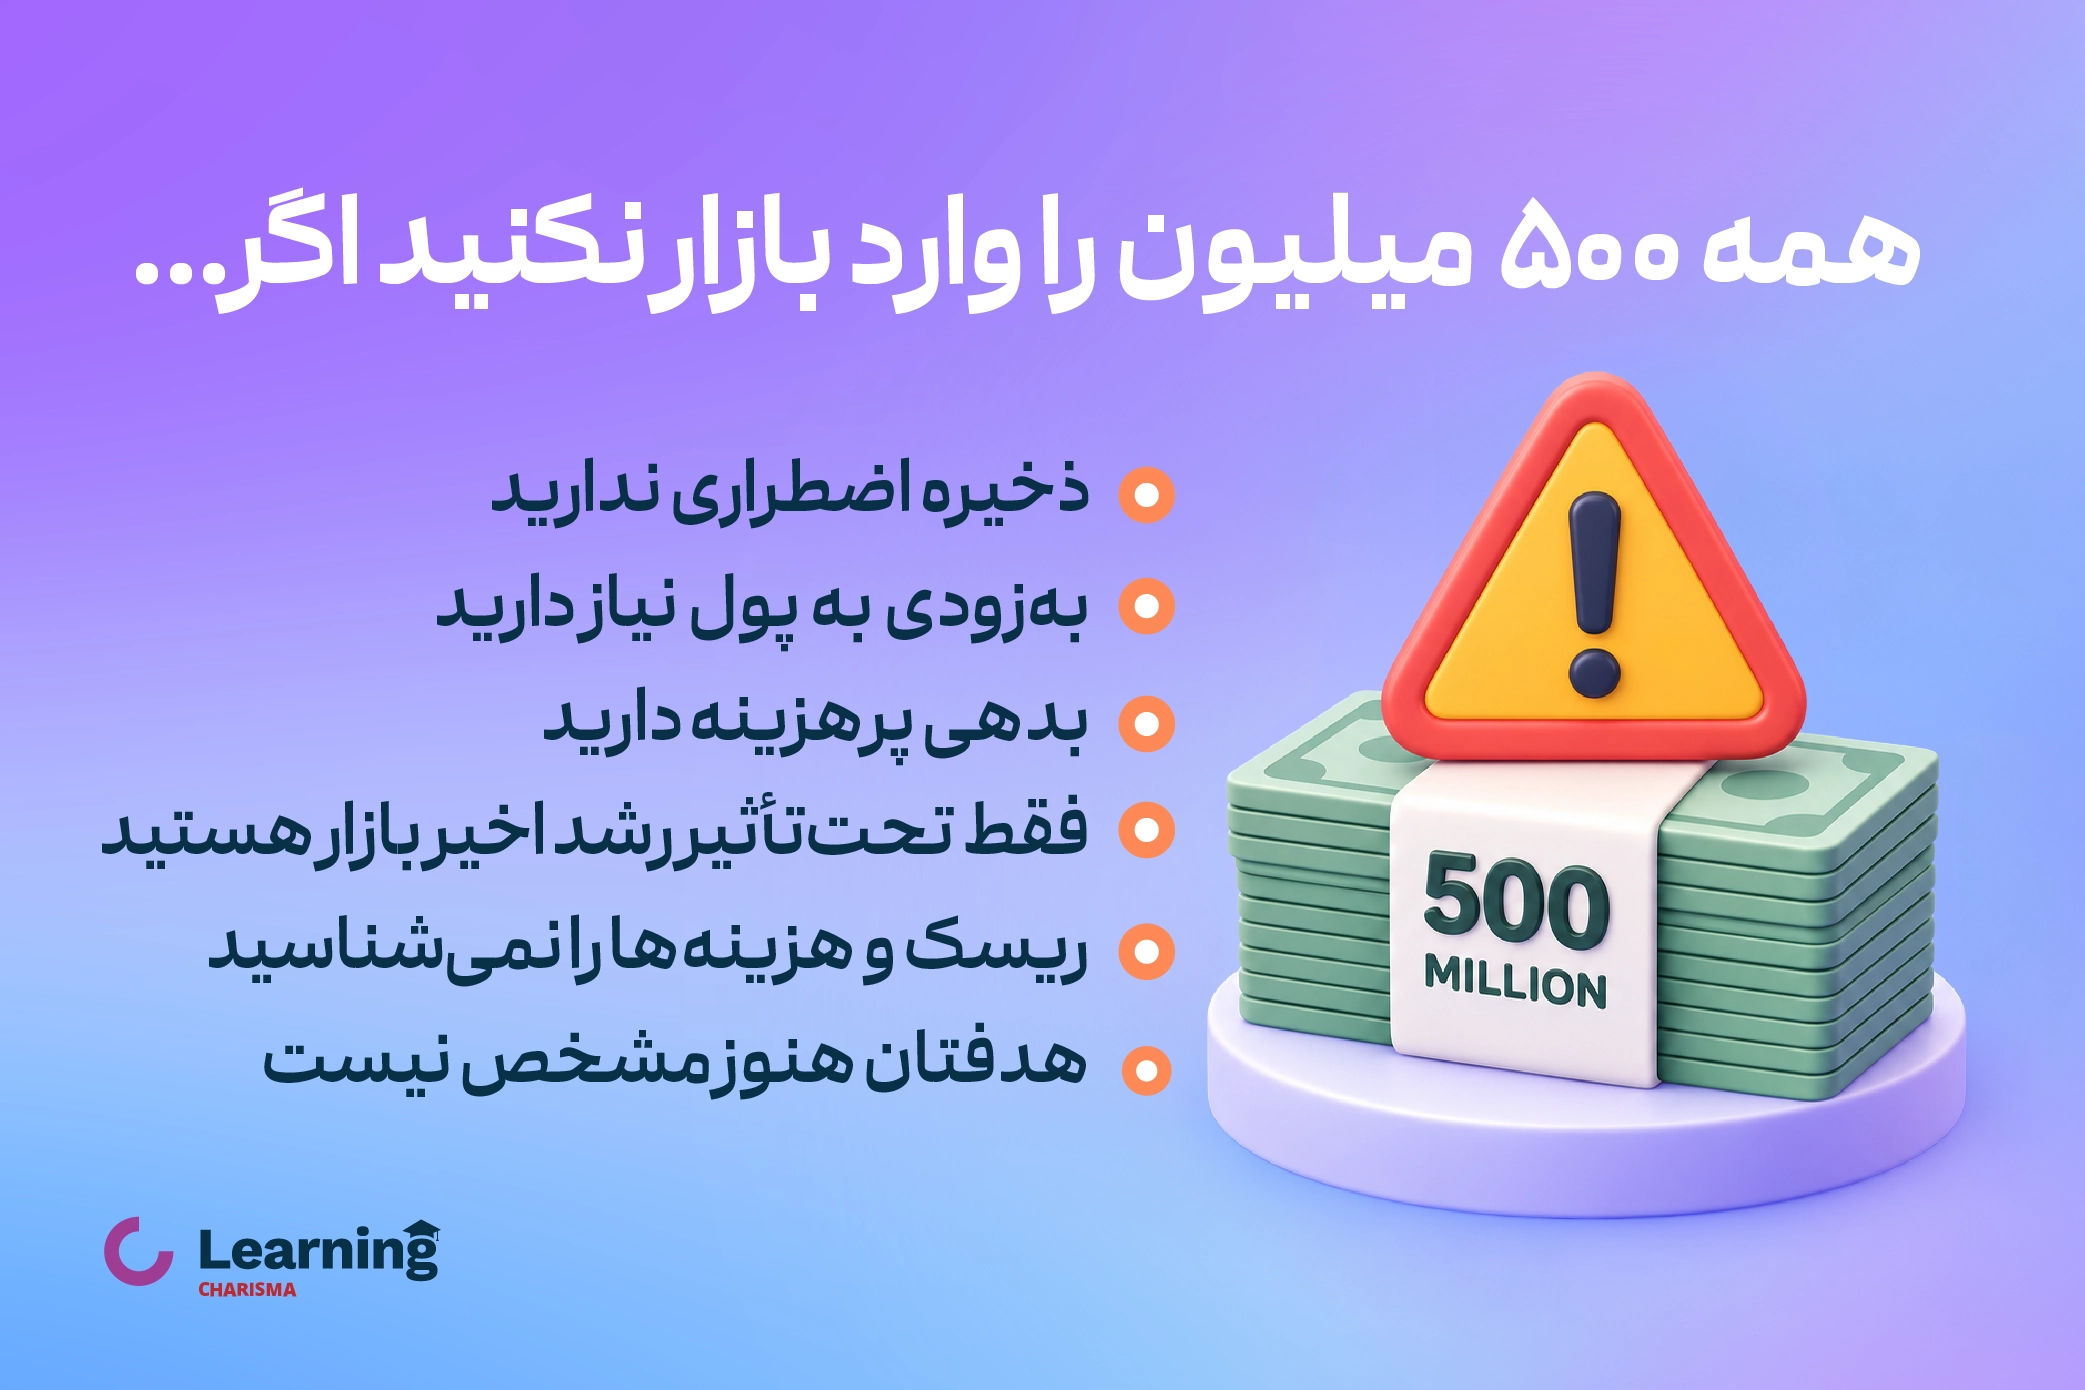
چه زمانی بهتر است تمام ۵۰۰ میلیون را سرمایهگذاری نکنیم؟
در شرایط زیر بهتر است پیش از ورود کامل به بازار، بخشی از پول را در گزینهای کمنوسان و نقدشونده نگه دارید:
- ذخیره کافی برای هزینههای ضروری ندارید؛
- در آینده نزدیک به بخشی از پول نیاز قطعی دارید؛
- بدهی با هزینه بالا دارید؛
- هنوز هدف یا افق سرمایهگذاری خود را مشخص نکردهاید؛
- فقط بهدلیل رشد اخیر یک بازار قصد ورود دارید؛
- با ریسکها و هزینههای ابزار انتخابی آشنا نیستید.
همچنین لازم نیست سرمایه را یکباره وارد بازار کنید. ورود تدریجی میتواند ریسک انتخاب یک زمان نامناسب را کاهش دهد؛ هرچند در بازار صعودی ممکن است باعث شود بخشی از رشد قیمت را از دست بدهید.
اشتباهات رایج در سرمایهگذاری با ۵۰۰ میلیون تومان
- قرار دادن تمام سرمایه در یک بازار: تمرکز کامل روی طلا، بورس، ارز یا هر دارایی دیگری، سرمایه را در معرض ریسک همان بازار قرار میدهد. تنوعبخشی اصولی میتواند شدت این وابستگی را کاهش دهد.
- تصمیمگیری براساس بازده گذشته: رشد زیاد یک دارایی در ماهها یا سال گذشته، ادامه همان روند را تضمین نمیکند. نقطه ورود، شرایط فعلی بازار و عوامل مؤثر بر آینده اهمیت بیشتری دارند.
- نادیدهگرفتن هزینهها: کارمزد، اختلاف قیمت خریدوفروش، مالیات، اجرت، هزینه نگهداری یا جریمه برداشت زودتر میتواند بازده خالص را کاهش دهد. تمام گزینهها باید براساس بازده پس از کسر هزینه مقایسه شوند.
- ناهماهنگی سرمایهگذاری با زمان نیاز به پول: خرید یک دارایی بلندمدت با پولی که چند ماه دیگر به آن نیاز دارید، ممکن است شما را مجبور کند در زمان نامناسب و با زیان بفروشید.
- اعتماد به وعده سود بالا و قطعی: بازده بالاتر معمولاً با ریسک بیشتر همراه است. وعده سود غیرمتعارف و تضمینشده بدون توضیح شفاف درباره مجوز، قرارداد و منبع بازده، یک نشانه هشدار است.
چگونه با ۵۰۰ میلیون تومان در طرحهای کاریزما سرمایهگذاری کنیم؟
اپلیکیشن کاریزما امکان دسترسی به ابزارها و طرحهای مختلفی مانند طلا، نقره، درآمد ثابت، ملک و صندوقهای سرمایهگذاری را فراهم میکند. برای استفاده از طرحهای سرمایهگذاری کاریزما، ابتدا اپلیکیشن را نصب و ثبتنام کنید؛ سپس در بخش «سرمایهگذاری»، ویژگیها، نرخها، هزینهها و شرایط برداشت هر گزینه را بخوانید و متناسب با برنامه مالی خود تصمیم بگیرید.
امکان دسترسی به چند دارایی در یک اپلیکیشن، مدیریت سبد را سادهتر میکند؛ اما مسئولیت انتخاب ترکیب مناسب و بررسی ریسک هر ابزار همچنان بر عهده سرمایهگذار است.
جمعبندی:
پاسخ سؤال «با پانصد میلیون چکار کنیم؟» برای همه یکسان نیست. ابزارهای درآمد ثابت میتوانند بخش کمنوسان سبد را تشکیل دهند، طلا میتواند برای تنوعبخشی و پوشش بخشی از ریسک تورم بررسی شود و صندوقهای سهامی یا نقره برای افراد دارای افق بلندمدت و تحمل نوسان بیشتر قابل ارزیابیاند. سرمایهگذاری در ملک، ارز یا راهاندازی کسبوکار نیز مزایا و محدودیتهای خاص خود را دارد.
پیش از تصمیمگیری، هدف، افق زمانی، نیاز به نقدینگی و ریسکپذیری خود را مشخص کنید و بهجای انتخاب براساس سود گذشته، بازده بالقوه را در کنار احتمال زیان و هزینهها بسنجید. اگر درباره انتخاب روش سرمایهگذاری با ۵۰۰ میلیون تومان سؤالی دارید، در بخش دیدگاهها بنویسید تا کارشناسان کاریزما پاسخگوی شما باشند.
سوالات متداول
ابتدا هدف، افق زمانی، نیاز به نقدینگی و میزان ریسکپذیری خود را مشخص کنید. افراد محتاط میتوانند وزن بیشتری به ابزارهای درآمد ثابت بدهند؛ درحالیکه افراد دارای افق بلندمدت میتوانند بخشی از سرمایه را به طلا و صندوقهای سهامی اختصاص دهند. یک گزینه واحد برای همه مناسب نیست.
سپردههای بانکی، صندوقهای درآمد ثابت و طرحهای دارای ساختار درآمد ثابت معمولاً نوسان کمتری از سهام، طلا و نقره دارند؛ اما شرایط، نرخ و ریسک هر ابزار باید جداگانه بررسی شود. کمریسکبودن نیز بهمعنی نبود کامل ریسک نیست.
طلا پتانسیل رشد و نوسان بیشتری دارد و درآمد دورهای ایجاد نمیکند. ابزارهای درآمد ثابت معمولاً باثباتترند و بازده محدودتری دارند. ترکیب این دو، بسته به هدف و ریسکپذیری، میتواند نسبت به انتخاب کامل یکی از آنها متعادلتر باشد.
در بسیاری از شهرهای بزرگ این مبلغ برای خرید کامل ملک کافی نیست؛ اما سرمایهگذاری در مناطق ارزانتر، مشارکتهای ملکی یا صندوقهای املاک و مستغلات قابل بررسی است. پیش از انتخاب، ریسک نقدشوندگی، وضعیت حقوقی و هزینهها را بسنجید.
کسبوکارهای خدماتی، فروش آنلاین و فعالیتهای مبتنی بر مهارت میتوانند با این سرمایه قابل بررسی باشند؛ اما انتخاب مناسب به تخصص، شهر، بازار هدف و هزینههای عملیاتی بستگی دارد. بخشی از پول باید برای سرمایه در گردش و هزینه ماههای ابتدایی باقی بماند.
تمرکز تمام سرمایه در طلا، سبد را کاملاً به نوسان نرخ ارز و اونس جهانی وابسته میکند. برای بسیاری از افراد، ترکیب طلا با داراییهای کمنوسانتر یا دارای منبع بازده متفاوت میتواند ریسک تمرکز را کاهش دهد.
تقسیم سرمایه باید براساس هدف، زمان و ریسکپذیری انجام شود. افراد محتاط معمولاً سهم بیشتری به درآمد ثابت میدهند و افراد ریسکپذیر میتوانند وزن صندوقهای سهامی و داراییهای نوسانی را افزایش دهند. درصد ثابت و یکسانی برای همه وجود ندارد.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.