

بهترین سرمایه گذاری با یک میلیارد | 7 روش + ۳ سبد نمونه
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
اگر یک میلیارد تومان سرمایه دارید، احتمالاً این سؤال برایتان مطرح است که بهترین سرمایه گذاری با یک میلیارد چیست و این مبلغ را بهتر است وارد کدام بازار کنید؟ پاسخ برای همه یکسان نیست؛ انتخاب مناسب به هدف مالی، افق زمانی، میزان تحمل ریسک و نیاز شما به نقدینگی بستگی دارد.
در این مقاله از کاریزما لرنینگ، ۷ روش سرمایهگذاری با یک میلیارد تومان را از نظر ریسک، نقدشوندگی و ویژگیهای هر بازار مقایسه میکنیم و در ادامه، ۳ سبد نمونه با ریسک پایینتر، متوسط و بالاتر ارائه میدهیم تا بتوانید گزینهها را متناسب با شرایط خود بررسی کنید.
توجه: سبدهای بهترین سرمایه گذاری با یک میلیارد در این مقاله صرفاً نمونههای آموزشی هستند و توصیه شخصی سرمایهگذاری محسوب نمیشوند. ترکیب مناسب داراییها برای هر فرد به شرایط مالی و اهداف او بستگی دارد.
با یک میلیارد تومان کجا سرمایهگذاری کنیم؟
برای اینکه بدانیم بهترین سرمایه گذاری با یک میلیارد چیست، فقط میزان سرمایه کافی نیست؛ هدف مالی، افق زمانی، میزان تحمل ریسک و نیاز به نقدینگی نیز در انتخاب بازار و ترکیب داراییها نقش دارند. پیش از تصمیمگیری، این پنج سؤال را از خودتان بپرسید:
- چه زمانی به این پول نیاز دارم؟
- هدف من از سرمایهگذاری چیست؟
- اگر ارزش سرمایهام کاهش پیدا کند، تا چه حد میتوانم آن را تحمل کنم؟
- چه مقدار از سرمایه باید همیشه در دسترس باشد؟
- آیا برای هزینههای ضروری و پیشبینینشده، نقدینگی کافی دارم؟
هرچه زمان نیاز به پول نزدیکتر باشد، نقدشوندگی و میزان نوسان دارایی اهمیت بیشتری پیدا میکند. در مقابل، افق زمانی طولانیتر امکان بررسی داراییهای پرنوسانتر را فراهم میکند؛ البته به شرطی که توان تحمل افت ارزش سرمایه را داشته باشید.
بنابراین، پاسخ به سؤال با یک میلیارد تومان کجا سرمایهگذاری کنیم؟ قبل از هر چیز به هدف و شرایط مالی شما بستگی دارد.
۷ روش سرمایهگذاری با یک میلیارد تومان
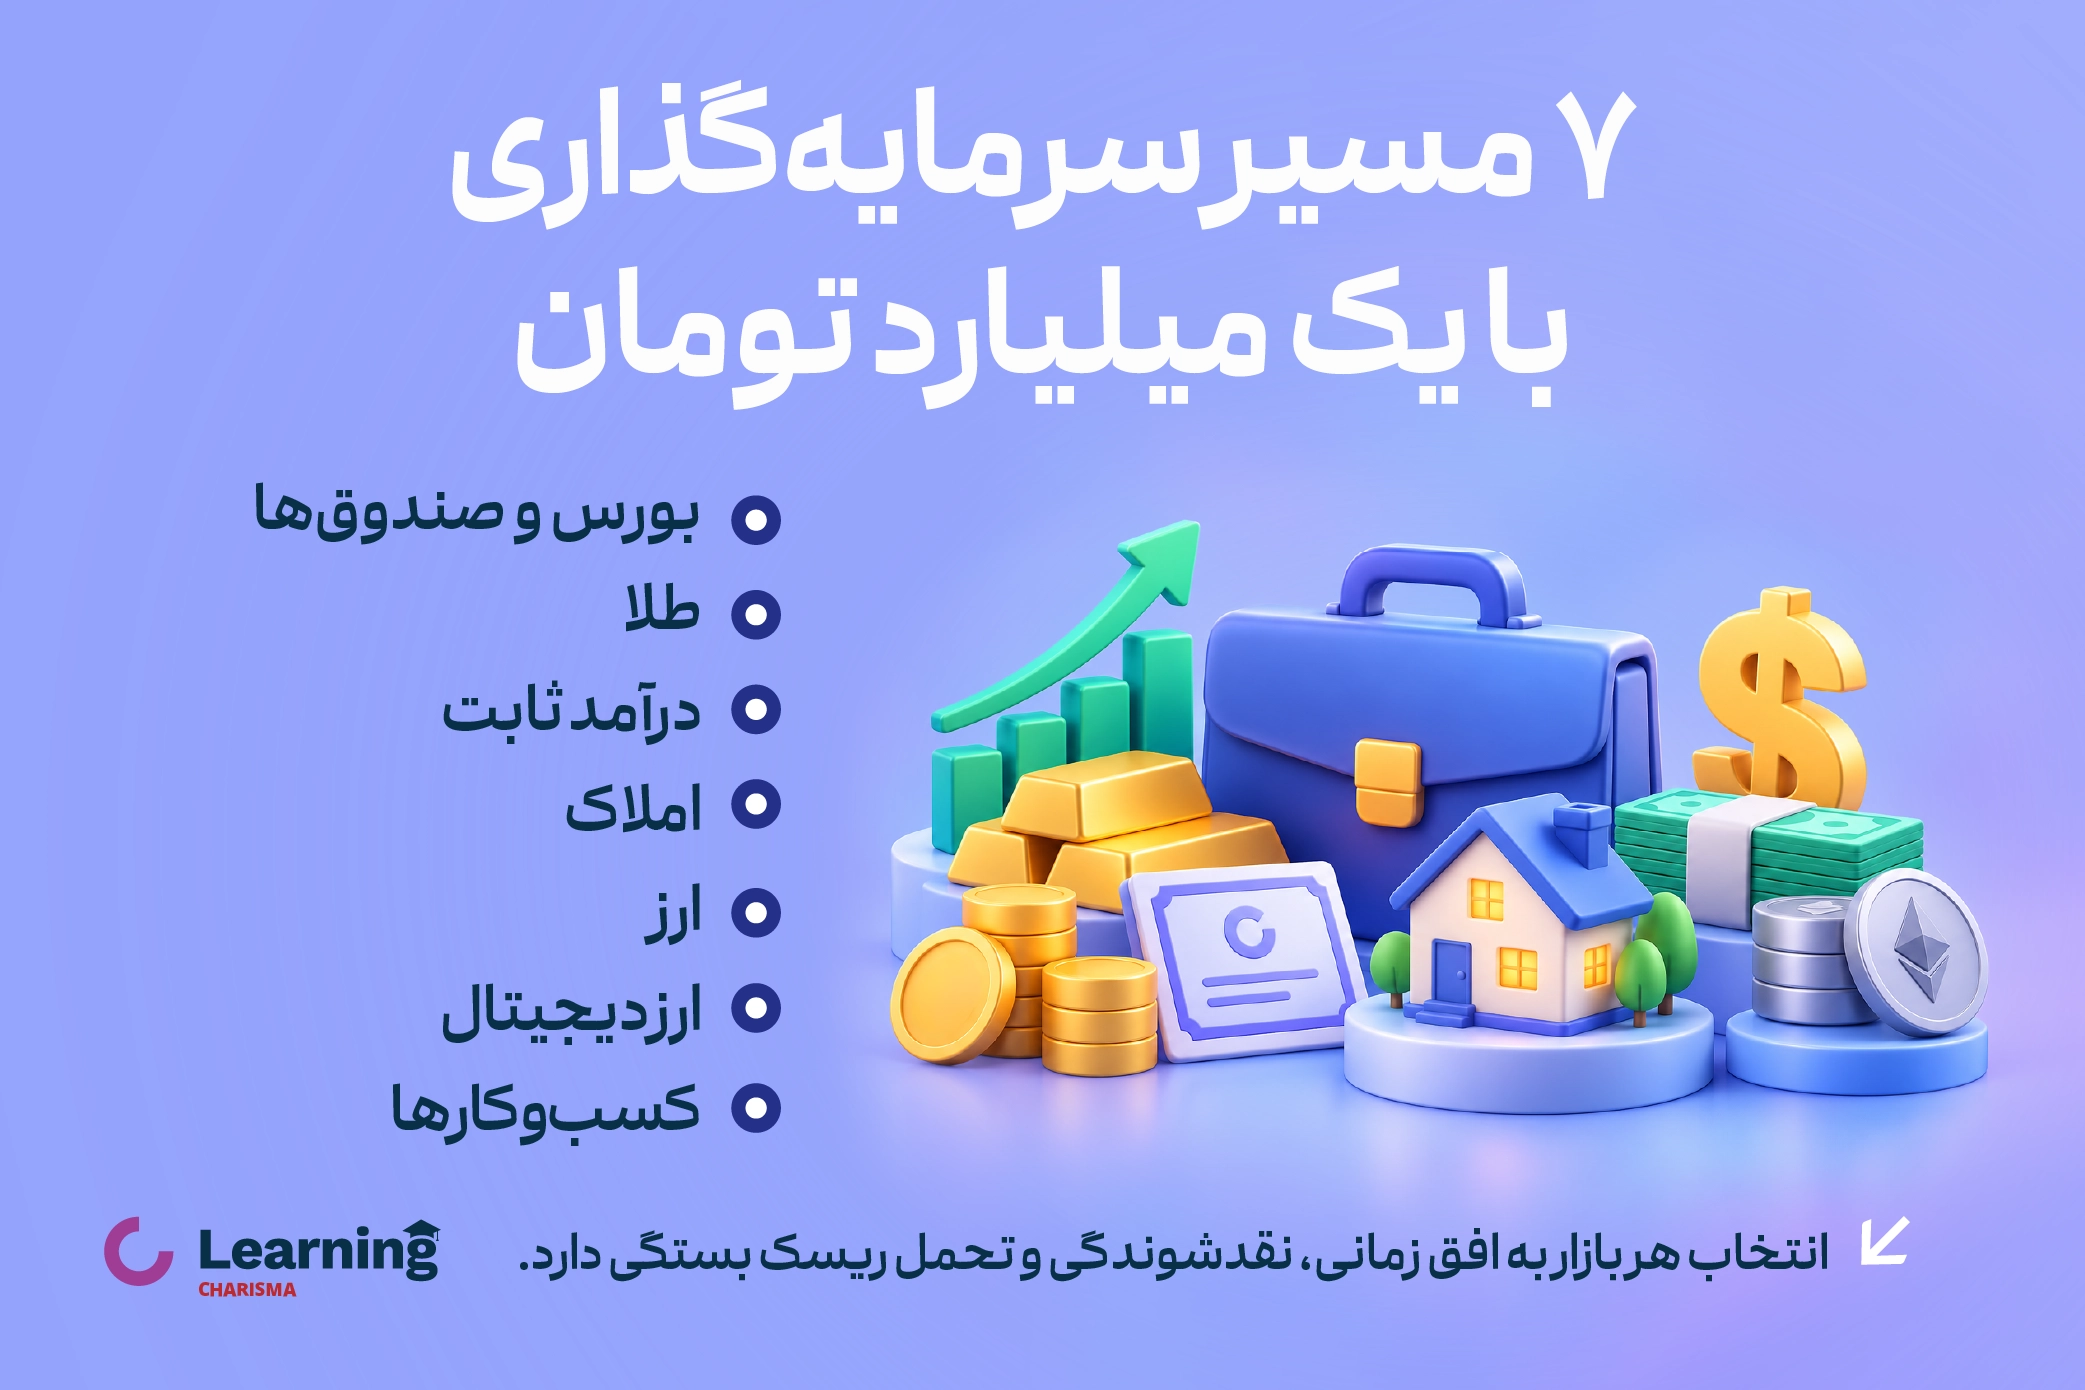
سرمایه یک میلیارد تومانی را میتوان بسته به هدف و میزان ریسکپذیری، در بازارها و ابزارهای مختلف به کار گرفت. مهمترین گزینههای بهترین سرمایه گذاری با یک میلیارد عبارتاند از:
- بورس و بازار سرمایه
- بازار طلا
- سپرده بانکی و صندوقهای درآمد ثابت
- املاک و مستغلات
- ارزهای خارجی
- ارزهای دیجیتال
- سرمایهگذاری یا تأمین مالی کسبوکارها
در جدول زیر، یک مقایسه کلی از بهترین سرمایه گذاری با یک میلیارد ارائه شده است. سطح ریسک در این جدول نسبی است و بسته به ابزار و شرایط بازار میتواند تغییر کند.
| مقایسه کلی از بهترین سرمایه گذاری با یک میلیارد | ||||
| روش سرمایهگذاری | ریسک نسبی | نقدشوندگی | سرمایه موردنیاز | مناسبتر برای |
| سپرده بانکی و صندوق درآمد ثابت | پایینتر | معمولاً بالا | کم | افرادی که ثبات و نوسان کمتر را در اولویت قرار میدهند |
| طلا و صندوق طلا | متوسط تا بالا | معمولاً بالا | کم | افرادی که به دنبال قرار گرفتن در معرض بازار طلا و تنوعبخشی هستند |
| بورس و صندوقهای سهامی | متوسط تا بالا | بالا | کم | سرمایهگذاری با افق زمانی بلندتر و پذیرش نوسان |
| املاک و مستغلات (فیزیکی) | متغیر | پایینتر | معمولاً بالا | سرمایهگذاری با افق زمانی بلندتر |
| ارزهای خارجی | متوسط تا بالا | نسبتاً بالا | کم | افرادی که ریسک نوسان نرخ ارز را میپذیرند |
| ارزهای دیجیتال | بالا تا بسیار بالا | بالا، با ملاحظات خاص | کم | افراد با ریسکپذیری بالا و شناخت کافی از این بازار |
| سرمایهگذاری یا تأمین مالی کسبوکارها | بالا و متغیر | معمولاً پایینتر | متغیر | افرادی که توان پذیرش ریسک و افق زمانی بلندتر دارند |
این جدول برای مقایسه اولیه است؛ زیرا حتی در یک بازار نیز ابزارهای مختلف میتوانند از نظر ریسک، نقدشوندگی، هزینه و ساختار تفاوت قابلتوجهی داشته باشند.
۱. بورس و بازار سرمایه
بازار سرمایه یکی از گزینههایی است که با سرمایه یک میلیارد تومان میتوان در آن بهصورت مستقیم یا غیرمستقیم فعالیت کرد. اما «سرمایهگذاری در بورس» یک انتخاب واحد نیست. برای مثال، فرد میتواند مستقیماً سهام شرکتها را خریداری کند یا از ابزارهایی مانند صندوقهای سرمایهگذاری استفاده کند.
سرمایهگذاری مستقیم در سهام
در این روش، سرمایهگذار مستقیماً سهام شرکتها را خریداری میکند و بازدهی او به تغییر قیمت سهم و سود نقدی احتمالی وابسته است. برای بررسی عملکرد و اطلاعات مالی شرکتها میتوان از سامانه کدال و برای اطلاعات و مقررات بازار از سازمان بورس و اوراق بهادار استفاده کرد.
سرمایهگذاری غیرمستقیم
اگر نمیخواهید شخصاً سهام را تحلیل و سبد خود را مدیریت کنید، صندوقهای سرمایهگذاری یکی از گزینههای قابل بررسی هستند. صندوقها از نظر ترکیب دارایی، ریسک و بازدهی متفاوتاند و اطلاعات و عملکرد آنها را میتوان در فیپیران مقایسه کرد.
مزایای سرمایهگذاری در بورس
- امکان سرمایهگذاری با سرمایه نسبتاً کم
- امکان تنوعبخشی بین داراییهای مختلف
- نقدشوندگی نسبتاً بالا در بسیاری از ابزارها
- امکان سرمایهگذاری مستقیم یا غیرمستقیم
معایب سرمایهگذاری در بورس
- نوسان قیمت داراییها
- احتمال کاهش ارزش سرمایه
- نیاز به شناخت بازار و ابزار انتخابشده
- تفاوت زیاد ریسک بین ابزارهای مختلف
۲. سرمایهگذاری در بازار طلا
طلا یکی دیگر از گزینههایی است که با سرمایه یک میلیارد تومان میتوان آن را بررسی کرد. سرمایهگذاری در طلا میتواند به شکلهای مختلفی انجام شود؛ از خرید فیزیکی طلا و سکه گرفته تا استفاده از ابزارهای مالی مرتبط با طلا.
برای مثال، صندوقهای طلا این امکان را فراهم میکنند که فرد بدون نگهداری مستقیم طلای فیزیکی، در معرض تغییرات ارزش داراییهای مرتبط با طلا قرار بگیرد. بااینحال، طلا نیز بدون ریسک نیست. قیمت آن میتواند نوسان داشته باشد و بازدهی آن در دورههای مختلف یکسان نیست.
مزایای سرمایهگذاری در طلا
- امکان سرمایهگذاری با مبالغ مختلف
- امکان خرید و فروش نسبتاً آسان در بسیاری از روشها
- قابلیت استفاده بهعنوان یکی از اجزای متنوعسازی سبد
- وجود روشهای مختلف برای سرمایهگذاری در طلا
معایب سرمایهگذاری در طلا
- نوسان قیمت
- امکان کاهش ارزش سرمایه در برخی دورهها
- در خرید فیزیکی، هزینه و ریسک نگهداری
- تفاوت میان قیمت دارایی، هزینه خرید و فروش و سایر هزینههای مرتبط
در انتخاب بهترین سرمایه گذاری با یک میلیارد بهتر است طلا را یکی از اجزای احتمالی سبد سرمایهگذاری در نظر بگیرید، نه داراییای که الزاماً باید تمام سرمایه در آن قرار گیرد.
۳. سپرده بانکی و صندوقهای درآمد ثابت
اگر اولویت اصلی شما کاهش نوسان و حفظ بخش بزرگی از سرمایه در یک ابزار با ریسک نسبتاً پایینتر باشد، سپرده بانکی و صندوقهای درآمد ثابت از گزینههایی هستند که میتوانید بررسی کنید. در سپرده بانکی، پول خود را در بانک قرار میدهید و بسته به نوع سپرده و قرارداد، سود آن میتواند بهصورت ماهانه یا در سررسید پرداخت شود.
در مقابل، صندوق درآمد ثابت سرمایه شما را در سبدی از داراییهای با درآمد ثابت مانند اوراق و سپردههای بانکی سرمایهگذاری میکند و بازدهی آن به عملکرد صندوق بستگی دارد؛ برخی صندوقها مثل صندوق کمند کاریزما سود دورهای پرداخت میکنند و در برخی دیگر مثل صندوق کارا، بازدهی از طریق افزایش ارزش واحدهای صندوق ایجاد میشود.
بنابراین هنگام مقایسه این دو گزینه، علاوه بر میزان بازدهی، به نحوه پرداخت، نقدشوندگی و شرایط برداشت نیز توجه کنید.
مزایای سپرده بانکی و صندوقهای درآمد ثابت
- نوسان معمولاً کمتر از بازارهایی مانند سهام و ارز
- مناسب برای سرمایهگذارانی که ثبات و دریافت درآمد منظم برایشان اهمیت دارد
- امکان دریافت بازدهی دورهای در برخی سپردهها و صندوقها
- در برخی صندوقهای درآمد ثابت، امکان نقد کردن سرمایه بدون نیاز به سررسید مشخص
معایب سپرده بانکی و صندوقهای درآمد ثابت
- بازدهی معمولاً محدودتر از داراییهای پرنوسانتر است و ممکن است در دورههای رشد شدید بازار، از آنها عقب بماند
- نرخ سود، نحوه پرداخت و شرایط برداشت در سپردههای بانکی و صندوقهای درآمد ثابت یکسان نیست
- ارزش واحدهای صندوق میتواند تغییر کند و بازدهی آن مانند سود سپرده بانکی از پیش ثابت نیست
- برخی صندوقها یا سپردهها ممکن است محدودیتها، هزینهها یا شرایط خاصی برای برداشت داشته باشند

۴. سرمایهگذاری در املاک و مستغلات
املاک یکی از بازارهای شناختهشده سرمایهگذاری است. با یک میلیارد تومان میتوان به دو شکل مستقیم یا غیرمستقیم وارد این بازار شد. در روش مستقیم، سرمایهگذار ملک فیزیکی خریداری میکند؛ در روش غیرمستقیم نیز میتوان از ابزارهای مالی مرتبط با بازار املاک استفاده کرد.
در سرمایهگذاری مستقیم در ملک امکان خرید ملک با یک میلیارد تومان به شهر، منطقه، نوع ملک و شرایط بازار بستگی دارد و در بسیاری از مناطق ممکن است این مبلغ برای خرید کامل یک ملک کافی نباشد. در این شرایط، یک میلیارد تومان میتواند بخشی از سرمایه موردنیاز برای خرید ملک را تأمین کند.
مزایای سرمایهگذاری در املاک و مستغلات
- امکان کسب درآمد از اجاره
- مالکیت مستقیم یک دارایی فیزیکی
- امکان استفاده از ملک در کنار نگهداری آن بهعنوان دارایی سرمایهای
معایب سرمایهگذاری در املاک و مستغلات
- نیاز به سرمایه اولیه نسبتاً بالا
- نقدشوندگی پایین و زمانبر بودن فرایند فروش
- هزینههای خریدوفروش، انتقال، نگهداری و تعمیرات
- وابستگی ارزش و قابلیت فروش به موقعیت و ویژگیهای ملک
در سرمایهگذاری غیرمستقیم در ملک لزوماً نیازی به خرید یک ملک کامل ندارید. ابزارهای سرمایهگذاری غیرمستقیم در املاک این امکان را فراهم میکنند که با سرمایهای کمتر از مبلغ موردنیاز برای خرید یک واحد ملکی، در این بازار سرمایهگذاری کنید. صندوقهای املاک و مستغلات (REIT) یکی از این ابزارها هستند که از طریق بازار سرمایه قابل خریدوفروشاند.
در کاریزما نیز صندوق املاک و مستغلات کاخ امکان سرمایهگذاری غیرمستقیم در حوزه املاک را فراهم کرده است. علاوه بر آن، طرح ملک کاریزما مسیر دیگری برای سرمایهگذاری آنلاین در این حوزه است. این روشها برای افرادی قابل بررسی هستند که قصد ورود به بازار املاک را دارند، اما نمیخواهند تمام سرمایه خود را صرف خرید مستقیم ملک کنند یا درگیر فرایند خرید، فروش و نگهداری ملک فیزیکی شوند.
سرمایه گذاری در طرح ملک کاریزما
۵. خرید دلار و سایر ارزهای خارجی
ارزهای خارجی مانند دلار یکی از گزینههایی هستند که برخی سرمایهگذاران برای تنوعبخشی به سبد دارایی خود بررسی میکنند. برخلاف سپرده بانکی یا ملکی که اجاره داده میشود، صرف نگهداری ارز جریان درآمدی مستقیمی ایجاد نمیکند و سود یا زیان سرمایهگذار عمدتاً از تفاوت قیمت خرید و فروش آن به دست میآید.
با یک میلیارد تومان میتوان بخشی از سبد سرمایهگذاری را به ارز اختصاص داد، اما باید در نظر داشت که نرخ ارز میتواند در دورههای مختلف افزایش یا کاهش پیدا کند. علاوه بر تغییر قیمت، فاصله میان نرخ خرید و فروش، نحوه نگهداری و ضوابط خریدوفروش ارز نیز از مواردی هستند که باید پیش از ورود به این بازار بررسی شوند.
مزایای خرید دلار و سایر ارزهای خارجی
- امکان تنوعبخشی به سبد سرمایهگذاری
- نقدشوندگی نسبتاً مناسب در بازارهای مجاز
- امکان کسب بازدهی در صورت افزایش نرخ ارز
معایب خرید دلار و سایر ارزهای خارجی
- نوسان و احتمال کاهش نرخ ارز
- نبود جریان درآمدی مستقیم از نگهداری ارز
- فاصله میان قیمت خرید و فروش
- محدودیتها و ضوابط مربوط به خریدوفروش و نگهداری ارز
بنابراین، اختصاص تمام یک میلیارد تومان به ارز باعث وابستگی بیشتر سرمایه به نوسانات یک بازار میشود و میزان سرمایهگذاری در آن باید با هدف، افق سرمایهگذاری و میزان ریسکپذیری فرد متناسب باشد.
۶. ارزهای دیجیتال
ارزهای دیجیتال از گزینههای پرنوسان سرمایهگذاری محسوب میشوند. Investor.gov نیز تأکید میکند که سرمایهگذاری در داراییهای دیجیتال میتواند با نوسان و ریسک زیان قابلتوجه همراه باشد. بنابراین امکان ورود به این بازار با سرمایه کم یا فعالیت شبانهروزی آن را نباید به معنای پایین بودن ریسک در نظر گرفت.
ریسک این بازار فقط به تغییر قیمت محدود نیست. براساس راهنمای نگهداری داراییهای دیجیتال Investor.gov، نحوه نگهداری دارایی، حفاظت از کلید خصوصی و عبارت بازیابی و انتخاب ارائهدهنده خدمات نیز اهمیت دارد؛ زیرا از دست رفتن اطلاعات دسترسی یا بروز مشکل برای متولی نگهداری میتواند دسترسی سرمایهگذار به دارایی را با مشکل مواجه کند.
مزایای ارزهای دیجیتال
- امکان شروع سرمایهگذاری با مبالغ مختلف
- فعالیت شبانهروزی بازار
- امکان افزودن یک طبقه دارایی متفاوت به سبد سرمایهگذاری
معایب ارزهای دیجیتال
- نوسانات شدید و احتمال زیان قابلتوجه
- تفاوت زیاد در ویژگیها و ریسک انواع داراییهای دیجیتال
- ریسکهای امنیتی مربوط به حساب و نحوه نگهداری دارایی
- ریسک پلتفرمها و تغییرات مقرراتی
در نتیجه، اگر ارز دیجیتال بخشی از سبد یک میلیارد تومانی باشد، میزان سرمایه اختصاصیافته به آن باید با توانایی فرد برای تحمل نوسان و زیان احتمالی متناسب باشد.
۷. سرمایهگذاری یا تأمین مالی کسبوکارها
یکی دیگر از روشهای سرمایهگذاری، اختصاص بخشی از سرمایه به کسبوکارها یا پروژههای اقتصادی است. این کار میتواند به شکلهای مختلفی انجام شود؛ از مشارکت مستقیم در یک کسبوکار گرفته تا تأمین مالی جمعی و سرمایهگذاری از طریق صندوقهای سرمایهگذاری خصوصی. ساختار، مدت سرمایهگذاری، نحوه کسب بازدهی و شرایط خروج در هر یک از این روشها متفاوت است.
در تأمین مالی جمعی، منابع موردنیاز یک طرح یا کسبوکار با مشارکت سرمایهگذاران تأمین میشود. صندوقهای سرمایهگذاری خصوصی نیز روش دیگری برای سرمایهگذاری در شرکتها و پروژهها هستند و مدیریت انتخاب و سرمایهگذاری در کسبوکارها را به تیم تخصصی صندوق میسپارند.
یکی از نمونههای این ابزارها، صندوق سرمایهگذاری خصوصی کمان کاریزما است که تحت نظارت سازمان بورس و اوراق بهادار فعالیت میکند. این نوع صندوق میتواند مسیری برای سرمایهگذاری غیرمستقیم در کسبوکارها باشد؛ بااینحال، پیش از سرمایهگذاری باید امیدنامه، دوره فعالیت صندوق، شرایط ورود و خروج و ریسکهای آن بررسی شود.
مزایای سرمایهگذاری یا تأمین مالی کسبوکارها
- امکان مشارکت در تأمین مالی و توسعه کسبوکارها و پروژهها
- امکان سرمایهگذاری غیرمستقیم از طریق ابزارهایی مانند صندوقهای خصوصی
- امکان افزودن یک نوع سرمایهگذاری متفاوت به سبد دارایی
معایب سرمایهگذاری یا تأمین مالی کسبوکارها
- احتمال محقق نشدن بازده مورد انتظار یا زیان سرمایه
- نقدشوندگی محدود در برخی روشها
- وابستگی نتیجه سرمایهگذاری به عملکرد شرکت یا پروژه
- تفاوت شرایط خروج، دوره سرمایهگذاری و ریسک در هر ابزار
اگر قصد دارید بخشی از یک میلیارد تومان را به این حوزه اختصاص دهید، پیش از تصمیمگیری باید ساختار ابزار، مدت سرمایهگذاری، شرایط خروج و ریسکهای آن را بررسی کنید.
سه عامل مهم در تعیین ترکیب سبد
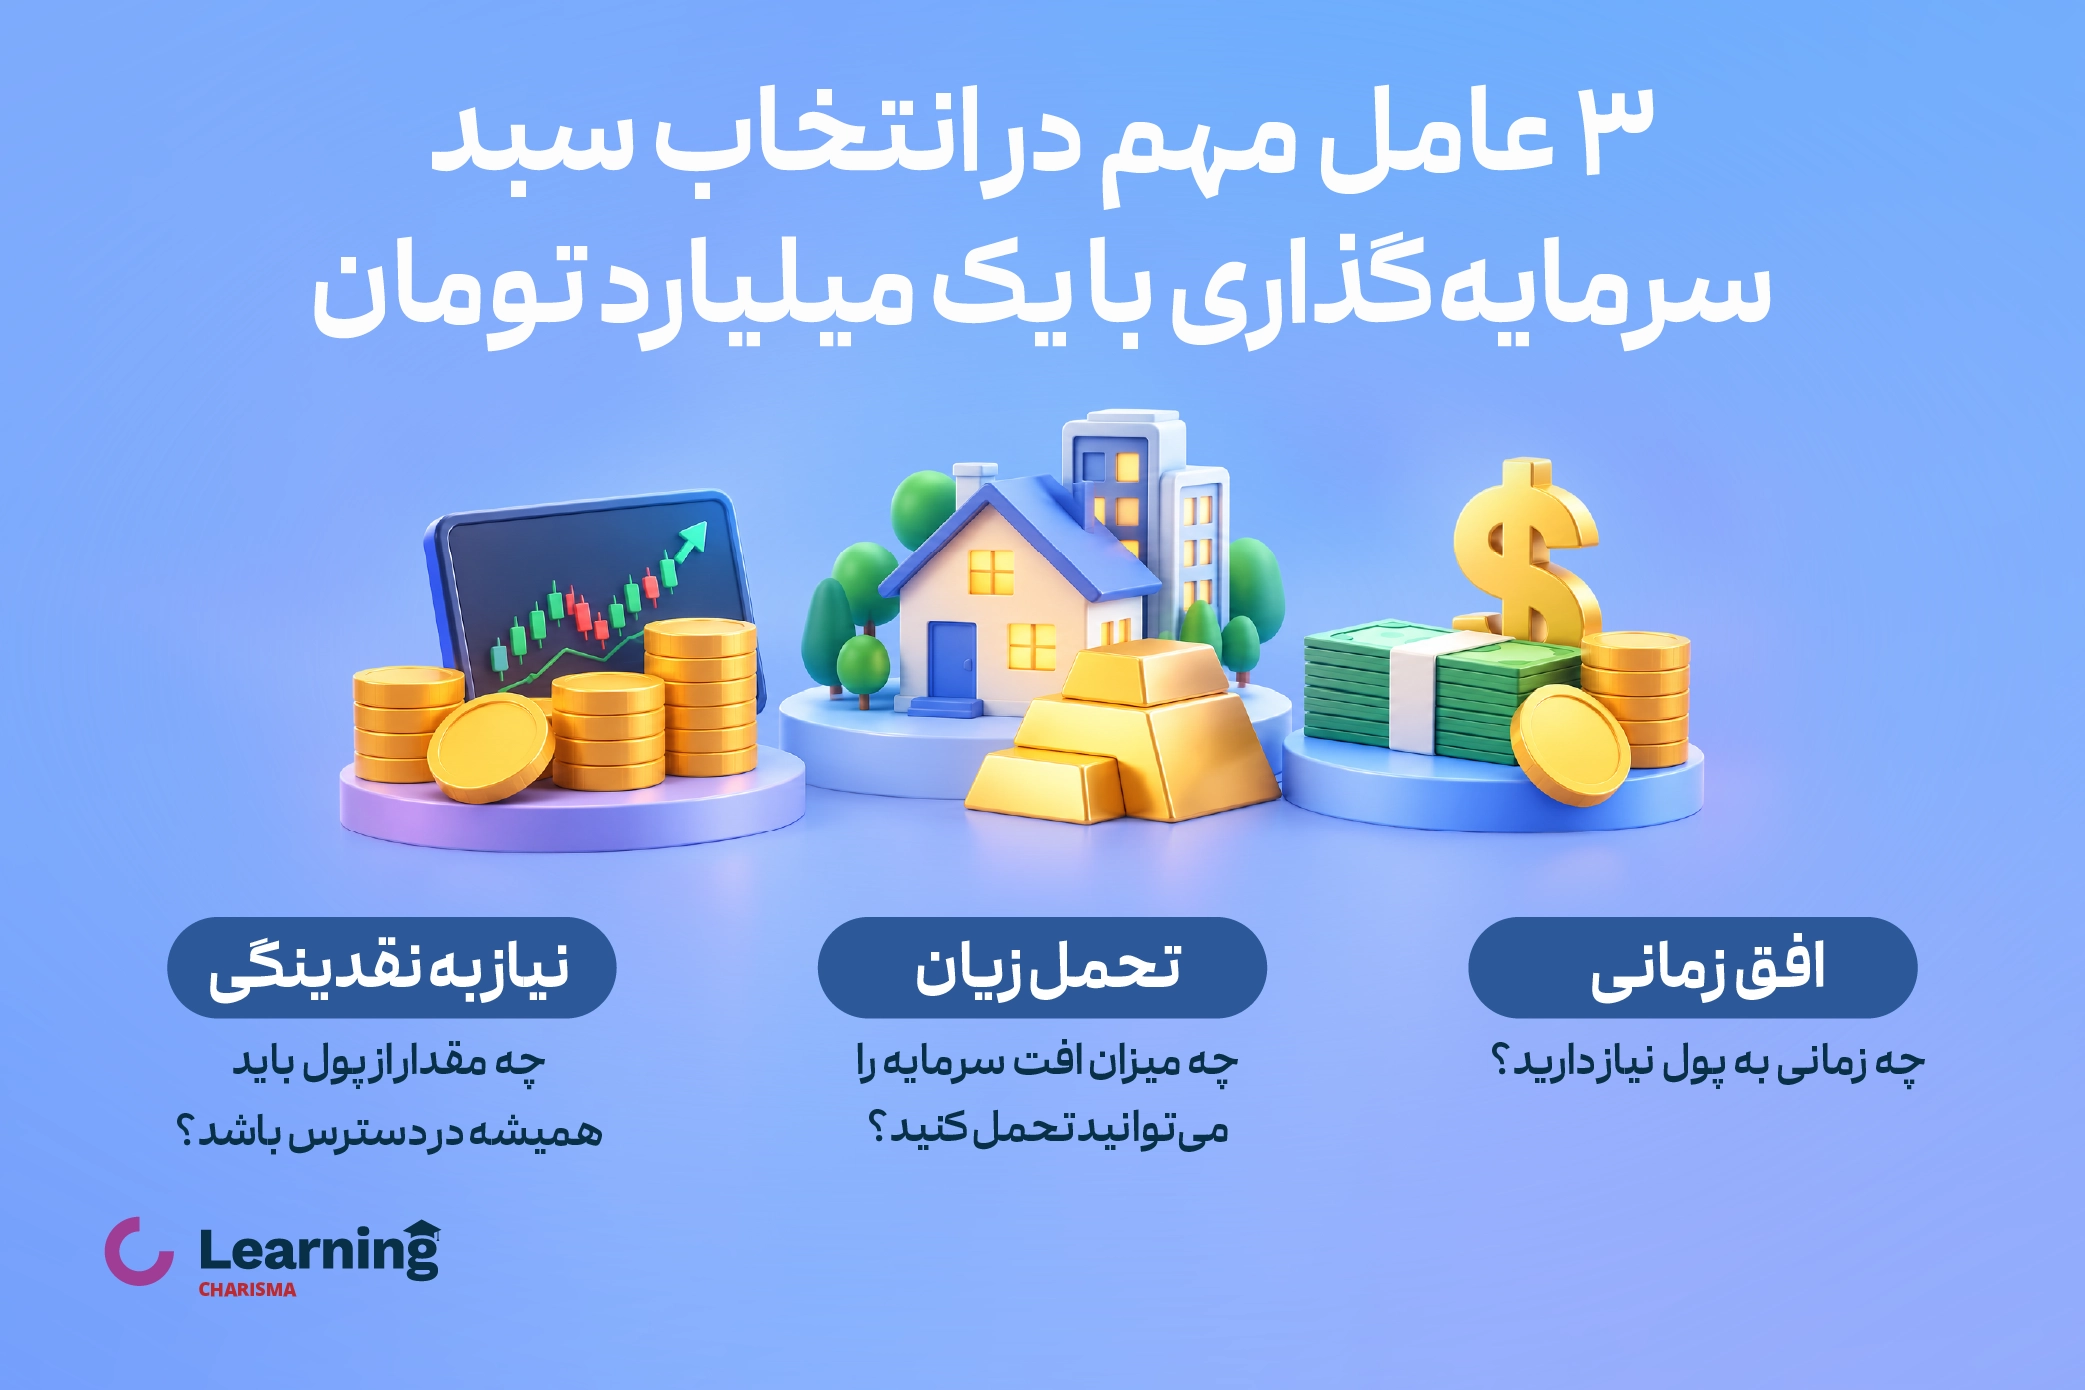
پیش از تقسیم یک میلیارد تومان بین بازارهای مختلف، سه عامل را در نظر بگیرید:
- افق زمانی: هرچه زودتر به سرمایه نیاز داشته باشید، نقدشوندگی و نوسان کمتر اهمیت بیشتری پیدا میکند.
- تحمل زیان: میزان ریسکی را انتخاب کنید که در صورت افت ارزش سرمایه، باعث تصمیمگیری عجولانه شما نشود.
- نیاز به نقدینگی: پول موردنیاز برای هزینههای ضروری یا نزدیک را به داراییهای پرنوسان یا کمنقدشونده اختصاص ندهید.
سه سبد نمونه برای سرمایهگذاری یک میلیارد تومان
در ادامه سه نمونه سبد برای بهترین سرمایه گذاری با یک میلیارد ارائه میکنیم. توجه داشته باشید که این سبدها مدلهای آموزشی هستند و درصدهای آنها استاندارد یا توصیه شخصی برای همه سرمایهگذاران نیستند.
سبد اول: ریسک پایینتر
اولین سبد بهترین سرمایه گذاری با یک میلیارد، برای فردی طراحی شده که ثبات سرمایه و کاهش نوسان را نسبت به پذیرش ریسک بیشتر در اولویت قرار میدهد.
| سبد با ریسک پایینتر | ||
| دارایی | درصد | مبلغ |
| سپرده بانکی یا صندوق درآمد ثابت | ۷۰٪ | ۷۰۰ میلیون تومان |
| طلا یا صندوق طلا | ۲۰٪ | ۲۰۰ میلیون تومان |
| وجه نقد یا دارایی بسیار نقدشونده | ۱۰٪ | ۱۰۰ میلیون تومان |
| جمع | ۱۰۰٪ | ۱ میلیارد تومان |
در این ترکیب، بخش اصلی سرمایه در داراییهای با نوسان کمتر قرار گرفته و بخش کوچکتری به طلا اختصاص یافته است. البته حتی در این سبد نیز طلا بدون ریسک نیست و ممکن است ارزش آن در دورههایی کاهش پیدا کند. همچنین اگر فرد از قبل ذخیره نقدی کافی داشته باشد، لزوماً نیازی نیست دقیقاً ۱۰ درصد از این سبد را به وجه نقد اختصاص دهد.
سبد دوم: ریسک متوسط
در دومین سبد بهترین سرمایه گذاری با یک میلیارد با ریسک متوسط، بخشی از سرمایه برای ثبات بیشتر و بخشی برای پذیرش نوسان و امکان رشد بیشتر در داراییهایی مانند سهام اختصاص پیدا میکند.
| سبد با ریسک متوسط | ||
| دارایی | درصد | مبلغ |
| سپرده بانکی یا صندوق درآمد ثابت | ۴۰٪ | ۴۰۰ میلیون تومان |
| طلا یا صندوق طلا | ۲۵٪ | ۲۵۰ میلیون تومان |
| سهام یا صندوق سهامی | ۲۵٪ | ۲۵۰ میلیون تومان |
| وجه نقد یا دارایی بسیار نقدشونده | ۱۰٪ | ۱۰۰ میلیون تومان |
| جمع | ۱۰۰٪ | ۱ میلیارد تومان |
در این مدل، سرمایه میان سه گروه اصلی دارایی تقسیم شده است: داراییهای با ریسک پایینتر، طلا و داراییهای سهامی. این ترکیب میتواند برای فردی قابلبررسی باشد که افق سرمایهگذاری طولانیتری دارد اما نمیخواهد تمام سرمایه خود را در داراییهای پرنوسان قرار دهد.
سبد سوم: ریسک بالاتر
این سبد برای فردی طراحی شده که افق سرمایهگذاری طولانیتری دارد و توانایی تحمل نوسانات و زیانهای قابلتوجه را دارد.
| سبد با ریسک بالاتر | ||
| دارایی | درصد | مبلغ |
| سهام یا صندوق سهامی | ۴۵٪ | ۴۵۰ میلیون تومان |
| طلا یا صندوق طلا | ۲۵٪ | ۲۵۰ میلیون تومان |
| سپرده بانکی یا صندوق درآمد ثابت | ۲۰٪ | ۲۰۰ میلیون تومان |
| ارز دیجیتال | ۱۰٪ | ۱۰۰ میلیون تومان |
| جمع | ۱۰۰٪ | ۱ میلیارد تومان |
در این سبد، سهم داراییهای پرنوسان بیشتر است و در مقابل، بخش کوچکتری از سرمایه به ابزارهای با ریسک پایینتر اختصاص داده شده است.
وجود ارز دیجیتال نیز ریسک این سبد را افزایش میدهد؛ بنابراین این ترکیب را نباید صرفاً به دلیل داشتن سرمایه یک میلیارد تومانی انتخاب کرد. اگر فرد توانایی تحمل زیان قابلتوجه را نداشته باشد یا در آینده نزدیک به سرمایه خود نیاز پیدا کند، چنین ترکیبی با شرایط او سازگار نیست.
کدام سبد برای چه شرایطی مناسبتر است؟
برای انتخاب بین این سه مدل برای بهترین سرمایه گذاری با یک میلیارد، بهتر است بهجای توجه صرف به نام «کمریسک» یا «پرریسک»، شرایط خودتان را بررسی کنید.
| مقایسه سه مدل سبد سرمایهگذاری | |
| شرایط سرمایهگذار | رویکرد قابلبررسی |
| احتمال نیاز به سرمایه در کوتاهمدت | سهم بیشتر داراییهای نقدشونده و کمنوسان |
| اولویت با ثبات سرمایه | سبد با سهم بیشتر درآمد ثابت |
| افق زمانی بلندتر و تحمل نوسان متوسط | سبد با ریسک متوسط |
| افق زمانی بلندتر و توان تحمل افت ارزش سرمایه | سبد با ریسک بالاتر |
| نیاز بالا به نقدینگی | کاهش سهم داراییهای کمنقدشونده |
| ناتوانی در تحمل زیان قابلتوجه | پرهیز از سهم بالای داراییهای پرنوسان |
این جدول نیز به معنای انتخاب خودکار یک سبد نیست. ممکن است فردی با افق زمانی بلندمدت، به دلیل نیازهای مالی دیگر، همچنان به نقدینگی بالا احتیاج داشته باشد.
۵ نکته قبل از سرمایهگذاری با یک میلیارد تومان
- تنوعبخشی کنید: تمام سرمایه را به یک بازار یا دارایی اختصاص ندهید.
- نقدینگی ضروری را جدا کنید: پول موردنیاز کوتاهمدت را وارد داراییهای پرنوسان یا کمنقدشونده نکنید.
- توان تحمل ریسک را بسنجید: میزان سرمایهگذاری در داراییهای پرریسک باید با توان مالی شما برای تحمل زیان متناسب باشد.
- فقط به بازدهی گذشته تکیه نکنید: عملکرد گذشته تضمینی برای تکرار همان بازدهی در آینده نیست.
- ابزار سرمایهگذاری را بشناسید: پیش از سرمایهگذاری، نحوه خریدوفروش، نقدشوندگی، هزینهها و ریسکهای ابزار موردنظر را بررسی کنید.
سرمایهگذاری با یک میلیارد تومان از طریق اپلیکیشن کاریزما
برای سرمایهگذاری یک میلیارد تومان، علاوه بر انتخاب بازار، نحوه تقسیم سرمایه بین ابزارهای مختلف نیز اهمیت دارد. اپلیکیشن کاریزما امکان دسترسی به مجموعهای از صندوقها، طرحها و سایر ابزارهای سرمایهگذاری را فراهم میکند تا بتوانید گزینههای مختلف را متناسب با شرایط خود بررسی کنید.

اگر برای انتخاب بین گزینههای بهترین سرمایه گذاری با یک میلیارد یا تعیین ترکیب سبد خود نیاز به راهنمایی بیشتری دارید، میتوانید از کاریزماوایز، دستیار هوشمند سرمایهگذاری کاریزما، استفاده کنید. وایز با درنظرگرفتن عواملی مانند هدف سرمایهگذاری، افق زمانی، نیاز به نقدینگی و میزان تحمل افت سرمایه، به شما در مقایسه گزینهها کمک میکند و میتواند یک پورتفوی پیشنهادی با درصد تخصیص سرمایه ارائه دهد.
پیشنهادهای کاریزماوایز به معنی تضمین سود یا بازده مشخص نیستند و تصمیم نهایی باید با بررسی ویژگیها، ریسک و شرایط هر ابزار سرمایهگذاری انجام شود.
جمعبندی؛ بهترین سرمایه گذاری با یک میلیارد دقیقا چیست؟
برای سرمایهگذاری یک میلیارد تومان، یک پاسخ ثابت برای همه افراد وجود ندارد. اگر ثبات سرمایه و نوسان کمتر برایتان اهمیت بیشتری دارد، میتوانید ابزارهایی مانند سپرده بانکی و صندوقهای درآمد ثابت را بیشتر بررسی کنید.
اگر به دنبال تنوعبخشی هستید، میتوانید ترکیبی از داراییهایی مانند درآمد ثابت، طلا و سهام را در نظر بگیرید. اگر افق زمانی بلندتر و توان تحمل نوسان بیشتری دارید، میتوانید سهم بیشتری از داراییهای پرنوسانتر را بررسی کنید؛ البته افزایش احتمال بازدهی بالاتر همواره با افزایش ریسک همراه است و هیچ بازدهی مشخصی برای آینده تضمینشده نیست.
در نهایت، مهمترین نکته این است که قبل از انتخاب دارایی، هدف سرمایهگذاری، افق زمانی، توان تحمل زیان و نیاز به نقدینگی را مشخص کنید. بعد از مشخص شدن این موارد، میتوانید بهجای جستوجوی بهترین سرمایه گذاری با یک میلیارد، ترکیبی از داراییها را انتخاب کنید که با شرایط مالی و هدف شما سازگارتر باشد و در طول زمان آن را بررسی و در صورت نیاز بازتنظیم کنید.
سوالات متداول
با داشتن یک میلیارد تومان پول شما میتوانید در بازارهای مختلفی همچون بورس، طلا، ارز دیجیتال و غیره سرمایهگذاری کنید.
نوع مغازه به شهر، موقعیت مکانی، تجربه فرد و هزینههایی مانند رهن، اجاره، تجهیزات و تأمین کالا بستگی دارد. با توجه به ریسکهای فعلی بازار، پیش از راهاندازی مغازه باید میزان تقاضا، هزینههای ماهانه و فروش احتمالی را بررسی کرد. همچنین بهتر است گزینههای دیگر سرمایهگذاری نیز از نظر ریسک، بازده مورد انتظار و میزان زمانی که باید به آنها اختصاص دهید، با راهاندازی کسبوکار مقایسه شوند.
بهترین سرمایهگذاری در سال 1405 به انتظار و ریسکپذیری شما بستگی دارد. با توجه به شرایط اقتصادی، بهترین کار این است که ترکیبی از سرمایهگذاریهای مختلف را مد نظر داشته باشید.
اگر ثبات سرمایه و نوسان کمتر برایتان اهمیت بیشتری دارد، میتوانید ابزارهایی مانند سپرده بانکی و صندوقهای درآمد ثابت را بیشتر بررسی کنید.
پیشنهاد میکنیم ترکیبی از داراییها را انتخاب کنید که با شرایط مالی و هدف شما سازگارتر باشد. در طول زمان پرتفوی خود را بررسی و در صورت نیاز بازتنظیم کنید.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.





2 دیدگاه برای این مطلب
دربلندمدت ۵ساله سود بانکی چقدر است
برای محاسبه باید بهصورت مرکب حساب کنید که در 5 سال سود چقدر میشه. از ابزار محاسبه سود مرکب ما میتونید استفاده کنید.