

آموزش سرمایه گذاری در ملک؛ روشها، هزینهها، بازده و ریسکها

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.

سرمایه گذاری در ملک میتواند با هدف حفظ قدرت خرید، کسب درآمد از اجاره یا افزایش ارزش دارایی انجام شود؛ اما سودآوری آن قطعی نیست. قیمت خرید، موقعیت ملک، هزینههای جانبی، وضعیت حقوقی، امکان اجاره و زمان لازم برای فروش، همگی بر نتیجه سرمایهگذاری اثر میگذارند.
در این آموزش سرمایه گذاری در ملک، روشهای مستقیم و غیرمستقیم ورود به بازار املاک را بررسی میکنیم و درباره سرمایه موردنیاز، معیارهای انتخاب ملک، هزینههای پنهان، نحوه محاسبه بازده و مهمترین ریسکها توضیح میدهیم. در پایان نیز میتوانید ارزیابی کنید که کدام روش سرمایهگذاری ملکی با بودجه، اهداف و افق زمانی شما سازگارتر است.
آموزش سرمایه گذاری در ملک
اولین نکته در آموزش سرمایه گذاری در ملک این است که ورود به بازار املاک فقط به خرید یک آپارتمان محدود نمیشود. خرید زمین، اجارهداری، بازسازی و فروش، مشارکت در ساخت و استفاده از صندوقهای املاک، از دیگر روشهای قرارگرفتن در معرض این بازار هستند. انتخاب روش مناسب به سرمایه اولیه، هدف، دانش، میزان ریسکپذیری و نیاز شما به نقدشوندگی بستگی دارد.
| مقایسه روشهای سرمایهگذاری در ملک | ||||
| روش | منبع احتمالی بازده | سرمایه اولیه | نقدشوندگی | ریسکهای مهم |
| خرید ملک و اجارهدادن | اجاره و افزایش قیمت | زیاد | پایین | خالیماندن، تعمیرات و دشواری فروش |
| خرید، بازسازی و فروش | اختلاف قیمت خرید و فروش | زیاد | پایین | افزایش هزینه بازسازی و فروشنرفتن در زمان پیشبینیشده |
| خرید زمین | افزایش قیمت زمین | زیاد | پایین | کاربری، محدودیت ساخت و رکود منطقه |
| پیشخرید یا مشارکت در ساخت | افزایش ارزش پروژه | متوسط تا زیاد | پایین | تأخیر، اختلاف قراردادی و ریسک سازنده |
| صندوق املاک و مستغلات | تغییر قیمت واحدها و منافع حاصل از داراییهای صندوق | کمتر از خرید مستقیم | معمولاً بیشتر از ملک فیزیکی | نوسان قیمت واحدها و ریسک داراییهای صندوق |
| طرح ملک کاریزما | تغییر ارزش طرح متناسب با سازوکار تعیینشده و عملکرد صندوق کاخ | از ۱۰۰ هزار تومان | بیشتر از ملک فیزیکی، با شرایط طرح | نوسان ارزش، کارمزد و نبود تضمین اصل سرمایه و بازده |
این روشها مالکیت و حقوق یکسانی ایجاد نمیکنند. برای مثال، خرید واحد صندوق یا طرح ملک به معنای انتقال سند یا متراژ مشخصی از یک ساختمان نیست.
با چه مقدار سرمایه میتوان وارد بازار ملک شد؟
مبلغ لازم به روش انتخابی بستگی دارد:
- خرید کامل ملک معمولاً علاوهبر قیمت ملک، به بودجهای برای هزینه قرارداد، انتقال، تعمیر و نگهداری نیاز دارد.
- در پیشخرید یا مشارکت، پرداختها ممکن است مرحلهای باشد؛ بااینحال ریسک قراردادی و اجرای پروژه باید دقیقتر بررسی شود.
- صندوقهای املاک و ابزارهای غیرمستقیم امکان شروع با مبالغ کمتر را فراهم میکنند، اما مالکیت مستقیم یک واحد ساختمانی ایجاد نمیکنند.
- حداقل مبلغ اعلامشده برای شروع سرمایهگذاری در طرح ملک کاریزما ۱۰۰ هزار تومان است. شرایط جاری، کارمزد و قیمت قابل معامله باید پیش از ثبت درخواست در اپلیکیشن کاریزما بررسی شود.
تمام سرمایه در دسترس خود را بودجه خرید در نظر نگیرید. هزینههای اولیه، تعمیرات احتمالی و یک ذخیره نقدی برای شرایط پیشبینینشده نیز باید در محاسبات قرار گیرد.
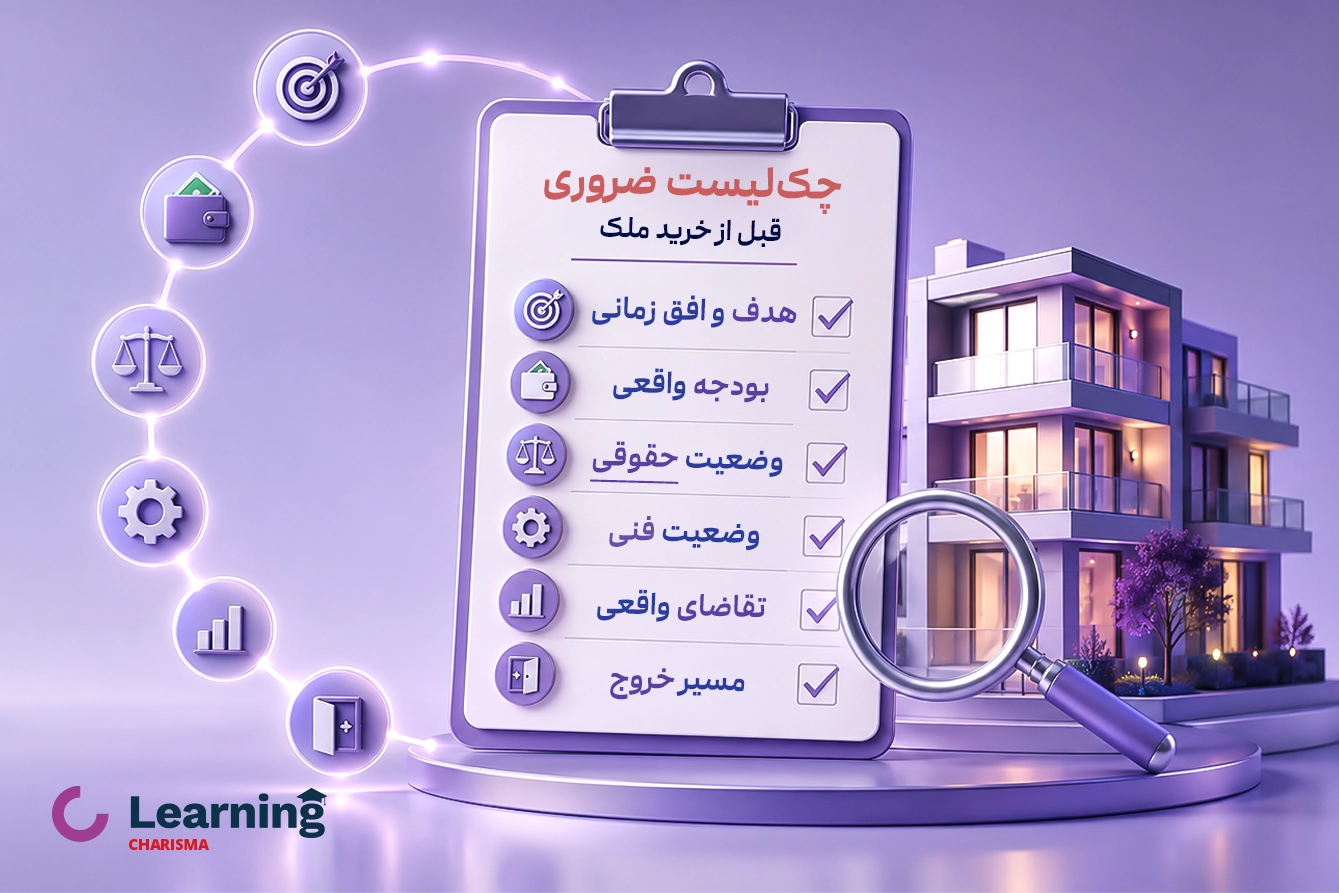
قبل از خرید ملک چه چیزهایی را بررسی کنیم؟
یکی از مهمترین بخشهای آموزش سرمایه گذاری در ملک، شناخت معیارهایی است که باید پیش از انجام معامله بررسی شوند. بیتوجهی به وضعیت حقوقی، هزینههای جانبی یا امکان فروش ملک میتواند بازده نهایی را بهطور محسوسی کاهش دهد.
۱. هدف و افق زمانی
مشخص کنید هدف اصلی شما دریافت اجاره، رشد قیمت یا ترکیبی از این دو است. ملکی که برای درآمد اجاره مناسب است، لزوماً بیشترین ظرفیت رشد قیمت را ندارد. همچنین هزینه معامله و زمان فروش باعث میشود خرید ملک فیزیکی معمولاً با افق بسیار کوتاه سازگار نباشد.
۲. بودجه واقعی خرید
بودجه واقعی فقط قیمت درجشده در قرارداد نیست. هزینه انتقال و ثبت، کمیسیون، بازسازی، تجهیز، بیمه، شارژ، مالیاتهای مرتبط و هزینه تأمین مالی را نیز در نظر بگیرید.
۳. وضعیت حقوقی
هویت فروشنده، اصالت و نوع سند، حدود و مشخصات ملک، مالکیت مشاعی، بدهیها، بازداشت یا رهن احتمالی، پایانکار، صورتمجلس تفکیکی و مجوزهای مرتبط باید متناسب با نوع ملک بررسی شوند. برای اطمینان از آخرین وضعیت ثبتی ملک، استعلامهای لازم باید از مسیر سازمان ثبت اسناد و املاک انجام شود در پیشخرید ساختمان، مشخصات ملک، مبلغ و نحوه پرداخت، زمان تحویل، خسارت تأخیر، شرایط فسخ و تعهدات طرفین باید در قرارداد مشخص شوند. طبق آیین نامه اجرایی قانون پیش فروش ساختمان ، قرارداد پیشفروش باید بهصورت رسمی تنظیم شود و اطلاعاتی مانند مشخصات واحد، پارکینگ، انباری و مشاعات در آن درج شود.
۴. وضعیت فنی ساختمان
عمر بنا، کیفیت سازه، تأسیسات، آسانسور، نما، عایقکاری و هزینه تعمیرات مشاعات را بررسی کنید. قیمت پایینتر یک ملک قدیمی ممکن است با هزینه بازسازی یا نگهداری بیشتر همراه باشد.
۵. تقاضای واقعی
قیمتهای آگهیشده بهتنهایی معیار کافی نیستند. در صورت دسترسی، معاملات انجامشده، مدت انتظار برای فروش یا اجاره و تعداد فایلهای مشابه را نیز بررسی کنید.
۶. مسیر خروج
پیش از خرید بپرسید چه گروهی خریدار بعدی این ملک خواهد بود، فروش آن احتمالاً چقدر زمان میبرد و برای فروش سریع چه میزان تخفیف ممکن است لازم شود.
موقعیت ملک را چگونه ارزیابی کنیم؟
موقعیت مناسب به هدف سرمایهگذاری بستگی دارد. برای ارزیابی یک محله، این عوامل را کنار هم قرار دهید:
- دسترسی به حملونقل عمومی، مسیرهای اصلی، مدرسه، درمان و خدمات روزمره؛
- میزان تقاضا برای خرید یا اجاره متناسب با متراژ و کاربری ملک؛
- برنامههای توسعه شهری و زیرساختی و زمان احتمالی اجرای آنها؛
- حجم ساختوساز و عرضه واحدهای مشابه در آینده؛
- کیفیت محیط، تراکم، سروصدا و محدودیتهای کاربری یا ساخت؛
- فاصله قیمت منطقه با مناطق مشابه و دلیل این اختلاف؛
- نقدشوندگی واحدهای مشابه، نه فقط رشد اسمی قیمت آنها.
یک بازدید در ساعت خلوت کافی نیست. بهتر است محله در چند ساعت متفاوت بررسی شود و اطلاعات مشاوران محلی با دادهها و شواهد مستقل مقایسه شود.
هزینههای پنهان سرمایهگذاری در ملک چیست؟
نادیدهگرفتن هزینهها میتواند بازده واقعی را بسیار کمتر از رشد قیمت اسمی نشان دهد. مهمترین هزینهها عبارتاند از:
- کمیسیون و هزینه تنظیم، ثبت یا انتقال قرارداد؛
- مالیاتها و عوارض مرتبط با نوع معامله و ملک؛
- بازسازی، تعمیرات، تجهیز و رفع عیب؛
- شارژ، نگهداری مشاعات، بیمه و مدیریت ملک؛
- اقساط و هزینه تأمین مالی در خرید اعتباری؛
- دوره خالیماندن ملک و اجاره دریافتنشده؛
- هزینه فروش و تخفیف احتمالی برای نقدکردن سریع؛
- هزینه فرصت پولی که تا زمان فروش در ملک باقی میماند.
نقلوانتقال ملک، حق واگذاری محل و درآمدهای مرتبط با املاک میتوانند براساس نوع ملک و معامله مشمول مالیاتهای متفاوتی باشند. بنابراین مبلغ مالیات و عوارض باید پیش از انجام معامله براساس مقررات روز استعلام شود (برای اطلاع از آخرین قوانین مالیاتی درآمدهای ملک، ماده ۵۹ قانون مالیاتهای مستقیم را مطالعه کنید).
سود سرمایهگذاری در ملک چگونه محاسبه میشود؟
محاسبه بازده، بخش مهمی از آموزش سرمایه گذاری در ملک است؛ زیرا افزایش قیمت ملک بهتنهایی سود واقعی سرمایهگذار را نشان نمیدهد. بازده ملک فیزیکی میتواند از رشد قیمت و درآمد خالص اجاره تشکیل شود و برای محاسبه دقیق آن باید تمام هزینههای خرید، نگهداری و فروش را نیز در نظر گرفت.
- بازده کل سرمایهگذاری:
بازده کل (%) = [(افزایش ارزش ملک + درآمد خالص اجاره) ÷ کل سرمایه اولیه] × ۱۰۰ - درآمد خالص اجاره:
درآمد خالص اجاره = اجاره دریافتی − هزینههای مالک − زیان دوره خالیماندن - بازده خالص اجاره سالانه:
بازده خالص اجاره (%) = (درآمد خالص اجاره سالانه ÷ کل هزینه خرید) × ۱۰۰
برای درک این موضوع بهتر است مفاهیم گفته شده را با یک مثال عددی روشنتر کنیم. فرض کنید ملکی با قیمت ۵ میلیارد تومان خریداری شده و هزینههای اولیه آن ۱۵۰ میلیون تومان است. طی یک سال، ۳۰۰ میلیون تومان اجاره دریافت میشود و مجموع هزینه نگهداری و خالیماندن ملک ۶۰ میلیون تومان است. ارزش برآوردی ملک در پایان سال نیز ۵٫۶ میلیارد تومان است.
- کل سرمایه اولیه: ۵٫۱۵ میلیارد تومان
- افزایش ارزش ملک: ۶۰۰ میلیون تومان
- درآمد خالص اجاره: ۲۴۰ میلیون تومان
- بازده کل پیش از هزینه احتمالی فروش: حدود ۱۶٫۳ درصد
این مثال فرضی است. قیمت برآوردی تا زمانی که معامله انجام نشده، سود قطعی محسوب نمیشود. برای محاسبه بازده نهایی، هزینه فروش و مالیات احتمالی نیز باید کسر شود.
بازده اسمی با بازده واقعی یکسان نیست
اگر بازده سرمایهگذاری ۲۰ درصد و تورم همان دوره بیشتر از آن باشد، قدرت خرید سرمایه لزوماً افزایش پیدا نکرده است. فرمول بازده واقعی چنین است:
بازده واقعی = [(۱ + بازده اسمی) ÷ (۱ + نرخ تورم)] − ۱
مهمترین ریسکهای سرمایهگذاری در ملک
- ریسک خالیماندن ملک: ممکن است یافتن مستأجر زمان ببرد یا ملک در فاصله دو قرارداد خالی بماند. برای برآورد محتاطانه، درآمد اجاره را برای دوازده ماه کامل و بدون وقفه فرض نکنید.
- ریسک نقدشوندگی: فروش ملک ممکن است چند هفته یا چند ماه طول بکشد. نیاز فوری به پول میتواند مالک را به پذیرش تخفیف وادار کند. به همین دلیل، ملک فیزیکی جایگزین مناسبی برای ذخیره نقدی اضطراری نیست.
- ریسک حقوقی: مشکل سند، رهن یا بازداشت، اختلاف وراث، بدهی، کاربری نامتناسب یا ابهام در قرارداد میتواند معامله را پرهزینه کند. در پیشخرید و مشارکت، ریسک تأخیر یا اجرانشدن تعهدات نیز وجود دارد.
- ریسک تمرکز: خرید یک ملک ممکن است بخش بزرگی از سرمایه فرد را به یک دارایی، محله و کاربری محدود کند. این تمرکز، اثر مشکلات همان ملک یا منطقه را افزایش میدهد.
- ریسک هزینه و استهلاک: ساختمان به تعمیر و نگهداری نیاز دارد و برخی هزینهها ناگهانیاند. افزایش هزینه ساخت نیز همیشه به همان نسبت باعث افزایش قیمت فروش ملک نمیشود.
استراتژی های سرمایه گذاری در ملک
این دستهبندیها مرز کاملاً جداگانهای ندارند و یک سرمایهگذاری ممکن است در بیش از یک گروه قرار گیرد.
| مقایسه استراتژیهای سرمایهگذاری در ساختمان | |||
| استراتژی | هدف اصلی | نمونه | سطح درگیری و ریسک نسبی |
| تهاجمی | کسب بازده بیشتر با پذیرش ریسک بالاتر | بازسازی و فروش، پروژه در حال ساخت | بالا |
| تدافعی | تمرکز بیشتر بر درآمد اجاره و ثبات نسبی تقاضا | ملک اجارهپذیر در منطقه باثبات | متوسط |
| متعادل | تعادل میان رشد و ریسک | پیشخرید بررسیشده یا ملک دارای ظرفیت بهبود | متوسط |
| درآمدزا | جریان نقدی دورهای | اجاره مسکونی یا تجاری | متوسط و وابسته به مستأجر |
| رشدی | افزایش ارزش در بلندمدت | زمین یا ملک در منطقه در حال توسعه | متوسط تا بالا |
| ترکیبی | اجاره و رشد قیمت | خرید، اجاره و فروش در آینده | متوسط |
انتخاب نام استراتژی اهمیت کمتری از محاسبه جریان نقدی، هزینهها، ریسک حقوقی و مسیر خروج دارد.
تفاوت سرمایهگذاری مستقیم و غیرمستقیم در ملک
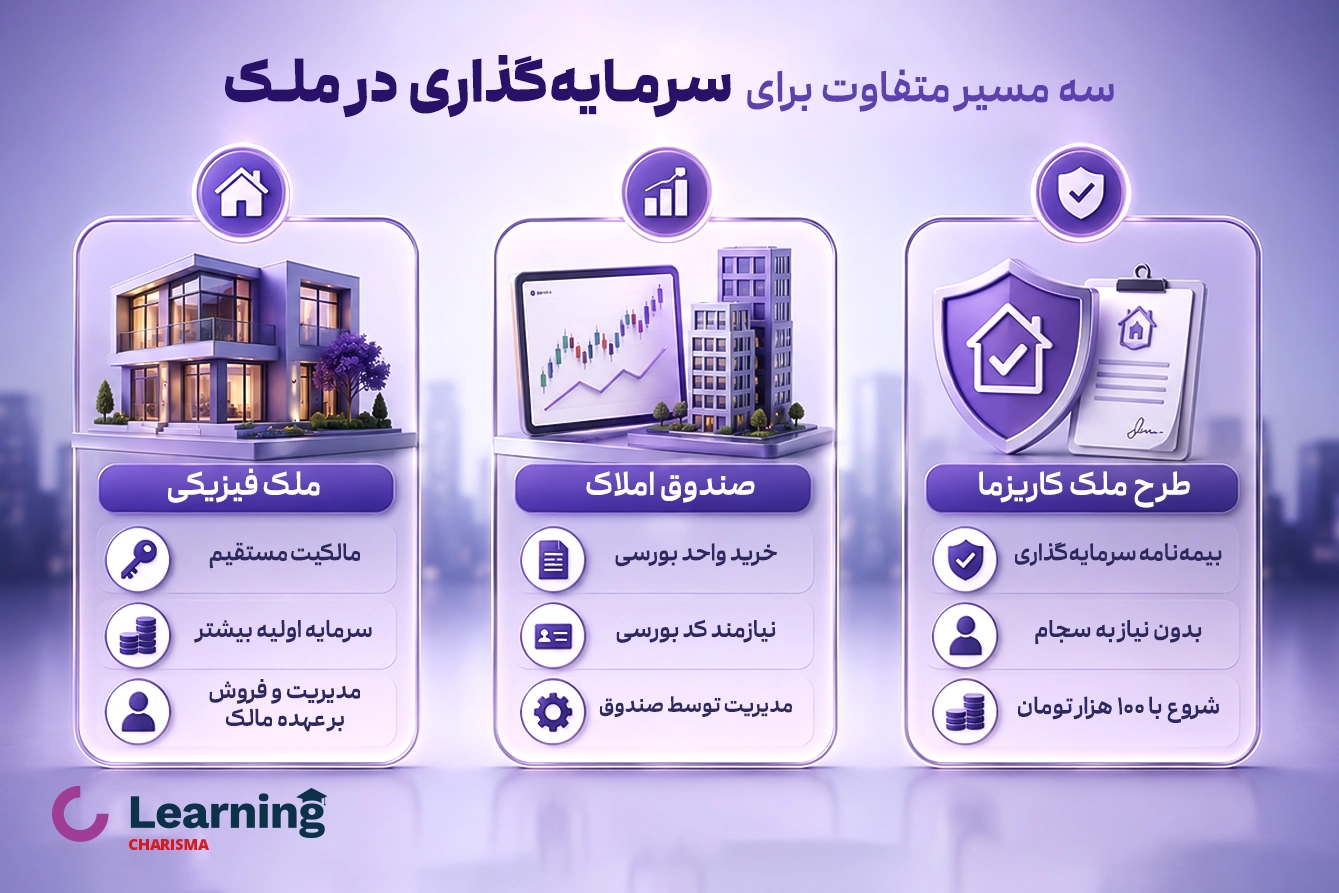
سرمایهگذاری مستقیم و غیرمستقیم در ملک از نظر نوع مالکیت، سرمایه اولیه، نحوه مدیریت، نقدشوندگی و ریسک تفاوت دارند که در جدول زیر مقایسه شدهاند.
| مقایسه سرمایهگذاری مستقیم و غیرمستقیم در ملک | |||
| معیار | ملک فیزیکی | صندوق املاک و مستغلات | طرح ملک کاریزما |
| ماهیت دارایی | مالکیت مستقیم ملک | واحد صندوق بورسی | بیمهنامه سرمایهگذاری مرتبط با عملکرد کاخ |
| سند یا متراژ مشخص | دارد | ندارد | ندارد |
| سرمایه اولیه | معمولاً زیاد | کمتر | از ۱۰۰ هزار تومان |
| تصمیم درباره اجاره و فروش ملک | با مالک | بر عهده مدیر صندوق | بر عهده سرمایهگذار نیست |
| نیاز به سجام و کد بورسی | ندارد | دارد | ندارد |
| زمان معامله | وابسته به یافتن طرف معامله | ساعات معاملات بورس | ثبت درخواست بهصورت ۲۴ ساعته طبق شرایط طرح |
| درآمد اجاره مستقیم | ممکن است داشته باشد | مطابق سازوکار صندوق | ندارد |
| نقدشوندگی | معمولاً پایینتر | معمولاً بیشتر | معمولاً بیشتر از ملک فیزیکی؛ بدون تضمین نقدشوندگی فوری در همه شرایط |
| ریسک اصلی | حقوقی، نگهداری، مستأجر و فروش | نوسان واحدها و عملکرد صندوق | نوسان ارزش طرح، کارمزد و شرایط بیمهنامه |
سرمایهگذاری در ملک برای چه افق زمانی مناسبتر است؟
بنابراین، در یک آموزش اصولی سرمایهگذاری ملکی نمیتوان دوره ثابتی را برای همه افراد پیشنهاد کرد. افق مناسب باید با توجه به هزینه ورود و خروج، نیاز احتمالی به نقدینگی و مدتزمان لازم برای تحقق درآمد اجاره یا رشد قیمت تعیین شود. زمان مناسب به قیمت خرید، درآمد اجاره، شرایط منطقه، هزینه تأمین مالی و هدف فرد بستگی دارد.
شرایط نامناسب برای سرمایهگذاری در ملک
سرمایهگذاری ملکی ممکن است گزینه مناسبی نباشد اگر:
- در آینده نزدیک به بخش عمده پول نیاز دارید؛
- خرید، ذخیره نقدی شما را بهطور کامل مصرف میکند؛
- برای پرداخت اقساط به رشد قیمت یا اجاره خوشبینانه وابستهاید؛
- اسناد یا قرارداد ابهام حقوقی دارند؛
- بخش بزرگی از دارایی شما از قبل در بازار ملک متمرکز است؛
- صرفاً براساس شایعه رشد یک منطقه تصمیم میگیرید.
طرح ملک کاریزما چه جایگاهی در این انتخابها دارد؟
طرح ملک کاریزما روشی غیرمستقیم برای سرمایهگذاری مرتبط با بازار املاک است. دارایی سرمایهگذار در این طرح یک بیمهنامه سرمایهگذاری است و سند یا متراژ مشخصی از یک ساختمان به نام او منتقل نمیشود. ارزش طرح براساس سازوکار بیمهنامه و عملکرد صندوق املاک و مستغلات کاریزما با نماد «کاخ» تعیین میشود؛ بنابراین اصل سرمایه و بازده آن تضمینشده نیست.
سرمایه گذاری در طرح ملک کاریزما
امکان شروع با ۱۰۰ هزار تومان، بینیازی از سجام، ثبت درخواست در تمام ساعات شبانهروز و برخورداری از امکاناتی مانند وام یا خرید اقساطی از ویژگیهای اعلامشده طرح هستند. ثبت ۲۴ساعته درخواست به معنای تضمین اجرای فوری در همه شرایط نیست و قیمت، کارمزد، محدودیتهای احتمالی و شرایط روز باید پیش از تأیید در اپلیکیشن کاریزما بررسی شوند.
اگر مالکیت مستقیم، اختیار انتخاب مستأجر و تصمیمگیری درباره خود ساختمان برای شما مهم است، ملک فیزیکی به هدف شما نزدیکتر است. اگر سرمایه اولیه کمتر و مدیریتنکردن مستقیم ملک اولویت دارد، صندوق کاخ یا طرح ملک میتوانند در کنار سایر گزینهها بررسی شوند.
جمعبندی:
آموزش سرمایه گذاری در ملک تنها به معرفی مناطق مناسب یا پیشبینی رشد قیمت محدود نمیشود. برای تصمیمگیری آگاهانه باید ابتدا هدف، بودجه و افق زمانی خود را مشخص کنید و سپس وضعیت حقوقی و فنی ملک، موقعیت، تقاضای اجاره، هزینههای پنهان و امکان فروش آن را بسنجید. بازده نهایی نیز باید براساس مجموع درآمد خالص اجاره و افزایش ارزش ملک، پس از کسر تمام هزینهها محاسبه شود، نه صرفاً با تغییر قیمت ملک. خرید مستقیم، صندوق املاک و طرح ملک کاریزما حقوق، هزینهها و ریسکهای متفاوتی دارند. گزینه مناسب روشی است که با نیاز نقدی، توان تحمل ریسک و میزان زمانی که میتوانید برای مدیریت سرمایهگذاری صرف کنید، سازگار باشد.
سوالات متداول
برای خرید مستقیم ملک معمولاً سرمایه زیادی لازم است؛ اما ابزارهای غیرمستقیم امکان شروع با مبلغ کمتر را فراهم میکنند. حداقل مبلغ اعلامشده برای طرح ملک کاریزما ۱۰۰ هزار تومان است.
خیر. کاهش یا رکود قیمت، خالیماندن ملک، هزینه تعمیرات، مشکل حقوقی و فروش با تخفیف میتوانند بازده را کاهش دهند یا زیان ایجاد کنند.
خیر. دارایی سرمایهگذار یک بیمهنامه سرمایهگذاری است و سند یا متراژ مشخصی از ساختمان منتقل نمیشود.
زیرا بازده برآوردی زمانی محقق میشود که امکان فروش با قیمت مناسب وجود داشته باشد. فروش فوری ملک ممکن است به زمان یا تخفیف نیاز داشته باشد.
یک پاسخ ثابت وجود ندارد. منطقه باید براساس بودجه، هدف اجاره یا رشد، تقاضای واقعی، عرضه آینده، زیرساخت و نقدشوندگی ارزیابی شود.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.





2 دیدگاه برای این مطلب
سلام خسته نباشید
سوال من در مورد کد پستی که داخل نرم افزار کاریزما در قسمت سرمایه گذاری ملک گذاشتید هستش وقتی من مستاجر هستم باید چکار کنم و کد پستی که مال خونه آشنایان بود در سامانه ثبت نبود یه راه حل بدید متشکرم
سلام دوست عزیز،
در صورتی که مستأجر هستید میتوانید کد پستی محل سکونت فعلی خودتان را وارد کنید و نیازی به مالک بودن نیست؛ فقط کد پستی باید معتبر و قابل استعلام باشد. اگر سوال دیگری دارید، خوشحال میشوم بپرسید.