


حواله ارزی چیست؟ راهنمای کامل انواع حواله ارزی و نحوه انجام آن

- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
حواله ارزی روشی برای انتقال وجه بهصورت ارزی است که معمولاً از طریق بانک، صرافی مجاز یا سایر ارائهدهندگان مجاز خدمات مالی انجام میشود. در این روش، برخلاف خرید و جابهجایی اسکناس، مبلغ از طریق شبکههای بانکی و مالی به ذینفع منتقل میشود. حواله ارزی برای پرداخت هزینه کالا و خدمات، امور تجاری، شهریه و سایر پرداختهای برونمرزی کاربرد دارد. هزینه، مدارک و مدت انتقال آن ثابت نیست و به عواملی مانند نوع ارز، کشور مقصد، مبلغ، مسیر انتقال و مقررات بانکی و ارزی بستگی دارد.
در این مطلب از کاریزما لرنینگ بررسی میکنیم حواله ارزی چیست، چگونه انجام میشود، چه انواعی دارد، هزینه و مدت انتقال آن چگونه تعیین میشود و برای ارسال حواله به چه مدارکی نیاز است.
حواله ارزی چیست؟
حواله ارزی دستور یا فرایندی برای انتقال مبلغ مشخصی ارز از یک فرستنده به ذینفع است. این انتقال میتواند از طریق بانک، صرافی مجاز یا دیگر ارائهدهندگان مجاز خدمات انتقال وجه انجام شود.
به زبان ساده، در حواله ارزی لزوماً اسکناس فیزیکی میان فرستنده و گیرنده جابهجا نمیشود؛ بلکه وجه از طریق حسابها و شبکههای مالی منتقل میشود.
شرایط انجام حواله در همه کشورها و برای همه کاربران یکسان نیست. بانک یا ارائهدهنده خدمات ممکن است بر اساس کشور مبدا و مقصد، نوع ارز، مبلغ، علت پرداخت و الزامات احراز هویت یا مبارزه با پولشویی، مدارک و شرایط متفاوتی در نظر بگیرد.

حواله ارزی چگونه کار میکند؟
فرایند حواله معمولاً با ثبت درخواست انتقال آغاز میشود. فرستنده باید مبلغ، نوع ارز، مشخصات ذینفع و اطلاعات موردنیاز برای انتقال را در اختیار بانک یا ارائهدهنده خدمات قرار دهد.
در حواله بانکی، اطلاعات موردنیاز میتواند شامل نام گیرنده، شماره حساب یا IBAN در کشورهایی که از این استاندارد استفاده میکنند، نام بانک مقصد و BIC یا SWIFT Code باشد.
پس از ثبت درخواست، بانک یا مؤسسه ارائهدهنده خدمات اطلاعات تراکنش را بررسی میکند. اگر بانک مبدأ و مقصد ارتباط مستقیم نداشته باشند، ممکن است یک یا چند بانک واسط نیز در فرایند انتقال مشارکت کنند.
پس از انجام بررسیها و تسویه میان مؤسسات مربوط، وجه به حساب ذینفع واریز میشود. به همین دلیل، زمان نهایی دریافت وجه لزوماً با زمان ارسال دستور پرداخت یکسان نیست.
حواله ارزی چه کاربردهایی دارد؟
حواله ارزی در پرداختهایی کاربرد دارد که نیازمند انتقال وجه ارزی میان اشخاص یا شرکتها هستند. برخی از کاربردهای رایج آن عبارتاند از:
- پرداخت بهای کالا یا خدمات خارجی
- پرداخت هزینههای مربوط به واردات
- دریافت وجوه مربوط به صادرات
- پرداخت شهریه و برخی هزینههای آموزشی
- انتقال وجه برای اعضای خانواده
- پرداخت هزینه برخی خدمات بینالمللی
- تسویه تعهدات تجاری
- انتقال وجه به حساب اشخاص یا شرکتها، در صورت رعایت مقررات مربوط
کاربرد، مدارک و مسیر انجام حواله به هدف پرداخت بستگی دارد. برای مثال، الزامات یک حواله تجاری معمولاً با حوالهای که برای یک هزینه شخصی انجام میشود یکسان نیست.

حواله ارزی برای چه کسانی کاربرد دارد؟
هم اشخاص حقیقی و هم اشخاص حقوقی ممکن است به حواله ارزی نیاز داشته باشند.
برای مثال، یک شخص ممکن است برای پرداخت هزینه مجاز آموزشی یا انتقال وجه به ذینفع خارجی به حواله نیاز پیدا کند؛ در حالی که یک شرکت میتواند برای پرداخت صورتحساب فروشنده خارجی یا انجام تعهدات تجاری از حواله ارزی استفاده کند.
نوع حواله، مدارک و مقررات قابل اعمال در این موارد متفاوت است و باید براساس هدف واقعی انتقال بررسی شود.
انواع حواله ارزی
حوالههای ارزی را میتوان براساس مسیر انتقال یا هدف پرداخت دستهبندی کرد.
| حوالههای ارزی بر اساس مسیر انتقال یا هدف پرداخت | |
| نوع حواله | توضیح |
| حواله بانکی | انتقال از طریق بانکها |
| حواله سوئیفت | انتقال بانکی با استفاده از شبکه پیامرسانی SWIFT |
| حواله صرافی | انتقال از طریق صرافیهای مجاز |
| حواله شخصی | انتقال برای افراد |
| حواله تجاری | برای پرداختهای تجاری مانند واردات و صادرات |
نکته مهم: این موارد همگی در یک سطح از دستهبندی قرار نمیگیرند. «بانکی» و «صرافی» بیشتر مسیر انتقال را مشخص میکنند، در حالی که «شخصی» و «تجاری» به هدف حواله مربوط هستند. همچنین SWIFT در اصل یک شبکه پیامرسانی مالی بین مؤسسات است و خودش وجه را جابهجا نمیکند.
حواله ارزی بانکی (Bank Transfer)
در حواله بانکی، دستور انتقال وجه از طریق بانکها انجام میشود. ممکن است بانک فرستنده مستقیماً با بانک گیرنده ارتباط داشته باشد یا یک یا چند بانک واسط در مسیر قرار بگیرند.
بانک پیش از انجام انتقال میتواند اطلاعات هویتی، مشخصات ذینفع، علت پرداخت و اسناد مرتبط با تراکنش را بررسی کند.
حواله سوئیفت
SWIFT یا Society for Worldwide Interbank Financial Telecommunication یک شبکه امن پیامرسانی مالی است که بانکها و سایر مؤسسات مالی از آن برای تبادل استاندارد اطلاعات و دستورهای مالی استفاده میکنند.
SWIFT بانک نیست و خودش حساب مشتریان را نگهداری یا پول را منتقل نمیکند. در یک پرداخت مبتنی بر SWIFT، پیام و دستور پرداخت از طریق این شبکه منتقل میشود، اما جابهجایی و تسویه واقعی وجه توسط بانکها و مؤسسات مالی انجام میشود.
حواله ارزی اینترنتی (Online Money Transfer)
برخی مؤسسات مالی و شرکتهای پرداخت امکان ثبت و مدیریت درخواست انتقال وجه را بهصورت آنلاین فراهم میکنند.
امکان استفاده از این خدمات به کشور محل اقامت، کشور مقصد، ارز، سیاست ارائهدهنده و مقررات مربوط بستگی دارد. بنابراین در دسترس بودن یک خدمت در یک کشور به معنی قابل استفاده بودن آن برای کاربران همه کشورها نیست.
حواله ارزی از طریق موسسات مالی (Money Remittance Companies)
برخی شرکتها و مؤسسات مالی بهطور تخصصی خدمات انتقال بینالمللی وجه ارائه میکنند.
روش دریافت وجه، کشورهای تحت پوشش، سقف انتقال، کارمزد، زمان پردازش و الزامات احراز هویت در هر مجموعه متفاوت است و باید پیش از انجام انتقال بررسی شود.
حواله ارزی از طریق صرافیها (Currency Exchange Services)
صرافیهای مجاز میتوانند در چارچوب مقررات مربوط برخی خدمات خرید، فروش و حواله ارز را ارائه کنند.
برای ثبت حواله معمولاً لازم است اطلاعات فرستنده، ذینفع، مبلغ، نوع ارز، مقصد و هدف انتقال مشخص شود و در صورت لزوم، مدارک مربوط نیز ارائه شود.
در ایران، معامله و حواله ارز باید مطابق قوانین و ضوابط ارزی و از مسیرهای مجاز انجام شود. بنابراین پیش از انجام معامله، مجاز بودن ارائهدهنده خدمات اهمیت دارد.

حواله ارزی از طریق بانک چگونه انجام میشود؟
مراحل دقیق حواله بانکی به بانک، نوع ارز، کشور مقصد و هدف پرداخت بستگی دارد، اما فرایند کلی معمولاً شامل مراحل زیر است:
- مشخص کردن مبلغ و ارز موردنظر
- تعیین علت و هدف پرداخت
- ارائه اطلاعات هویتی فرستنده
- ارائه مشخصات کامل ذینفع
- ثبت شماره حساب یا IBAN، در صورت کاربرد
- ارائه مشخصات بانک مقصد
- ارائه BIC یا SWIFT Code، در صورت نیاز
- ارائه اسناد مرتبط با پرداخت، در موارد لازم
- بررسی درخواست توسط بانک
- پرداخت مبلغ و هزینههای مربوط
- ارسال دستور پرداخت و انجام فرایند تسویه
ممکن است بانک براساس نوع تراکنش یا مقررات جاری، اطلاعات یا مدارک دیگری نیز درخواست کند.
حواله ارزی از طریق صرافی چگونه انجام میشود؟
برای انجام حواله از طریق صرافی، ابتدا باید امکان انجام تراکنش و شرایط آن از یک صرافی مجاز بررسی شود.
معمولاً لازم است اطلاعاتی مانند مبلغ، ارز، کشور مقصد، مشخصات ذینفع، اطلاعات حساب و علت انتقال ارائه شود.
پس از احراز هویت و بررسی مدارک، نرخ تبدیل و هزینههای انتقال مشخص میشوند. در صورت پذیرش درخواست، صرافی حواله را از طریق مسیر قابل استفاده خود انجام میدهد و اطلاعات مربوط به پیگیری تراکنش را در اختیار مشتری قرار میدهد.
حواله ارزی از طریق صرافی بهتر است یا بانک؟
نمیتوان برای همه حوالهها یکی از این دو روش را بهتر دانست. انتخاب مسیر مناسب به مشخصات تراکنش بستگی دارد.
برای مقایسه بانک و صرافی بهتر است موارد زیر بررسی شوند:
- مجاز بودن ارائهدهنده خدمات
- امکان انجام حواله به کشور موردنظر
- ارزهای قابل انتقال
- نرخ تبدیل ارز
- مجموع هزینههای انتقال
- مدت تقریبی انجام حواله
- مدارک موردنیاز
- امکان دریافت رسید و پیگیری
- تعداد واسطههای احتمالی
بنابراین مقایسه صرف کارمزد یا سرعت اعلامشده برای انتخاب مسیر انتقال کافی نیست.
شش اصطلاح مهم در حواله کردن ارز
برای درک بهتر فرایند حواله ارزی، آشنایی با چند اصطلاح رایج ضروری است.
1. رسید پرداخت چیست؟
رسید پرداخت سندی است که اطلاعات مربوط به ثبت یا انجام یک پرداخت را نشان میدهد. محتوای رسید به بانک یا ارائهدهنده خدمات بستگی دارد و میتواند شامل مبلغ، نوع ارز، تاریخ، اطلاعات فرستنده و گیرنده و شناسه پیگیری باشد. رسید پرداخت را باید تا نهاییشدن تراکنش نگهداری کرد؛ زیرا در صورت تأخیر یا بروز مشکل، اطلاعات موجود در آن برای پیگیری اهمیت دارد.
2. شماره رفرنس (پیگیری) حواله ارزی چیست؟
بسیاری از حوالهها دارای یک شناسه یا شماره مرجع هستند که برای شناسایی و پیگیری تراکنش استفاده میشود. نوع و قالب این شناسه در همه بانکها و شبکههای پرداخت یکسان نیست. بنابراین بهتر است شماره مرجع و سایر اطلاعات رسید تا زمان واریز نهایی وجه نگهداری شود.
3. نرخ حواله ارزی چیست؟
نرخ حواله ارزی، نرخ تبدیل ارز در معاملهای است که برای انتقال وجه انجام میشود. این نرخ میتواند تحت تأثیر نوع ارز، بازار مربوط، عرضه و تقاضا، مقررات ارزی و سیاست قیمتگذاری بانک یا صرافی قرار گیرد. هنگام مقایسه خدمات حواله بهتر است علاوه بر کارمزد اعلامشده، نرخ تبدیل ارز و مبلغ نهایی دریافتی توسط ذینفع نیز بررسی شود.
4. حواله ارزی صادره چیست؟
حواله ارزی صادره یا Outward Transfer به حوالهای گفته میشود که وجه از فرستنده برای یک ذینفع دیگر ارسال میشود. برای مثال، پرداخت وجه به فروشنده خارجی از دید پرداختکننده یک حواله صادره محسوب میشود.
5. حواله ارزی وارده چیست؟
حواله ارزی وارده یا Inward Transfer به وجهی گفته میشود که از مبدأ دیگری برای دریافتکننده ارسال شده است. در حواله وارده نیز بانک یا مؤسسه دریافتکننده میتواند براساس مقررات، اطلاعات تراکنش، فرستنده، منشأ وجه یا علت پرداخت را بررسی کند.
6. بانک واسط (Intermediary Bank) چیست؟
بانکهای مختلف همیشه رابطه مستقیم بانکی با یکدیگر ندارند. در چنین شرایطی ممکن است یک یا چند بانک واسط میان بانک فرستنده و بانک گیرنده قرار بگیرند. بانک واسط در انتقال یا تسویه وجه میان مؤسسات مالی نقش دارد و حضور آن میتواند بر هزینه یا مدت نهایی انتقال اثر بگذارد.
حواله وارده و حواله صادره چیست؟
تفاوت حواله وارده و صادره به جهت انتقال وجه بستگی دارد.
از دید شخص یا شرکتی که وجه را دریافت میکند، تراکنش «وارده» است و از دید شخص یا شرکتی که وجه را ارسال میکند، «صادره» محسوب میشود.
حواله وارده چیست
اگر مبلغی از فرد یا مجموعه دیگری برای شما ارسال شود، از دید شما حواله وارده است.
بانک یا مؤسسه دریافتکننده ممکن است پیش از واریز وجه، اطلاعات پرداخت را بررسی کند و در برخی موارد توضیح یا مدرکی درباره منشأ وجه یا علت دریافت بخواهد.
حواله صادره چیست
اگر شما مبلغی را برای شخص یا شرکت دیگری ارسال کنید، از دید شما حواله صادره است.
در این حالت معمولاً اطلاعات ذینفع، بانک مقصد، مبلغ، ارز و علت پرداخت باید مشخص شود و ممکن است ارائه اسناد مرتبط با پرداخت نیز ضروری باشد.
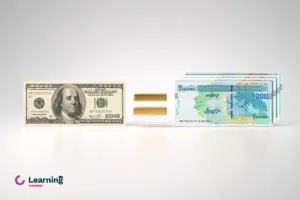
تفاوت حواله ارزی با اسکناس چیست؟
اسکناس و حواله هر دو میتوانند نشاندهنده ارزش یک ارز باشند، اما شیوه نگهداری و انتقال آنها متفاوت است.
اسکناس ارز بهصورت فیزیکی در اختیار دارنده قرار میگیرد؛ اما در حواله ارزی، وجه عمدتاً از طریق حسابها و شبکههای بانکی یا مالی منتقل میشود و نیازی به جابهجایی فیزیکی همان مبلغ اسکناس میان فرستنده و گیرنده نیست.
این تفاوت باعث میشود نرخ، هزینه، کاربرد و مقررات مربوط به حواله و اسکناس الزاماً یکسان نباشد.
تفاوت دلار حوالهای و دلار نقدی چیست؟
دلار نقدی معمولاً به اسکناس فیزیکی دلار گفته میشود. در مقابل، دلار حوالهای به وجه دلاری اشاره دارد که از طریق شبکهها و حسابهای مالی برای ذینفع منتقل میشود.
نرخ این دو میتواند متفاوت باشد. شرایط عرضه و تقاضا، هزینه انتقال و تسویه، محل منابع ارزی، محدودیتهای عملیاتی و ساختار بازار از عواملی هستند که میتوانند بر این اختلاف اثر بگذارند.
بنابراین مقایسه نرخ دلار نقدی و حوالهای باید با توجه به نوع بازار و شرایط همان معامله انجام شود و نمیتوان یک اختلاف قیمت ثابت برای آنها در نظر گرفت.
اگر هدف از خرید ارز، انتقال وجه نیست و بیشتر به دنبال حفظ ارزش دارایی هستید، میتوانید در کنار ارز، روشهای دیگر مانند سرمایهگذاری در طلا را نیز بررسی کنید.
هزینه حواله ارزی چقدر است؟
هزینه حواله ارزی عدد ثابتی ندارد و به مشخصات هر تراکنش وابسته است.
عوامل اثرگذار بر هزینه انتقال میتوانند شامل موارد زیر باشند:
- مبلغ حواله
- ارز موردنظر
- کشور مبدأ و مقصد
- بانک یا صرافی ارائهدهنده خدمت
- تعداد بانکهای واسط
- نرخ تبدیل ارز
- نوع و هدف حواله
- شیوه تسویه
- هزینه احتمالی بانک مقصد
به همین دلیل، برای مقایسه دو مسیر حواله بهتر است فقط کارمزد اولیه بررسی نشود؛ بلکه مجموع مبلغ پرداختی فرستنده و مبلغ نهایی قابل دریافت توسط ذینفع نیز مشخص شود.
کارمزد حواله ارزی چقدر است؟
کارمزد مبلغی است که بانک، صرافی یا سایر واسطههای انتقال در قبال ارائه خدمات دریافت میکنند.
برای کارمزد حواله نمیتوان یک درصد یا مبلغ ثابت برای همه تراکنشها تعیین کرد. مبلغ آن به عواملی مانند نوع ارز، مبلغ انتقال، مقصد، مسیر بانکی و سیاست ارائهدهنده خدمات بستگی دارد.
همچنین ممکن است علاوه بر کارمزد ارائهدهنده اولیه، بانک واسط یا بانک مقصد نیز هزینهای دریافت کند. در نتیجه «کارمزد اعلامی» الزاماً با کل هزینه نهایی حواله برابر نیست.
مدت زمان انتقال حواله ارزی چقدر است؟
مدت انتقال حواله ارزی ثابت نیست و میتواند از یک تراکنش به تراکنش دیگر تفاوت زیادی داشته باشد.
سرعت انتقال به عواملی مانند موارد زیر بستگی دارد:
- کشور مبدأ و مقصد
- نوع ارز
- بانکها و مؤسسات درگیر
- تعداد بانکهای واسط
- ساعت و روز ثبت درخواست
- تعطیلات بانکی
- بررسیهای تطبیق و مبارزه با پولشویی
- کامل بودن اطلاعات حواله
در برخی مسیرها پیام پرداخت میتواند بسیار سریع به بانک مقصد برسد، اما واریز نهایی به حساب مشتری ممکن است به دلیل بررسیهای بانک مقصد زمان بیشتری نیاز داشته باشد.
بنابراین اعلام یک مدت ثابت، مانند «چند ساعت» یا «حداکثر سه روز»، برای تمام حوالهها دقیق نیست. زمان تقریبی باید برای همان مسیر و همان تراکنش از ارائهدهنده خدمات استعلام شود.
روشهای تامین ارز
روش تأمین ارز در ایران به هدف پرداخت، نوع متقاضی، منشأ ارز، نوع کالا یا خدمت و مقررات جاری ارزی بستگی دارد.
به دلیل تغییرپذیری مقررات، مسیرهایی که در سالهای گذشته برای تأمین ارز استفاده میشدند ممکن است امروز تغییر کرده باشند. بنابراین اطلاعات این بخش باید همواره براساس آخرین مقررات بانک مرکزی و سازوکارهای رسمی بازار ارز بررسی شود.
1. خرید نیما
«خرید نیما» اصطلاحی است که در بسیاری از مطالب قدیمی مربوط به تأمین ارز تجاری دیده میشود؛ اما این سازوکار دیگر نباید بهعنوان مسیر جاری مستقل تأمین ارز معرفی شود.
در جریان تغییر ساختار معاملات ارزی، معاملات صادرکنندگان و واردکنندگان مشمول به بازار ارز تجاری مرکز مبادله ارز و طلای ایران منتقل شد و از اول بهمن ۱۴۰۳ بخش اصلی معاملات مربوط از بستر نیما به بازار ارز تجاری انتقال یافت.
بنابراین متقاضیان تأمین ارز تجاری باید مراحل و ضوابط جاری مربوط به ثبت سفارش، تخصیص ارز و تأمین ارز را براساس مقررات و سامانههای رسمی روز دنبال کنند؛ نه اینکه صرفاً براساس دستورالعملهای قدیمی «نیما» اقدام کنند.
2. تهاتر ارزی
تهاتر ارزی میتواند در برخی ساختارهای تجاری به معنای استفاده از منابع یا مطالبات ارزی برای ایفای تعهد ارزی باشد.
بااینحال، امکان و نحوه استفاده از چنین روشی به مقررات ارزی، منشأ ارز، نوع معامله و مجوزهای مربوط بستگی دارد و صرف توافق میان دو طرف به معنی مجاز بودن یک شیوه انتقال یا تسویه نیست.
در معاملات تجاری باید ضوابط رسمی مربوط به منشأ و مصرف ارز بررسی شود.
3. خدمات تراستی
اصطلاح «تراستی» در بازار معمولاً برای شرایطی به کار میرود که شخص یا مجموعهای واسط، دریافت یا پرداخت وجه را در کشور دیگری انجام میدهد.
این اصطلاح لزوماً بیانگر یک قالب بانکی استاندارد یا تضمینشده نیست و استفاده از واسطههای غیرمجاز میتواند ریسکهای حقوقی، اعتباری و عملیاتی ایجاد کند.
بنابراین در پرداختهای رسمی و مهم، مجوز و قابلیت پیگیری ارائهدهنده خدمات باید پیش از انتقال وجه بررسی شود.
4. آزاد
اصطلاح «ارز آزاد» معمولاً برای ارزی به کار میرود که نرخ آن خارج از نرخهای رسمی یا سازوکارهای تخصیصی تعیین میشود.
بااینحال، آزاد بودن نرخ به معنی آزاد بودن معامله از مقررات نیست. خرید، فروش و حواله ارز در ایران باید مطابق قوانین و ضوابط ارزی و از مسیرهای مجاز انجام شود.
مدارک لازم برای حواله ارزی
برای همه حوالههای ارزی یک فهرست ثابت از مدارک وجود ندارد. مدارک موردنیاز به نوع حواله، مبلغ، هدف انتقال، کشور مقصد، بانک یا صرافی و حقیقی یا حقوقی بودن متقاضی بستگی دارد.
در حوالههای شخصی ممکن است بخشی از اطلاعات و مدارک زیر درخواست شود:
- مدرک هویتی معتبر
- مشخصات کامل ذینفع
- شماره حساب یا IBAN، در صورت کاربرد
- مشخصات بانک مقصد
- BIC یا SWIFT Code، در صورت نیاز
- مبلغ و نوع ارز
- کشور مقصد
- علت پرداخت
- مدارک مرتبط با هدف پرداخت، در صورت درخواست
در حوالههای تجاری نیز ممکن است علاوه بر مدارک هویتی و بانکی، اسنادی مانند موارد زیر موردنیاز باشد:
- پروفرما یا اسناد خرید
- اطلاعات ثبت سفارش، در موارد مربوط
- قرارداد یا اسناد تجاری
- مدارک ثبتی شرکت
- اطلاعات فروشنده یا ذینفع خارجی
- اسناد مربوط به منشأ و مصرف ارز
- مجوزها یا تأییدیههای موردنیاز براساس نوع معامله
فهرست دقیق مدارک باید پیش از اقدام از بانک یا ارائهدهنده مجاز خدمات و براساس مقررات روز استعلام شود.

برای ارسال حواله ارزی چه مدارکی لازم است؟
مدارک هویتی فرستنده، اطلاعات ذینفع، مشخصات حساب و بانک مقصد و علت انتقال از اطلاعات متداول برای ارسال حواله هستند.
با توجه به نوع تراکنش، ممکن است مدارک دیگری مانند فاکتور، قرارداد، مدارک تجاری یا اسناد مربوط به منشأ وجه نیز درخواست شود.
بنابراین نمیتوان یک فهرست ثابت را برای تمام حوالههای ارزی در نظر گرفت.
آنچه در این مطلب گفتیم
حواله ارزی روشی برای انتقال وجه بدون جابهجایی مستقیم اسکناس میان فرستنده و گیرنده است و میتواند از طریق بانک، صرافی مجاز یا سایر ارائهدهندگان مجاز خدمات مالی انجام شود.
نوع ارز، کشور مقصد، مبلغ، بانکهای واسط، نرخ تبدیل و بررسیهای قانونی میتوانند بر هزینه و مدت انتقال اثر بگذارند. به همین دلیل، پیش از انجام حواله باید نرخ تبدیل، کل هزینه، زمان تقریبی، مدارک لازم، مشخصات ذینفع و امکان پیگیری تراکنش بررسی شوند.
در مقابل، اگر هدف شما انتقال وجه نیست و قصد سرمایهگذاری دارید، بهتر است پیش از تصمیمگیری، گزینههای مختلف بازار مانند ارز، طلا و خرید آنلاین صندوق سرمایهگذاری را از نظر ریسک و نقدشوندگی مقایسه کنید.
همچنین مقررات و زیرساختهای بازار ارز ممکن است تغییر کنند. نمونه آن انتقال بخش اصلی معاملات تجاری از سامانه نیما به بازار ارز تجاری مرکز مبادله است. بنابراین در حوالهها و پرداختهای تجاری، اتکا به دستورالعملهای قدیمی میتواند باعث خطا شود و باید آخرین مقررات رسمی بررسی شود.
سوالات متداول
حواله ارز یک روش برای انتقال ارز به داخل یا خارج کشور است که معمولاً با هدف خرید کالا و خدمات، واریز پول برای خانواده یا دوستان، پرداخت شهریه و غیره از این روش استفاده میکنیم.
سوئیفت (SWIFT) یک شبکه جهانی ارتباطات مالی بین بانکی است که برای انتقال امن و سریع پول بین بانکهای مختلف در سراسر جهان استفاده میشود. این سیستم امکان ارسال و دریافت پیامهای مالی استاندارد شده مانند حوالههای ارزی را فرآهم کرده است.
برای خرید حواله ارزی، ابتدا باید مدارک شناسایی و اطلاعات حساب بانکی مبدا و مقصد را ارائه دهیم. سپس در صورت نیاز برای حواله ارزی درخواست بنویسیم و مستنداتی مانند فاکتور خرید کالا یا خدمات را به بانک یا ارائهدهندهی خدمات ارائه دهیم.
برای استعلام قیمت نهایی حواله ارزی میتوانیم از روشهای مختلف مانند مراجعه حضوری یا تماس با بانکهایی که خدمات حواله ارزی ارائه میدهند، مانند بانک ملی و بانک تجارت استفاده کنیم. همچنین، صرافیهای معتبر و وبسایتهای رسمی بانکها یا صرافیها، نرخهای بهروز حواله ارزی را ارائه میدهند.
در بسیاری از موارد بله؛ حواله اساساً میتواند برای پرداخت وجه به یک ذینفع دیگر انجام شود. بااینحال، امکان انتقال به کشور یا حساب موردنظر به مقررات، مشخصات ذینفع، علت پرداخت و شرایط بانک یا ارائهدهنده خدمات بستگی دارد.
معمولاً اطلاعات هویتی فرستنده، مشخصات ذینفع، اطلاعات حساب و بانک مقصد و علت پرداخت موردنیاز است. در حوالههای تجاری یا برخی پرداختهای خاص، ممکن است قرارداد، فاکتور و سایر اسناد مربوط نیز درخواست شود.
بله. حواله ارز تابع قوانین و مقررات ارزی، احراز هویت، الزامات مبارزه با پولشویی و مقررات کشور مبدأ و مقصد است. در ایران نیز انجام معاملات ارزی، از جمله حواله، باید مطابق مقررات و از مسیرهای مجاز انجام شود.
پاسخ یکسانی برای همه تراکنشها وجود ندارد. مجاز بودن ارائهدهنده، کشور مقصد، نرخ تبدیل، مجموع هزینه انتقال، زمان تقریبی، مدارک موردنیاز و امکان پیگیری از معیارهایی هستند که باید برای هر حواله مقایسه شوند.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.





6 دیدگاه برای این مطلب
سلام من میخواستم مبلغ 200دلار جهت کمک به خیریه در عربستان سعودی واریز کنم آیا امکانش هست یا خیر
سلام. بله این امکان به روشهای مختلف از جمله حواله ارزی وجود دارد. سوالتون رو دقیقتر مطرح بفرمایید تا بتونیم شما رو راهنمایی کنیم.
درود
مقداری منات داریم که باشخصی که دلار داره میخواهیم عوض کنیم وبرای صحت معامله و صحت دلارها میخواستم که توی صرافی انجام بشه هزینه این کار چقدره و صرافی در طی روز چند میلیون منات میتونه برسی کنه اگه جایی هم میشماسین که انجام میده لطفا راهنمایی کنین
سلام. برای دریافت راهنمایی، لطفاً با شماره 02141000 تماس بگیرید و با بخش صرافی ارتباط بگیرید تا همکاران شما رو راهنمایی کنند.
وقت بخیر، خسته نباشید
میخواستم بدونم شما صندوق های حواله دولاری با سود ثابت دارید؟
سلام. نه متاسفانه چنین چیزی از سمت ما و سایر کارگزاریهای بورس ایران ازائه نمیشه، چون فعالیت در بازار جهانی خارج از ایران برای کارگزاریها و گروههای مالی زیر نظر سازمان بورس، ممنوع و خلاف قوانین هست.