

ضریب اهرمی صندوق اهرمی چیست؟ + فرمول محاسبه و بررسی ریسک
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
ضریب اهرمی صندوق اهرمی نشان میدهد تغییرات ارزش داراییهای صندوق تا چه اندازه میتواند بر واحدهای ممتاز اثر بگذارد. هرچه ضریب صندوق اهرم بالاتر باشد، حساسیت این واحدها به رشد یا افت بازار بیشتر میشود؛ بنابراین ضریب بالاتر لزوماً به معنی بازده بیشتر یا انتخاب بهتر نیست.
برای بررسی یک صندوق اهرمی، باید علاوه بر ضریب اهرم، عواملی مثل حباب صندوق های اهرمی، ترکیب دارایی، قیمت بازار نسبت به NAV و نقدشوندگی را هم در نظر گرفت. در ادامه این مقاله از کاریزما لرنینگ، روش محاسبه ضریب اهرمی صندوق های اهرمی، انواع آن و یک مثال واقعی از صندوق اهرم را بررسی میکنیم.
ضریب اهرمی صندوق های اهرمی چیست؟
صندوق اهرمی نوعی صندوق سرمایهگذاری سهامی است که معمولاً دو گروه اصلی واحد سرمایهگذاری دارد:
- واحدهای عادی: به روش صدور و ابطال معامله میشوند و برای آنها حداقل و حداکثر نرخ بازده براساس شرایط امیدنامه تعیین میشود.
- واحدهای ممتاز: در بازار سرمایه معامله میشوند و قیمت و بازده آنها تحتتأثیر عملکرد پرتفوی، سازوکار اهرمی صندوق و عرضه و تقاضای بازار قرار دارد.
بخشی از ساختار اهرمی صندوق از منابع واحدهای عادی شکل میگیرد. اگر بازده صندوق کمتر از حداقل بازده تعیینشده برای واحدهای عادی باشد، طبق سازوکار امیدنامه بخشی از ارزش متعلق به واحدهای ممتاز برای جبران این فاصله در نظر گرفته میشود؛ در مقابل، اگر بازده واحدهای عادی از سقف تعیینشده بیشتر باشد، مازاد آن به واحدهای ممتاز منتقل خواهد شد.
در نتیجه، دارندگان واحد ممتاز در معرض نوسان بیشتری قرار میگیرند. ضریب اهرم صندوق های اهرمی یکی از شاخصهایی است که برای اندازهگیری این شدت مواجهه استفاده میشود.
- ضریب اهرمی کلاسیک
- ضریب اهرمی بالقوه
-
ضریب اهرمی بالفعل
هرکدام از این شاخصها بخش متفاوتی از میزان مواجهه واحدهای ممتاز با داراییهای صندوق را نشان میدهند؛ توجه داشته باشید که این دستهبندی بیشتر یک چارچوب تحلیلی رایج در بازار است و نباید آن را با تعاریف رسمی امیدنامه یا اساسنامه صندوق یکسان دانست.
1- ضریب اهرمی کلاسیک چیست؟
ضریب اهرمی کلاسیک نشان میدهد به ازای هر یک تومان خالص دارایی متعلق به واحدهای ممتاز، چه میزان خالص دارایی در کل صندوق مدیریت میشود؛ فرمول آن بهصورت زیر است:
خالص ارزش داراییهای واحدهای ممتاز ÷ کل خالص ارزش داراییهای صندوق = ضریب اهرمی کلاسیک
از آنجا که کل دارایی صندوق از مجموع دارایی واحدهای عادی و ممتاز تشکیل میشود، این فرمول را میتوان به شکل زیر نیز نوشت:
۱ + نسبت اهرمی = ضریب اهرمی کلاسیک
براساس اطلاعات لحظهای سایت رسمی صندوق اهرم در ۱۸ شهریور ۱۴۰۵، ساعت ۱۲:۱۰، کل خالص ارزش داراییهای صندوق حدود ۴۱۹٫۱۹ هزار میلیارد ریال و خالص ارزش دارایی واحدهای ممتاز حدود ۲۹۳٫۱۶ هزار میلیارد ریال بوده است. خالص ارزش دارایی واحدهای عادی نیز حدود ۱۲۶٫۰۳ هزار میلیارد ریال و نسبت اهرمی صندوق ۰٫۴۳ اعلام شده است؛ بنابراین میتوان نوشت:
(نسبت اهرمی) ۰٫۴۳ = ۱۲۶٫۰۳ ÷ ۲۹۳٫۱۶
(ضریب اهرمی کلاسیک) ۱٫۴۳ = ۱ + ۰٫۴۳
نسبت اهرمی صندوق حدود ۰٫۴۳ بوده است؛ بنابراین ضریب اهرمی کلاسیک صندوق در این مقطع حدود ۱٫۴۳ محاسبه میشود؛ یعنی به ازای هر ۱۰۰ تومان خالص دارایی متعلق به واحدهای ممتاز، حدود ۱۴۳ تومان خالص دارایی در کل صندوق وجود داشته است. این عدد با تغییر ارزش و تعداد واحدهای عادی و ممتاز ثابت نمیماند.
2- ضریب اهرمی بالقوه چیست؟
ضریب اهرمی کلاسیک تمام خالص داراییهای صندوق را در محاسبه وارد میکند؛ درحالیکه بخشی از پرتفوی ممکن است شامل وجه نقد، سپرده بانکی یا اوراق با درآمد ثابت باشد. این داراییها معمولاً نوسان کمتری نسبت به سهام دارند و بهاندازه داراییهای سهامی بر نوسان واحدهای ممتاز اثر نمیگذارند؛ برای برآورد میزان مواجهه واحدهای ممتاز با بخش سهامی پرتفوی، میتوان از ضریب اهرمی بالقوه استفاده کرد:
ضریب اهرمی بالقوه = ضریب اهرمی کلاسیک × نسبت داراییهای سهامی
نسبت داراییهای سهامی نیز از رابطه زیر به دست میآید:
نسبت داراییهای سهامی = ارزش سهام و حقتقدم ÷ کل داراییهای صندوق
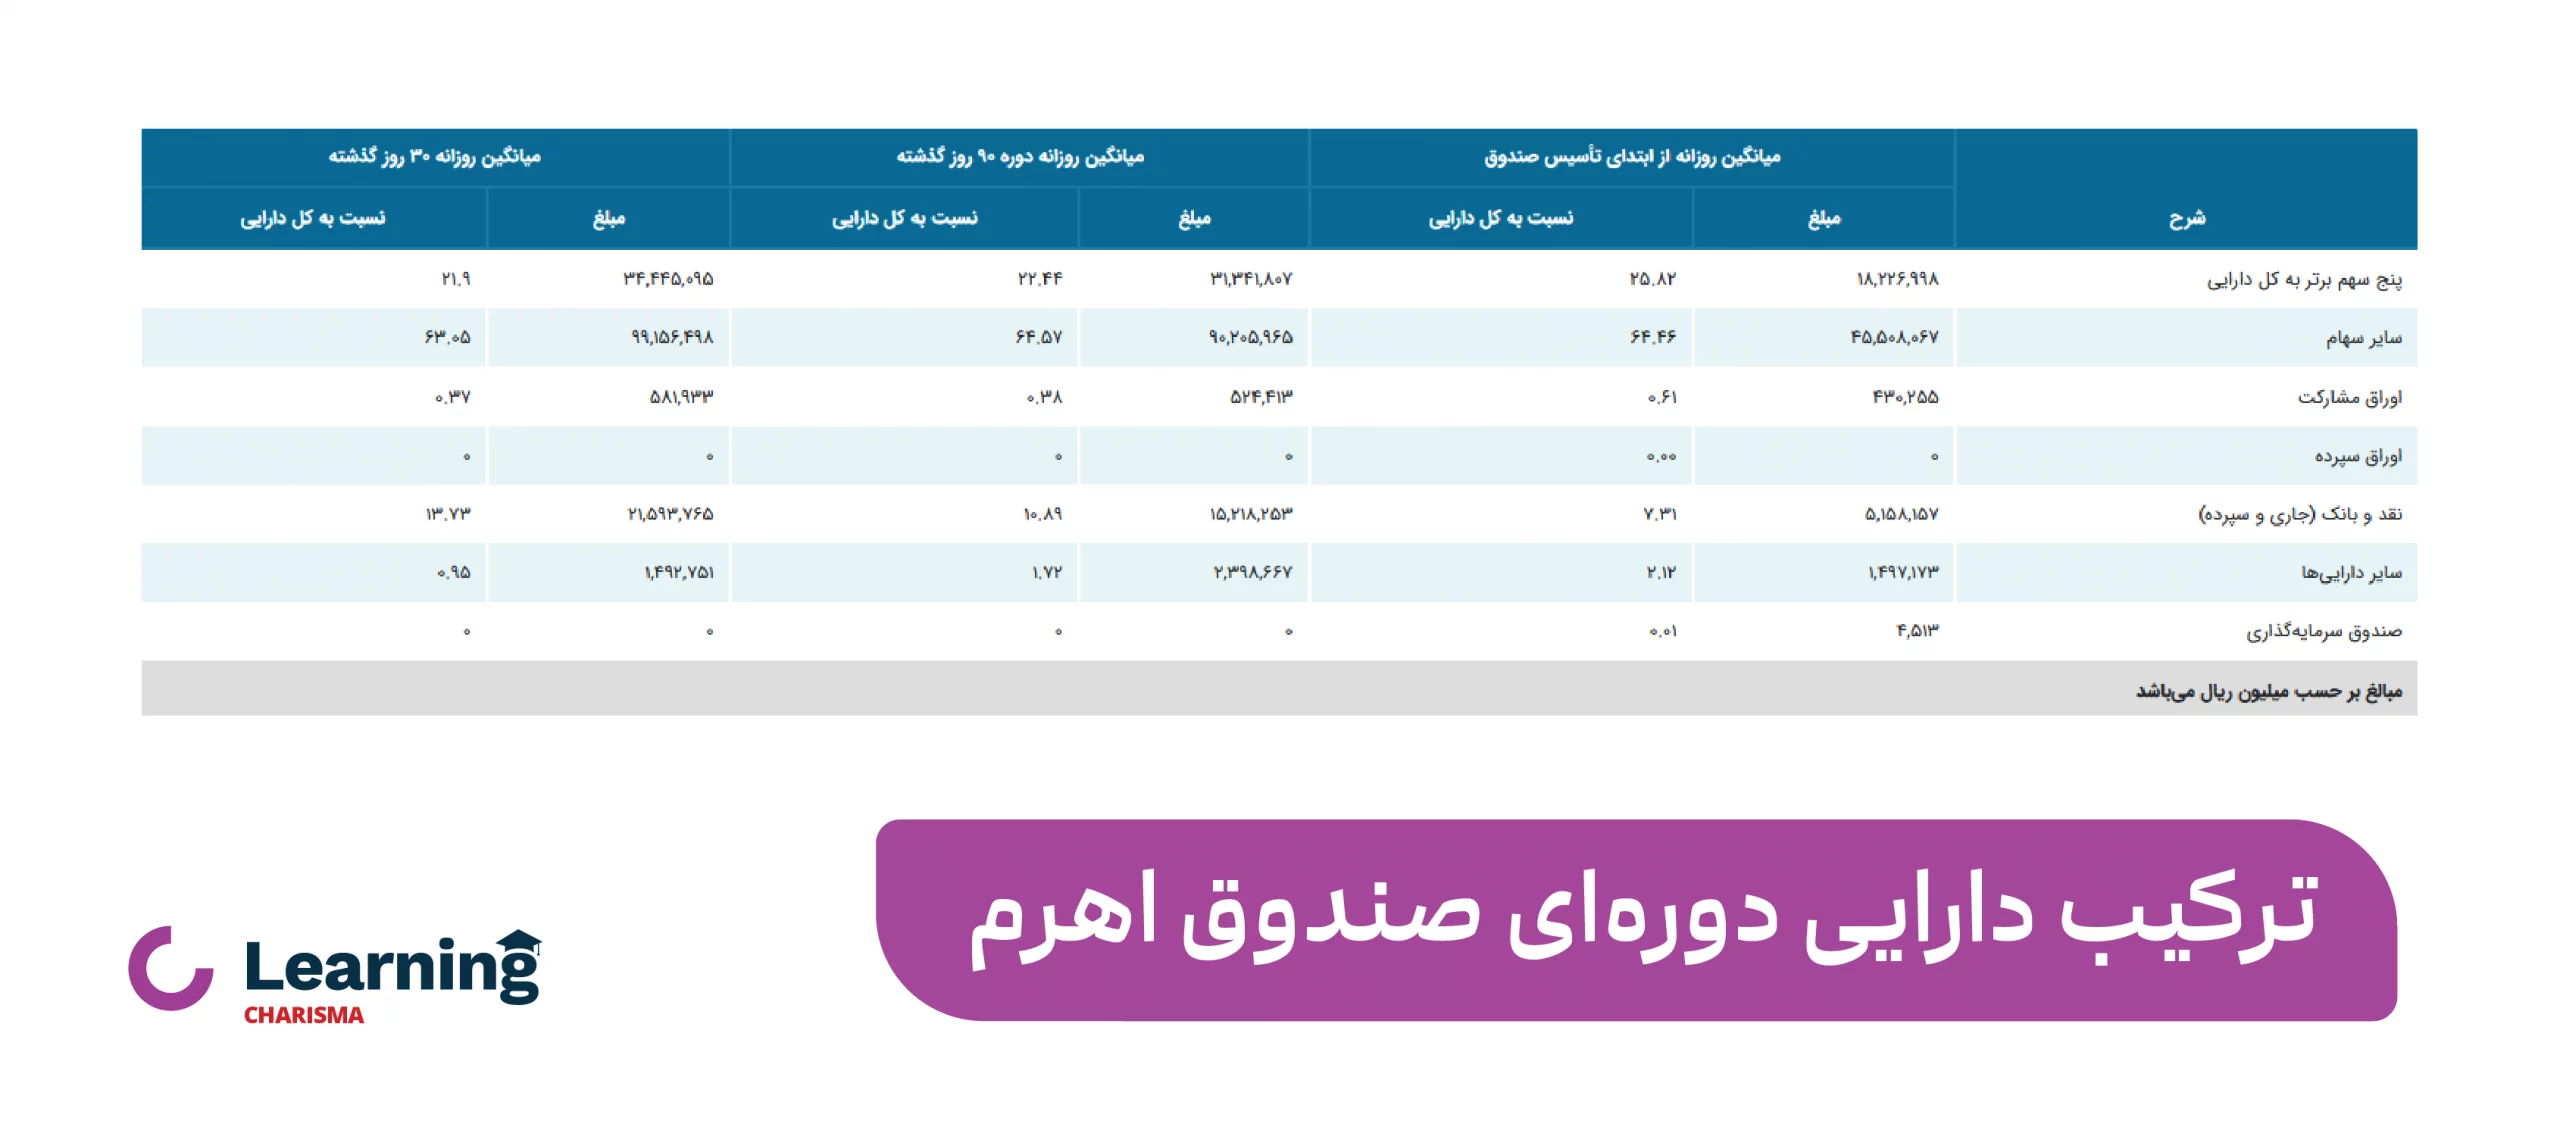
برای مثال، در گزارش ترکیب دارایی همان صندوق اهرم، ۳۱٫۸۴ درصد داراییها در پنج سهم برتر و ۶۰٫۳۴ درصد در سایر سهام قرار داشته است؛ بنابراین مجموع سهم داراییهای سهامی حدود ۹۲٫۱۸ درصد بوده است.
(ضریب اهرمی بالقوه) ۱٫۳۲ = ۱٫۴۳ × ۹۲٫۱۸٪
این عدد نشان میدهد به ازای هر ۱۰۰ تومان خالص دارایی متعلق به واحدهای ممتاز، حدود ۱۳۲ تومان مواجهه با داراییهای سهامی صندوق وجود داشته است؛ این ضریب به معنی کسب ۱٫۳۲ برابر بازده بازار نیست و فقط یک برآورد از میزان مواجهه سهامی واحدهای ممتاز ارائه میکند.
برای مثال، اگر فرض کنیم ارزش همه داراییهای سهامی صندوق به یک اندازه ۱۰ درصد افزایش یابد و سایر عوامل ثابت بمانند، اثر نظری آن بر ارزش واحدهای ممتاز براساس این ضریب حدود ۱۳٫۲ درصد خواهد بود:
۱۳٫۲٪ = ۱۰٪ × ۱٫۳۲
این محاسبه صرفاً یک سناریوی سادهشده است و بازده واقعی واحدهای ممتاز میتواند تحتتأثیر ترکیب پرتفوی، سازوکار واحدهای عادی، هزینههای صندوق و تغییرات بازار متفاوت باشد؛ در تصویر زیر میتوانید ترکیب دارایی صندوق اهرمی کاریزما را در دورههای مختلف مشاهده کنید.
3- ضریب اهرمی بالفعل چیست؟
ضریب اهرمی بالقوه براساس NAV واحدهای ممتاز محاسبه میشود؛ اما واحد ممتاز در بازار معامله میشود و ممکن است قیمت آن بالاتر یا پایینتر از NAV باشد. برای در نظرگرفتن این اختلاف، میتوان ضریب اهرمی بالفعل را از فرمول زیر محاسبه کرد:
قیمت بازار ÷ (ضریب اهرمی بالقوه × NAV هر واحد ممتاز) = ضریب اهرمی بالفعل
براساس سایت رسمی صندوق، NAV ابطال لحظهای واحد ممتاز اهرم در زمان بررسی ۸۱٬۶۰۹ ریال بوده است؛ قیمت بازار نماد اهرم در داده همزمان بازار حدود ۶۴٬۵۴۴ ریال ثبت شده است؛ بنابراین:
(ضریب اهرمی بالفعل) ۱٫۶۷ ≈ ۶۴٬۵۴۴ ÷ ( ۱٫۳۲ × ۸۱٬۶۰۹)
بنابراین، براساس روش محاسباتی این مقاله، ضریب اهرمی بالفعل اهرم در این مقطع حدود ۱٫۶۷ برآورد میشود. بالاتر بودن ضریب بالفعل از ضریب بالقوه در این مثال به این دلیل است که قیمت بازار واحد ممتاز پایینتر از NAV قرار داشته است.
حباب صندوق اهرمی زمانی ایجاد میشود که قیمت بازار واحدهای ممتاز با خالص ارزش دارایی آنها یا NAV فاصله داشته باشد؛ اگر قیمت بازار بالاتر از NAV باشد، صندوق با حباب مثبت و اگر پایینتر باشد، با حباب منفی معامله میشود. این اختلاف معمولاً تحتتأثیر عرضه و تقاضا، انتظارات سرمایهگذاران، نوسانات بازار سهام و جذابیت ضریب اهرمی شکل میگیرد. برای محاسبه حباب میتوان از فرمول زیر استفاده کرد:
NAV × ((۱۰۰ ÷ (NAV – قیمت بازار)) = درصد حباب
حباب مثبت میتواند ریسک کاهش قیمت تا محدوده NAV را افزایش دهد. حباب منفی نیز همیشه نشانه ارزندگی نیست و ممکن است به ضعف تقاضا، نقدشوندگی پایین یا انتظارات منفی بازار مربوط باشد؛ بنابراین، میزان حباب باید در کنار ضریب اهرمی، ترکیب دارایی و شرایط بازار بررسی شود.
حباب چگونه ضریب بالفعل را تغییر میدهد؟
حباب واحدهای ممتاز میتواند ضریب اهرمی بالفعل را نسبت به ضریب بالقوه تغییر دهد. هرچه قیمت بازار بالاتر از NAV باشد، سرمایهگذار برای میزان مشخصی از دارایی صندوق مبلغ بیشتری پرداخت میکند و ضریب بالفعل کاهش مییابد. برعکس، اگر واحد ممتاز پایینتر از NAV معامله شود، ضریب بالفعل افزایش پیدا میکند.
با درنظرگرفتن ضریب اهرمی بالقوه حدود ۱٫۳۲ برای صندوق اهرم کاریزما، اثر حباب بهصورت زیر است:
| تاثیر حباب بر روی صریب بالفعل صندوق اهرمی | ||
| وضعیت قیمت بازار | فرمول | ضریب بالفعل |
| قیمت برابر NAV | ۱٫۳۲ ÷ ۱ | ۱٫۳۲ |
| حباب مثبت ۱۰ درصدی | ۱٫۳۲ ÷ ۱٫۱۰ | حدود ۱٫۲۰ |
| حباب منفی ۱۰ درصدی | ۱٫۳۲ ÷ ۰٫۹۰ | حدود ۱٫۴۷ |
حباب منفی فقط باعث میشود میزان مواجهه سرمایهگذار با داراییهای صندوق نسبت به مبلغ پرداختی بیشتر شود و برای تصمیمگیری باید علت حباب، شرایط بازار، نقدشوندگی و ترکیب دارایی صندوق نیز بررسی شود.
برای محاسبه ضریب اهرمی به چه دادههایی نیاز داریم؟
محاسبه ضریب اهرمی فقط با مشاهده یک عدد در تابلو معاملات امکانپذیر نیست؛ برای این کار باید اطلاعات مربوط به خالص ارزش دارایی واحدهای عادی و ممتاز، ترکیب پرتفوی و در محاسبات دقیقتر، قیمت بازار واحد ممتاز را از منابع رسمی استخراج کنیم؛ برای مثال، در بررسی صندوق اهرمی کاریزما میتوان دادهها و اسناد موردنیاز را از منابع زیر به دست آورد:
| موارد مهم و کاربردی در محاسبه ضریب اهرمی | ||
| داده یا اطلاعات موردنیاز | کاربرد در محاسبه | منبع رسمی پیشنهادی |
| کل خالص ارزش داراییهای صندوق | محاسبه ضریب اهرمی کلاسیک | سایت رسمی صندوق اهرمی |
| خالص ارزش دارایی واحدهای عادی | محاسبه نسبت اهرمی | سایت رسمی صندوق اهرمی |
| خالص ارزش دارایی واحدهای ممتاز | محاسبه نسبت اهرمی و ضریب اهرمی کلاسیک | سایت رسمی صندوق اهرمی |
| تعداد واحدهای ممتاز | محاسبه NAV هر واحد ممتاز | سایت رسمی صندوق اهرمی |
| درصد سهام و حقتقدم | محاسبه ضریب اهرمی بالقوه | گزارش ترکیب داراییهای دورهای صندوق |
| قیمت بازار واحد ممتاز با نماد «اهرم» | محاسبه حباب و ضریب اهرمی بالفعل | سایت tsetmc (مدیریت فناوری بورس تهران) |
| تعریف واحدهای عادی و ممتاز و نحوه انتقال بازده | تفسیر صحیح سازوکار اهرم | آخرین امیدنامه صندوق اهرمی |
| چارچوب حقوقی، ارکان و ساختار صندوق | بررسی مبنای قانونی فعالیت صندوق | آخرین اساسنامه صندوق اهرمی |
| اصلاحات امیدنامه، مجامع و تغییرات مهم | بررسی تغییر شرایط یا ساختار صندوق | اطلاعیههای سایت کدال (codal) |
نکته مهم این است که تمام دادههای مورد استفاده باید متعلق به یک تاریخ باشند؛ برای مثال، در محاسبه حباب یا ضریب اهرمی بالفعل، قیمت پایانی نماد «اهرم» باید با NAV همان روز مقایسه شود. استفاده از قیمت بازار امروز در کنار NAV روز گذشته، بهویژه در روزهای پرنوسان، میتواند نتیجه محاسبه را مخدوش کند.
براساس آخرین اطلاعات منتشرشده در 18 شهریور ۱۴۰۵، کل خالص ارزش داراییهای صندوق بیش از 41/9 هزار میلیارد تومان است. نسبت اهرمی صندوق نیز ۰.۴۳ گزارش شده که ضریب اهرمی کلاسیک آن را به حدود ۱٫۴۳ میرساند.
از طرف دیگر، طبق آخرین گزارش ترکیب دارایی، ۳۱٫۸۴ درصد از دارایی صندوق در پنج سهم برتر و ۶۰٫۳۴ درصد در سایر سهام قرار داشته است؛ بنابراین مجموع سهام از داراییهای صندوق حدود ۹۲٫۱۸ درصد بوده است.
عدد مشخصی را نمیتوان بهعنوان «بهترین ضریب اهرمی» برای همه سرمایهگذاران معرفی کرد. فردی که تحمل نوسان کمتری دارد، ممکن است صندوقی با ضریب پایینتر را قابلبررسیتر بداند؛ در مقابل، سرمایهگذار ریسکپذیر ممکن است به دنبال مواجهه بیشتری با بازار سهام باشد. حتی در این حالت نیز انتخاب فقط براساس ضریب منطقی نیست. ممکن است صندوقی ضریب بالایی داشته باشد اما با حباب مثبت قابلتوجه یا نقدشوندگی پایین معامله شود.
خیر؛ ضریب اهرمی بالاتر به معنی سود قطعی یا بازده بیشتر نیست. این ضریب فقط نشان میدهد واحدهای ممتاز تا چه اندازه نسبت به تغییر ارزش داراییهای صندوق حساس هستند. در بازار صعودی، اهرم میتواند شدت بازده مثبت را افزایش دهد؛ اما در صورت افت ارزش داراییهای صندوق، زیان واحدهای ممتاز نیز میتواند با شدت بیشتری ایجاد شود؛ علاوهبر ضریب اهرمی، عواملی مانند ترکیب پرتفوی، حباب صندوق اهرمی، قیمت بازار نسبت به NAV و شرایط کلی بازار نیز بر بازده نهایی سرمایهگذار اثر دارند.
سوالات متداول
ضریب اهرمی در صندوقهای اهرمی نشاندهنده میزان استفاده واحدهای ممتاز از منابع مالی دارندگان واحدهای عادی صندوق برای افزایش بازدهی سرمایهگذاری است؛ دارندگان واحدهای ممتاز، سرمایه دارندگان واحدهای عادی را قرض میگیرند و سرمایهگذاری میکنند و در ازای آن حداقل سودی را برای دارندگان واحدهای عادی ضمانت میکنند.
نحوه محاسبه ضریب اهرمی صندوق های اهرمی به این صورت است:
- ضریب اهرمی کلاسیک = جمع داراییهای ممتاز ÷ جمع داراییهای صندوق
- ضریب اهرمی بالقوه = ضریب اهرمی کلاسیک × نسبت سهامی
- ضریب اهرمی بالفعل = ضریب اهرمی بالقوه × (درصد حباب صندوق – 1)
هرچه این ضریب بیشتر باشد، نشاندهنده ریسک بیشتر و همچنین پتانسیل ایجاد بازدهی بالاتر است؛ در حالی که ضریب اهرمی پایینتر نشاندهنده ریسک کمتر است.
هیچکدام بهطور مطلق بهتر نیست. ضریب بالاتر معمولاً به معنی حساسیت و ریسک بیشتر واحدهای ممتاز در برابر تغییرات بازار است.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.





5 دیدگاه برای این مطلب
ظاهرا محاسبه ضریب اهرمی کلاسیک رو اشتباه نوشتید چون اگر نسبت دارایی عادی به دارایی ممتاز باشه، ضریب صندوق اهرم میشه 0.8 اما تو جدول نوشتید 1.87 ولی اگر فرمول رو نسبت دارایی ممتاز به کل دارایی صندوق در نظر بگیریم اون وقت درست در میاد.
سلام و درود. محاسبات درست انجام شده دوست عزیز. اگر صریب 0.8 باشه یعنی از یک کمتره و یعنی بازدهی صندوق اهرم از بازار هم کمتره و هشتدهم بازار هست؟! اگر اینطوری باشه وجود صندوق توجیهی نداره!
اطلاعات مربوط به ارزش دارایی ها (عادی و ممتاز) رو از کجا می تونم ببینم؟
مرسی از مقاله خوبتون. کامل و مفید بود
سلام جناب احمدی عزیز. خوشحالیم که مقاله براتون مفیده بوده 🙂