سود موثر سالانه چیست؟ تعریف، فرمول و کاربردها
- نویسندگان متخصص: مطالب توسط نویسندگان متخصص در حوزه مربوطه تهیه میشوند.
- بازبینی کارشناسی: محتوا از نظر صحت و دقت اطلاعات توسط کارشناسان بررسی میشود.
- منابع معتبر: آمار و اطلاعات بر پایه منابع رسمی و قابلاستناد ارائه میشوند.
- بهروزرسانی مستمر: مطالب همزمان با تغییرات بازار و انتشار اطلاعات جدید بهروزرسانی میشوند.
- آموزش مسئولانه: هدف کاریزما لرنینگ، افزایش آگاهی مالی است؛ نه وعده سود یا ارائه توصیهای یکسان برای همه.
فرض کنید دو نفر، هرکدام ۱۰۰ میلیون تومان در بانک سپردهگذاری میکنند. بانک اول نرخ سالانه ۲۰ درصد و بانک دوم نرخ سالانه ۱۹ درصد را اعلام میکند؛ با این تفاوت که در بانک دوم، سود ماهانه به اصل سپرده اضافه میشود. در نگاه اول، گزینه اول بهتر به نظر میرسد؛ اما نحوه پرداخت و ترکیب سود میتواند بازده نهایی را تغییر دهد. اینجاست که مفهوم سود مؤثر سالانه اهمیت پیدا میکند.
در این مقاله از کاریزما لرنینگ بررسی میکنیم سود مؤثر سالانه چیست، چه تفاوتی با سود اسمی و سود مرکب دارد و چگونه میتوان از آن برای مقایسه سپردههای بانکی، وامها و صندوق درآمد ثابت استفاده کرد.
نرخ موثر سالانه چیست؟
نرخ سود موثر سالانه (Effective Annual Interest Rate) ، نرخ سالانهای است که اثر تعداد دفعات ترکیب سود در طول سال را در نظر میگیرد. در این نرخ، علاوهبر نرخ اسمی، تعداد دفعات پرداخت یا ترکیب سود در طول سال نیز در نظر گرفته میشود.
به بیان ساده، اگر سودهای دورهای به اصل سرمایه اضافه و دوباره سرمایهگذاری شوند، سود حاصل از آنها نیز میتواند مشمول سود بعدی شود. به همین دلیل، نرخ مؤثر سالانه ممکن است از نرخ اسمی بیشتر باشد. البته این موضوع به نحوه پرداخت سود و شرایط محصول مالی بستگی دارد؛ برای مثال، اگر سود ماهانه برداشت شود و به اصل سرمایه اضافه نشود، الزاماً سود مرکب شکل نمیگیرد.
از نرخ مؤثر سالانه میتوان برای مقایسه دقیقتر سپردههای بانکی، تسهیلات و برخی سرمایهگذاریها استفاده کرد. در ادامه، تفاوت نرخ سود اسمی و مؤثر و روش محاسبه آن را بررسی میکنیم.
تفاوت سود اسمی و سود موثر سالانه
نرخ سود اسمی سالانه نرخ اعلامشدهای است که اثر ترکیب سود در دفعات مختلف طی سال در آن لحاظ نشده است. در مقابل، نرخ سود مؤثر سالانه بازده یا هزینه واقعی یکساله را با درنظرگرفتن دفعات ترکیب سود نشان میدهد.
برای مثال، اگر نرخ اسمی سالانه یک سپرده ۱۰ درصد باشد و سود فقط در پایان سال پرداخت شود، نرخ مؤثر سالانه نیز ۱۰ درصد خواهد بود. اما اگر نرخ اسمی سالانه ۱۰ درصد با دوره ترکیب ماهانه اعمال شود، سود هر ماه به اصل سرمایه اضافه میشود و در ماههای بعد نیز سود به آن تعلق میگیرد. در این حالت، نرخ مؤثر سالانه حدود ۱۰٫۴۷ درصد خواهد بود..
البته پرداخت ماهانه بهتنهایی به معنی ترکیب سود نیست. ترکیب سود زمانی اتفاق میافتد که سودهای دورهای برداشت نشوند و به اصل سرمایه اضافه یا دوباره سرمایهگذاری شوند. برای آشنایی بیشتر با این مفهوم، میتوانید مقاله ” محاسبه آنلاین سود مرکب + ماشین حساب سود مرکب و فرمول” را مطالعه کنید.
فرمول محاسبه سود موثر سالانه
برای محاسبه سود موثر سالیانه، از فرمول زیر کمک میگیریم:
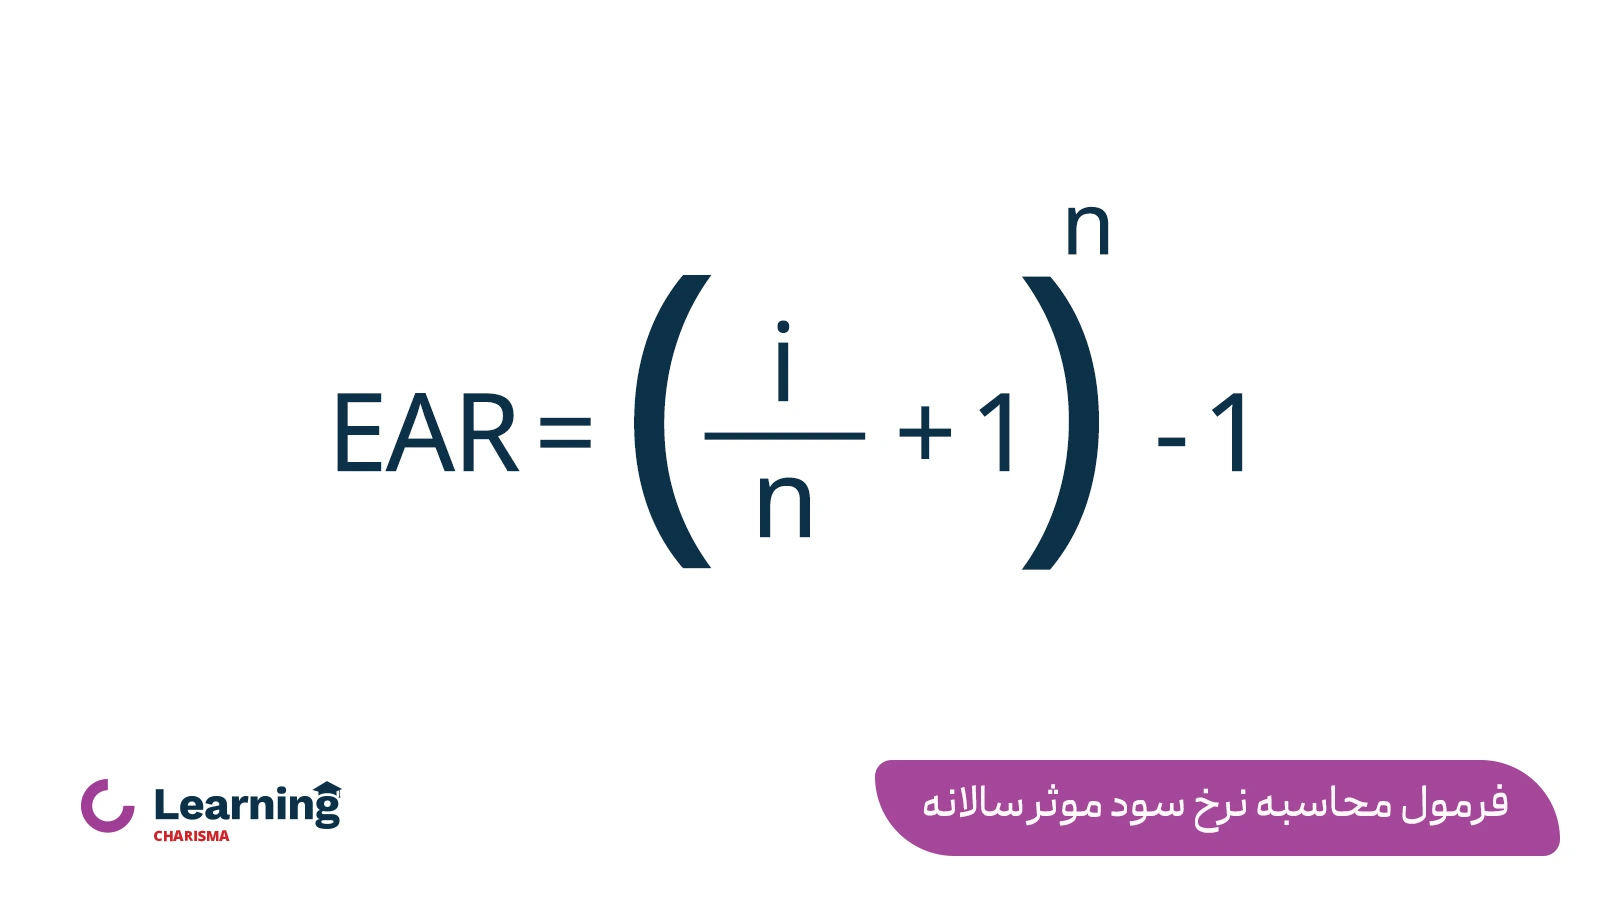
در این فرمول:
- EAR = نرخ سود مؤثر سالانه
- i = نرخ سود اسمی سالانه بهصورت اعشاری؛ برای مثال، ۱۹ درصد برابر با ۰٫۱۹ است.
- n = تعداد دفعات ترکیب سود در سال؛ برای مثال، ۱۲ برای ترکیب ماهانه، ۴ برای ترکیب فصلی و ۳۶۵ برای ترکیب روزانه
مثال محاسبه نرخ سود مؤثر سالانه
فرض کنید بانک اول نرخ سالانه ۲۰ درصد را پرداخت میکند و بانک دوم نرخ سالانه ۱۹ درصد را بهصورت ماهانه به اصل سپرده اضافه میکند. برای بررسی بازده گزینه دوم، اطلاعات زیر را در فرمول بالا قرار میدهیم:
- نرخ سود اسمی سالانه (i): ۰٫۱۹
- تعداد دفعات ترکیب سود در سال (n): ۱۲
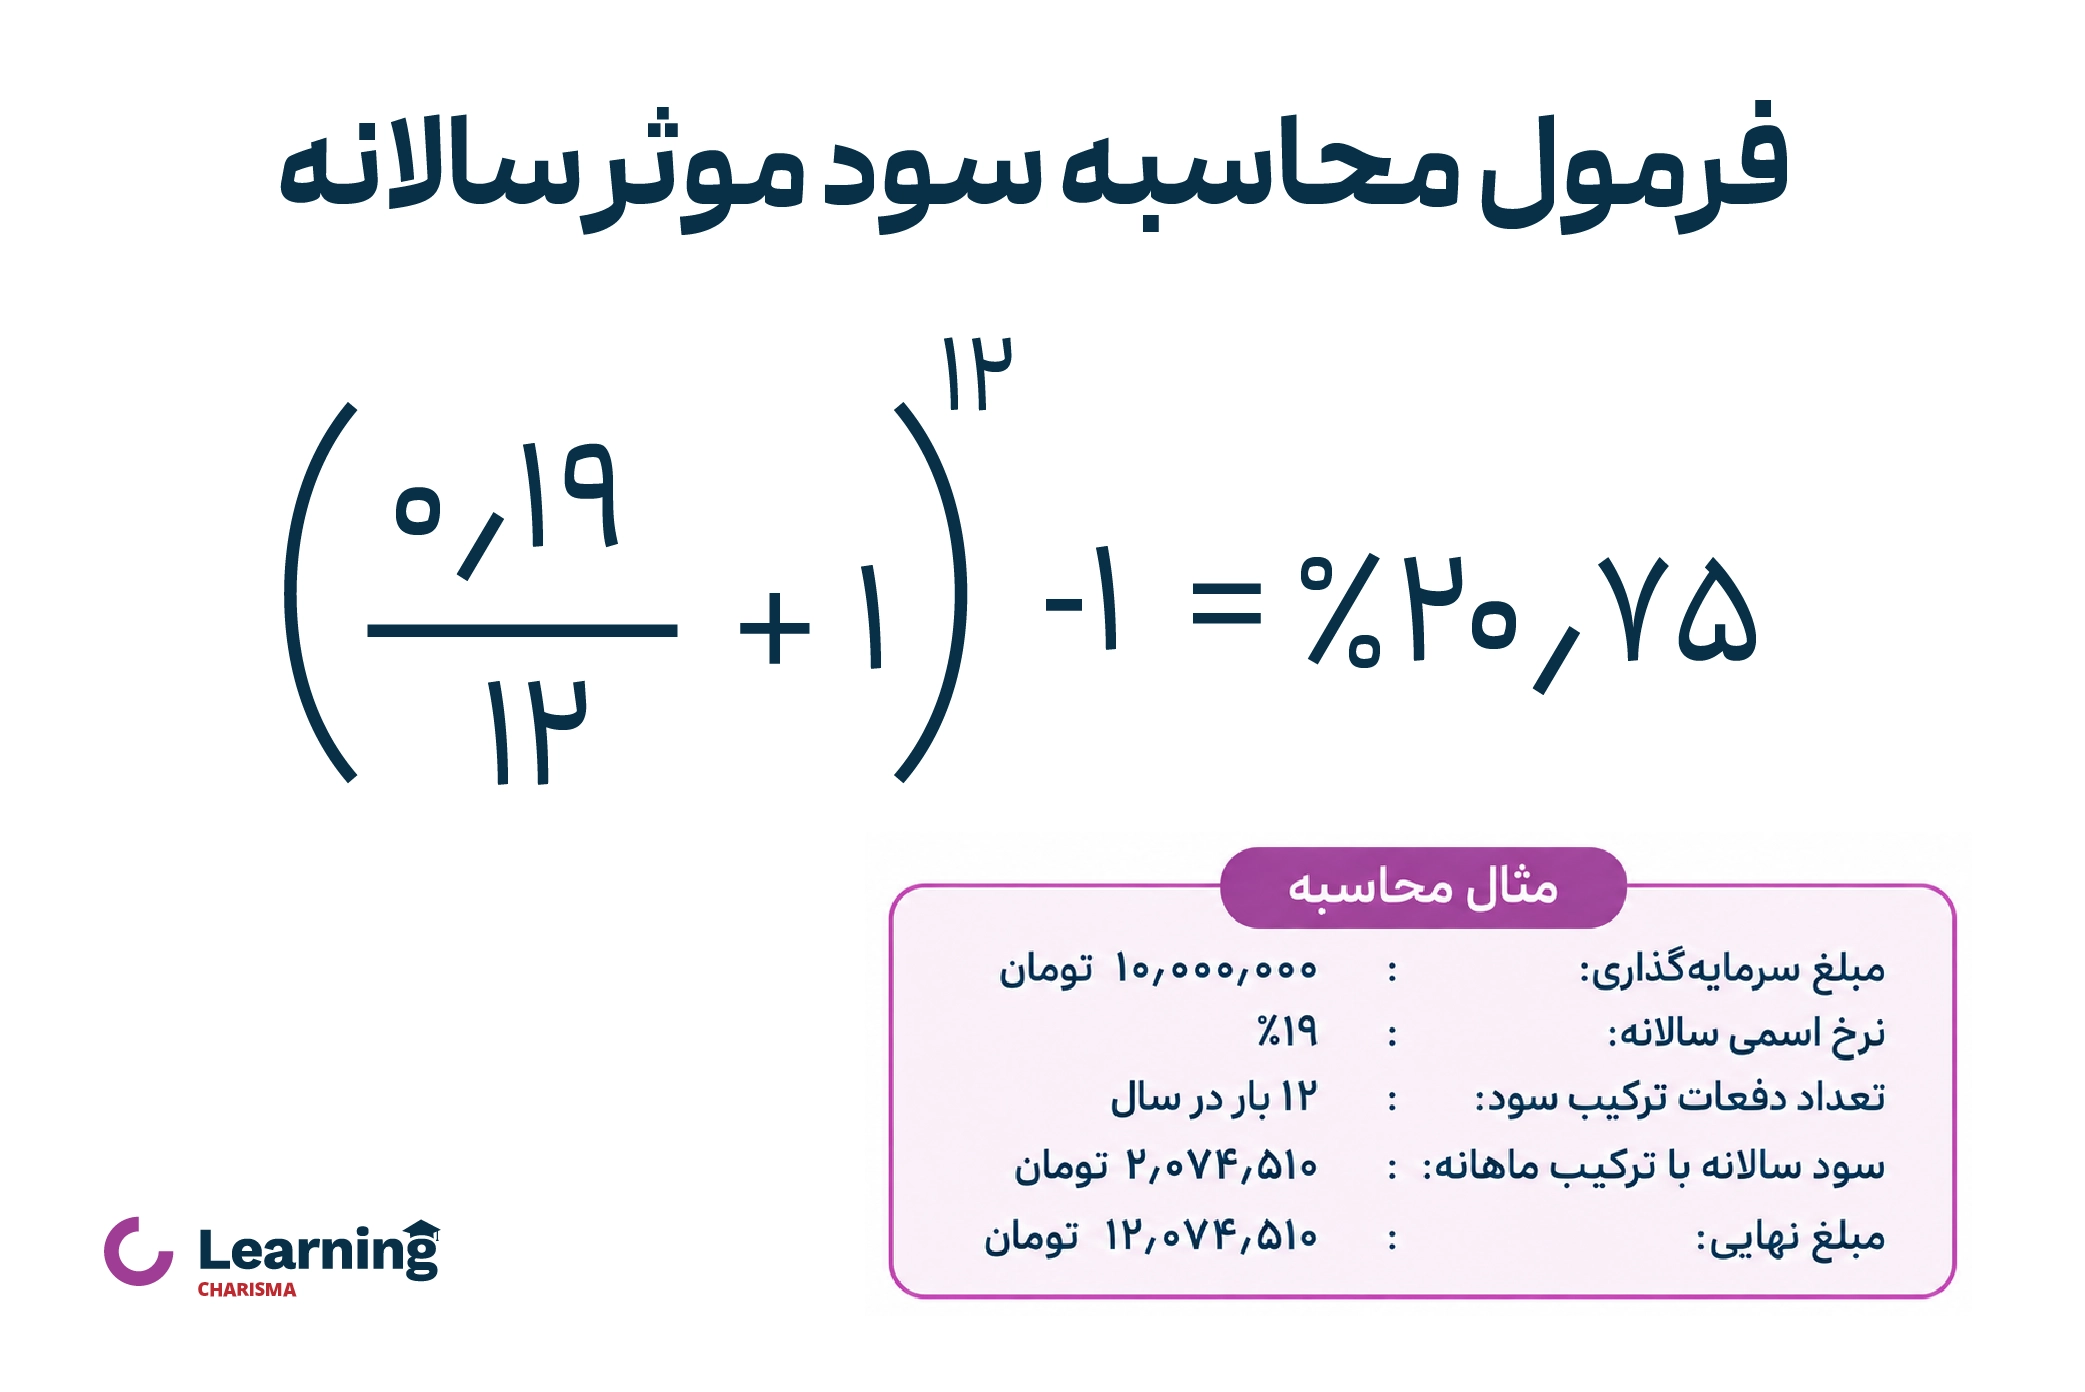
بنابراین، اگر سود ۱۹ درصدی هر ماه به اصل سپرده اضافه شود، نرخ مؤثر سالانه آن حدود ۲۰٫۷۵ درصد خواهد بود. این محاسبه با فرض ثابتبودن نرخ در طول سال و ترکیبشدن کامل سودهای ماهانه انجام شده است.
اگر فردی ۱۰ میلیون تومان در چنین سپردهای سرمایهگذاری کند:
- در حالت پرداخت سالانه و بدون ترکیب سود، سود دریافتی برابر با ۱٬۹۰۰٬۰۰۰ تومان خواهد بود.
- در حالت ترکیب ماهانه، سود دریافتی در پایان سال حدود ۲٬۰۷۴٬۵۱۰ تومان و ارزش نهایی سپرده حدود ۱۲٬۰۷۴٬۵۱۰ تومان خواهد بود.
بنابراین، در این مثال، نرخ اسمی ۱۹ درصد با ترکیب ماهانه، از نظر بازده سالانه از نرخ ۲۰ درصد با پرداخت سالانه بیشتر است؛ البته نتیجه به نحوه پرداخت و استفاده از سودهای دورهای بستگی دارد.
چگونه سود مؤثر سالانه را به ماهانه تبدیل کنیم؟
برای تبدیل سود مؤثر سالانه به ماهانه، نباید نرخ سالانه را بهسادگی بر ۱۲ تقسیم کرد؛ زیرا سود مؤثر، اثر ترکیب سود در طول سال را هم در نظر میگیرد. در این تبدیل، باید نرخی بهدست آید که اگر بهصورت ماهانه ترکیب شود، در پایان ۱۲ ماه همان بازده سالانه را ایجاد کند.
برای مثال، سود مؤثر سالانه ۲۰٫۷۵ درصد، معادل سود ماهانهای حدود ۱٫۵۸ درصد است. البته این تبدیل برای نرخهای ثابت و شرایطی انجام میشود که سود هر ماه به سرمایه اضافه و دوباره سرمایهگذاری شود. در صندوقهای سرمایهگذاری نیز نحوه محاسبه بازده، زمان خرید و فروش، کارمزد و روش اضافهشدن بازده به ارزش واحدها باید در نظر گرفته شود.
تفاوت سود موثر سالانه و سود مرکب
سود مرکب و سود مؤثر سالانه به هم مرتبطاند، اما یک مفهوم نیستند. سود مرکب به فرآیندی گفته میشود که در آن سودهای دورهای، مانند سود ماهانه یا فصلی، به اصل سرمایه اضافه میشوند و در دورههای بعدی نیز خودِ این سودها در محاسبه سود جدید اثر میگذارند.
در مقابل، سود مؤثر سالانه نرخی است که نتیجه ترکیب سود در طول یک سال را نشان میدهد. به همین دلیل، اگر سودهای دورهای به اصل سرمایه اضافه و دوباره سرمایهگذاری شوند، نرخ مؤثر سالانه معمولاً از نرخ اسمی بیشتر خواهد بود.
به بیان ساده:
- سود مرکب، روش یا فرآیند محاسبه سود است.
- سود مؤثر سالانه، نرخ سالانهای است که پس از درنظرگرفتن این فرآیند بهدست میآید.
برای مثال، نرخ اسمی ۱۹ درصد با ترکیب ماهانه، در صورت اضافهشدن سودهای ماهانه به اصل سرمایه، نرخ مؤثر سالانهای حدود ۲۰٫۷۵ درصد ایجاد میکند. اما اگر سودهای ماهانه برداشت شوند و دوباره سرمایهگذاری نشوند، اثر سود مرکب شکل نمیگیرد. برای انجام محاسبات بیشتر میتوانید از ابزار محاسبه آنلاین سود مرکب کاریزما استفاده کنید.
نرخ مؤثر سالانه در صندوقهای درآمد ثابت چگونه محاسبه میشود؟
نحوه محاسبه بازده صندوقهای درآمد ثابت به ساختار صندوق و روش پرداخت سود آن بستگی دارد. در صندوقهای بدون تقسیم سود، بازده در افزایش ارزش واحدهای سرمایهگذاری منعکس میشود. بنابراین، بازده سرمایهگذار از تفاوت ارزش واحدها در زمان خرید و فروش بهدست میآید. در صندوقهای قابل معامله (ETF) نیز بازده نهایی به قیمت خرید و فروش واحدها در بازار بستگی دارد.
برای مثال، صندوق درآمد ثابت کارا یکی از نمونههای شناختهشده این نوع صندوقهاست. صندوق کارا یک صندوق سرمایهگذاری درآمد ثابت تحت مدیریت گروه مالی کاریزما است که با هدف ارائه سود روزشمار و ریسک پایین برای سرمایهگذاران طراحی شده است.
سود سرمایهگذار در صندوق درآمد ثابت کارا بهصورت تجمیعی در ارزش واحدها ذخیره میشود. این صندوق برای افرادی مناسب است که بهدنبال دریافت سود یکجا در زمان فروش واحدهای خود هستند. بازدهی موثر سالانه صندوق کارا ۴۰% است و از لحظه سرمایهگذاری سود شما بهصورت روزشمار محاسبه میشود.
کاربردهای سود موثر سالانه چیست؟
سود مؤثر سالانه به شما کمک میکند اثر ترکیب سود و زمانبندی پرداختها را بهتر درک و گزینههای مالی مختلف را دقیقتر مقایسه کنید. مهمترین کاربردهای آن عبارتاند از:
- مقایسه وامها: ممکن است وامی با نرخ اسمی پایینتر، بهدلیل کارمزد یا نحوه بازپرداخت، هزینه بیشتری داشته باشد. نرخ مؤثر سالانه به بررسی هزینه واقعی وام کمک میکند.
- مقایسه سرمایهگذاریها: با این معیار میتوان بازده سپردههای بانکی و برخی صندوقهای درآمد ثابت را با توجه به نحوه پرداخت یا ترکیب سود مقایسه کرد.
- برنامهریزی مالی: نرخ مؤثر سالانه برای برآورد رشد سرمایه یا هزینه تسهیلات کاربرد دارد؛ البته این محاسبات بر اساس فرضهایی مانند ثابتبودن نرخ انجام میشوند و نتیجه قطعی آینده نیستند.
در تصمیمگیری مالی، نرخ مؤثر سالانه معیار مهمی است؛ اما بهتر است در کنار آن، کارمزد، مالیات، ریسک، نقدشوندگی و شرایط هر محصول نیز بررسی شود.
مزایا و محدودیتهای سود مؤثر سالانه
سود مؤثر سالانه ابزار مفیدی برای مقایسه گزینههای مالی است، اما نتیجه آن به فرضهای محاسبه و اطلاعاتی که وارد فرمول میشود بستگی دارد. مهمترین مزایا و محدودیتهای آن عبارتاند از:
| مزایا و محدودیتهای سود موثر سالانه | |
| مزایا | معایب |
| اثر ترکیب سود و دفعات پرداخت را نشان میدهد. | در فرمول پایه، کارمزد، مالیات و سایر هزینهها لحاظ نمیشوند. |
| امکان مقایسه بهتر سپردهها، وامها و برخی سرمایهگذاریها را فراهم میکند. | محاسبه آن معمولاً با فرض ثابتبودن نرخ انجام میشود، درحالیکه نرخها ممکن است تغییر کنند. |
| به برآورد رشد سرمایه یا هزینه واقعی تسهیلات کمک میکند. | نرخ مؤثر بهتنهایی ریسک و نقدشوندگی یک گزینه را نشان نمیدهد. |
| در برنامهریزی مالی شخصی و سازمانی کاربرد دارد. | برای افرادی که با مفاهیم مالی آشنا نیستند، ممکن است در ابتدا پیچیده باشد. |
جمعبندی
سود مؤثر سالانه چیست؟ این نرخ نشان میدهد که با درنظرگرفتن نحوه پرداخت و ترکیب سود، بازده یا هزینه واقعی یک ابزار مالی در طول یک سال چقدر است. به همین دلیل، هنگام مقایسه وامها یا گزینههایی مانند سپرده بانکی و صندوق درآمد ثابت توجه به این نرخ میتواند تصویر دقیقتری در اختیار شما قرار دهد.
بااینحال، سود مؤثر سالیانه نباید تنها معیار تصمیمگیری باشد. کارمزد، مالیات، ریسک، نقدشوندگی و شرایط هر محصول نیز اهمیت دارند. همچنین نرخهای اعلامشده، ازجمله نرخ سود صندوقها، تضمینی نیستند و ممکن است در طول زمان تغییر کنند.
سوالات متداول
نرخ سود مؤثر سالانه معیاری برای مقایسه دقیقتر سپردهها، وامها و برخی سرمایهگذاریهاست؛ البته هزینهها، ریسک و شرایط هر محصول نیز باید در کنار آن بررسی شوند.
بله، مگر اینکه سود فقط سالی یک بار پرداخت شود.
سود مرکب روش محاسبه است و سود موثر نتیجه نهایی آن در طول یک سال میباشد.
اگر صندوق سود ماهانه بدهد و سرمایهگذار آن را برداشت نکند، سودها دوباره سرمایهگذاری میشوند و نرخ سود موثر سالیانه بیشتر از نرخ اسمی اعلامی خواهد شد.
سود اسمی نرخ اعلامشده پیش از درنظرگرفتن ترکیب سود است؛ اما سود مؤثر، بازده سالانه را با توجه به دفعات پرداخت و ترکیب سود نشان میدهد.
سود مؤثر سالانه نرخی است که بازده یا هزینه واقعی یک ابزار مالی را در طول یک سال و با درنظرگرفتن ترکیب سود نشان میدهد.
سود مؤثر روزشمار سالانه، بازدهی سالانهای است که بر اساس محاسبه روزانه سود و درنظرگرفتن اثر ترکیب آن بهدست میآید. این نرخ به نحوه محاسبه و شرایط محصول مالی بستگی دارد و لزوماً به معنی سود تضمینشده نیست.
محتوای مقالات، تحلیلها و ابزارهای ارائهشده صرفاً با هدف آموزش و اطلاعرسانی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری شخصی تلقی شود. سرمایهگذاری در بازارهای مالی با ریسک نوسان و احتمال زیان همراه است و عملکرد گذشته داراییها و ابزارهای مالی، تضمینی برای بازده آینده آنها نیست. تصمیم نهایی برای سرمایهگذاری باید با توجه به شرایط مالی، اهداف، افق زمانی و میزان ریسکپذیری هر فرد گرفته شود.