گواهی سپرده طلا چیست؟ راهنمای خرید، کارمزد و شرایط تحویل
16 September 2026 2026-09-16 12:50گواهی سپرده طلا راهی ساده برای سرمایهگذاری در سکه یا شمش طلا از طریق بورس کالاست. با خرید این گواهی، بدون نیاز به نگهداری فیزیکی طلا، مالک مقدار مشخصی طلای استاندارد در خزانه مورد تأیید بورس کالا میشوید و در صورت رعایت شرایط خزانه، امکان دریافت فیزیکی آن را نیز دارید.
قیمت گواهی با تغییر قیمت طلا، نرخ ارز و شرایط عرضهوتقاضا تغییر میکند و فرصت کسب بازده متناسب با بازار طلا را فراهم میسازد؛ البته مانند هر ابزار سرمایهگذاری، سود آن تضمینشده نیست. در این مقاله از کاریزما لرنینگ، تفاوت گواهی سکه و شمش، هزینهها و نحوه خرید آنها را بررسی میکنیم تا انتخاب آگاهانهتری داشته باشید.
آخرین بررسی و منبع اطلاعات: اطلاعات مربوط به ساعت معاملات، دامنه نوسان، تعرفه انبارداری و شرایط نمادهای گواهی سپرده طلا در این مقاله بر اساس دادهها و اطلاعیههای منتشرشده در سامانه طلای بورس کالای ایران بررسی شده است. این اطلاعات مربوط به شهریور ۱۴۰۵ است و ممکن است تغییر کند؛ بنابراین پیش از معامله، آخرین اطلاعیهها و مشخصات نماد فعال را در همین سامانه بررسی کنید.
گواهی سپرده طلا چیست؟
گواهی سپرده طلا، مدرکی است که نشان میدهد مالک مقدار مشخصی سکه یا شمش طلای نگهداریشده در خزانه مورد تأیید بورس کالا هستید. برای صدور این گواهی، طلای واجد شرایط به خزانه تحویل داده میشود. انباردار پس از بررسی اصالت و مشخصات طلا، قبض انبار صادر میکند و سپس گواهی سپرده آن طلا برای معامله در بورس کالا ایجاد میشود.
سرمایهگذار میتواند گواهی خود را در بازار بفروشد یا در صورت داشتن تعداد لازم و رعایت مقررات خزانه، برای دریافت سکه یا شمش درخواست دهد. گواهی سپرده پشتوانه واقعی طلا دارد؛ اما قیمت آن در بازار براساس عرضه و تقاضا تعیین میشود و ممکن است دقیقاً با قیمت همان مقدار طلای فیزیکی برابر نباشد.
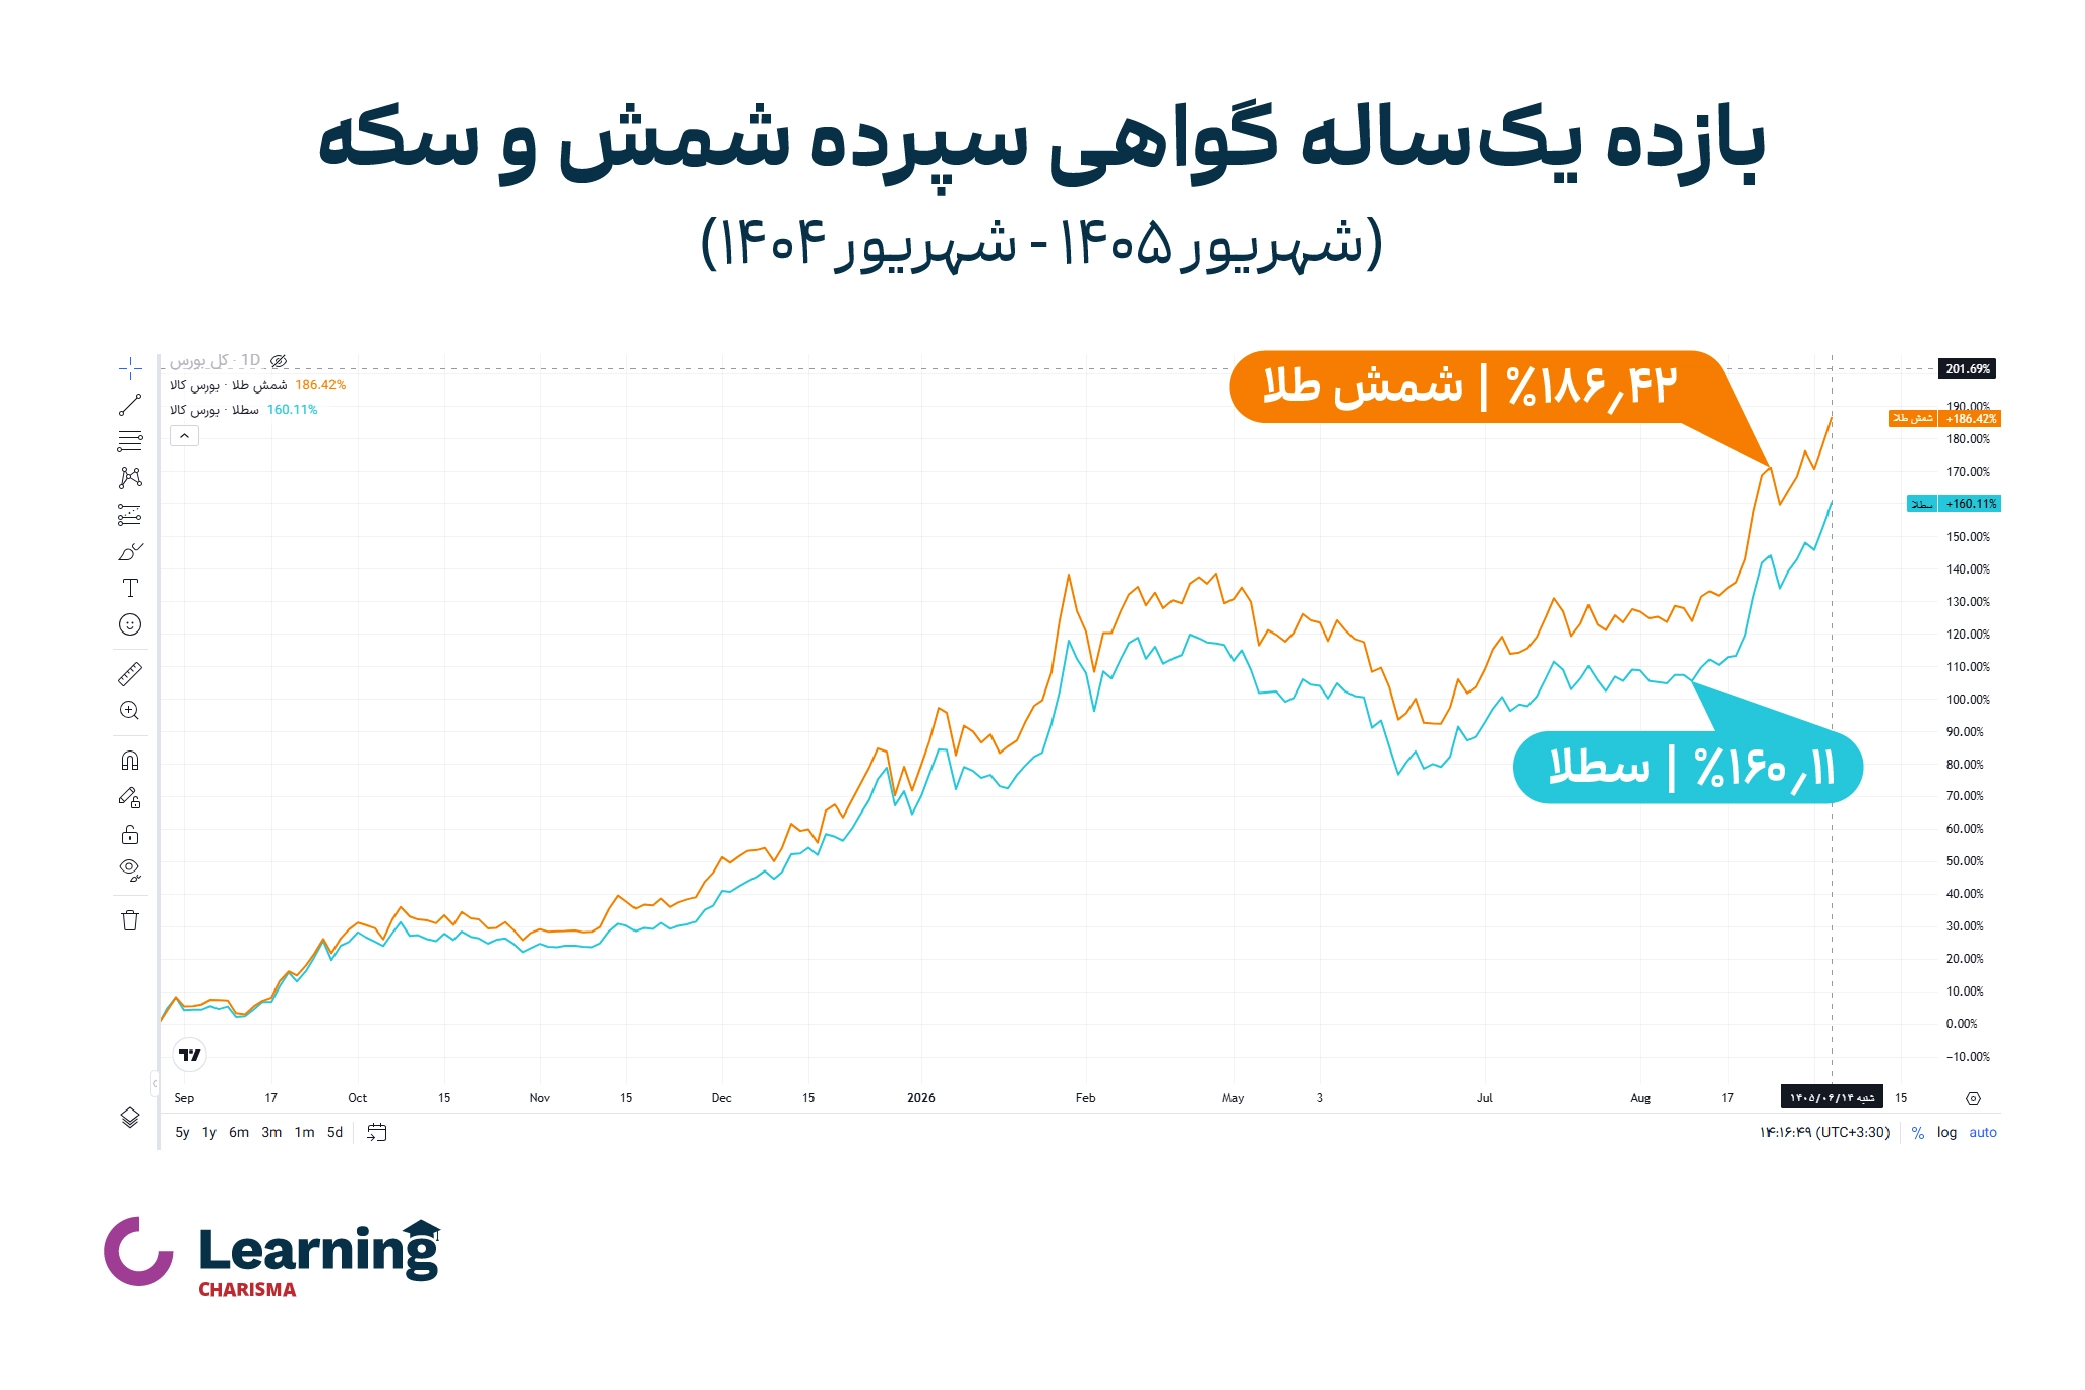
انواع گواهی سپرده طلا
بر اساس اطلاعات بورس کالای ایران گواهیهای مبتنی بر طلا به دو گروه اصلی گواهی سپرده سکه و گواهی سپرده شمش تقسیم میشوند. تفاوت اصلی آنها در دارایی پایه، واحد نمایش قیمت، کارمزد، هزینه نگهداری و شیوه تحویل است.
گواهی سپرده سکه طلا
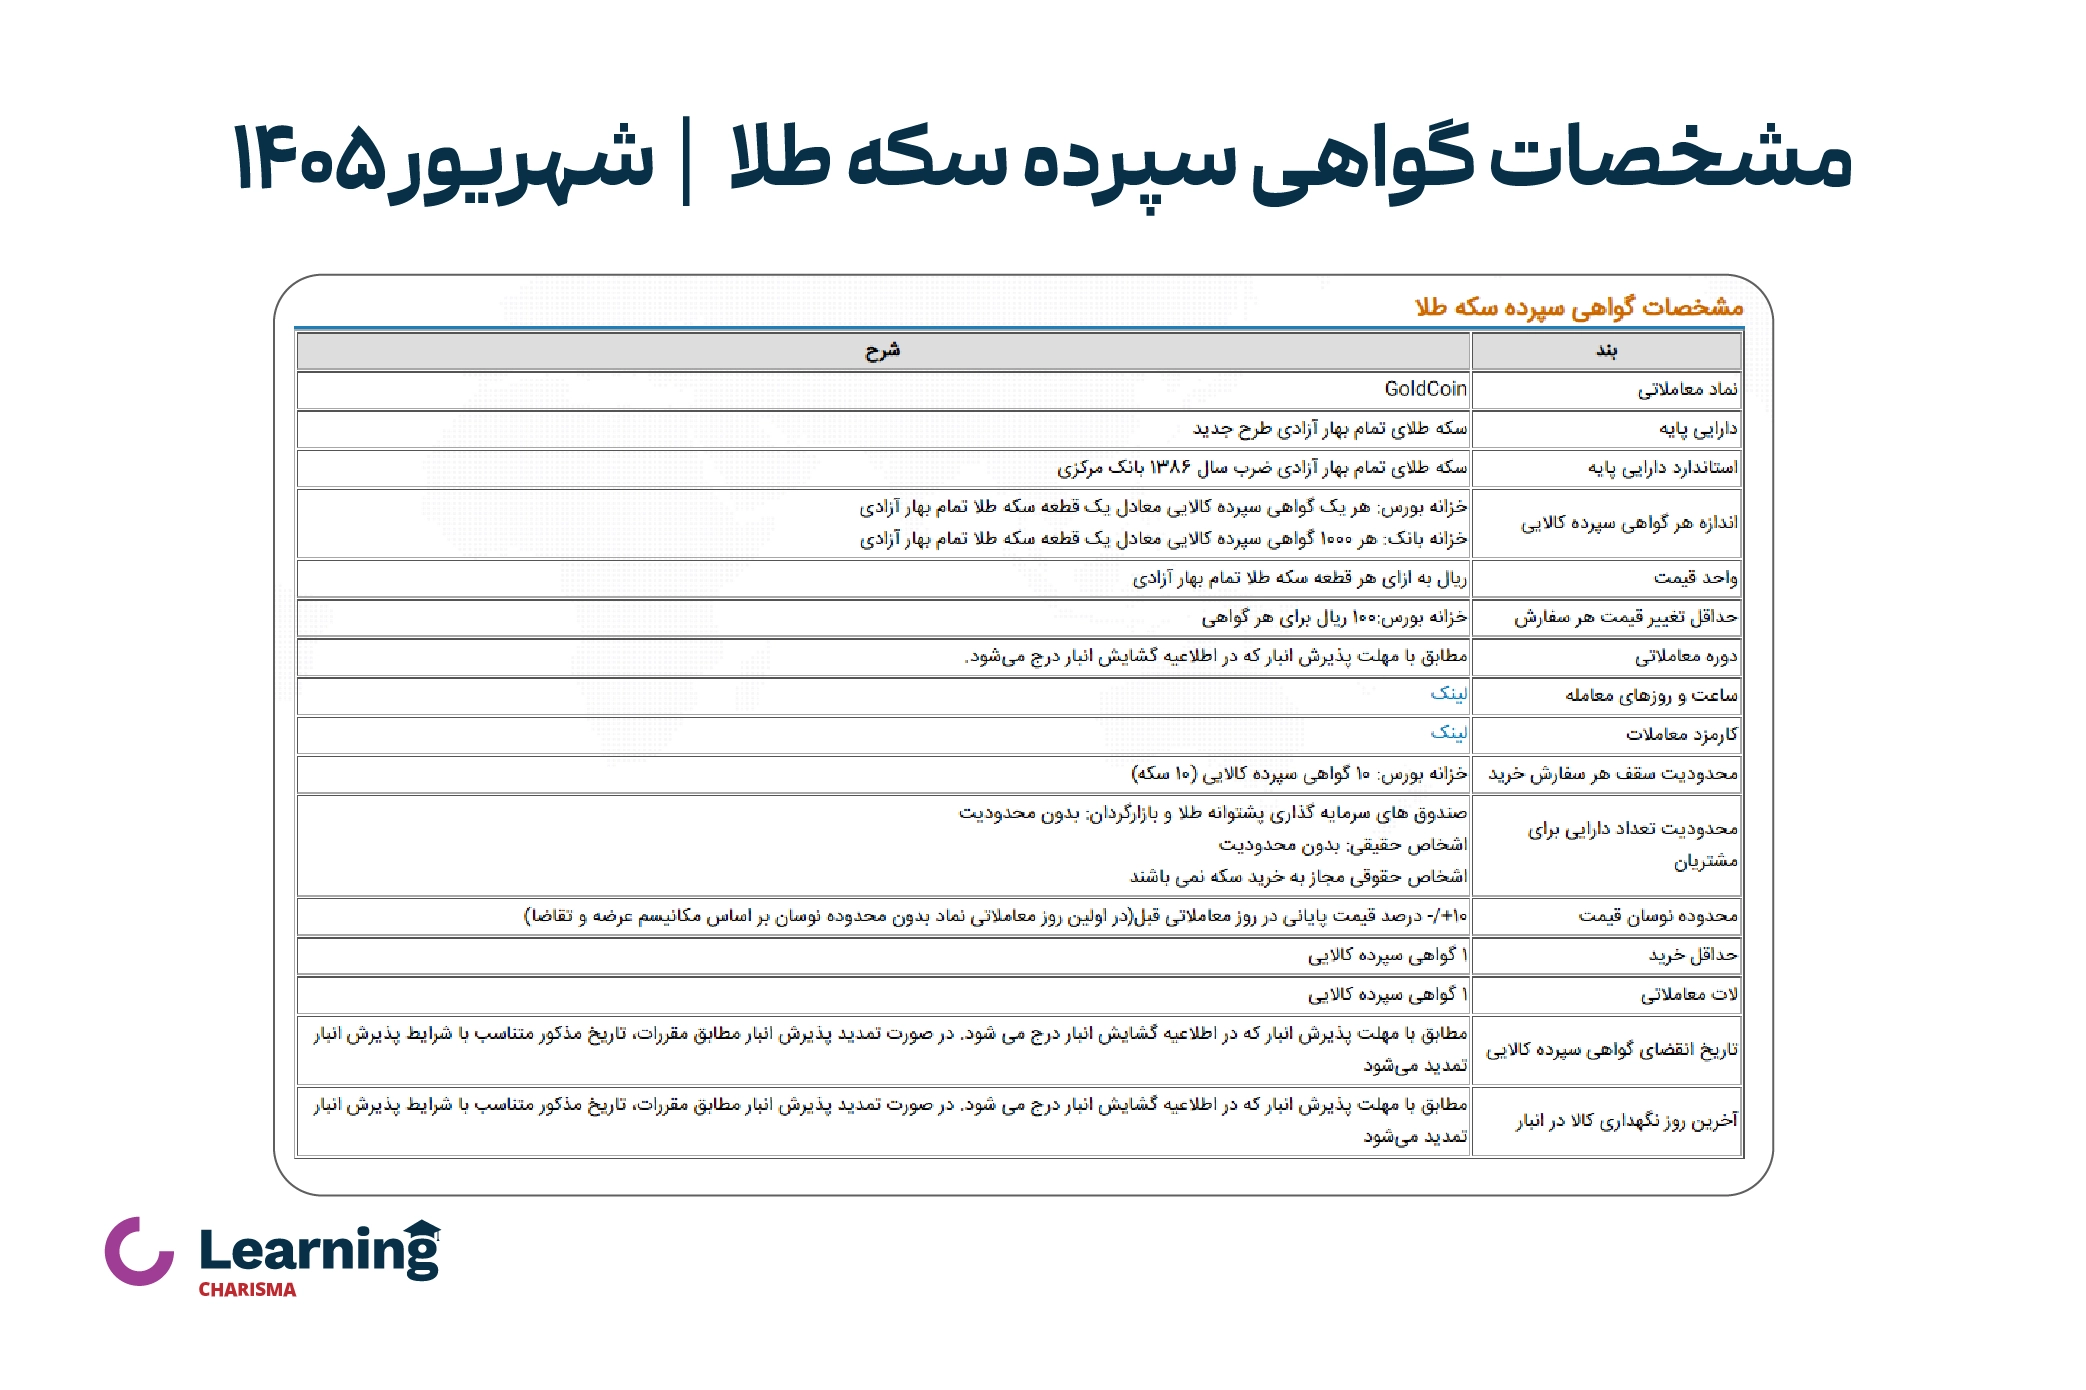
گواهی سپرده سکه طلا نشاندهنده مالکیت دارنده آن بر سکههای پذیرفتهشده در خزانه مربوط به همان نماد است. نماد معاملاتی این گواهی در بورس کالا GoldCoin است و دارایی پایه آن، سکه تمام بهار آزادی طرح جدید است.
بر اساس مشخصات قرارداد این نماد، هر گواهی سپرده کالایی معادل یکصدم سکه تمام بهار آزادی است؛ بنابراین، برای محاسبه ارزش یک سکه کامل، باید قیمت هر گواهی را در ۱۰۰ ضرب کرد. واحد قیمت در معاملات نیز ریال به ازای هر گواهی سپرده کالایی است.
مثال محاسبه قیمت سکه از روی تابلو
فرض کنید قیمت هر گواهی سپرده سکه در تابلو معاملات ۱٬۵۰۰٬۰۰۰ ریال باشد. ارزش تقریبی یک سکه از روی این قیمت به شکل زیر محاسبه میشود:
قیمت تقریبی یک سکه = ۱٬۵۰۰٬۰۰۰ × ۱۰۰ = ۱۵۰٬۰۰۰٬۰۰۰ ریال
در این مثال، ارزش تقریبی یک سکه ۱۵ میلیون تومان خواهد بود. برای محاسبه مبلغ نهایی خرید، باید کارمزد معامله نیز در نظر گرفته شود.
گواهی سپرده شمش طلا
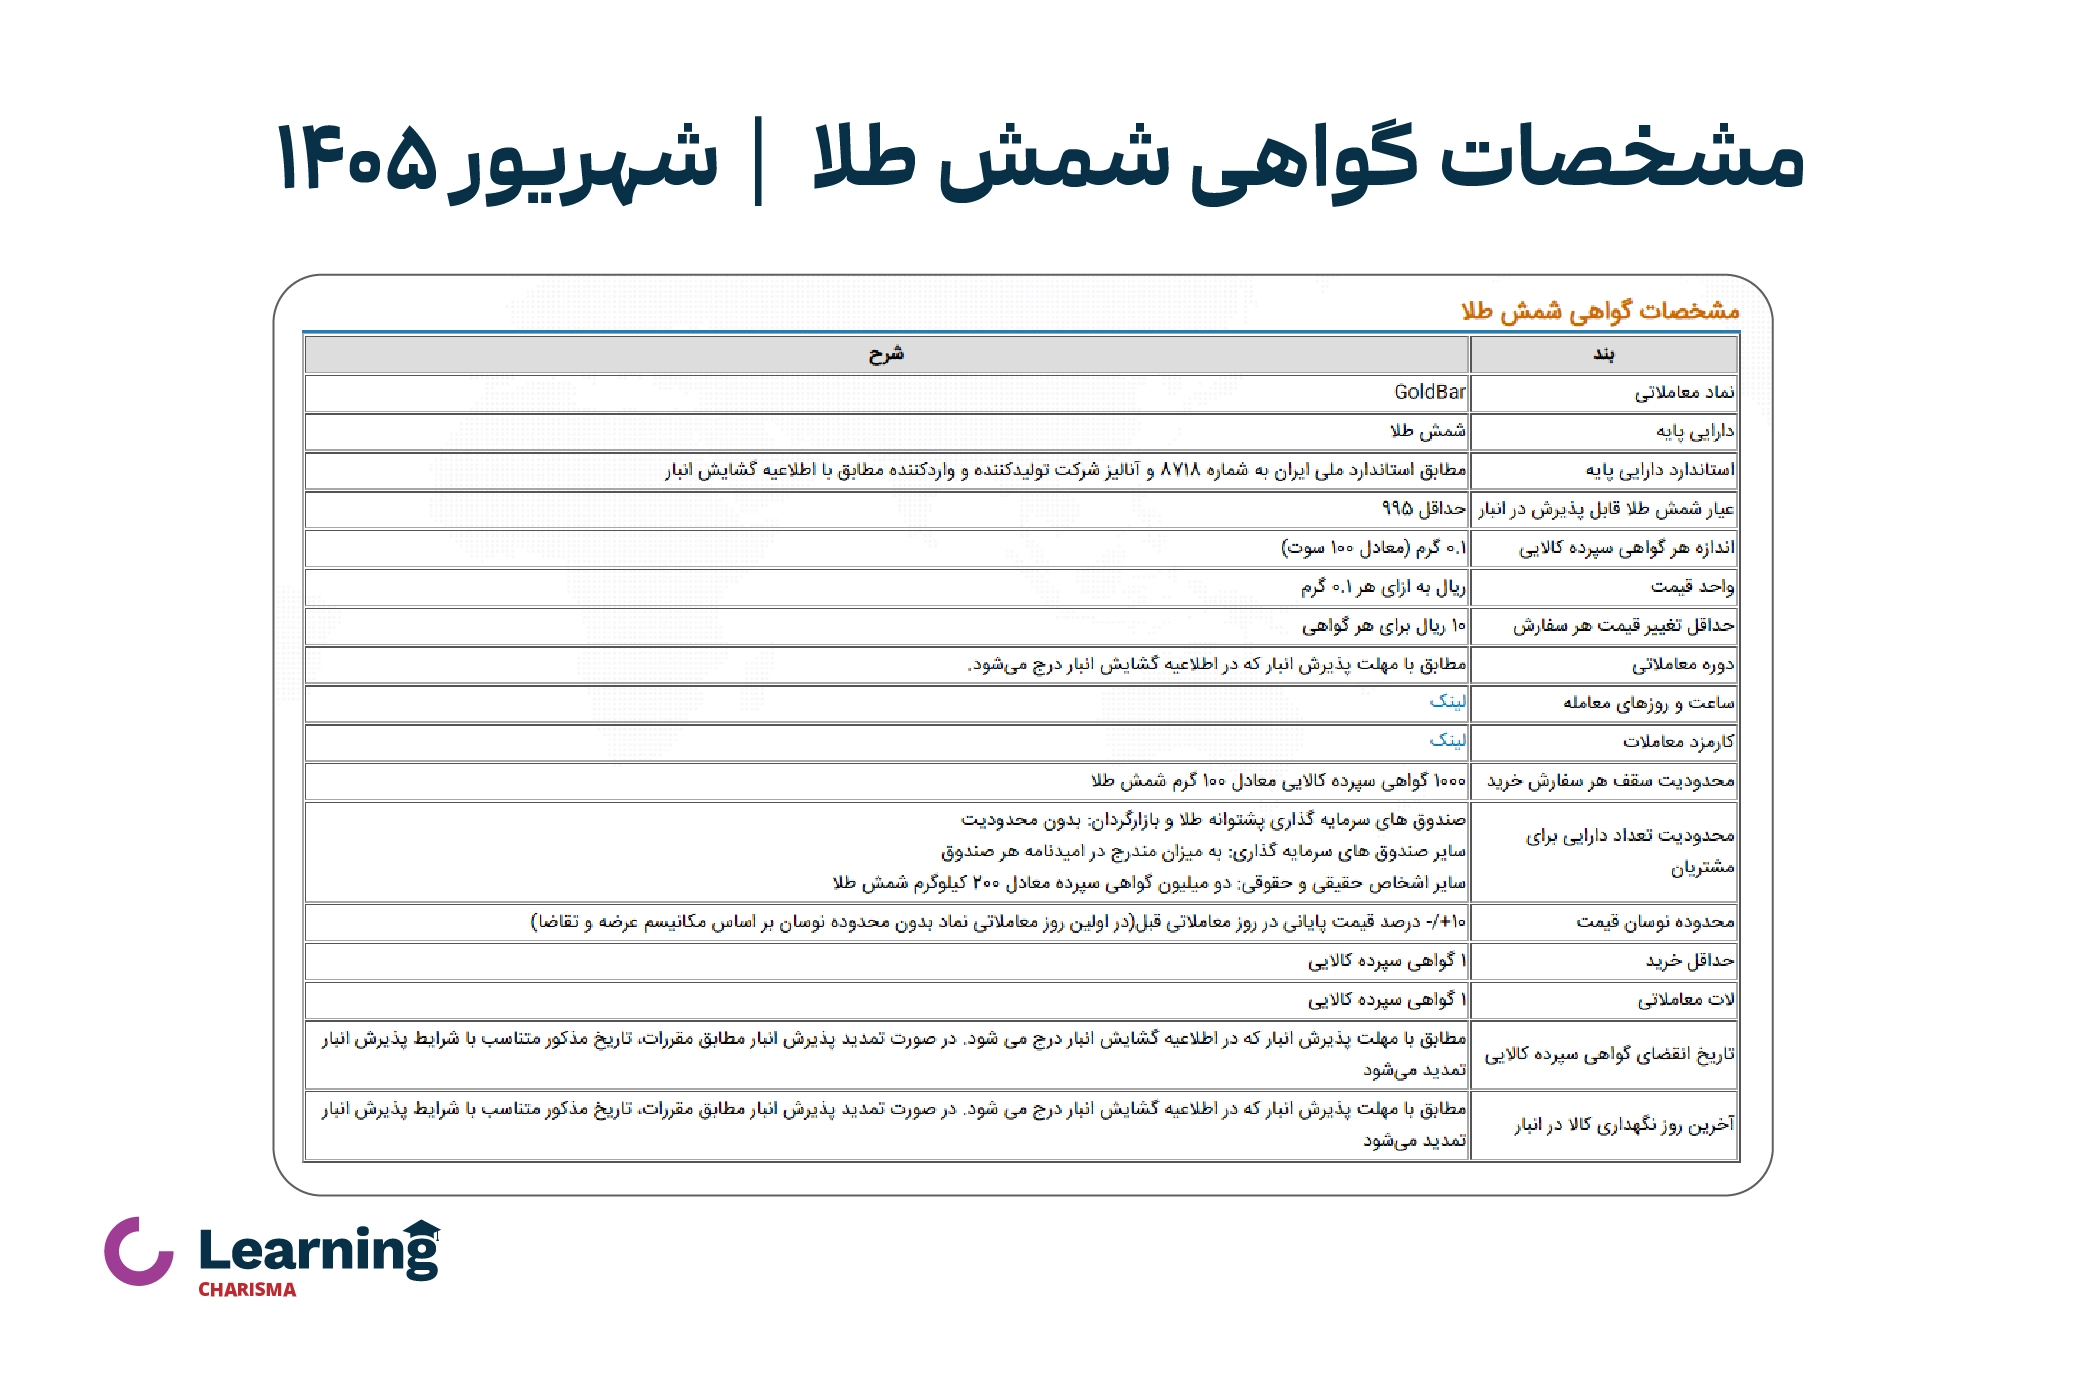
گواهی سپرده شمش طلا نشاندهنده مالکیت دارنده آن بر بخشی از شمش طلای استاندارد نگهداریشده در خزانه است. نماد معاملاتی این گواهی GoldBar است و شمشهای قابل پذیرش در انبار باید حداقل عیار ۹۹۵ داشته باشند و مطابق استانداردهای تعیینشده برای پذیرش در انبار باشند.
هر گواهی سپرده شمش طلا معادل ۰٫۱ گرم یا ۱۰۰ سوت طلا است. بنابراین، هر ۱۰ گواهی معادل یک گرم، هر ۱۰۰۰ گواهی معادل ۱۰۰ گرم و هر ۱۰ هزار گواهی معادل یک کیلوگرم شمش طلا خواهد بود.
توجه داشته باشید که خرید گواهی سپرده بهتنهایی به معنای امکان دریافت فوری طلای فیزیکی نیست. تحویل فیزیکی شمش به شرایط و مقررات انبار، تعداد گواهیهای موردنیاز برای تحویل و سایر ضوابط مربوط به فرآیند تحویل بستگی دارد.
چگونه گواهی سپرده طلا بخریم؟
برای معامله گواهی سپرده سکه و شمش طلا باید کد بازار مالی بورس کالا داشته باشید؛ داشتن کد بورسی معمولی بهتنهایی برای این معاملات کافی نیست.. مراحل کلی عبارتاند از:
- ثبتنام و احراز هویت در سجام و دریافت کد بورسی
- ثبتنام در کارگزاری و فعالسازی دسترسی لازم
- دریافت کد بازار مالی بورس کالا
- انتقال وجه به حساب معاملاتی مربوط
- جستوجوی نماد سکه یا شمش و بررسی مشخصات آن
- مقایسه قیمت تابلو با ارزش همان مقدار طلا
- ثبت سفارش خرید در ساعت معاملات
اگر هنوز کد بورسی ندارید، میتوانید فرایند ثبتنام و دریافت کد بورسی را از طریق خدمات کارگزاری کاریزما آغاز کنید. پس از فعالشدن دسترسی معاملاتی، سفارشهای گواهی سپرده را میتوان از سامانه معاملاتی کاریزما ثبت و مدیریت کرد.
ورود به سامانه معاملات کاریزما
ساعت معاملات گواهی سپرده طلا
| بازار | پیشگشایش | معاملات پیوسته | دامنه اعلامشده |
| گواهی سکه | ۱۱:۳۰ تا ۱۲ | ۱۲ تا ۱۷؛ پنجشنبهها تا | مثبت و منفی 10٪ |
| گواهی شمش | ۱۱:۴۵ تا ۱۲ | ۱۲ تا ۱۸؛ شنبه تا چهارشنبه | مثبت و منفی ۱۰٪ |
این اطلاعات براساس وضعیت بررسیشده تا شهریور ۱۴۰۵ است و میتواند تغییر کند. تابلوی همان روز و اطلاعیه نماد، مرجع نهایی معامله است.
قیمت گواهی سپرده طلا چگونه تعیین میشود؟
قیمت گواهی سپرده طلا در بازار و براساس عرضهوتقاضا تعیین میشود؛ اما ارزش طلایی که هر گواهی نمایندگی میکند، مهمترین مبنای ارزیابی قیمت آن است. قیمت جهانی طلا، نرخ ارز، قیمت داخلی سکه یا شمش، میزان نقدشوندگی نماد، هزینه انبارداری و شرایط تحویل نیز میتوانند بر قیمت گواهی اثر بگذارند.
برای بررسی قیمت، ابتدا باید ارزش گواهیها را به واحدی قابلمقایسه با بازار فیزیکی تبدیل کنید. برای مثال، ارزش ۱۰۰۰ واحد معاملاتی گواهی سکه را میتوان با قیمت یک سکه مشابه مقایسه کرد. در گواهی شمش نیز ارزش ۱۰ گواهی، معادل یک گرم شمش طلاست.
ممکن است قیمت گواهیهای معادل یک سکه یا یک گرم شمش دقیقاً با قیمت همان کالا در بازار فیزیکی برابر نباشد. برای مثال، اگر مجموع ارزش ۱۰۰۰ واحد گواهی سکه از قیمت یک سکه در بازار بیشتر باشد، خریدار برای تهیه همان مقدار طلا از طریق گواهی مبلغ بیشتری میپردازد. اگر این مبلغ کمتر باشد، گواهی ارزانتر از کالای فیزیکی معامله میشود.
صرف و تخفیف گواهی سپرده
ممکن است قیمت گواهی سپرده با قیمت همان مقدار طلا در بازار فیزیکی متفاوت باشد. اگر قیمت گواهی بیشتر باشد، گفته میشود گواهی با صرف معامله میشود. اگر قیمت آن کمتر باشد، گواهی دارای تخفیف است.
برای محاسبه میزان این اختلاف میتوان از فرمول زیر استفاده کرد:
درصد اختلاف قیمت = ((ارزش گواهیهای معادل کالا – قیمت کالای فیزیکی) ÷ قیمت کالای فیزیکی) × ۱۰۰
نتیجه مثبت به معنی وجود صرف و نتیجه منفی نشاندهنده تخفیف است. البته صرف همیشه نشانه قیمت نامناسب و تخفیف نیز همیشه نشانه فرصت خرید نیست. برای تصمیمگیری باید کارمزد معامله، هزینه انبارداری، نقدشوندگی، امکان تحویل فیزیکی و شرایط عرضهوتقاضا را نیز بررسی کرد.
کارمزد گواهی سپرده طلا
در گواهی سپرده طلا، کارمزد خرید و فروش جداگانه محاسبه میشود. یعنی هنگام خرید، کارمزد به هزینه معامله اضافه میشود و در فروش، کارمزد از مبلغ دریافتی فروش کسر میشود. نرخ این کارمزد بر اساس جدول رسمی کارمزدهای گواهی سپرده کالایی بورس کالا، برای گواهی سکه و شمش متفاوت است:
| کارمزد گواهی سپرده سکه و شمش طلا | ||
| نوع گواهی | کارمزد خرید | کارمزد فروش |
| گواهی سپرده سکه | ۰٫۱۲۵٪ | ۰٫۱۲۵٪ |
| گواهی سپرده شمش | ۰٫۲۴٪ | ۰٫۲۴٪ |
برای مثال، کارمزد خرید ۱۰۰ میلیون تومان گواهی سکه برابر با ۱۲۵ هزار تومان و کارمزد خرید همین مبلغ گواهی شمش برابر با ۲۴۰ هزار تومان است. این مبالغ هزینه انبارداری، ارزیابی یا تحویل فیزیکی را شامل نمیشوند.
هزینه انبارداری گواهی سپرده طلا
هزینه انبارداری برای مدت زمانی که گواهی سپرده در مالکیت سرمایهگذار قرار دارد، بهصورت روزانه محاسبه میشود. براساس تعرفه اجراشده از ۲۲ فروردین ۱۴۰۵ تا اطلاع ثانوی، هزینه انبارداری هر قطعه سکه روزانه ۲۰٬۰۰۰ ریال و هزینه انبارداری هر گواهی شمش طلا روزانه ۴۶۸ ریال است.
هزینه انبارداری از کارمزد خریدوفروش جداست. همچنین طبق اطلاعیه بورس کالای ایران، هزینه انبارداری سکه و شمش طلا مشمول مالیات و عوارض ارزش افزوده است؛ بنابراین مبلغ نهایی قابل پرداخت، شامل هزینه پایه انبارداری بهاضافه مالیات و عوارض ارزش افزوده مربوط میشود.
هزینه انبارداری هنگام فروش گواهی یا درخواست تحویل فیزیکی تسویه میشود. در صورت فروش گواهی شمش، هزینه انبارداری از وجه معامله کسر میشود و برای تحویل فیزیکی باید پیش از خروج کالا از خزانه تسویه شود.
| هزینه انبارداری گواهی سپرده سکه و شمش طلا | ||
| دارایی | هزینه انبارداری روزانه | معادل تومانی |
| سکه طلا | ۲۰٬۰۰۰ ریال برای هر قطعه سکه | ۲٬۰۰۰ تومان برای هر سکه |
| شمش طلا | ۴۶۸ ریال برای هر گواهی | ۴۶٫۸ تومان برای هر گواهی معادل ۰٫۱ گرم |
برای نمونه، هزینه پایه نگهداری یک گرم شمش به مدت ۳۰ روز، با توجه به اینکه هر گرم معادل ۱۰ گواهی است، به این شکل محاسبه میشود:
۴۶۸ × ۱۰ × ۳۰ = ۱۴۰٬۴۰۰ ریال
این مبلغ پیش از محاسبه مالیات و عوارض ارزش افزوده خدمات انبارداری است. هزینه نهایی نگهداری به تعداد روز مالکیت و مقدار دارایی بستگی دارد.
هزینه انبارداری چگونه تسویه میشود؟
هزینه انبارداری بهصورت روزانه و براساس مدت نگهداری گواهی محاسبه میشود. تسویه هزینه برای سرمایهگذار هنگام فروش گواهی یا دریافت فیزیکی کالا انجام میشود.
در زمان فروش، هزینه انبارداری طبق سازوکار نماد و خزانه از مبلغ معامله کسر میشود. برای دریافت سکه یا شمش نیز باید هزینه انبارداری تا زمان خروج کالا، پیش از تحویل پرداخت شود. این هزینه جدا از کارمزد خریدوفروش است و مالیات و عوارض ارزش افزوده آن نیز مطابق مقررات دریافت میشود.
هزینه واقعی سرمایهگذاری گواهی سپرده طلا
برای مقایسه گواهی سپرده با طلای فیزیکی یا صندوق طلا، فقط قیمت خرید را بررسی نکنید. کارمزد خریدوفروش، هزینه انبارداری، مالیات و عوارض ارزش افزوده خدمات انبار، هزینه ارزیابی و هزینه احتمالی تحویل نیز باید در محاسبه لحاظ شوند.
فرمولهای زیر برای برآورد قیمت مؤثر دریافت فیزیکی و بازده خالص استفاده میشوند:
قیمت مؤثر خرید و دریافت فیزیکی = ارزش واحدهای لازم + کارمزد خرید + هزینه انبارداری و مالیات آن + هزینه ارزیابی + هزینههای تحویل
بازده خالص = ((مبلغ فروش − مبلغ خرید − مجموع هزینهها) ÷ مبلغ خرید) × ۱۰۰
در فرمول بازده خالص، مجموع هزینهها شامل کارمزد خرید، کارمزد فروش، هزینه انبارداری، مالیات و عوارض ارزش افزوده، هزینه ارزیابی و هزینههای تحویل یا خروج کالا است؛ البته فقط هزینههایی باید محاسبه شوند که در معامله یا دریافت فیزیکی شما وجود دارند.
چگونه سکه فیزیکی را به گواهی سپرده تبدیل کنیم؟
تبدیل سکه فیزیکی به گواهی سپرده با خرید گواهی از بورس کالا متفاوت است. ابتدا باید خزانه فعال و شرایط پذیرش آن را بررسی کنید؛ زیرا نوع، سال ضرب و اصالت سکه باید با مقررات خزانه مطابقت داشته باشد.
فرایند کلی شامل دریافت نوبت، تحویل سکه، ارزیابی و اصالتسنجی، پرداخت هزینهها، صدور قبض انبار و تبدیل آن به گواهی قابل معامله است. شرایط خزانهها ممکن است تغییر کند؛ بنابراین پیش از مراجعه، آخرین اطلاعیه را بررسی کنید.
سپردهگذاری شمش نیز به تولیدکنندگان و واردکنندگان مورد تأیید انباردار محدود است، اما خریدوفروش گواهی شمش برای سرمایهگذارانی که دسترسی معاملاتی لازم را دارند، امکانپذیر است.
آیا امکان دریافت فیزیکی سکه یا شمش با گواهی سپرده وجود دارد؟
بله، اما تحویل فوری نیست. دارنده گواهی باید به حداقل تعداد لازم برسد، درخواست خروج ثبت کند و هزینههای انبارداری و تحویل را بپردازد. در مورد شمش، نصاب تحویل به اطلاعیه خزانه و وزن شمشهای موجود بستگی دارد؛ بنابراین عدد دقیق باید از آخرین مقررات خزانه دریافت شود.
مالیات گواهی سپرده طلا
براساس تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، معاملات ثانویه گواهی سپرده کالایی سکه و شمش طلا در بورس کالا از معافیت مالیاتی مربوط به این معاملات برخوردارند؛ اما این معافیت لزوماً شامل سایر خدمات و مراحل مرتبط با نگهداری و تحویل کالا نمیشود.
بهعنوان مثال، هزینه انبارداری سکه و شمش طلا مشمول مالیات و عوارض ارزش افزوده است. همچنین هزینههای مربوط به ارزیابی و تحویل فیزیکی کالا نیز براساس تعرفههای اعلامشده توسط خزانه دریافت میشود.
لازم است توجه داشته باشید که سپردهگذاری اولیه کالا و معاملهای که به تحویل نهایی کالا منجر میشود، میتواند مشمول قواعد مالیاتی متفاوتی باشد و نباید معافیت معاملات ثانویه گواهی سپرده را به این مراحل تعمیم داد.
مزایا و ریسکهای گواهی سپرده طلا
قبل از انتخاب گواهی سپرده طلا، مزایا و محدودیتهای آن را در کنار هم بررسی کنید:
| مقایسه مزایا و ریسکهای گواهی سپرده طلا | |
| مزایا | ریسکها و محدودیتها |
| نگهداری طلا در خزانه مورد تأیید | نوسان قیمت |
| کاهش دغدغه سرقت و اصالتسنجی | هزینه روزانه انبارداری |
| معامله در بستر رسمی و شفاف | محدودیت ساعت معامله |
| امکان تحویل فیزیکی با رعایت شرایط | تفاوت قیمت بازار با ارزش پشتوانه |
| امکان توثیق در صورت پذیرش نهاد مربوط | تغییر احتمالی مقررات و شرایط نماد |
قابلیت توثیق عمومی و قطعی نیست و به پذیرش بانک یا نهاد تأمین مالی، مقررات جاری و وجود زیرساخت مربوط بستگی دارد.
روشهای سرمایهگذاری در طلا؛ گواهی سپرده، صندوق یا طرح طلا؟
خرید طلای فیزیکی و گواهی سپرده تنها راه سرمایهگذاری در بازار طلا نیست. صندوق طلا نوعی صندوق سرمایهگذاری بورسی است که سرمایه افراد را در داراییهای مرتبط با طلا سرمایهگذاری میکند. خریدوفروش واحدهای صندوق طلا به کد بورسی و دسترسی به سامانه معاملاتی نیاز دارد.

طرح طلا نیز مسیر سادهتری برای سرمایهگذاری در طلاست که بدون نیاز به سجام و کد بورسی، امکان خریدوفروش ۲۴ساعته را فراهم میکند. انتخاب میان گواهی سپرده، صندوق طلا و طرح طلا به هدف، میزان ریسکپذیری، هزینهها و شیوه دسترسی موردنظر شما بستگی دارد.
جمعبندی
گواهی سپرده طلا، نشاندهنده مالکیت مقدار مشخصی سکه یا شمش طلاست که در خزانه مورد تأیید بورس کالا نگهداری میشود. در ساختار فعلی معاملات سکه، هر قطعه سکه معادل ۱۰۰۰ واحد معاملاتی است و قیمت تابلو، یکهزارم قیمت یک سکه را نشان میدهد. هر گواهی سپرده شمش نیز معادل ۰٫۱ گرم یا ۱۰۰ سوت طلاست.
پیش از خرید، قیمت گواهی و ارزش طلای پشتوانه را با هم مقایسه کنید و کارمزد خریدوفروش، هزینه انبارداری، مالیات و عوارض خدمات انبار و شرایط تحویل را در نظر بگیرید. گواهی سپرده سود ثابت ندارد و کاهش دغدغههای نگهداری فیزیکی، به معنی حذف ریسک نوسان قیمت نیست.
اگر معامله مستقیم گواهی برای شما مناسب است، میتوانید پس از دریافت کد بورسی و فعالسازی حساب در کارگزاری کاریزما، از سامانه معاملاتی کاریزما استفاده کنید. اگر روش غیرمستقیم را ترجیح میدهید، صندوق طلای کهربا یکی از گزینههایی است که میتوانید با توجه به هزینهها، نقدشوندگی، ترکیب دارایی و میزان ریسکپذیری خود بررسی کنید.
سرمایه گذاری چیست؟ انواع سرمایه گذاری + راهنمای شروع
16 September 2026 2026-09-16 12:30سرمایهگذاری چیست و چه روشهایی برای سرمایهگذاری در ایران وجود دارد؟ انتخاب میان گزینههایی مانند سپرده بانکی، سهام، طلا، صندوقهای سرمایهگذاری و سایر داراییها میتواند برای افرادی که بهتازگی وارد بازارهای مالی شدهاند، چالشبرانگیز باشد. هر یک از این گزینهها سطح متفاوتی از ریسک، بازده، نقدشوندگی و افق زمانی دارد و نمیتوان یک روش را برای همه افراد مناسب دانست.
در این مقاله از کاریزما لرنینگ، ابتدا با مفهوم سرمایهگذاری و انواع آن آشنا میشویم و سپس روشهای مختلف سرمایهگذاری در ایران و جهان، مزایا و ریسکهای هرکدام و نکاتی را که پیش از انتخاب یک روش سرمایهگذاری باید در نظر بگیرید، بررسی میکنیم.
سرمایه گذاری چیست؟
سرمایهگذاری به زبان ساده یعنی استفاده از پول یا منابع فعلی برای خرید دارایی یا استفاده از یک ابزار مالی با هدف کسب بازده در آینده. این بازده میتواند از افزایش قیمت دارایی، دریافت سود، اجاره یا ترکیبی از این موارد به دست بیاید.
برای مثال، فردی که مقداری از درآمد خود را به خرید سهام اختصاص میدهد، انتظار دارد ارزش سهام یا درآمد حاصل از آن در آینده افزایش پیدا کند. فرد دیگری ممکن است پول خود را در یک ابزار درآمد ثابت قرار دهد تا در طول زمان بازده دریافت کند.
نکته مهم این است که بازده بالاتر معمولاً با ریسک و نوسان بیشتری همراه است و هیچکدام از روشهای سرمایهگذاری بازده آینده را تضمین نمیکنند. حتی داراییهایی که در یک دوره عملکرد خوبی داشتهاند، ممکن است در دوره دیگری با افت قیمت مواجه شوند.
در اقتصاد ایران، تورم نیز یکی از عواملی است که باعث میشود افراد به حفظ ارزش پول خود در کنار کسب بازده توجه کنند. طبق گزارش مرکز آمار ایران، تورم سالانه در ۱۲ ماه منتهی به مرداد ۱۴۰۵ برابر با ۶۹٫۹ درصد و تورم نقطهبهنقطه در همین ماه ۸۹ درصد بوده است. تورم نقطهبهنقطه یعنی تغییر شاخص قیمت نسبت به ماه مشابه سال قبل.
مزایای سرمایه گذاری چیست؟
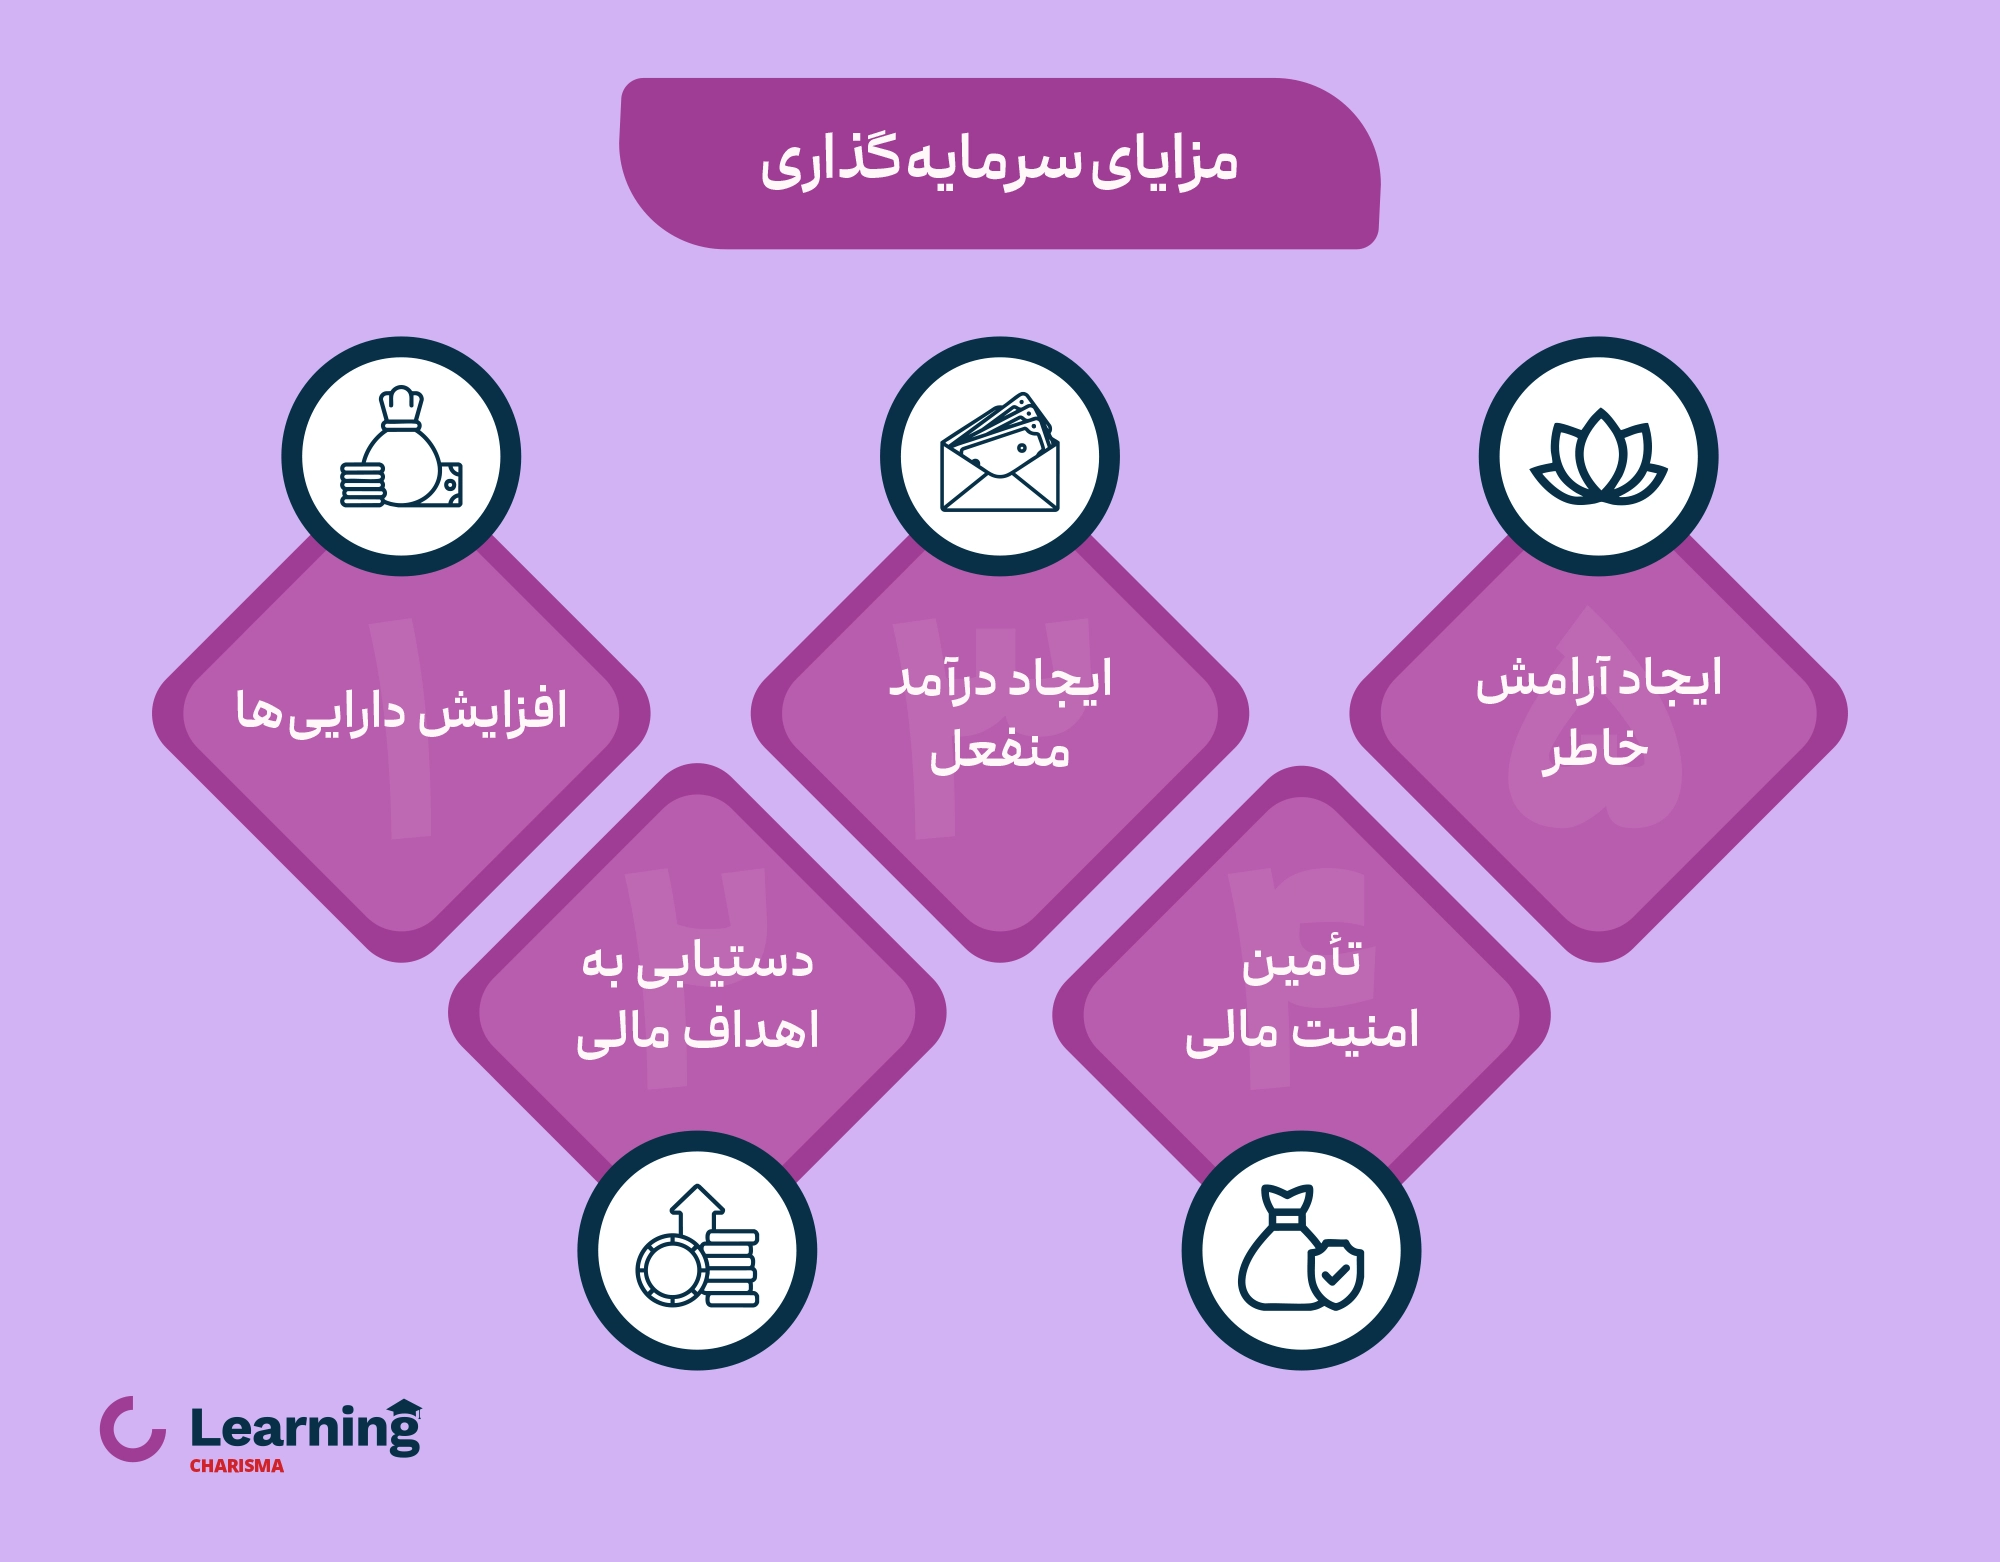
سرمایه گذاری یکی از ابزارهای کلیدی برای دستیابی به اهداف مالی است، زیرا بسیاری از ما هدفهایی داریم که رسیدن به آنها به سرمایهای بیشتر از دارایی فعلیمان نیاز دارد؛ با یک برنامهریزی مناسب و مدیریت درست سرمایه، میتوان منابع لازم برای این اهداف را فراهم کرد.
علاوهبر این، سرمایه گذاری میتواند منبعی برای ایجاد درآمد منفعل باشد؛ مانند سود سهام، بهره اوراق قرضه یا درآمد اجاره املاک که بهعنوان درآمدی اضافه در کنار درآمد اصلی عمل میکند؛ همچنین سرمایه گذاری به تأمین امنیت مالی نیز کمک میکند و در شرایط بحرانی مانند بیکاری یا هزینههای غیرمنتظره، باعث اطمینان خاطر و پشتیبانی مالی ایجاد میشود.
انواع سرمایه گذاری از نظر زمانی
یکی از روشهای دستهبندی سرمایهگذاری، توجه به مدت زمانی است که سرمایهگذار قصد دارد پول خود را در اختیار یک دارایی یا ابزار نگه دارد.
سرمایه گذاری کوتاه مدت
در سرمایهگذاری کوتاهمدت، فرد معمولاً به پول خود در فاصله زمانی نسبتاً کوتاهی نیاز دارد؛ در این شرایط، نقدشوندگی و میزان نوسان اهمیت بیشتری پیدا میکند. برای مثال، اگر فردی احتمال میدهد تا چند ماه دیگر به پول خود نیاز داشته باشد، قرار دادن تمام این مبلغ در یک دارایی پرنوسان میتواند ریسک بیشتری برای او ایجاد کند.
سرمایه گذاری میان مدت
سرمایهگذاری میانمدت برای افرادی است که میتوانند سرمایه خود را برای مدت بیشتری کنار بگذارند، اما همچنان ممکن است در چند سال آینده به آن نیاز داشته باشند؛ در این حالت، علاوه بر بازده احتمالی، باید میزان نوسان و امکان نقدکردن سرمایه نیز بررسی شود.
سرمایه گذاری بلند مدت
در سرمایهگذاری بلندمدت، سرمایهگذار برای مدت طولانیتری به پول خود نیاز ندارد. این موضوع میتواند امکان بررسی داراییهایی با نوسان بیشتر را فراهم کند؛ اما بلندمدت بودن به معنی حذف ریسک نیست. برای مثال، بازار سهام ممکن است در دورههای کوتاه افتهای قابلتوجهی داشته باشد و سرمایهگذار بلندمدت باید بتواند چنین نوسانهایی را تحمل کند.
مقایسه انواع روش های سرمایه گذاری بر اساس بازه زمانی |
|||
| هدف | مدت زمان معمول | میزان ریسک | نوع سرمایه گذاری |
| کسب سود سریع از نوسانات بازار | کمتر از 1 سال | بالا | کوتاهمدت |
| کسب سود تدریجی و پایدار | بین 1 تا 5 سال | متوسط | میانمدت |
| کسب سود بلندمدت و افزایش ارزش داراییها | بیشتر از 5 سال | کم | بلندمدت |
بازدهی یک ساله انواع روش های سرمایه گذاری
برای اینکه مقایسه بازارها قابل بررسی باشد، بهتر است همه دادهها در یک تاریخ مشخص برداشت شوند. جدول زیر عملکرد یکساله برخی بازارهای ایران را تا 25 شهریور ۱۴۰۵ نشان میدهد.
| بازدهی یک ساله بازارهای مالی ایران | |
| بازار | بازدهی یکساله |
|---|---|
| شمش نقره ۹۹۹ | 205.36% |
| شاخص کل بورس | 197.83% |
| شمش طلای 24 عیار | 143.65% |
| سکه امامی | 132.28% |
| دلار آزاد | % 131.21 |
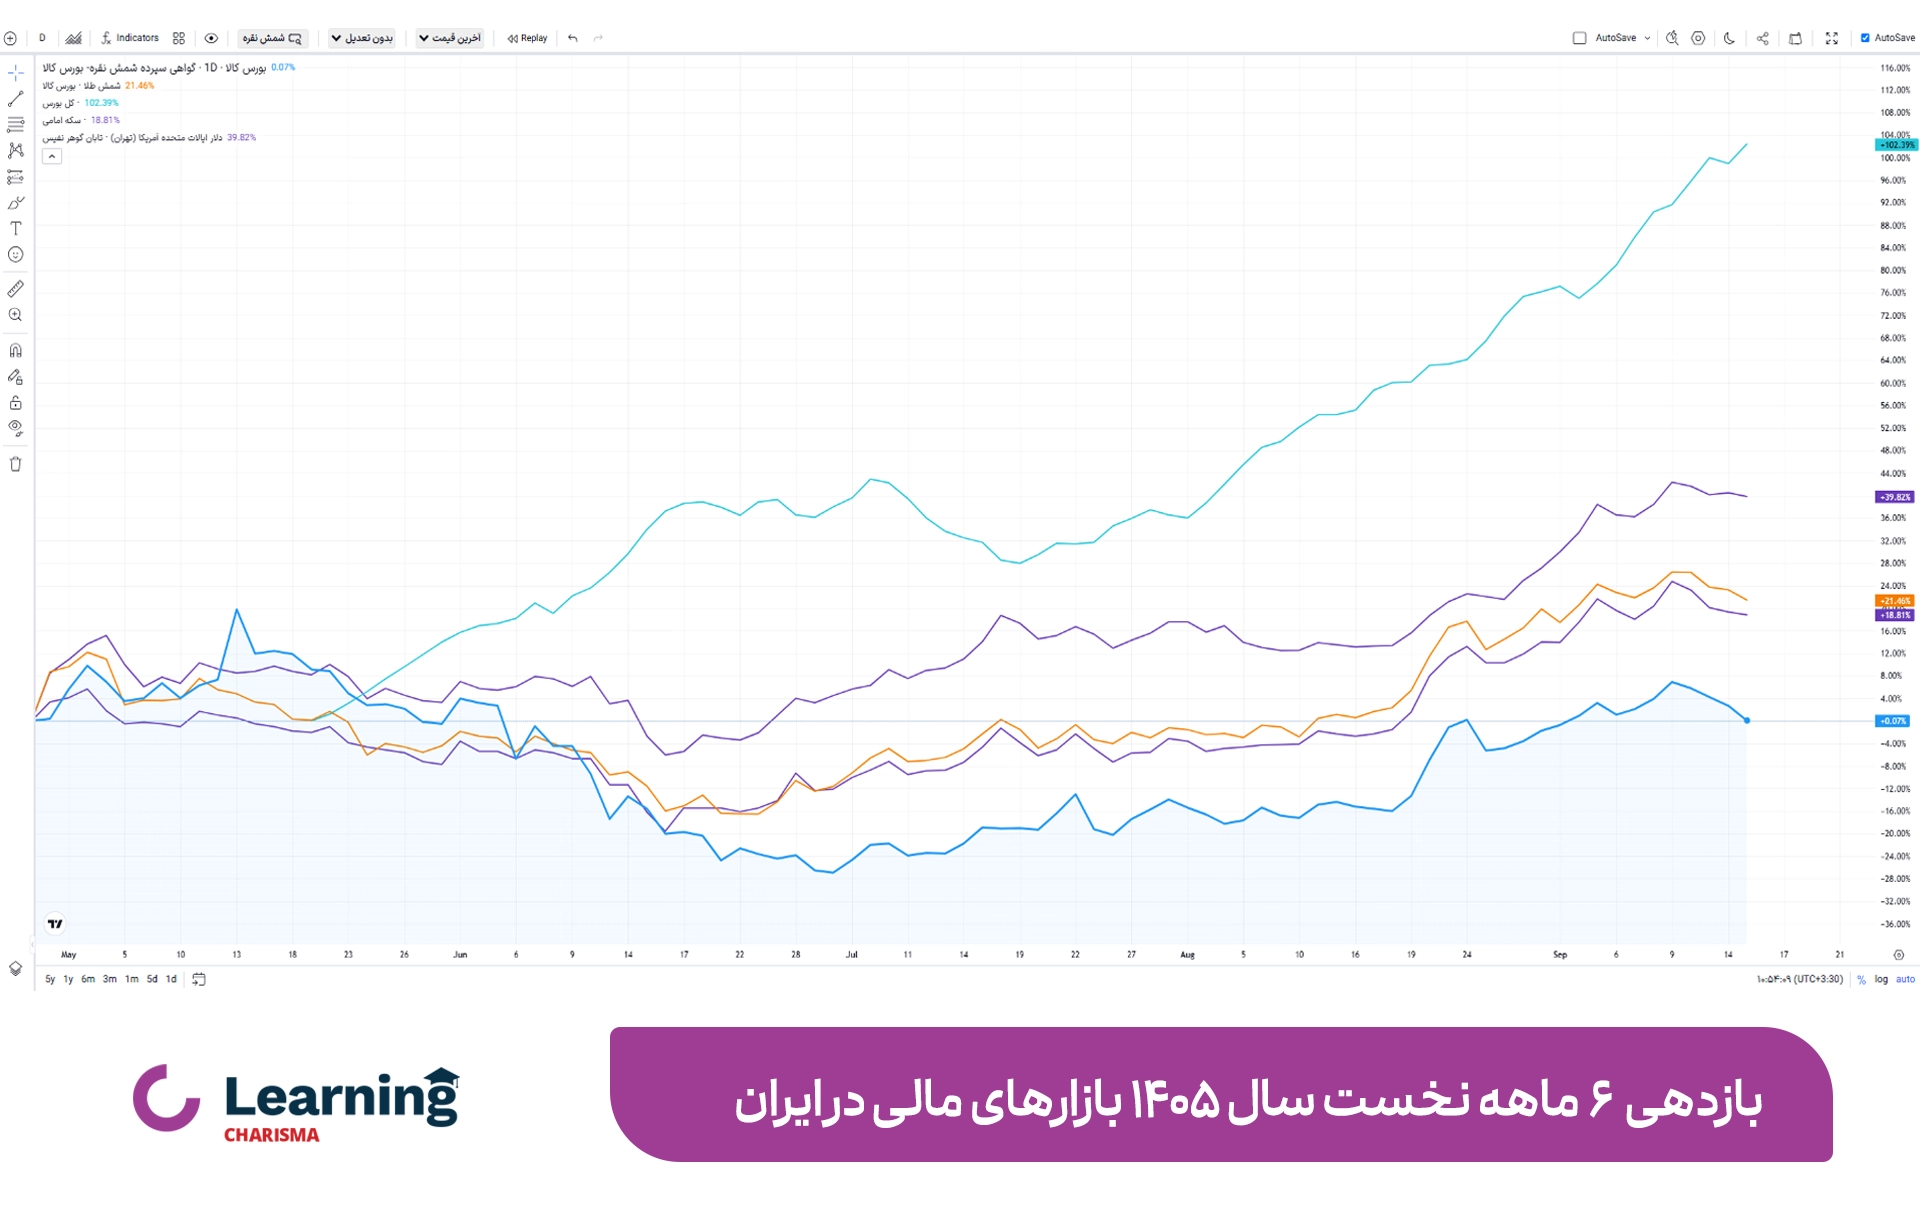
منبع: شرکت مدیریت فناوری بورس تهران (TSETMC)، بورس کالای ایران و دادههای تاریخی قیمت بازار؛ محاسبات بازدهی بر اساس تغییر قیمت در بازه یکساله منتهی به 25 شهریور 1405 انجام شده است. در نمودار زیر بازدهی 6 ماهه نخست سال 1405 بازارهای مختلف را آوردهایم.
در ادامه مقاله به بررسی این روشهای سرمایه گذاری و سایر راه های سرمایه گذاری در ایران میپردازیم.
انواع روش های سرمایه گذاری چیست؟
در ایران روشهای مختلفی برای سرمایهگذاری وجود دارد؛ از خرید داراییهایی مانند طلا، ملک و ارز گرفته تا سرمایهگذاری در سهام، صندوقها، سپردههای بانکی و داراییهای دیجیتال.
هیچکدام از این روشها را نمیتوان بدون توجه به شرایط فرد، «بهترین روش سرمایهگذاری» دانست؛ معیار مناسب برای مقایسه باید هدف، افق زمانی، ریسک، نقدشوندگی و هزینههای هر روش باشد.
1- سرمایه گذاری در نقره
سرمایهگذاری در نقره یکی از روشهای هوشمندانه برای حفظ ارزش دارایی و تنوعبخشی به سبد سرمایهگذاری است، زیرا نقره علاوهبر نقش یک فلز گرانبها، کاربرد گستردهای در صنایع مختلف دارد و همین موضوع به آن پتانسیل رشد بلندمدت میدهد. این فلز در دورههای تورمی میتواند بهعنوان پوشش ریسک عمل کند و در عین حال، بهدلیل قیمت پایینتر نسبت به طلا، امکان ورود با سرمایه کمتر را برای سرمایهگذاران فراهم میکند.
در ایران روشهای مختلفی برای سرمایهگذاری در نقره وجود دارد که از روشهای سنتی تا ابزارهای نوین بازار مالی را شامل میشود. یکی از مرسومترین روشها خرید نقره فیزیکی مثل شمش نقره یا ساچمه نقره است؛ اما خرید نقره فیزیکی به راحتی خرید طلا نیست و امکان تقلب، اکسید شدن و مشکلات نگهداری دارد؛ به همین دلیل خرید آنلاین نقره گزینه قابل بررسی است؛ زیرا پشتوانه این طرح، گواهی سپرده کالایی شمش نقره در بورس کالا است و به همین دلیل امنیت بسیار بالایی دارد.
طرح سرمایه گذاری در نقره کاریزما
طرح نقره کاریزما یک روش ساده و مطمئن برای سرمایهگذاری روی نقره است که امکان خرید و فروش نقره با عیار بالا را بهصورت آنلاین و با نرخ لحظهای بازار فراهم میکند. در این طرح، بدون نیاز به خرید فیزیکی، نگهداری یا پرداخت هزینههایی مانند اجرت و مالیات، میتوانید از طریق اپلیکیشن کاریزما سرمایهگذاری خود را مدیریت کنید.
خرید قسطی نقره، نقدشوندگی مناسب، شفافیت قیمت و دسترسی ۲۴ ساعته باعث شده طرح نقره کاریزما گزینهای کاربردی برای افرادی باشد که بهدنبال تنوعبخشی به سبد سرمایهگذاری و حفظ ارزش دارایی در شرایط تورمی هستند. دارندگان این طرح، امکان تبدیل آنی آن به سایر طرحهای سرمایه گذاری مانند طلا و درآمد ثابت و حتی دریافت وام فوری و نقدی را نیز دارند.
2- سرمایه گذاری در طلا
سرمایه گذاری در طلا از نظر بسیاری از افراد، بهترین سرمایه گذاری در ایران محسوب میشود. یکی از مهمترین مزایای طلا نسبت به برخی دیگر از روشهای سرمایه گذاری، نقدشوندگی بالا و بازدهی دوگانه آن است. با توجه به اینکه قیمت طلا تحت تأثیر نرخ جهانی انس و نوسانات قیمت دلار قرار دارد، سرمایهگذاران میتوانند از تغییرات هر دو عامل سود کسب کنند؛ همچنین، امکان سرمایه گذاری با مبالغ کم، طلا را به گزینهای مناسب برای افراد با سرمایههای مختلف تبدیل کرده است.
بااینحال، سرمایه گذاری در طلا بهصورت فیزیکی نیز با ریسکهایی مثل خطر خرید طلای تقلبی و احتمال سرقت همراه است. اگر میخواهید از بازار طلا سود ببرید اما درگیر مشکلات خرید طلای فیزیکی نشوید، خرید آنلاین طلا کاملا معاف از مالیات است و هزینه اضافی بابت اجرت طلا نخوهید پرداخت. همچنین دارندگان این طرح میتوانند بهطور آنی آن را به سایر طرحهای سرمایهگذاری مانند نقره و درآمد ثابت تبدیل کرده و حتی از امکان دریافت وام فوری و نقدی بهرهمند شوند. برای آشنایی بیشتر و سرمایهگذاری در طرح طلای کاریزما، روی بنر زیر کلیک کنید.
طرح طلای کاریزما امکان سرمایهگذاری آنلاین روی شمش طلای ۲۴ عیار را فراهم میکند؛ این سرمایهگذاری در قالب بیمهنامه زندگی و مدیریت سرمایه و تحت نظارت بیمه مرکزی انجام میشود و پشتوانه آن، گواهی سپرده کالایی شمش طلا در بورس کالا است.
همچنین برای سرمایهگذاری در این طرح نیازی به کد بورسی و ثبتنام در سجام ندارید. خرید و فروش این طرح بهصورت کاملاً آنلاین و ۲۴ ساعته از طریق اپلیکیشن کاریزما انجام میشود و ارزش دارایی شما حتی در روزهای تعطیل، بر اساس قیمت اونس جهانی و نرخ دلار محاسبه و بهروزرسانی میشود.
با خرید قسطی طلا از کاریزما، میتوانید بدون پرداخت یکجای کل مبلغ، بهصورت مرحلهای طلا بخرید. این روش کمک میکند فشار مالی کمتری داشته باشید و خرید طلا را متناسب با بودجه خود مدیریت کنید.
3- سرمایه گذاری در ملک
ملک از روشهای قدیمی سرمایهگذاری در ایران است و میتواند از دو مسیر افزایش ارزش ملک و درآمد اجارهای بازده ایجاد کند؛ در مقابل، خرید مستقیم ملک معمولاً به سرمایه اولیه بالایی نیاز دارد و نقدکردن آن نیز نسبت به بسیاری از داراییهای مالی زمان بیشتری میبرد. موقعیت ملک، وضعیت بازار، هزینههای نگهداری و شرایط اجاره نیز بر نتیجه سرمایهگذاری تأثیر دارند.
برای افرادی که نمیخواهند کل سرمایه موردنیاز خرید یک ملک را تأمین کنند، ابزارهای مالی مرتبط با املاک نیز وجود دارد. در این روشها باید ساختار دارایی، نحوه ایجاد بازده و میزان نقدشوندگی ابزار بررسی شود.
4- سرمایه گذاری در بورس
سرمایه گذاری در بورس، به دلیل تنوع بالای سهام و صندوقها، امکان تحلیل و مشورت با کارشناسان و قابلیت سرمایه گذاری با مبالغ کم، جذابیت ویژهای دارد. از دیگر مزایای آن میتوان به نقدشوندگی مناسب، امکان سرمایه گذاری غیرحضوری، مدیریت ریسک و شفافیت اطلاعاتی بالا اشاره کرد.
به دلیل مزایایی که بازار بورس برای سرمایهگذاران ایجاد میکند، عده بسیاری از افراد، بخشی از سرمایه خود را در این بازار سرمایه گذاری میکنند. حتی اگر دانش کافی برای سرمایه گذاری مستقیم در بورس ندارید، همچنان میتوانید از مزایای این بازار بهرهمند شوید.
کافی است به جای سرمایه گذاری شخصی، واحدهای صندوق های سرمایه گذاری را خریداری کنید تا مدیریت دارایی شما به دست تیمی متخصص و باتجربه سپرده شود. توجه داشته باشید که سرمایه گذاری در بورس، دارای ریسک است، اما با استفاده از صندوقهای سرمایهگذاری، میتوان این ریسک را کمی مدیریت کرد و کاهش داد. برای ورود به بازار بورس، دریافت کد بورسی الزامی است. اگر تاکنون کد بورسی دریافت نکردهاید، میتوانید تنها در چند دقیقه و بهصورت آنلاین از طریق لینک زیر اقدام کنید.
یکی دیگر از روشهای سرمایه گذاری غیر مستقیم در بورس، طرح استاکس کاریزما است. این طرح یک روش نوآورانه و ساده برای سرمایهگذاری در بازار بورس است که به جای خرید مستقیم سهام، بازدهی سرمایهگذار را به تغییرات شاخص کل بورس تهران متصل میکند. این طرح به افراد این امکان را میدهد که بدون نیاز به دریافت کد بورسی، تحلیلهای پیچیده یا ریسکهای مربوط به انتخاب سهام، از رشد کلی بازار بهرهمند شوند.
سرمایهگذاری در این طرح از طریق بیمهنامه زندگی و مدیریت سرمایه صورت میگیرد و تحت نظارت بیمه مرکزی جمهوری اسلامی ایران قرار دارد. مزایای این طرح شامل سرمایه گذاری 24 ساعته و بدون تعطیلی، نقدشوندگی بالا، امکان سرمایهگذاری با مبالغ کم، عدم نیاز به دانش تحلیلی و ساختار قانونی شفاف است. به طور کلی، طرح استاکس کاریزما گزینهای عالی برای کسانی است که به دنبال سرمایهگذاری ساده، غیرمستقیم و بدون دغدغههای بازار بورس هستند.

5- سرمایه گذاری در ارزهای خارجی مانند دلار
بازار ارز یکی دیگر از انواع روش های سرمایه گذاری با ریسک بالا و نوسانات شدید است که تحت تأثیر پارامترهای مختلفی مانند روابط خارجی، واردات و صادرات، سیاستهای دولتی و تصمیمات کلان بانک مرکزی قرار دارد.
در شرایط خاصی، ممکن است خرید و فروش ارزهایی مانند دلار و یورو با محدودیتهای جدی مواجه شود. به همین دلیل، سرمایه گذاری در این بازار به عنوان یکی از سرمایه گذاریهای با ریسک بالا شناخته میشود و در بازههای زمانی کوتاه ممکن است نوسانات قابل توجهی را تجربه کند.
6- سرمایه گذاری در خودرو
خودرو در ایران به عنوان یک کالای سرمایهای محسوب میشود، اما با مشکلات و چالشهایی همچون محدودیتهای خرید، تفاوت نرخ بین بازار آزاد و قیمت کارخانه، مسائل نقل و انتقال، نقدشوندگی پایین، هزینههای تعمیرات و بیمه روبرو است. این عوامل باعث میشود که سرمایه گذاری در این بازار دارای معایب قابل توجهی باشد. همچنین خرید خودروهای دست دوم نیز با ریسکهای بالایی همراه است و نقدشوندگی پایینی دارد.
7- سرمایه گذاری در بانک
بسیاری از افراد، سپردهگذاری در بانک و دریافت سود را روشی مطمئن برای سرمایه گذاری میدانند. بااینحال، در سالهای اخیر سود بانکی به مراتب کمتر از نرخ تورم بوده است. به عبارتی، سپردههای بانکی نتوانستهاند قدرت خرید و ارزش پول را به خوبی حفظ کنند. سرمایه گذاری در سپرده بانکی یکی از کمریسکترین روشهای سرمایه گذاری محسوب میشود، اما همانطور که ریسک پایینی دارد، میزان سود آن نیز در مقایسه با سایر روشهای سرمایه گذاری کمتر است.
8- سرمایه گذاری در ارزهای دیجیتال
ارزهای دیجیتال مانند بیتکوین داراییهای دیجیتالی هستند که قیمت آنها میتواند در دورههای کوتاه نوسانات شدیدی داشته باشد.
در کنار احتمال بازده بالا، ریسک افت قیمت، ریسک پلتفرم، مسائل مربوط به نگهداری دارایی دیجیتال و تغییرات مقرراتی نیز وجود دارد. به همین دلیل، پیش از ورود به این بازار باید میزان ریسک قابلتحمل و احتمال زیان را در نظر گرفت.
برای شروع سرمایه گذاری چقدر پول لازم است؟
برای شروع سرمایهگذاری یک مبلغ ثابت برای همه افراد وجود ندارد. حداقل سرمایه به روش انتخابی، هزینههای معامله و هدف سرمایهگذاری بستگی دارد.
مهمتر از مبلغ شروع، این است که پول موردنیاز برای هزینههای ضروری زندگی یا بدهیهای نزدیک را وارد یک دارایی پرنوسان نکنید. اگر احتمال میدهید در چند ماه آینده به پول نیاز پیدا کنید، ابتدا باید نقدینگی موردنیاز خود را جدا کنید و سپس درباره سرمایهگذاری بخش مازاد تصمیم بگیرید.
برای شروع میتوان از مبلغی استفاده کرد که در صورت نوسان یا حتی زیان، هزینههای ضروری زندگی را تحت فشار قرار ندهد. همچنین لازم نیست تمام سرمایه از ابتدا وارد یک بازار شود؛ میتوان سرمایهگذاری را بهتدریج و متناسب با درآمد و هدف مالی انجام داد.
از نظر حداقل مبلغ نیز تفاوت زیادی میان ابزارها وجود دارد. برای نمونه، برخی طرحهای آنلاین کاریزما مانند طلا، نقره و مس در حال حاضر امکان شروع سرمایهگذاری با ۱۰۰ هزار تومان را دارند.
این مبلغ فقط حداقل ورود به ابزار است و به معنی مناسب بودن آن سرمایهگذاری برای همه افراد نیست.
کجا سرمایه گذاری کنیم؟
این سؤال برای بسیاری از افراد یک دغدغه مهم است. برخی ترجیح میدهند در بازار طلا سرمایه گذاری کنند، برخی به دنبال خرید نقره هستند و عدهای دیگر سرمایه گذاری در بورس و صندوقهای سرمایه گذاری را انتخاب میکنند. اما هر یک از این راه های سرمایه گذاری، سختیهایی دارد. یکی از گزینههای پیش روی شما، استفاده از یک اپلیکیشن جامع برای دسترسی سریع به انواع سرمایه گذاری است.
این اپ با ارائه انواع صندوقهای سرمایه گذاری و طرحهای سرمایه گذاری متنوع امکان انتخاب گزینه متناسب با اهداف و شرایط شما را فراهم میکند. چه به دنبال سرمایه گذاری با ریسک کم باشید، چه بازدهی بالایی بخواهید، در اپ کاریزما گزینهای مناسب شما وجود دارد. همچنین با استفاده از این اپلیکیشن، میتوانید عملکرد سرمایه گذاری خود را در لحظه بررسی کنید و تصمیمهای آگاهانهتری بگیرید.
چگونه سرمایه گذاری کنیم؟
متوجه شدیم که سرمایه گذاری چیست و با انواع سرمایه گذاری نیز آشنا شدیم اما برخلاف تصور بسیاری از افراد، سرمایه گذاری تنها انتخاب یک گزینه با سود بالا نیست! بلکه نیازمند شناخت دقیق خودتان و روشی که برای سرمایه گذاری انتخاب میکنید، برنامهریزی و هدفگذاری دقیق است. پس در انتخاب روش سرمایه گذاری، فقط به کسب سود فکر نکنید.
در ادامه، مهمترین نکاتی که باید در ابتدای مسیر سرمایه گذاری در نظر بگیرید را با هم مرور میکنیم؛ تا به پاسخ سوال چطور سرمایه گذاری کنیم؟ برسیم. پس این بخش جذاب را از دست ندهید.
1. هدف سرمایه گذاری خود را مشخص کنید.
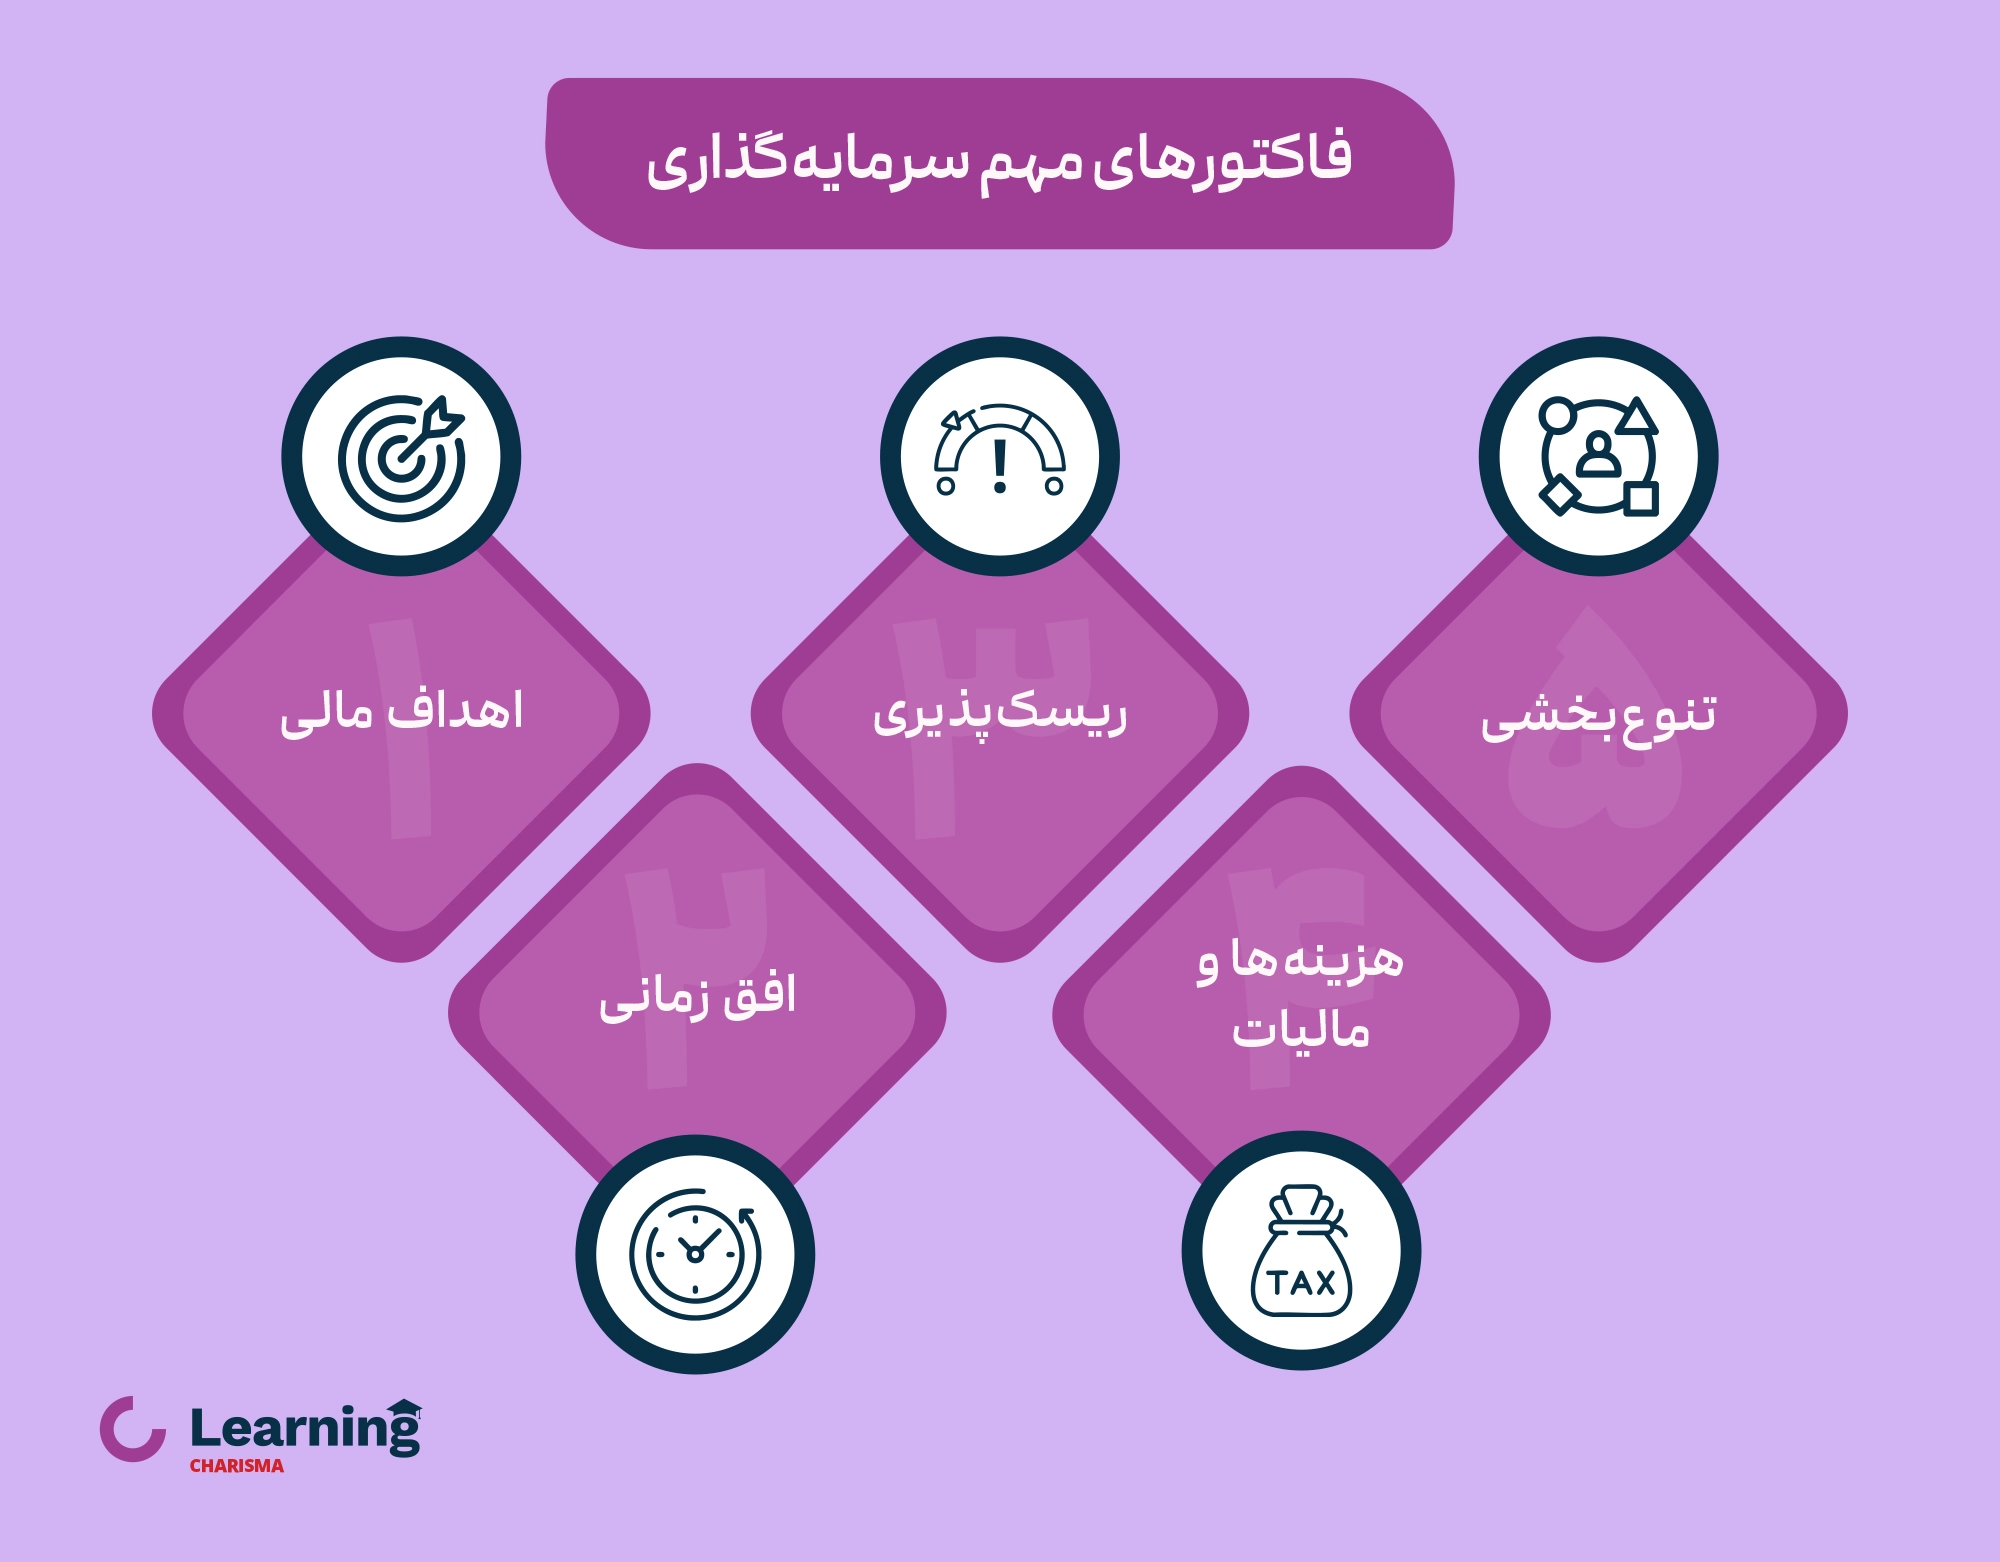
روشهای متنوعی برای سرمایه گذاری مطرح کردیم و احتمالا به چند مورد از آنها علاقهمند شدهاید. اما پیش از انتخاب روش سرمایه گذاری باید از خودتان بپرسید: «چرا میخواهم سرمایه گذاری کنم؟» همین سوال ساده، مسیر و سرنوشت سرمایه گذاری شما را تعیین میکند؛ زیرا انتخاب نوع سرمایه گذاری به هدف شما بستگی دارد. هدف از سرمایه گذاری میتواند برای هر فرد متفاوت باشد. محدودیتی برای انتخاب هدف سرمایه گذاری وجود ندارد اما نداشتن هدف مشخص و انگیزه کافی، باعث تصمیمات هیجانی و شکست در مسیر سرمایه گذاری خواهد شد.
2. افق زمانی خود را مشخص کنید.
یکی از عوامل مهم در انتخاب یک روش سرمایه گذاری، افق زمانی است. افق زمانی یعنی مدتزمانی که قصد دارید سرمایهتان را در یک بازار نگه دارید. این بازه زمانی تعیین میکند که کدام روش های سرمایه گذاری برای شما مناسبتر است. فرض کنید ۵۰ میلیون تومان پول دارید. اگر این مبلغ را برای پرداخت قسط وام در شش ماه آینده کنار گذاشتهاید، بهتر است آن را در یک گزینه کمریسک مثل صندوق درآمد ثابت سرمایه گذاری کنید؛ چون در زمان کوتاهی به اصل پول نیاز دارید.
اما اگر همین پول را برای بازنشستگی ۲۰ سال آینده میخواهید کنار بگذارید، میتوانید سراغ سرمایه گذاریهایی بروید که با وجود ریسک بالا، اما در بلندمدت بازده بالاتری دارند و در بازار سهام یا طلا سرمایه گذاری کنید.
3. میزان ریسک قابلتحمل را بسنجید.
ریسک فقط احتمال کاهش قیمت نیست. باید ببینید در صورت افت ارزش سرمایه، آیا میتوانید بدون تصمیم هیجانی برنامه خود را ادامه دهید یا خیر.
داراییهای مختلف نیز از نظر نوع ریسک با یکدیگر متفاوتاند. برای مثال، در سهام ریسک افت قیمت شرکتها وجود دارد، در طلا قیمت جهانی و نرخ ارز اثرگذارند و در ملک نقدشوندگی میتواند چالش اصلی باشد.
4. هزینههای سرمایه گذاری را بررسی کنید.
هزینهها میتوانند سود نهایی شما را تحتتأثیر قرار دهند، مخصوصا اگر در یک بازه زمانی کوتاه مدت سرمایه گذاری میکنید. پس لازم است پیش از سرمایه گذاری، هزینههای جانبی را بررسی کنید. برای نمونه، در خرید طلای فیزیکی باید اجرت، سود فروشنده و مالیات را در نظر بگیرید.
5. تنوعبخشی را در نظر بگیرید.
تنوعبخشی در سرمایه گذاری به این معنی است که سرمایهی خود را بین انواع مختلف داراییها تقسیم کنید. این عامل بهخوبی در مدل سرمایه گذاری مردم آمریکا دیده شده است. مثلا بهجای خرید طلا با تمام دارایی خود، سرمایهتان را بین سهام، طلا و سپرده بانکی تقسیم کنید.
هدف اصلی از تنوعبخشی، کاهش ریسک کلی سبد سرمایه گذاری شماست. با تقسیم کردن سرمایه در داراییهای گوناگون، تأثیر نوسان قیمت یک دارایی خاص بر کل سرمایهی شما کمتر میشود.
6. نقدشوندگی را بررسی کنید.
یکی از نکات مهم در سرمایه گذاری، توجه به میزان نقدشوندگی داراییها است. نقدشوندگی به این معناست که چقدر راحت و سریع میتوان یک دارایی را در بازار فروخت و تبدیل به پول نقد کرد.
برخی داراییها مانند طلا، نقدشوندگی بالایی دارند، یعنی شما میتوانید در مدت زمان کوتاهی آنها را به پول نقد تبدیل کنید. اما داراییهایی مانند املاک و مستغلات یا خودرو معمولاً نقدشوندگی کمتری دارند و ممکن است برای فروش آنها زمان بیشتری نیاز باشد. بنابراین، هنگام انتخاب نوع سرمایه گذاری، باید به این نکته توجه کنید که در صورت نیاز فوری به پول، چقدر سریع میتوانید سرمایهتان را نقد کنید.
باتوجه به اهمیت فاکتورهای سرمایه گذاری، میتوانید از این pdf سرمایه گذاری بهعنوان یک چکلیست استفاده کنید.
اشتباهات رایج در شروع سرمایه گذاری
افرادی که تازه وارد بازارهای مالی میشوند، ممکن است بیشتر تحتتأثیر بازده گذشته، توصیه دیگران یا نوسانات کوتاهمدت قرار بگیرند. برخی از اشتباهات رایج عبارتاند از:
- سرمایهگذاری بدون هدف مشخص: اگر ندانید سرمایه را برای چه هدفی و در چه بازهای میخواهید، انتخاب ابزار مناسب دشوارتر میشود.
- توجه فقط به بازده گذشته: بازده بالای یک دارایی در گذشته، بهتنهایی به معنای تکرار همان عملکرد در آینده نیست.
- وارد کردن تمام سرمایه به یک بازار: تمرکز سرمایه روی یک دارایی باعث میشود نوسانات همان بازار تأثیر بیشتری بر کل سرمایه داشته باشد.
- نادیده گرفتن هزینهها: کارمزد، مالیات و سایر هزینهها میتوانند بر بازده نهایی سرمایهگذاری اثر بگذارند و فاصله میان بازده اسمی و واقعی را بیشتر کنند.
- سرمایهگذاری با پول موردنیاز زندگی: بهتر است سرمایهای که برای هزینههای ضروری، بدهیها یا مخارج نزدیک موردنیاز است، در معرض ریسکهای متناسب با افق کوتاهمدت قرار نگیرد.
- تصمیمگیری بر اساس هیجان بازار: رشد یا افت سریع قیمتها ممکن است تصمیمهای عجولانه ایجاد کند. داشتن برنامه مشخص میتواند به تصمیمگیری منظمتر کمک کند.
- مقایسه ابزارها فقط بر اساس بازده: سپرده بانکی، طلا، سهام و سایر داراییها از نظر ریسک، نقدشوندگی، هزینه و نحوه ایجاد بازده با یکدیگر تفاوت دارند؛ بنابراین مقایسه آنها فقط با درصد بازده، تصویر کاملی ارائه نمیدهد.
سرمایه گذاری با سود روزانه چگونه است؟
انتخابهای شما برای سرمایه گذاری با سود روزانه بین سپرده بانکی و بازار سرمایه محدود میشوند. در مورد سپرده بانکی به دلیل نرخ شکست و عقب ماندگی شدید از تورم، نمیتواند انتخاب مناسبی برای سود روزانه باشد.
جدیدترین روش کسب سود روزشمار، استفاده از طرح مگاسود کاریزما است. طرح مگا سود کاریزما یک فرصت سرمایه گذاری بدون ریسک است که سود سالانه 47 درصد را ارائه میدهد. این طرح در قالب بیمهنامه زندگی و مدیریت سرمایه، تحت نظارت شرکت بیمه زندگی کاریزما و بیمه مرکزی ایران ارائه میشود.

ویژگیهای منحصربهفرد این طرح شامل سود روزشمار، امکان برداشت و واریز آسان، و پوشش بیمهای است. طرح مگا سود برای افرادی مناسب است که به دنبال بازدهی بالا بدون ریسک هستند و میخواهند سرمایهشان تحت پوشش بیمه قرار گیرد.
روش سرمایه گذاری مردم جهان؛ از نیویورک تا توکیو!
بعد از بررسی روشهای متداول سرمایهگذاری در ایران، نگاهی به الگوی سرمایهگذاری خانوارها در کشورهای دیگر هم میتواند تصویر بهتری از تنوع داراییها و تفاوت رفتار مالی در اقتصادهای مختلف به ما بدهد. البته ترکیب دارایی خانوارها به عواملی مانند ساختار اقتصادی، بازار مسکن و سرمایه، نظام بازنشستگی و شرایط اقتصادی هر کشور وابسته است.
در ادامه، ترکیب دارایی خانوارها در آمریکا و ژاپن را بر اساس آخرین دادههای رسمی در دسترس بررسی میکنیم.
روش سرمایه گذاری مردم آمریکا چیست؟
بر اساس آخرین گزارش Financial Accounts of the United States فدرال رزرو، در پایان سهماهه دوم سال ۲۰۲۶، ارزش خالص دارایی خانوارها و سازمانهای غیرانتفاعی آمریکا حدود ۱۹۵.۹ تریلیون دلار بوده است. در این میان، سهام شرکتها، املاک مسکونی و سایر داراییها بخش مهمی از ثروت خانوارها را تشکیل میدهند.
اگر ترکیب ثروت خانوارها را بر اساس ارزش خالص داراییها در نظر بگیریم، تصویر کلی به شکل زیر است:
| ترکیب ثروت خانوارهای آمریکا | ||
| نوع دارایی | ارزش تقریبی (تریلیون دلار) | سهم از ارزش خالص داراییها |
|---|---|---|
| سهام شرکتها | ۷۴ | حدود ۳۷.۸٪ |
| املاک مسکونی | ۴۹.۸ | حدود ۲۵.۴٪ |
| سایر داراییها | حدود ۷۲.۱ | حدود ۳۶.۸٪ |
| مجموع | ۱۹۵.۹ | ۱۰۰٪ |
منبع: فدرال رزرو آمریکا، Financial Accounts of the United States (Z.1)، سهماهه دوم ۲۰۲۶.
نکته مهم این است که در آمار فدرال رزرو، سهام فقط به سهام خریداریشده بهصورت مستقیم محدود نمیشود و ارزش سهام در برخی ابزارهای سرمایهگذاری غیرمستقیم نیز در این دسته لحاظ میشود. بنابراین این ارقام را نباید صرفاً به معنای «پولی که خانوارها مستقیماً در بورس معامله میکنند» در نظر گرفت.
در ژاپن مرسومترین روش سرمایه گذاری چیست؟
الگوی دارایی خانوارهای ژاپنی تفاوت قابلتوجهی با آمریکا دارد. بر اساس آخرین گزارش Flow of Funds بانک مرکزی ژاپن، در پایان مارس ۲۰۲۶، مجموع داراییهای مالی خانوارهای ژاپنی به حدود ۲۳۸۶ تریلیون ین رسیده است.
در این ترکیب، وجه نقد و سپردههای بانکی همچنان بزرگترین بخش داراییهای مالی خانوارها را تشکیل میدهد؛ با این حال، سهام و صندوقهای سرمایهگذاری نیز سهم قابلتوجهی دارند.
| ترکیب داراییهای مالی خانوارهای ژاپن | ||
| نوع دارایی | ارزش تقریبی (تریلیون ین) | سهم از داراییهای مالی |
| وجه نقد و سپردههای بانکی | ۱۱۲۶ | ۴۷.۲٪ |
| اوراق بدهی | ۳۶ | ۱.۵٪ |
| صندوقهای سرمایهگذاری | ۱۶۵ | ۶.۹٪ |
| سهام | ۳۹۸ | ۱۶.۷٪ |
| بیمه، بازنشستگی و تضمینهای استاندارد | ۵۸۴ | ۲۴.۵٪ |
| سایر داراییها | ۷۵ | ۳.۲٪ |
| مجموع | ۲۳۸۶ | ۱۰۰٪ |
منبع: بانک مرکزی ژاپن (BOJ)، Flow of Funds for the First Quarter of 2026، دادههای پایان مارس ۲۰۲۶.
تحلیل دلیل تفاوت در روش های سرمایه گذاری چیست؟
مقایسه این دو کشور نشان میدهد که ترکیب دارایی خانوارها در اقتصادهای مختلف یکسان نیست. در آمریکا، سهام و املاک بخش بزرگی از ثروت خانوارها را تشکیل میدهند؛ در حالی که در ژاپن، وجه نقد و سپردههای بانکی با سهم ۴۷.۲ درصدی همچنان بزرگترین جزء داراییهای مالی خانوارهاست.
بانک مرکزی ژاپن نیز در توضیح این الگو به سابقه طولانی فرهنگ پسانداز و نقش پررنگ سپردههای بانکی در اقتصاد ژاپن اشاره کرده است. بر اساس توضیحات این بانک، در گذشته ساختار اشتغال، رشد اقتصادی و نظام تأمین مالی شرکتها باعث شده بود نگهداری پسانداز در قالب سپرده برای بسیاری از خانوارها نقش مهمی داشته باشد.
البته این ترکیب در حال تغییر است. بانک مرکزی ژاپن گزارش کرده که در سالهای اخیر ارزش داراییهای خانوارها افزایش یافته و سرمایهگذاری در سهام و صندوقهای سرمایهگذاری نیز رشد کرده است.
بنابراین، نمیتوان یک روش مشخص را برای همه افراد و همه کشورها بهعنوان الگوی سرمایهگذاری در نظر گرفت. ترکیب مناسب داراییها به شرایط اقتصادی، میزان ریسکپذیری، افق زمانی و اهداف مالی هر فرد بستگی دارد. به همین دلیل، پیش از انتخاب یک بازار یا ابزار سرمایهگذاری، بهتر است ویژگیها و ریسکهای هر گزینه را در کنار شرایط مالی خود بررسی کنید.
خلاصه آنچه از سرمایه گذاری آموختیم
در این مقاله به سوال سرمایه گذاری چیست پرداختیم و انواع سرمایه گذاری در ایران و جهان را بررسی کردیم. سرمایه گذاری یکی از مهمترین ابزارهای دستیابی به امنیت مالی، درآمد پایدار و حفظ ارزش دارایی در برابر تورم است. چه هدف شما کسب سود در کوتاهمدت باشد و چه تأمین آینده مالی در بلندمدت، شناخت مفهوم سرمایه گذاری و انواع روش های سرمایه گذاری، برای انتخاب گزینهای متناسب با میزان ریسکپذیری، منابع مالی و اهداف شخصیتان، اهمیت زیادی دارد.
در ایران، بازارهایی مانند بورس، طلا، مسکن و حتی صندوقهای سرمایه گذاری، فرصتهای متنوعی را برای سرمایه گذاری با مبالغ مختلف فراهم میکنند. از طرفی، استفاده از ابزارهای نوین مانند صندوقها و طرحهای سرمایه گذاری کاریزما میتواند مسیر سرمایه گذاری را سادهتر کند. آنچه مهم است، شروع آگاهانه و آموزش مستمر برای مدیریت درست داراییهاست. اگر در مسیر سرمایه گذاری خود با سوال یا چالشی مواجه شدید، در بخش کامنتهای این مقاله بنویسید. ما همراه شما هستیم.
عرضه اولیه غزنجان و نکات خرید آن (چهارشنبه 25 شهریور 1405)
15 September 2026 2026-09-15 15:11عرضه اولیه غزنجان مربوط به شرکت شیر پاستوریزه پگاه زنجان است که روز چهارشنبه ۲۵ شهریور ۱۴۰۵ در تابلوی اصلی بازار دوم بورس تهران انجام میشود. در این عرضه، ۱۷۳ میلیون و ۱۹۱ هزار و ۴۰۰ سهم معادل ۱۰ درصد از سهام شرکت به روش ثبت سفارش برای کشف قیمت عرضه خواهد شد. هر کد معاملاتی حقیقی یا حقوقی میتواند حداکثر ۶۰۰ سهم سفارش دهد.
دامنه قیمت ثبت سفارش غزنجان از ۶٬۱۴۴ تا ۶٬۹۲۸ ریال تعیین شده و قیمت مبنای هر سهم ۶٬۵۳۶ ریال است. در صورت ثبت سفارش ۶۰۰ سهم در سقف قیمت، مبلغ موردنیاز برای خرید حدود ۴۱۵ هزار و ۶۸۰ تومان خواهد بود که با احتساب کارمزد به حدود ۴۱۷ هزار تومان میرسد.
در این مطلب از کاریزما لرنینگ، جزئیات عرضه اولیه غزنجان، قیمت و سقف سفارش، نحوه ثبت درخواست آنلاین و خودکار در کاریزما تریدر و نقدینگی موردنیاز برای خرید این عرضه را بررسی میکنیم.
تاریخ و جزئیات عرضه اولیه غزنجان
سهام شرکت شیر پاستوریزه پگاه زنجان با نماد معاملاتی «غزنجان» روز چهارشنبه ۲۵ شهریور ۱۴۰۵ در تابلوی اصلی بازار دوم بورس تهران عرضه اولیه میشود. در این عرضه، ۱۷۳ میلیون و ۱۹۱ هزار و ۴۰۰ سهم معادل ۱۰ درصد از سهام شرکت، به روش ثبت سفارش جهت کشف قیمت در اختیار سرمایهگذاران قرار میگیرد.
قیمت مبنای هر سهم غزنجان ۶٬۵۳۶ ریال اعلام شده و متقاضیان میتوانند سفارشهای خود را در دامنه قیمتی ۶٬۱۴۴ تا ۶٬۹۲۸ ریال ثبت کنند. حداکثر سهمیه در نظر گرفتهشده برای هر کد معاملاتی نیز ۶۰۰ سهم است.
| مشخصات کلی عرضه اولیه غزنجان | |
|---|---|
| مشخصات | اطلاعات |
| نام شرکت | شیر پاستوریزه پگاه زنجان |
| نماد معاملاتی | غزنجان |
| تاریخ عرضه اولیه | چهارشنبه ۲۵ شهریور ۱۴۰۵ |
| بازار | تابلوی اصلی بازار دوم بورس تهران |
| تعداد سهام قابل عرضه | ۱۷۳٬۱۹۱٬۴۰۰ سهم |
| درصد سهام قابل عرضه | ۱۰ درصد |
| روش عرضه | ثبت سفارش جهت کشف قیمت |
| قیمت مبنا | ۶٬۵۳۶ ریال |
| حداقل قیمت سفارش | ۶٬۱۴۴ ریال |
| حداکثر قیمت سفارش | ۶٬۹۲۸ ریال |
| حداکثر سهمیه هر کد | ۶۰۰ سهم |
| زمان سفارشگیری | مطابق پیام ناظر بازار |
عدد ۶۰۰ سهم، حداکثر تعداد قابل سفارش برای هر کد معاملاتی است و به معنای تخصیص قطعی این تعداد سهم نیست. اگر تعداد متقاضیان زیاد باشد، تعداد سهامی که در نهایت به هر سرمایهگذار اختصاص پیدا میکند کمتر خواهد بود.
عرضه اولیه غزنجان چگونه انجام میشود؟
عرضه اولیه غزنجان به روش ثبت سفارش جهت کشف قیمت انجام میشود. در این روش، دامنه قیمت از قبل مشخص است و سرمایهگذاران سفارشهای خود را در همین محدوده ثبت میکنند. پس از پایان زمان سفارشگیری، قیمت نهایی مشخص و سهام براساس ضوابط عرضه بین متقاضیان توزیع میشود.
برای غزنجان، کف قیمت ۶٬۱۴۴ ریال و سقف قیمت ۶٬۹۲۸ ریال تعیین شده است. هر کد حقیقی یا حقوقی نیز میتواند حداکثر ۶۰۰ سهم سفارش دهد. بنابراین، این عرضه برخلاف عرضههای ترکیبی، مرحله جداگانهای برای صندوقهای واجد شرایط و سپس سرمایهگذاران عادی ندارد و همه متقاضیان در همان فرایند ثبت سفارش درخواست خرید خود را ارسال میکنند.
چگونه در عرضه اولیه غزنجان شرکت کنیم؟
ثبت سفارش خرید عرضه اولیه غزنجان در کارگزاری کاریزما به دو روش آنلاین و آفلاین امکانپذیر است.
ثبت سفارش آنلاین عرضه اولیه
برای ثبت سفارش آنلاین عرضه اولیه غزنجان، باید در روز و ساعت اعلامشده از سوی ناظر بازار وارد سامانه معاملاتی کاریزما شوید و سفارش خرید خود را ثبت کنید.
در این روش، ابتدا باید موجودی حساب معاملاتی شما برای خرید عرضه اولیه کافی باشد. سپس با جستوجوی نماد غزنجان، تعداد سهام موردنظر را تا سقف ۶۰۰ سهم و قیمت سفارش را در محدوده ۶٬۱۴۴ تا ۶٬۹۲۸ ریال وارد کرده و سفارش خرید خود را ثبت کنید.
زمان دقیق شروع و پایان ثبت سفارش نیز از طریق پیام ناظر بازار اعلام خواهد شد.
ثبت سفارش آفلاین یا خودکار عرضه اولیه
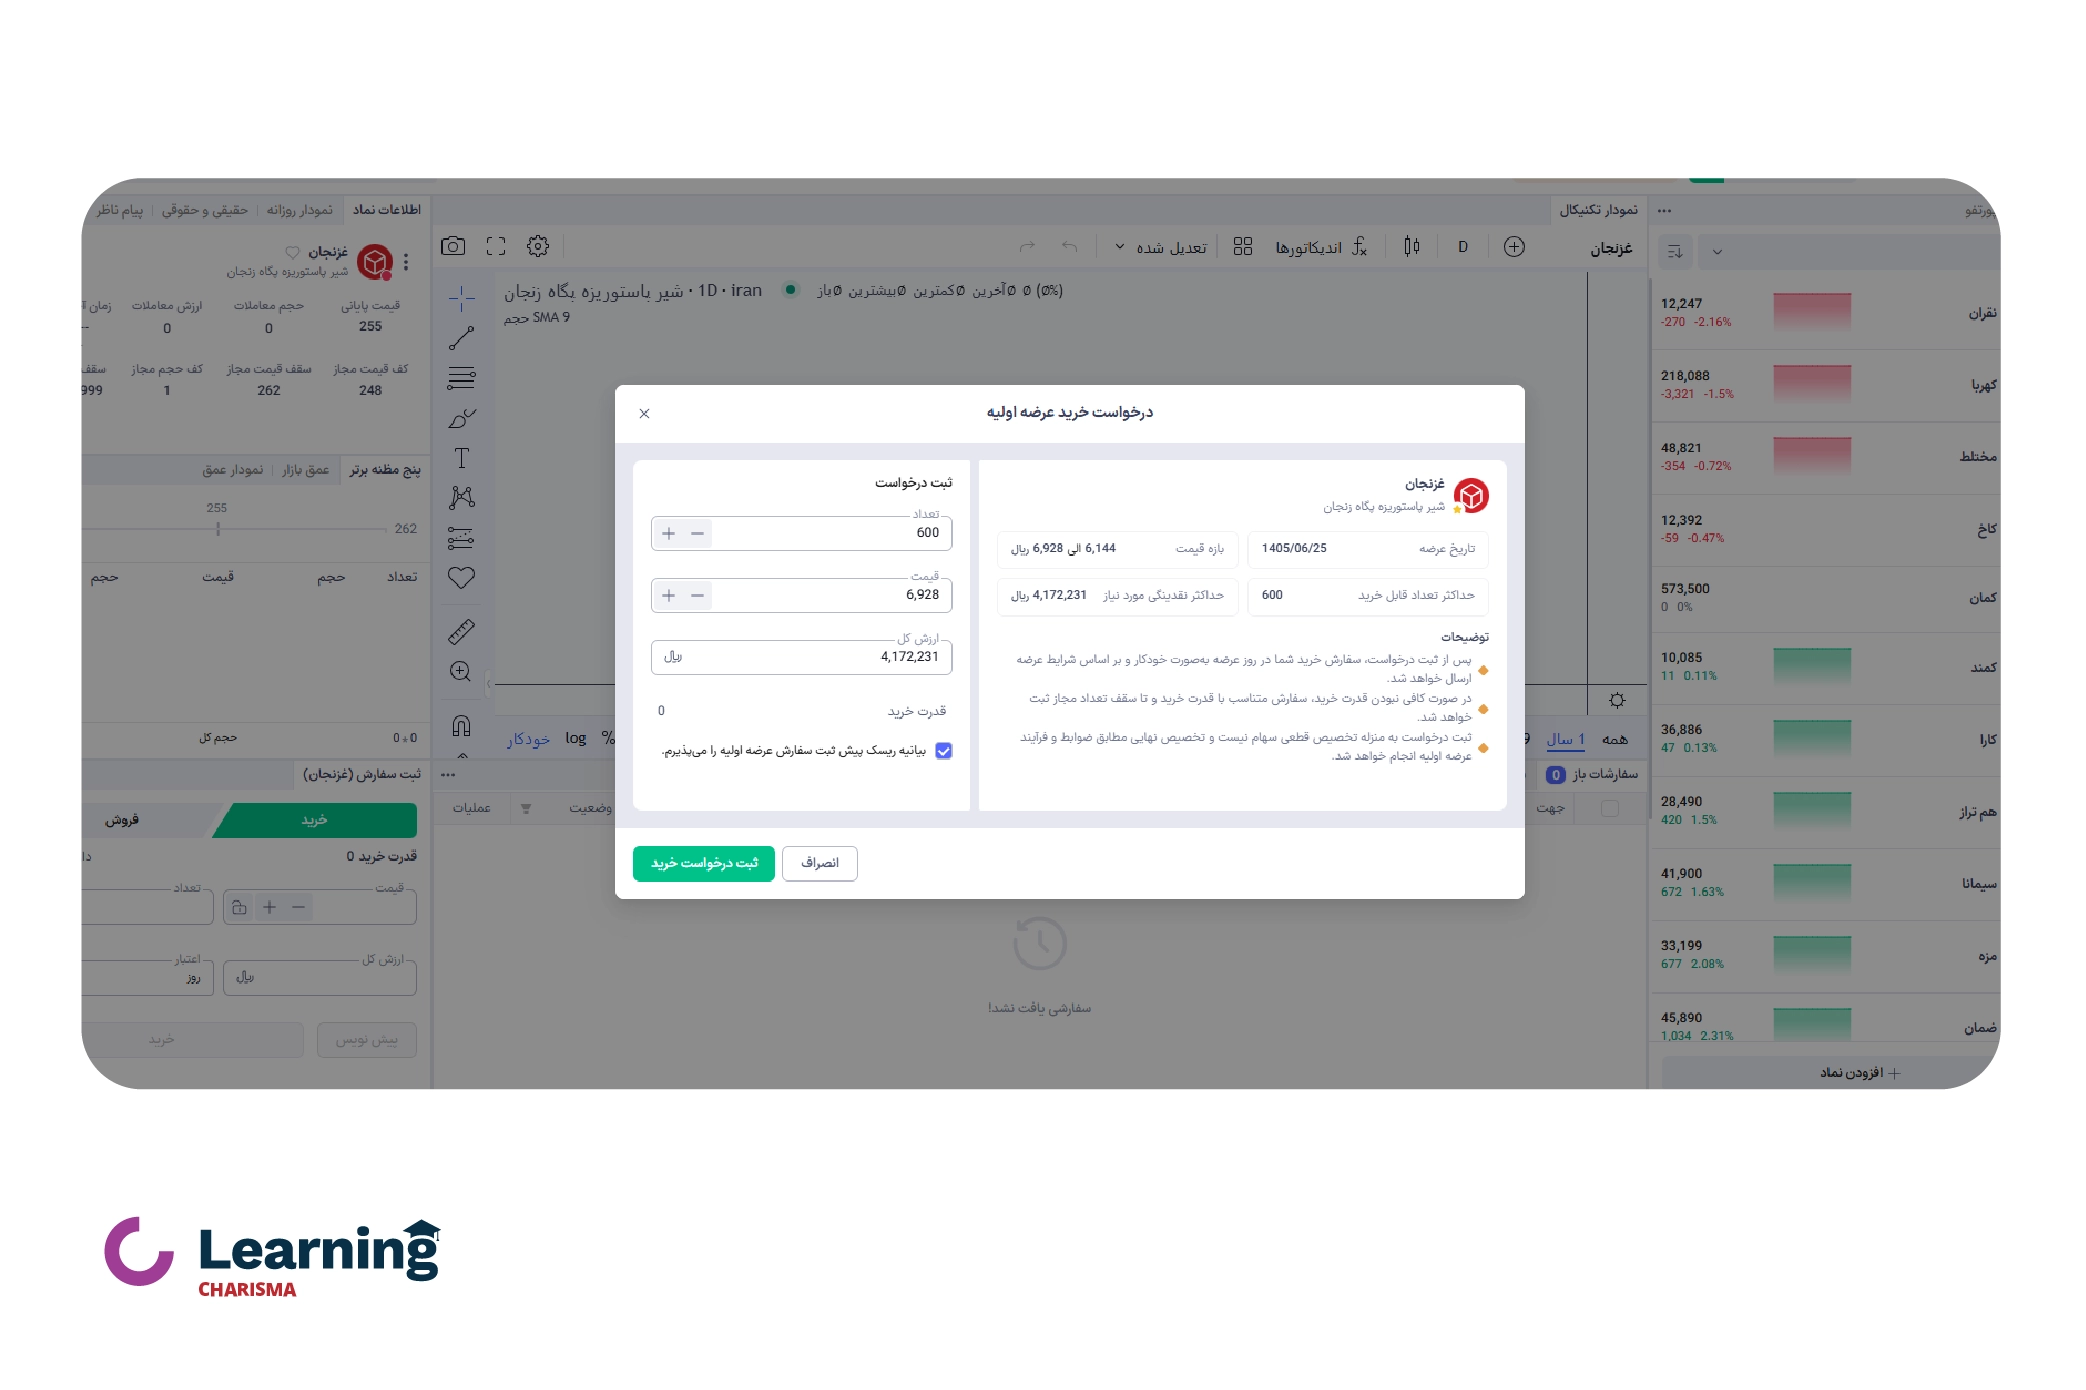
در کاریزما تریدر امکان ثبت درخواست خرید عرضه اولیه پیش از زمان عرضه نیز وجود دارد. پس از ثبت درخواست، سفارش خرید غزنجان در روز عرضه و براساس شرایط اعلامشده بهصورت خودکار ارسال میشود.
در صفحه درخواست خرید عرضه اولیه غزنجان در کاریزما تریدر، سقف تعداد سفارش ۶۰۰ سهم و سقف قیمت ۶٬۹۲۸ ریال نمایش داده شده است. مبلغ موردنیاز با احتساب هزینه معامله نیز حدود ۴٬۱۷۲٬۲۳۱ ریال محاسبه میشود.
اگر قدرت خرید حساب برای کل مبلغ درخواست کافی نباشد، سفارش متناسب با قدرت خرید موجود و تا سقف تعداد مجاز ارسال خواهد شد. همچنین ثبت درخواست خرید به معنای تخصیص قطعی سهم نیست و تعداد نهایی سهام براساس ضوابط عرضه اولیه و میزان مشارکت سرمایهگذاران مشخص میشود.
اگر هنوز در کارگزاری کاریزما ثبتنام نکردهاید، میتوانید برای خرید عرضه اولیه و استفاده از خدمات معاملاتی، از طریق کارگزاری کاریزما اقدام کنید.
برای عرضه اولیه غزنجان چقدر پول لازم است؟
حداکثر نقدینگی موردنیاز برای عرضه اولیه غزنجان زمانی است که سرمایهگذار سقف ۶۰۰ سهم را با قیمت ۶٬۹۲۸ ریال سفارش دهد. ارزش سهام در این حالت برابر است با:
۴٬۱۵۶٬۸۰۰ = ۶۰۰ × ۶٬۹۲۸
یعنی ارزش سفارش بدون هزینه معامله، ۴٬۱۵۶٬۸۰۰ ریال یا حدود ۴۱۵ هزار و ۶۸۰ تومان است.
در صفحه درخواست خرید عرضه اولیه کاریزما تریدر، با احتساب کارمزد، حداکثر نقدینگی موردنیاز ۴٬۱۷۲٬۲۳۱ ریال نمایش داده میشود؛ یعنی حدود ۴۱۷ هزار و ۲۲۳ تومان.
این مبلغ، نقدینگی لازم برای ثبت حداکثر سفارش در سقف قیمت است و نباید آن را با مبلغ قطعی خرید اشتباه گرفت. اگر به دلیل تعداد بالای متقاضیان، کمتر از ۶۰۰ سهم به هر کد تخصیص پیدا کند، مبلغ نهایی خرید نیز کمتر خواهد بود.
ورود به سامانه معاملات کاریزما
آیا برای عرضه اولیه غزنجان اختیار فروش تبعی در نظر گرفته شده است؟
در اطلاعات منتشرشده برای عرضه اولیه غزنجان، جزئیاتی درباره اختصاص اختیار فروش تبعی، نماد اختیار، قیمت اعمال یا تاریخ سررسید اعلام نشده است. بنابراین نمیتوان برای این عرضه سود مشخص یا تضمینشدهای در نظر گرفت.
سرمایهگذاران باید توجه داشته باشند که خرید عرضه اولیه، بهتنهایی به معنای تضمین سود نیست و قیمت سهم پس از آغاز معاملات میتواند تحتتأثیر شرایط بازار، میزان عرضه و تقاضا و عملکرد شرکت تغییر کند.
عرضه اولیه غزنجان مربوط به چه شرکتی است؟
نماد غزنجان متعلق به شرکت شیر پاستوریزه پگاه زنجان است. این شرکت در گروه محصولات غذایی و آشامیدنی، بهجز قند و شکر، و طبقه تولید لبنیات قرار دارد.
زمینه فعالیت شرکت شامل تولید و عرضه شیر پاستوریزه و سایر فرآوردههای لبنی است. پگاه زنجان یکی از شرکتهای فعال صنایع شیر ایران به شمار میرود و عرضه اولیه سهام آن، امکان مشارکت سرمایهگذاران در سهام این شرکت را در بازار سرمایه فراهم میکند.
جمعبندی عرضه اولیه غزنجان
عرضه اولیه غزنجان روز چهارشنبه ۲۵ شهریور ۱۴۰۵ در تابلوی اصلی بازار دوم بورس تهران برگزار میشود. در این عرضه، ۱۷۳ میلیون و ۱۹۱ هزار و ۴۰۰ سهم معادل ۱۰ درصد از سهام شرکت شیر پاستوریزه پگاه زنجان، به روش ثبت سفارش جهت کشف قیمت عرضه خواهد شد.
کف قیمت سفارش ۶٬۱۴۴ ریال، سقف قیمت ۶٬۹۲۸ ریال و سقف سفارش هر کد ۶۰۰ سهم است. برای ثبت سفارش حداکثری در سقف قیمت، مبلغی حدود ۴٬۱۵۶٬۸۰۰ ریال نیاز است که با احتساب کارمزد به حدود ۴٬۱۷۲٬۲۳۱ ریال میرسد.
کاربران کاریزما میتوانند سفارش خود را در زمان عرضه ثبت کنند یا درخواست خرید خودکار را از قبل در کاریزما تریدر قرار دهند. بااینحال، تعداد ۶۰۰ سهم صرفاً سقف سفارش است و تعداد نهایی سهام تخصیصیافته براساس میزان مشارکت سرمایهگذاران مشخص خواهد شد.
پیش بینی قیمت مس در 1405 + بررسی سناریوهای صعود و نزول
15 September 2026 2026-09-15 15:30پیش بینی قیمت مس با اعلام یک عدد قطعی ممکن نیست؛ زیرا روند این فلز به مجموعهای از عوامل اقتصادی و صنعتی وابسته است. تقاضای چین، وضعیت اقتصاد جهانی، سیاستهای تعرفهای آمریکا، نرخ بهره، ارزش دلار، میزان تولید معادن و موجودی انبارها میتوانند مسیر قیمت مس را تغییر دهند. به همین دلیل، بررسی سناریوهای مختلف و شناخت ریسکهای هر سناریو، برای تحلیل آینده این بازار اهمیت بیشتری دارد.
در این مقاله از کاریزما لرنینگ، ابتدا وضعیت قیمت جهانی مس و عوامل بنیادی اثرگذار بر آن بررسی میشود. سپس پیشبینی مؤسسات مالی، سناریوهای کوتاهمدت و بلندمدت و سطوح مهم در تحلیل تکنیکال مورد بررسی قرار میگیرد. در ادامه، وضعیت گواهی سپرده کاتد مس در بورس کالا و عوامل مؤثر بر قیمت آن توضیح داده میشود.
البته این تحلیل صرفاً با هدف آموزش و بررسی بازار تهیه شده است و سناریوهای مطرحشده، با توجه به تغییر شرایط عرضه، تقاضا و اقتصاد جهانی، قطعی نیستند و توصیهای برای خرید مس یا فروش آن محسوب نمیشوند.
پیش بینی قیمت مس چگونه است؟
قیمت جهانی مس پس از ثبت رکورد ۱۴٬۸۵۴ دلار بهازای هر تن در ۹ سپتامبر ۲۰۲۶، در پی تغییر انتظارات درباره تعرفه واردات مس تصفیهشده آمریکا اصلاح شد و در معاملات بعدی تا محدوده ۱۴ هزار دلار عقبنشینی کرد. با وجود این اصلاح، محدودیت توسعه معادن، رشد مصرف در شبکه برق، خودروهای برقی و مراکز داده همچنان از چشمانداز بلندمدت مس حمایت میکنند. در مقابل، ضعف بخش مسکن چین، تقویت دلار و احتمال بازگشت بخشی از موجودی انبارهای آمریکا، مهمترین ریسکهای کوتاهمدت بازار هستند.
از نظر تکنیکال، نمودار ماهانه XCU/USD همچنان ساختاری صعودی را نشان میدهد؛ بااینحال، واکنش قیمت به سقف کانال و مقاومت ۶٫۷ تا ۶٫۸ دلار بهازای هر پوند، احتمال اصلاح را افزایش داده است. اگر ساختار صعودی حفظ شود و اصلاح تکمیل شود، محدوده ۸ تا ۹ دلار میتواند هدف بلندمدت بعدی باشد. این محدوده تقریباً معادل ۱۷٬۶۰۰ تا ۱۹٬۸۴۰ دلار بهازای هر تن است.
| پیش بینی قیمت مس | |||
| افق زمانی | سناریوی نزولی | سناریوی پایه | سناریوی صعودی |
| کوتاه مدت | ۱۱٬۱۰۰ تا ۱۲٬۵۰۰ دلار | ۱۲٬۵۰۰ تا ۱۴٬۵۰۰ دلار | ۱۴٬۷۰۰ تا ۱۵٬۴۰۰ دلار |
| بلندمدت | از دست رفتن حمایتهای ساختاری | حفظ کانال صعودی | ۸ تا ۹ دلار بهازای هر پوند |
البته توجه داشته باشید که اعداد این جدول، سناریوهای تحلیلی هستند و وعده یا پیشبینی قطعی محسوب نمیشوند. تحقق هر سناریو به وضعیت عرضه، تقاضای چین، سیاست تعرفهای آمریکا و رفتار قیمت در سطوح تکنیکال بستگی دارد.
قیمت جهانی مس چگونه اعلام میشود؟
قیمت مس در همه نمودارها با یک واحد نمایش داده نمیشود. بورس فلزات لندن معمولاً قیمت را به دلار بهازای هر تن متریک اعلام میکند؛ اما نمودار XCU/USD و بسیاری از قراردادهای CFD، قیمت را به دلار بهازای هر پوند نشان میدهند. هر تن متریک تقریباً برابر با ۲٬۲۰۴٫۶۲ پوند است.
برای نمونه، قیمت ۶٫۲۸۸۵۱ دلار بهازای هر پوند، تقریباً معادل ۱۳٬۸۶۴ دلار بهازای هر تن است. اختلاف جزئی این عدد با قیمت قرارداد سهماهه LME میتواند از تفاوت بازار، سررسید قرارداد، زمان ثبت قیمت و تأمینکننده داده ناشی شود.
| سطوح کلیدی قیمت جهانی مس و معادل تقریبی آن بهازای هر تن | ||
| قیمت هر پوند | معادل تقریبی هر تن | کاربرد تحلیلی |
| ۶٫۲۴ دلار | ۱۳٬۷۵۹ دلار | حمایت کوتاه مدت |
| ۶٫۳۵ دلار | ۱۴٬۰۰۰ دلار | سطح روانی و بازپس گیری روند |
| ۶٫۶۷ دلار | ۱۴٬۷۰۰ دلار | مقاومت تاریخی |
| ۶٫۸۰ دلار | ۱۵٬۰۰۰ دلار | هدف پس از شکست مقاومت |
| ۸ تا ۹ دلار | ۱۷٬۶۰۰ تا ۱۹٬۸۴۰ دلار | هدف بلندمدت مشروط |
اگر قصد دارید اثر بازار مس را در بورس ایران دنبال کنید، شناخت نمادهای مس در بورس باید با بررسی حوزه فعالیت شرکتها، میزان وابستگی درآمد آنها به مس، حجم تولید، نرخ فروش و وضعیت صورتهای مالی همراه باشد. افزایش قیمت جهانی مس لزوماً به یک اندازه بر عملکرد همه شرکتهای فلزی اثر نمیگذارد؛ بنابراین قیمت مس بهتنهایی معیار کافی برای ارزیابی سهام مرتبط با این صنعت نیست.
چرا قیمت مس به رکورد تاریخی رسید؟
قیمت مس در سال ۲۰۲۶ تحت تأثیر همزمان محدودیت عرضه و تغییر جریان تجارت جهانی افزایش یافت. نگرانی از اعمال تعرفه بر واردات مس تصفیهشده آمریکا، معاملهگران را به انتقال پیشاپیش مس به انبارهای این کشور ترغیب کرد. این جابهجایی، موجودی قابل تحویل در بازارهایی مانند LME را محدود کرد و فاصله قیمت مس در آمریکا با بازارهای بینالمللی را افزایش داد.
همزمان، تولید معادن در برخی کشورهای بزرگ با اختلال مواجه شد. کاهش عیار معادن قدیمی، هزینه بالای توسعه پروژههای جدید، اعتصابها و مشکلات عملیاتی موجب شدهاند رشد عرضه با سرعت افزایش تقاضا هماهنگ نباشد. مجموع این عوامل قیمت را در ۹ سپتامبر به رکورد ۱۴٬۸۵۴ دلار رساند.

تعرفه مس آمریکا چه اثری بر قیمت مس دارد؟
دولت آمریکا در حال ارزیابی تعرفههای جدید بر واردات مس تصفیهشده است. بازار پیشتر احتمال میداد تعرفهای ۱۵ درصدی از سال ۲۰۲۷ اجرایی شود و در سالهای بعد افزایش یابد. این انتظار، واردکنندگان و معاملهگران را به ارسال حجم زیادی از مس به آمریکا، پیش از اجرای احتمالی تعرفه، ترغیب کرد.
براساس گزارشی از TradingKey که با استناد به رویترز منتشر شده است، آمریکا فقط در نیمه نخست ۲۰۲۶ حدود ۸۸۵ هزار تن مس وارد کرد و موجودی انبارهای COMEX تا پایان اوت به حدود ۶۷۵ هزار تن رسید. آمریکا حدود نیمی از مس موردنیاز خود را وارد میکند و تنها دو واحد ذوب فعال دارد. تعرفه میتواند از معادن و واحدهای ذوب داخلی حمایت کند؛ اما قیمت تمامشده صنایع برق، خودرو، ساختمان، تهویه و مراکز داده را نیز افزایش میدهد.
کاخ سفید هنوز تصمیم نهایی را اعلام نکرده است. نگرانی درباره قدرت خرید مصرفکنندگان و هزینه تولید، احتمال تعویق این سیاست را افزایش داده است. همین تغییر در انتظارات، پس از رکورد ۹ سپتامبر، به افت ۴٫۴۸ درصدی قیمت در یک روز و بستهشدن آن در ۱۴٬۱۶۹ دلار منجر شد.
دو سناریوی تعرفهای بازار مس
تصمیم آمریکا درباره اجرای تعرفه واردات میتواند جریان تجارت جهانی، سطح موجودی انبارها و اختلاف قیمت میان بازارهای مس را در دو مسیر متفاوت قرار دهد:
- اجرای تعرفه: انگیزه انتقال مس به آمریکا دوباره افزایش مییابد، موجودی قابل تحویل در سایر بازارها محدودتر میشود و احتمال بازگشت پریمیوم COMEX افزایش پیدا میکند.
- تعویق یا لغو تعرفه: نیاز به ذخیرهسازی پیشاپیش کاهش مییابد، فاصله COMEX و LME کمتر میشود و ممکن است بخشی از موجودی انبارهای آمریکا به بازار جهانی بازگردد.
عوامل مؤثر بر آینده قیمت مس
عوامل زیر میتوانند تاثیر به سزایی بر آینده مس داشته باشند:
1. اقتصاد چین و بخش مسکن
چین بزرگترین مصرفکننده مس در جهان است. دادههای اوت ۲۰۲۶ تصویری دوگانه ارائه میکنند: تولید صنعتی ۵٫۲ درصد رشد کرده است؛ اما سرمایهگذاری در داراییهای ثابت ۷٫۲ درصد کاهش یافته و سرمایهگذاری بخش املاک در هشت ماه نخست سال، نزدیک به ۱۹٫۹ درصد افت کرده است. ضعف ساختوساز برای تقاضای مس عامل منفی است؛ در مقابل، سرمایهگذاری در صنایع پیشرفته و شبکه برق بخشی از این فشار را جبران میکند.
2. عرضه معادن و موجودی انبارها
بازار مس بهدلیل تمرکز تولید در چند کشور و زمان طولانی راهاندازی معدن جدید، در برابر اختلال عرضه حساس است. کاهش موجودی انبارهای LME معمولاً از قیمت حمایت میکند؛ اما افزایش موجودی COMEX، در صورت کاهش انگیزه نگهداری مس در آمریکا، میتواند عرضه قابلدسترس در بازار جهانی را افزایش دهد.
3. هوش مصنوعی و توسعه شبکه برق
رشد مراکز داده و هوش مصنوعی، تقاضا برای برق، کابل، ترانسفورماتور و سیستمهای سرمایشی را افزایش داده است. در نتیجه، تقاضای مس دیگر فقط به ساختوساز و خودرو وابسته نیست. توسعه شبکه انتقال برق، انرژیهای تجدیدپذیر و خودروهای برقی میتواند مصرف مس را در افق چندساله بالا نگه دارد.
4. نرخ بهره و ارزش دلار
مس، مانند سایر کالاهای پایه، با دلار قیمتگذاری میشود. افزایش نرخ بهره و تقویت شاخص دلار میتواند هزینه خرید مس را برای مصرفکنندگان غیرآمریکایی افزایش دهد و تقاضای سرمایهگذاری را کاهش دهد. بنابراین، حتی در یک روند بلندمدت صعودی، سیاست پولی انقباضی میتواند به اصلاحهای قابلتوجه منجر شود.

پیشبینی مؤسسات مالی از قیمت مس
پیشبینی مؤسسات را باید با توجه به تاریخ انتشار و نوع عدد مقایسه کرد. میانگین سالانه با هدف پایان سال یا سناریوی نزولی یکسان نیست. همچنین بخشی از برآوردهای ابتدای سال، پیش از جهش قیمت به محدوده ۱۴ هزار دلار منتشر شدهاند.
| پیشبینی مؤسسات مالی از قیمت مس | |||
| موسسه | پیش بینی | نوع و افق | تاریخ گزارش |
| نظرسنجی رویترز | ۱۳٬۱۶۹ دلار | میانگین سال ۲۰۲۶ | ژوئیه ۲۰۲۶ |
| Citigroup | ۱۴٬۵۰۰ دلار | هدف کوتاه مدت | اوت ۲۰۲۶ |
| Citigroup | ۱۵٬۰۰۰ دلار | هدف دوازده ماهه | اوت ۲۰۲۶ |
| Goldman Sachs | ۱۲٬۶۵۰ دلار | میانگین سال ۲۰۲۶ | آوریل ۲۰۲۶ |
| Goldman Sachs | ۱۳٬۷۳۵ دلار | هدف پایان ۲۰۲۶ | ژوئن ۲۰۲۶ |
| J.P. Morgan | ۱۲٬۰۷۵ دلار | میانگین سال ۲۰۲۶ | ابتدای ۲۰۲۶ |
| J.P. Morgan | ۱۱٬۱۰۰ تا ۱۱٬۲۰۰ دلار | سناریوی نزولی اقتصاد جهانی | ۲۰۲۶ |
| Morgan Stanley | ۱۰٬۶۵۰ دلار | سناریوی پایه ۲۰۲۶ | دسامبر ۲۰۲۵ |
| Morgan Stanley | ۱۲٬۷۸۰ دلار | سناریوی صعودی ۲۰۲۶ | دسامبر ۲۰۲۵ |
| UBS | ۱۵٬۵۰۰ دلار | هدف میانه ۲۰۲۷ | گزارش اوت ۲۰۲۶ |
قیمت بازار در سپتامبر، بالاتر از بسیاری از پیشبینیهای ابتدای سال قرار گرفته است. این فاصله میتواند نشاندهنده عقبماندن مدلهای قدیمی از تحولات جدید یا افزایش احتمال اصلاح قیمت به سمت میانگینهای پیشبینیشده باشد. بنابراین، نباید یک هدف قیمتی را بدون توجه به تاریخ انتشار و فرضهای آن در مقاله نقل کرد.
تحلیل تکنیکال قیمت جهانی مس
نمودار ماهانه XCU/USD نشان میدهد قیمت جهانی مس در ساختاری صعودی و قدرتمند قرار دارد. تشکیل سقفها و کفهای بالاتر و شکست سقفهای قبلی، روند بلندمدت را تأیید میکند. بااینحال، قیمت پس از نزدیکشدن به سقف کانال و مقاومت ۶٫۷ تا ۶٫۸ دلار، واکنش منفی نشان داده است.
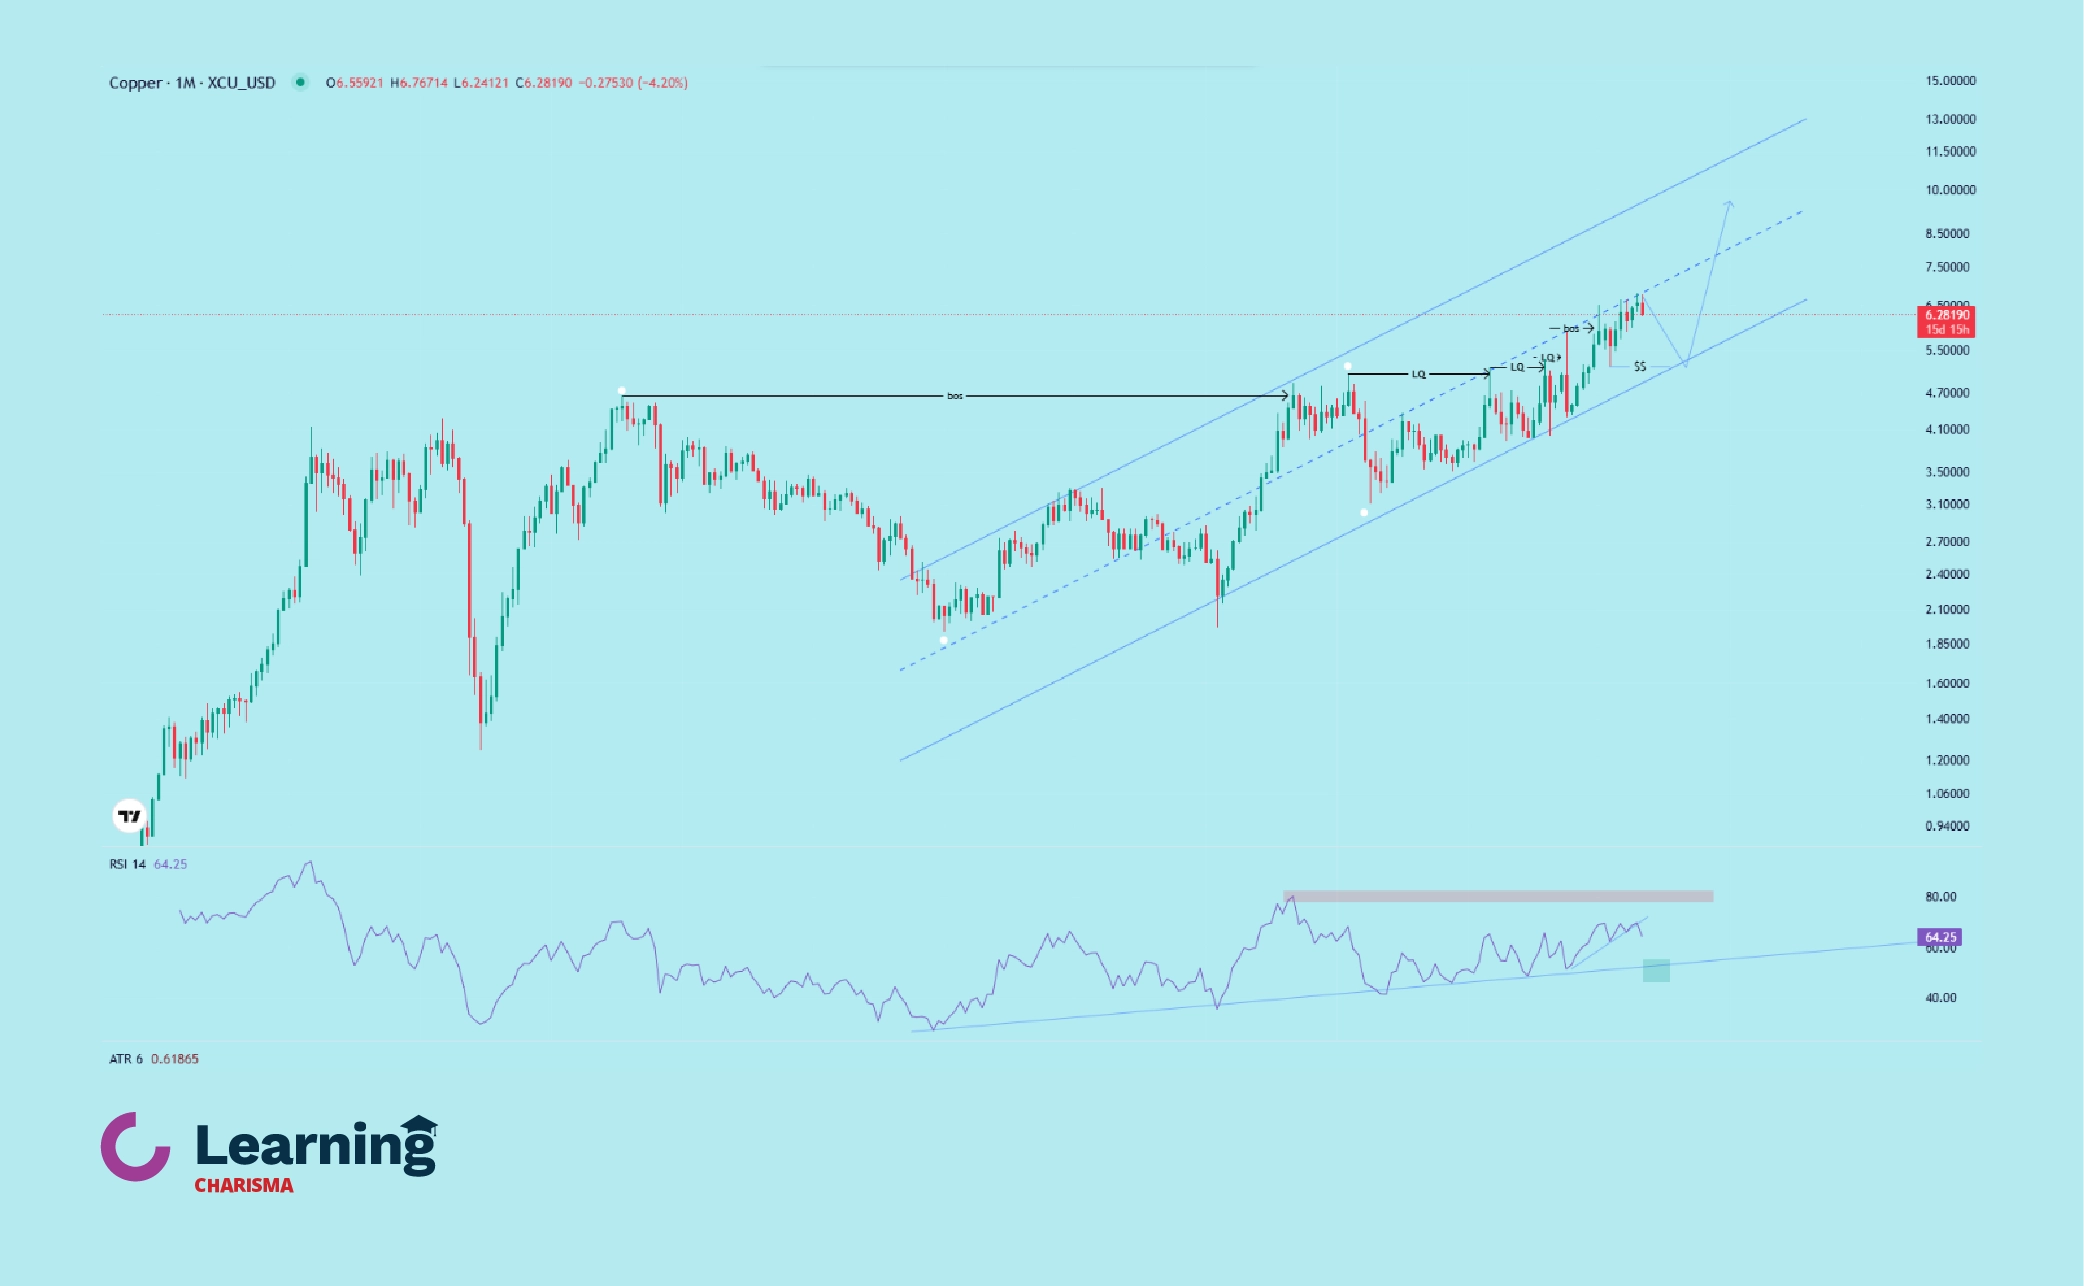
قیمت ماه جاری از ۶٫۵۵۹ دلار باز شد، تا ۶٫۷۶۷ دلار افزایش یافت و سپس تا محدوده ۶٫۲۹ دلار عقبنشینی کرد. RSI ماهانه نزدیک ۶۴ قرار دارد؛ بنابراین، شتاب صعود کاهش یافته است، اما شاخص همچنان پایینتر از محدوده اشباع خرید قرار دارد. در صورت ادامه اصلاح، محدوده ۵ تا ۵٫۵ دلار و کف کانال صعودی میتوانند ناحیه حمایتی بلندمدت باشند.
تا زمانی که کف کانال و ساختار کفهای بالاتر حفظ شوند، میتوان اصلاح را استراحت قیمت در روند صعودی در نظر گرفت. پس از تکمیل اصلاح و بازگشت تقاضا، محدوده ۸ تا ۹ دلار بهازای هر پوند، هدف بلندمدت بعدی خواهد بود. شکست معتبر کف کانال، این سناریو را تضعیف میکند.
سطوح مهم تکنیکال مس جهانی
| سطوح مهم تکنیکال مس جهانی | ||
| سطح XCU/USD | معادل هر تن | اهمیت |
| ۶٫۲۴ دلار | ۱۳٬۷۵۹ دلار | کف ماه و حمایت کوتاه مدت |
| ۶٫۳۳ تا ۶٫۳۵ دلار | ۱۳٬۹۷۸ تا ۱۴٬۰۰۰ دلار | بازپس گیری روند کوتاه مدت |
| ۶٫۵۳ دلار | ۱۴٬۴۰۰ دلار | مقاومت اول |
| ۶٫۶۷ تا ۶٫۷۴ دلار | ۱۴٬۷۰۰ تا ۱۴٬۸۵۴ دلار | محدوده سقف تاریخی |
| ۶٫۸۰ دلار | ۱۵٬۰۰۰ دلار | هدف شکست مقاومت |
| ۸ تا ۹ دلار | ۱۷٬۶۰۰ تا ۱۹٬۸۴۰ دلار | هدف بلندمدت مشروط |
پیشبینی قیمت گواهی کاتد مس در بورس کالا
قیمت گواهی سپرده کاتد مس فقط از قیمت جهانی اثر نمیپذیرد. نرخ دلار، شرایط عرضه و تقاضای داخلی، مشخصات گواهی و مقررات بورس کالا نیز بر قیمت ریالی آن اثر میگذارند. به همین دلیل، مسیر این ابزار ممکن است در برخی مقاطع با نمودار جهانی مس فاصله داشته باشد.
در تایمفریم روزانه، گواهی کاتد مس در ساختاری صعودی قرار دارد. قیمت پس از شکست مقاومت محدوده ۲ میلیون و ۶۰۰ هزار تومان، تا نزدیکی ۲ میلیون و ۹۰۰ هزار تومان افزایش یافت و سپس وارد اصلاح کوتاهمدت شد. RSI روزانه نیز پس از ورود به محدوده اشباع خرید، تا محدوده ۶۸ عقبنشینی کرده است.
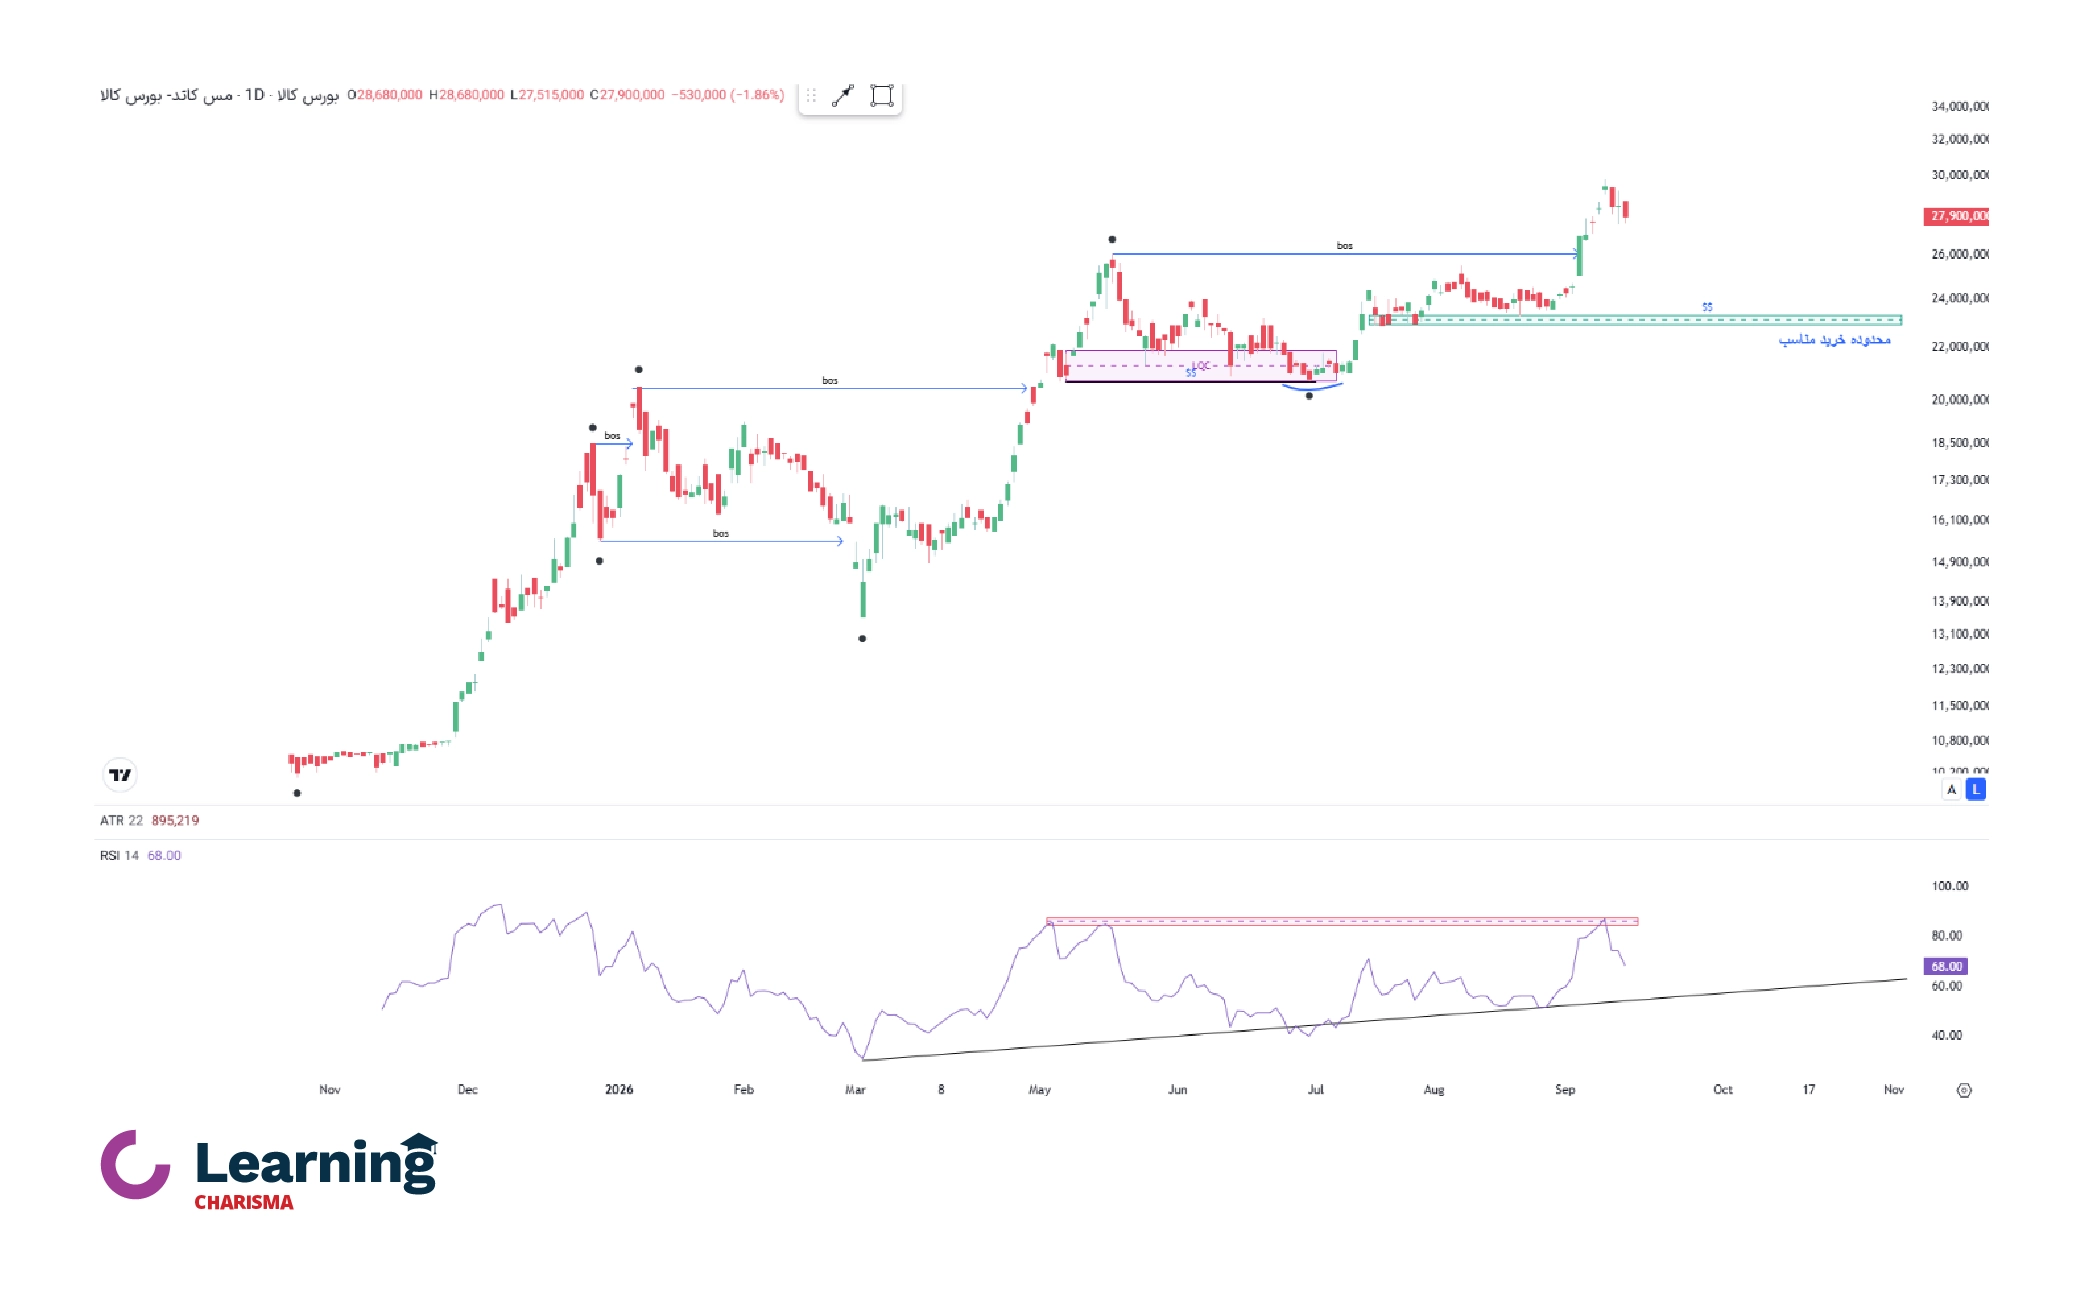
قیمتهای پایینتر از ۲ میلیون و ۵۰۰ هزار تومان میتوانند برای بررسی خرید پلهای جذابتر باشند. در این میان، محدوده تقریبی ۲ میلیون و ۲۸۰ هزار تا ۲ میلیون و ۳۳۰ هزار تومان، بهدلیل قرارگرفتن در ناحیه تراکم قبلی و منشأ حرکت صعودی، مهمترین محدوده تقاضای نمودار محسوب میشود. ورود قیمت به این ناحیه، بهتنهایی سیگنال خرید نیست و بهتر است واکنش قیمت و شکلگیری نشانههای بازگشتی بررسی شود.
محور نمودار بورس کالا برحسب ریال است. بنابراین، قیمت ۲۷٬۹۰۰٬۰۰۰ ریال معادل ۲٬۷۹۰٬۰۰۰ تومان و محدوده ۲۲٬۸۰۰٬۰۰۰ تا ۲۳٬۳۰۰٬۰۰۰ ریال معادل ۲٬۲۸۰٬۰۰۰ تا ۲٬۳۳۰٬۰۰۰ تومان است.
آیا مس برای سرمایهگذاری مناسب است؟
چشمانداز ساختاری مس بهدلیل رشد تقاضای برق و محدودیت توسعه عرضه، مثبت ارزیابی میشود؛ اما قیمت این فلز به چرخه اقتصاد جهانی حساس است. رکود چین، تقویت دلار، کاهش فعالیت صنعتی یا آزادشدن موجودی انبارهای آمریکا میتواند حتی در یک روند صعودی بلندمدت، افتهای سنگینی ایجاد کند.
برای سرمایهگذار ایرانی، بازده ریالی مس از ترکیب تغییر قیمت جهانی، نرخ ارز و شرایط ابزار داخلی بهدست میآید. بنابراین، پیشبینی افزایش قیمت جهانی بهتنهایی برای تصمیمگیری درباره گواهی کاتد مس کافی نیست. نقدشوندگی، فاصله قیمت بازار با ارزش مبنا و حد زیان نیز باید بررسی شوند.
در نتیجه، نمیتوان برای عبارت بهترین سهام فلزات یک پاسخ ثابت ارائه کرد. انتخاب سهم باید بر اساس عواملی مانند میزان ارتباط شرکت با بازار مس، ارزشگذاری، سودآوری، نقدشوندگی، وضعیت بدهی و ریسکهای عملیاتی انجام شود؛ ضمن اینکه سرمایهگذاری در سهام با خرید مستقیم مس یا گواهی سپرده کاتد مس تفاوت دارد.
نکات ورود به بازار مس
برای ورود منطقی به بازار مس، بهتر است چند نکته را در نظر بگیرید:
- ورود یکباره و هیجانی به مس، مخصوصاً بعد از رشدهای شدید قیمتی، ریسک بالایی دارد.
- خرید پلهای میتواند نوسان قیمت را بهتر مدیریت کند.
- مس بهتر است بخشی از سبد سرمایهگذاری باشد، نه تمام دارایی.
- نحوه سرمایه گذاری در مس باید شفاف، قابل پیگیری و متناسب با ریسکپذیری فرد باشد.
یکی از سادهترین روشها برای ورود به بازار مس، استفاده از طرح مس کاریزما است. در این روش، سرمایهگذار بدون نیاز به خرید فیزیکی مس، نگهداری کالا، بررسی اصالت، حملونقل یا درگیری با فرآیندهای پیچیده بازارهای کالایی، میتواند بهصورت آنلاین روی این فلز سرمایهگذاری کند.
طرح مس کاریزما راهکاری آنلاین برای سرمایهگذاری در مس است که در بستر بیمهنامه زندگی و مدیریت سرمایه ارائه میشود و تحت نظارت بیمه مرکزی فعالیت میکند. خرید و فروش این طرح از طریق اپلیکیشن کاریزما، بهصورت ۲۴ ساعته و بدون محدودیت تعطیلی امکانپذیر است
از مهمترین مزایای طرح مس کاریزما میتوان به نقدشوندگی بالاتر نسبت به خرید مس فیزیکی، تبدیل لحظهای دارایی بین سایر طرحهای سرمایه گذاری مثل طلا، نقره و درآمد ثابت، معافیت از مالیات و عدم نیاز به ثبتنام سجام یا کد بورسی اشاره کرد. همچنین امکان دریافت وام تا سقف 500 میلیون تومان به پشتوانه دارایی در طرح مس و حتی امکان خرید قسطی مس تا سقف یک میلیارد تومان نیز مهیاست. این ویژگیها باعث میشود طرح مس کاریزما یکی از روشهای در دسترس، کمدردسر و کاربردی برای سرمایهگذاری در مس باشد.
برای آشنایی بیشتر با این طرح، مقاله «طرح مس کاریزما چیست؟ آشنایی با سادهترین راه کسب سود از مس!» را مطالعه کنید.
جمعبندی آینده قیمت مس
شواهد بنیادی و ساختار بلندمدت نمودار از ظرفیت ادامه رشد قیمت مس حمایت میکنند؛ اما بازار پس از ثبت رکورد ۱۴٬۸۵۴ دلاری وارد مرحله تعدیل شده است. بلاتکلیفی درباره تعرفه مس آمریکا، موجودی بالای COMEX و ضعف بخش مسکن چین، احتمال نوسان و اصلاح را در کوتاهمدت بالا نگه داشتهاند.
در نمودار جهانی، حفظ کانال صعودی میتواند پس از تکمیل اصلاح، مسیر حرکت بهسمت ۸ تا ۹ دلار بهازای هر پوند را باز کند. در بازار داخلی نیز محدوده پایینتر از ۲ میلیون و ۵۰۰ هزار تومان، بهویژه ناحیه ۲ میلیون و ۲۸۰ هزار تا ۲ میلیون و ۳۳۰ هزار تومان، برای بررسی واکنش قیمت اهمیت دارد. این محدودهها باید همراه با تأیید رفتار قیمت، وضعیت دلار و تحولات بازار جهانی ارزیابی شوند.
سود سرمایهگذاری در طلا چقدر است؟ سود طلا در 1 سال گذشته
15 September 2026 2026-09-15 14:10سود سرمایهگذاری در طلا عدد ثابتی نیست و به زمان خرید و فروش، نوع دارایی، هزینههای معامله و شرایط بازار بستگی دارد. برای مثال، ممکن است قیمت طلای خام، سکه و صندوق طلا در یک بازه زمانی مشخص افزایش پیدا کنند، اما میزان بازدهی آنها به دلیل تفاوت در حباب، کارمزد و اختلاف قیمت خریدوفروش یکسان نباشد.
در این مقاله از کاریزما لرنینگ، ابتدا تفاوت سود، بازدهی و ارزش نهایی را بررسی میکنیم، سپس بازدهی طلای ۱۸ و ۲۴ عیار و انواع سکه را در یک و چهار سال گذشته میسنجیم. در ادامه، اثر تورم، هزینهها و عوامل مؤثر بر قیمت طلا را توضیح میدهیم و روشهای مختلف سرمایه گذاری در طلا را مقایسه میکنیم.
سود سرمایهگذاری در طلا چگونه محاسبه میشود؟
برای سنجش سود سرمایهگذاری در طلا باید سه مفهوم را از هم جدا کنیم: قیمت اولیه، ارزش فعلی و هزینههایی که در مسیر خرید و فروش پرداخت شدهاند. در سادهترین حالت، بازده قیمت از مقایسه قیمت پایانی در دو تاریخ بهدست میآید؛ اما سود خالص سرمایهگذار پس از کسر کارمزد، اجرت، اختلاف خریدوفروش، مالیات طلا یا هزینههای ابزار مالی سنجیده میشود.
| تفاوت سود سرمایهگذاری در طلا، بازدهی و ارزش نهایی | ||
| مفهوم | تعریف دقیق | فرمول یا نکته |
| ارزش نهایی | ارزش دارایی در پایان دوره، پیش از کسر هزینه فروش | تعداد دارایی × قیمت پایان |
| سود ریالی اسمی | اختلاف ارزش نهایی و سرمایه اولیه، بدون درنظرگرفتن تورم و هزینهها | ارزش نهایی − سرمایه اولیه |
| سود خالص | مبلغی که پس از کسر همه هزینههای خرید و فروش برای سرمایهگذار باقی میماند | مبلغ دریافتی از فروش − کل مبلغ پرداختی |
| بازده قیمت | درصد تغییر قیمت دارایی بین دو تاریخ، پیش از کسر هزینهها | ((قیمت پایان ÷ قیمت آغاز) − ۱) × ۱۰۰ |
| بازده اسمی | بازدهی محاسبهشده بدون تعدیل اثر تورم | نشاندهنده رشد عددی سرمایه است، نه لزوماً افزایش قدرت خرید |
| بازده واقعی | بازدهی پس از تعدیل بازده اسمی بر اساس نرخ تورم | ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱) × ۱۰۰ |
تفاوت سود طلا با سود دورهای
طلا معمولاً سود دورهای مانند سود سپرده بانکی پرداخت نمیکند. آنچه در گزارشهای بازار با عنوان «سود طلا» میبینیم، اغلب افزایش قیمت دارایی بین دو تاریخ است و فقط زمانی به سود تحقق یافته تبدیل میشود که دارایی فروخته شود. اگر در این فاصله هزینهای پرداخت شده باشد یا قیمت فروش کمتر از قیمت تابلو باشد، سود خالص با بازده قیمت تفاوت خواهد داشت.
سود طلا در یک سال گذشته چقدر بوده است؟
جدول زیر قیمتهای پایانی ۱۵ شهریور ۱۴۰۱، ۱۵ شهریور ۱۴۰۴ و ۱۵ شهریور ۱۴۰۵ را مقایسه میکند. بازده یکساله از ۱۵ شهریور ۱۴۰۴ تا ۱۵ شهریور ۱۴۰۵ و بازده چهارساله از ۱۵ شهریور ۱۴۰۱ تا ۱۵ شهریور ۱۴۰۵ محاسبه شده است. قیمتهای طلای ۱۸ و ۲۴ عیار از شبکه اطلاعرسانی طلا، سکه و ارز دریافت و از ریال به تومان تبدیل شدهاند.
| سود یکساله سرمایه گذاری در طلا منتهی به 15 شهریور 1405 | |||||
| نوع دارایی | قیمت پایانی ۱۵ شهریور ۱۴۰۱ | قیمت پایانی ۱۵ شهریور ۱۴۰۴ | قیمت پایانی ۱۵ شهریور ۱۴۰۵ | بازده یکساله | بازده چهارساله |
| طلای ۱۸ عیار | ۱٬۲۷۵٬۸۰۰ تومان | ۸٬۷۶۲٬۶۰۰ تومان | ۲۳٬۳۵۳٬۶۰۰ تومان | ۱۶۶٫۵۱٪ | ۱٬۷۳۰٫۵۱٪ |
| طلای ۲۴ عیار | ۱٬۷۰۵٬۰۰۰ تومان | ۱۱٬۶۸۲٬۶۰۰ تومان | ۳۱٬۱۳۷٬۸۰۰ تومان | ۱۶۶٫۵۳٪ | ۱٬۷۲۶٫۲۶٪ |
| سکه امامی | ۱۳٬۹۰۹٬۰۰۰ تومان | ۹۲٬۹۸۰٬۰۰۰ تومان | ۲۳۳٬۳۹۰٬۰۰۰ تومان | ۱۵۱٫۰۱٪ | ۱٬۵۷۷٫۹۸٪ |
| سکه بهار آزادی | ۱۳٬۰۱۸٬۰۰۰ تومان | ۸۷٬۱۲۰٬۰۰۰ تومان | ۲۲۸٬۲۳۰٬۰۰۰ تومان | ۱۶۱٫۹۷٪ | ۱٬۶۵۳٫۱۹٪ |
| نیمسکه | ۸٬۰۰۰٬۰۰۰ تومان | ۴۹٬۱۰۰٬۰۰۰ تومان | ۱۱۹٬۰۰۰٬۰۰۰ تومان | ۱۴۲٫۳۶٪ | ۱٬۳۸۷٫۵۰٪ |
| ربعسکه | ۵٬۰۰۰٬۰۰۰ تومان | ۲۸٬۹۰۰٬۰۰۰ تومان | ۶۴٬۵۰۰٬۰۰۰ تومان | ۱۲۳٫۱۸٪ | ۱٬۱۹۰٫۰۰٪ |
| سکه گرمی | ۲٬۹۹۰٬۰۰۰ تومان | ۱۵٬۵۰۰٬۰۰۰ تومان | ۳۵٬۰۰۰٬۰۰۰ تومان | ۱۲۵٫۸۱٪ | ۱٬۰۷۰٫۵۷٪ |
منبع مستقیم قیمتها: TGJU. ارقام جدول قیمت پایانی و بازده اسمی پیش از کسر هزینهها هستند؛ قیمتهای سکه ممکن است علاوه بر تغییر طلای خام، از تغییر حباب سکه نیز اثر بگیرند.
جدول سود طلا در یک سال گذشته چه چیزی را نشان میدهد؟
در بازه یکساله مورد بررسی، طلای ۱۸ و ۲۴ عیار بازده اسمی نزدیک به هم داشتهاند. بازده سکهها یکسان نیست، زیرا قیمت سکه علاوه بر ارزش طلای بهکاررفته، به حباب، تقاضای خرد، عرضه و شرایط بازار سکه هم وابسته است. بنابراین مقایسه مستقیم «درصد بازده» بدون توجه به هزینه خریدوفروش، نقدشوندگی و ریسک حباب میتواند گمراهکننده باشد.
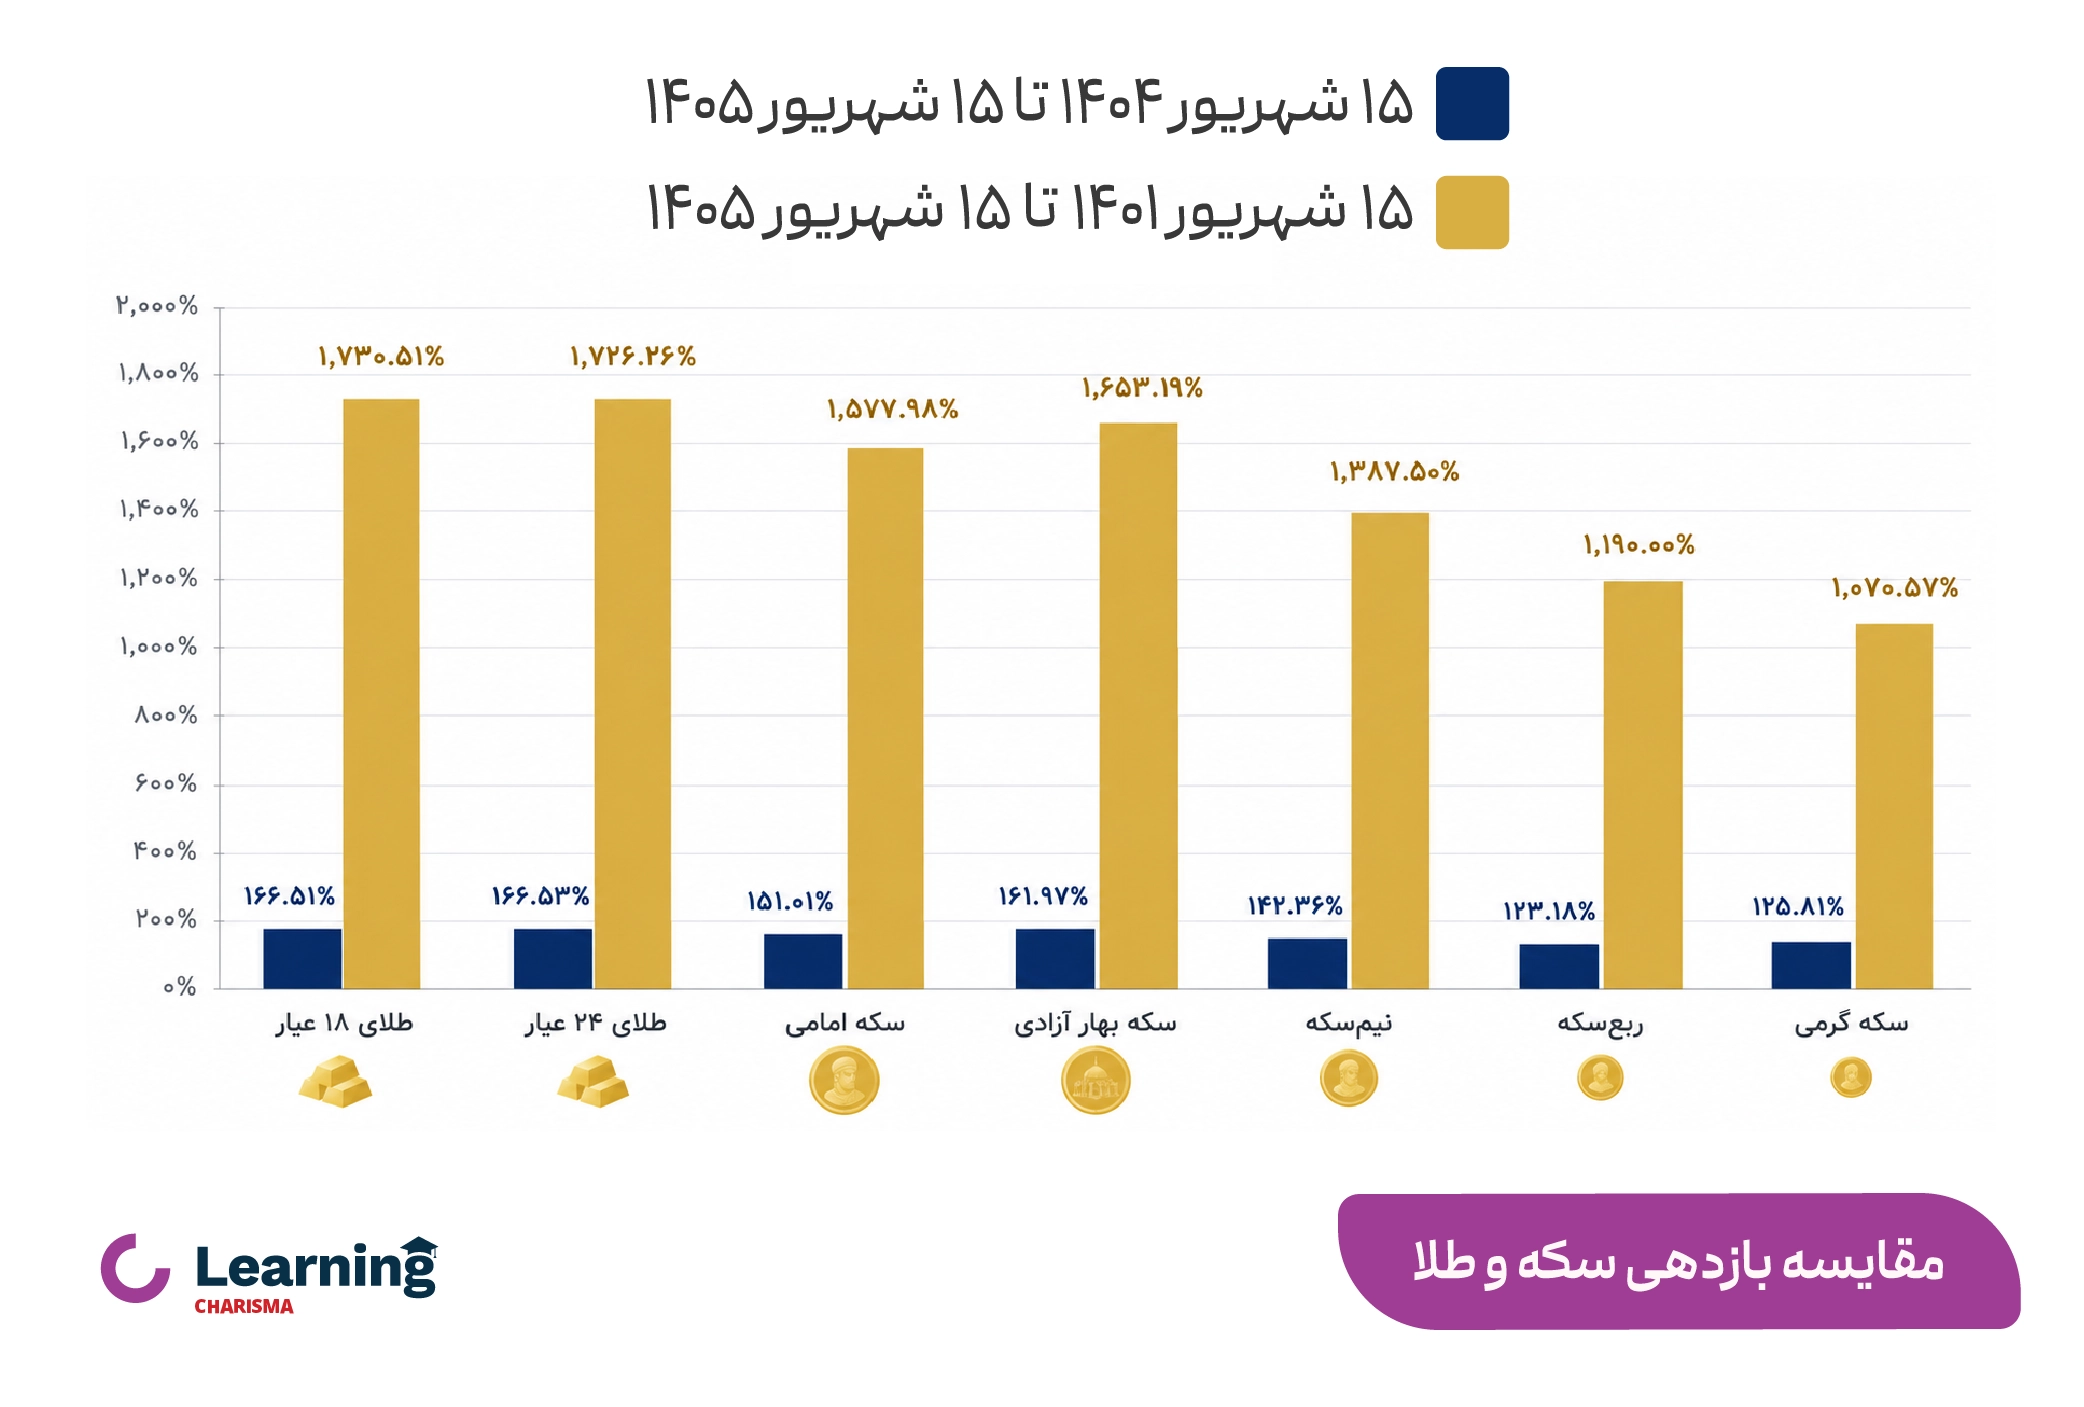
توجه داشته باشید که این اعداد بازده قیمت هستند، نه سود خالص یک سرمایهگذار مشخص. برای محاسبه سود خالص سرمایهگذار باید تاریخ و قیمت خرید، نوع دارایی، مقدار خرید، هزینهها و قیمت فروش واقعی همان سرمایهگذار معلوم باشد.
مثال محاسبه سود ۱۰۰ میلیون تومان طلا
فرض کنیم فردی در ۱۵ شهریور ۱۴۰۴، مبلغ ۱۰۰ میلیون تومان را بهصورت متناسب در طلای ۱۸ عیار سرمایهگذاری کرده باشد. با توجه به بازدهی ۱۶۶٫۵۱ درصدی این دارایی تا ۱۵ شهریور ۱۴۰۵:
- سرمایه اولیه: ۱۰۰ میلیون تومان
- سود اسمی: حدود ۱۶۶٫۵۱ میلیون تومان
- ارزش نهایی پیش از هزینهها: حدود ۲۶۶٫۵۱ میلیون تومان
این مثال بر اساس بازدهی درصدی محاسبه شده و هزینههای خریدوفروش را در نظر نمیگیرد. همچنین به معنی تضمین تکرار این بازدهی در آینده نیست.
برای مثال، اگر قیمت طلا در آینده ۲۰ درصد افزایش پیدا کند، سرمایه ۱۰۰ میلیون تومانی پیش از کسر هزینهها به حدود ۱۲۰ میلیون تومان میرسد. در این حالت، سود اسمی ۲۰ میلیون تومان است؛ اما سود خالص پس از کسر هزینههای معامله کمتر خواهد بود.
بازده واقعی طلا بعد از تورم چقدر است؟
بازده اسمی بهتنهایی نمیگوید قدرت خرید سرمایه چقدر تغییر کرده است. برای تقریب بازده واقعی میتوان از فرمول زیر استفاده کرد:
بازده واقعی = 100× ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم)) – ۱
براساس آخرین دادههای مرکز آمار ایران در خصوص شاخص قیمت مصرف کننده، نرخ تورم نقطهبهنقطه مرداد ۱۴۰۵ برابر با ۸۹ درصد اعلام شده است. در زمان تدوین این مقاله در شهریور ۱۴۰۵، نرخ تورم نقطهبهنقطه شهریور هنوز منتشر نشده است، بازده واقعی در این بخش با استفاده از آخرین نرخ در دسترس، یعنی تورم مرداد ۱۴۰۵، بهصورت تقریبی محاسبه شده است.
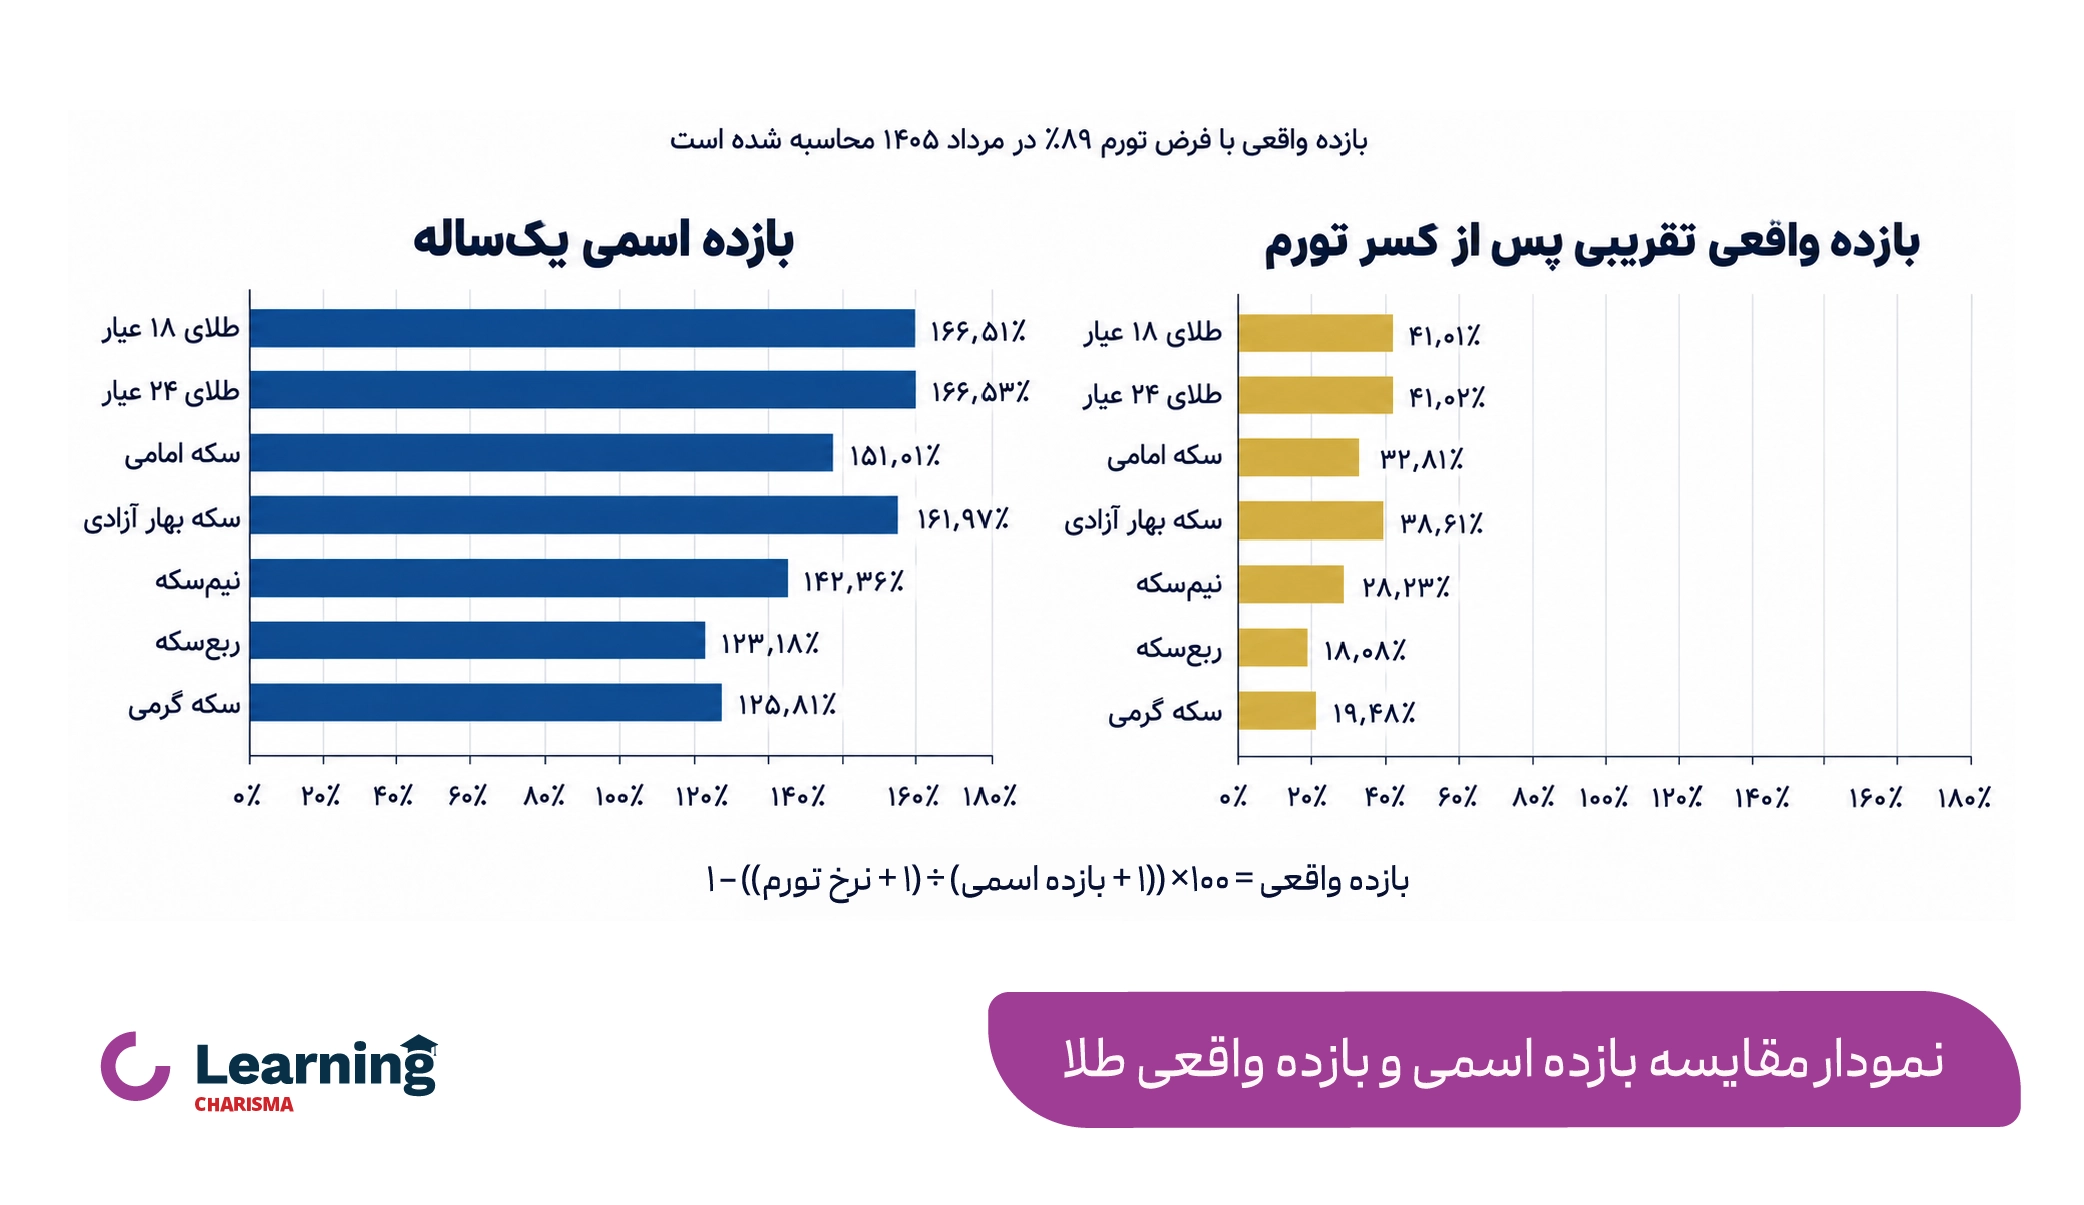
نمودار نشان میدهد که بازده اسمی داراییهای طلا و سکه در بازه یکساله، بین حدود ۱۲۳ تا ۱۶۷ درصد بوده است؛ اما پس از تعدیل با نرخ تورم ۸۹ درصدی مرداد ۱۴۰۵، بازده واقعی تقریبی آنها به حدود ۱۸ تا ۴۱ درصد میرسد. این اختلاف نشان میدهد که رشد عددی سرمایه با میزان افزایش قدرت خرید آن یکسان نیست.
| مقایسه بازده اسمی و بازده واقعی طلا و سکه | |||
| دارایی | بازده اسمی ۱ساله | تورم مبنا | بازده واقعی تقریبی |
| طلای ۱۸ عیار | ۱۶۶٫۵۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۴۱٫۰۱٪ |
| طلای ۲۴ عیار | ۱۶۶٫۵۳٪ | ۸۹٪ مرداد ۱۴۰۵ | ۴۱٫۰۲٪ |
| سکه امامی | ۱۵۱٫۰۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۳۲٫۸۱٪ |
| سکه بهار آزادی | ۱۶۱٫۹۷٪ | ۸۹٪ مرداد ۱۴۰۵ | ۳۸٫۶۱٪ |
| نیمسکه | ۱۴۲٫۳۶٪ | ۸۹٪ مرداد ۱۴۰۵ | ۲۸٫۲۳٪ |
| ربعسکه | ۱۲۳٫۱۸٪ | ۸۹٪ مرداد ۱۴۰۵ | ۱۸٫۰۸٪ |
| سکه گرمی | ۱۲۵٫۸۱٪ | ۸۹٪ مرداد ۱۴۰۵ | ۱۹٫۴۸٪ |
در نظر داشتهباشید که بازده واقعی به نرخ تورم مبنا و دوره زمانی مقایسه وابسته است. بنابراین با انتشار نرخ تورم شهریور ۱۴۰۵، ارقام تغییر میکند.
بنابراین، برای پاسخ به این سؤال که «اگر امروز طلا بخریم چقدر سود میکنیم؟» نمیتوان فقط به بازده تاریخی یا یک نرخ مشخص تکیه کرد؛ بلکه باید قیمت ورود، هزینه معامله، شرایط بازار و زمان فروش را هم در نظر گرفت.
اگر امروز طلا بخریم، چقدر سود میکنیم؟
برای خرید امروز طلا نمیتوان عدد قطعی برای سود آینده اعلام کرد. سود احتمالی به تغییر قیمت طلا، نرخ ارز، اونس جهانی، حباب سکه، هزینه معامله و زمان فروش بستگی دارد.
برای نمونه، اگر فرض کنیم قیمت طلا در آینده ۳۰ درصد افزایش پیدا کند، سرمایه ۱۰۰ میلیون تومانی پیش از کسر هزینهها به ۱۳۰ میلیون تومان میرسد. در این سناریو، سود اسمی ۳۰ میلیون تومان است؛ اما اگر قیمت طلا کاهش پیدا کند، ارزش سرمایه نیز کمتر خواهد شد. بنابراین، این نوع محاسبه باید برای بررسی سناریوهای مختلف استفاده شود، نه پیشبینی قطعی بازار.
چه عواملی بر سود سرمایهگذاری در طلا اثر میگذارند؟
سود طلا به یک عامل مشخص وابسته نیست و از ترکیب قیمت جهانی طلا، نرخ دلار، تورم، شرایط بازار و هزینههای معامله شکل میگیرد.
نرخ دلار و قیمت جهانی طلا
قیمت طلای داخلی معمولاً از قیمت جهانی طلا و نرخ دلار داخلی اثر میگیرد. افزایش هرکدام از این دو عامل میتواند قیمت طلا را بیشتر کند؛ اما این رابطه قطعی و یکبهیک نیست. نرخ بهره واقعی، تصمیم بانکهای مرکزی، شاخص دلار آمریکا و میزان تقاضای جهانی نیز بر قیمت اونس اثر دارند.
تورم و شرایط اقتصادی
افزایش تورم یا انتظار رشد آن ممکن است تقاضا برای طلا و ارز را بیشتر کند؛ اما تورم بهتنهایی افزایش قیمت طلا را تضمین نمیکند. نرخ بهره، سیاستهای پولی، شرایط اقتصادی و ریسکهای سیاسی نیز میتوانند روند بازار را تغییر دهند.
حباب سکه و عرضه و تقاضا
قیمت سکه علاوه بر ارزش طلای موجود در آن، از حباب و شرایط عرضه و تقاضا نیز اثر میگیرد. به همین دلیل، بازدهی سکه ممکن است در برخی دورهها از طلای خام بیشتر یا کمتر باشد. بنابراین مقایسه سکه و طلا بدون بررسی حباب میتواند نتیجه دقیقی نداشته باشد.
هزینهها و زمان سرمایهگذاری
کارمزد، فاصله قیمت خرید و فروش، اجرت، مالیات و هزینه نگهداری میتوانند سود خالص را کاهش دهند. زمان خرید و فروش نیز اهمیت دارد؛ چون دو نفر ممکن است با سرمایهگذاری در یک دارایی مشابه، به دلیل تفاوت قیمت ورود، زمان خروج و هزینههای معامله، نتیجه متفاوتی بهدست آورند.

روشهای سرمایهگذاری در طلا
سرمایهگذاری در طلا فقط به خرید سکه، شمش یا طلای آبشده محدود نمیشود. زیورآلات، صندوقهای طلا، گواهی سپرده شمش و طرحهای سرمایهگذاری مبتنی بر طلا نیز از گزینههای موجود هستند. هرکدام از این روشها سازوکار، هزینه، میزان نقدشوندگی و ریسک متفاوتی دارند.
اگر قصد خرید آنلاین طلا و یا سرمایهگذاری در بازار طلا را دارید، آشنایی با روشهای مختلف اهمیت زیادی دارد؛ زیرا بازده نهایی سرمایهگذاری، علاوه بر تغییر قیمت طلا، به روش انتخابی و هزینههای آن نیز بستگی دارد. در ادامه، این روشها را بهصورت مختصر معرفی میکنیم.
- خرید زیورآلات: زیورآلات، مصنوعات ساختهشده از طلا هستند که علاوه بر ارزش فلز، برای استفاده شخصی و زینتی خریداری میشوند. در این روش محاسبه قیمت طلا مهم است.
- خرید طلای آبشده: طلای آبشده، طلایی است که از ذوب مصنوعات یا قطعات طلا به دست میآید و معمولاً بهصورت خام و بدون طراحی عرضه میشود.
- خرید سکه: سکه طلا، قطعهای استاندارد با وزن و عیار مشخص است که در انواعی مانند امامی، بهار آزادی، نیمسکه، ربعسکه و سکه گرمی معامله میشود.
- خرید شمش طلا: شمش طلا، قطعهای از طلای خالص با وزن، عیار و مشخصات قابلتأیید است که برای سرمایهگذاری و نگهداری طلا استفاده میشود.
- صندوق طلا: صندوق طلا نوعی صندوق سرمایهگذاری است که بخش عمده دارایی آن در ابزارهای مالی مبتنی بر طلا، مانند گواهی سپرده سکه و شمش، سرمایهگذاری میشود. صندوق طلای کهربای کاریزما یکی از نمونههای این صندوقهاست.
- گواهی سپرده شمش طلا: گواهی سپرده شمش طلا، اوراقی قابل معامله در بازار سرمایه است که نشاندهنده مالکیت مقدار مشخصی شمش طلای سپردهشده در انبار بورس کالا است.
- طرح طلا: طرح طلای کاریزما، یک محصول بیمهای ـ سرمایهگذاری است که ارزش سرمایه در آن بر اساس تغییرات ارزش معادل طلای ۲۴ عیار محاسبه میشود، بدون آنکه سرمایهگذار مالک یک قطعه مشخص طلای فیزیکی باشد.
سود و ریسک روشهای مختلف سرمایهگذاری در طلا
روشهای مختلف سرمایهگذاری در طلا از نظر نحوه ایجاد بازده، هزینه، میزان نقدشوندگی و ریسک با یکدیگر تفاوت دارند. بنابراین نمیتوان یک روش را برای همه سرمایهگذاران مناسب دانست. جدول زیر، مهمترین تفاوتهای این روشها را نشان میدهد.
| مقایسه روشهای سرمایهگذاری در طلا | |||
| روشها | هزینههای اصلی | مزیت عملی | ریسک یا محدودیت |
| زیورآلات | اجرت ساخت، سود فروشنده و مالیاتهای مرتبط | قابل استفاده شخصی | برای سرمایهگذاری، هزینه اولیه معمولاً بالا است. |
| طلای آبشده | اختلاف خریدوفروش، هزینه آزمایش و ریسک اصالت | نزدیکتر به ارزش طلای خام | نیازمند تشخیص اصالت و عیارسنجی معتبر. |
| سکه | اختلاف خریدوفروش و حباب | استاندارد و شناختهشده | بازده میتواند از حباب اثر بگیرد. |
| شمش یا طلای سرمایهای | اختلاف خریدوفروش و هزینه نگهداری | عیار و وزن مشخص | هزینه نگهداری و احراز اصالت مهم است. |
| صندوق طلا یا گواهی سپرده | کارمزدهای معاملاتی و مدیریتی طبق مقررات | معامله در بستر رسمیتر | قیمت واحد، نقدشوندگی و محدودیتهای بازار باید بررسی شود. |
| طرح طلای کاریزما | کارمزد خرید و فروش
(ساعات کاری 0.5% و ساعات غیر کاری 1%) |
خریدوفروش 24 ساعته، آنلاین و شروع با مبلغ کم | مالکیت مستقیم یک قطعه طلای فیزیکی ایجاد نمیکند. |
جمعبندی؛ سود سرمایهگذاری در طلا را چگونه ارزیابی کنیم؟
بررسی بازده یکساله نشان میدهد که در بازه ۱۵ شهریور ۱۴۰۴ تا ۱۵ شهریور ۱۴۰۵، قیمت طلای ۱۸ عیار ۱۶۶٫۵۱ درصد و طلای ۲۴ عیار ۱۶۶٫۵۳ درصد افزایش داشته است. بازدهی سکهها در این بازه متفاوت بوده؛ زیرا قیمت آنها علاوه بر نرخ طلا، از حباب سکه و شرایط عرضه و تقاضا نیز تأثیر میگیرد.
بااینحال، بازده گذشته تضمینی برای آینده نیست. برای ارزیابی سود طلا باید بازده اسمی را در کنار اثر تورم، هزینههای خریدوفروش، اختلاف قیمت خرید و فروش، نقدشوندگی و ریسک هر روش بررسی کرد. همچنین نتیجه سرمایهگذاری به زمان خرید، زمان فروش و روش انتخابشده بستگی دارد. اگر درباره سود طلا یا روشهای سرمایهگذاری در آن سوالی دارید، در بخش دیدگاهها پاسخگوی شما هستیم.
سود صندوق طلا چقدر است؟ تحلیل بازدهی صندوقهای طلا
14 September 2026 2026-09-14 12:11سود صندوق طلا ثابت یا تضمینشده نیست و بازدهی آن از تغییر ارزش واحدهای صندوق به دست میآید. میزان بازده صندوقهای طلا در هر دوره به شرایط بازار طلا، نرخ ارز، قیمت جهانی طلا، ترکیب دارایی صندوق و قیمت معامله واحدها نسبت به NAV بستگی دارد؛ بنابراین ممکن است بازده صندوق در دورههای مختلف مثبت یا منفی باشد.
اگر میخواهید بهجای خرید سکه یا طلای فیزیکی، در صندوق طلا سرمایهگذاری کنید، احتمالاً یکی از اولین سوالهایتان این است که سود صندوق طلا چقدر است؟ برای پاسخ دقیق به این سؤال باید میان «سود»، «بازدهی» و «رشد قیمت» تفاوت قائل شویم؛ در این مقاله از کاریزما لرنینگ، نحوه محاسبه بازده صندوق طلا، میزان بازدهی صندوقها در سال ۱۴۰۵ و عوامل مؤثر بر آن را بررسی میکنیم.
سود صندوق سرمایه گذاری طلا چقدر است؟
آنچه معمولاً با عنوان «سود صندوق طلا» شناخته میشود، در واقع بازدهی سرمایهگذاری در واحدهای صندوق است؛ برخلاف سپرده بانکی یا برخی ابزارهای درآمد ثابت، صندوق طلا نرخ سود مشخص و تضمینشده ماهانه یا سالانه ندارد.
ارزش صندوقهای طلا تحت تأثیر داراییهای موجود در پرتفوی آنها، قیمت طلا و سکه، نرخ ارز، اونس جهانی و شرایط عرضه و تقاضا قرار میگیرد؛ در صندوقهای قابل معامله نیز قیمت خرید و فروش واحدها در بازار میتواند با NAV صندوق تفاوت داشته باشد.
سود سالانه طلا چقدر است؟
همانطور که در مقاله “صندوق طلا چیست“ گفته شد، سود سالانه طلا بهطور مستقیم به نوسانات قیمت طلا و سکه و تغییرات قیمت طلا در بازار جهانی وابسته است. صندوقهای مختلف طلا ممکن است در یک سال خاص عملکرد متفاوتی داشته باشند.
برای مشاهده سود صندوقهای طلا، میتوانید به سایت فیپیران (Fipiran) مراجعه کنید. برای کمک به تصمیمگیری بهتر، در جدول زیر سود صندوقهای طلا را آوردهایم تا شما بتوانید بهترین گزینه را انتخاب کنید.
| مقایسه سود سالانه صندوق های سرمایه گذاری طلا (منتهی به 23 شهریور 1405) | |
| نام صندوق | بازدهی 1 سال |
| عیار |
+٪۱۶۸.۲۷
|
| تابش |
+٪۱۶۸.۰۶
|
| زروان |
+٪۱۶۷.۶۰
|
| درخشان |
+٪۱۶۷.۲۶
|
| گنج |
+٪۱۶۶.۶۰
|
| نفیس |
+٪۱۶۶.۵۷
|
| ناب |
+٪۱۶۵.۶۵
|
| مثقال |
+٪۱۶۵.۶۲
|
| گوهر |
+٪۱۶۵.۲۰
|
| قیراط |
+٪۱۶۴.۸۴
|
| امرالد |
+٪۱۶۴.۵۳
|
| جواهر |
+٪۱۶۳.۹۳
|
| طلا |
+٪۱۶۳.۸۰
|
| کهربا |
+٪۱۶۳.۶۱
|
| درنا |
+٪۱۶۳.۵۵
|
| گلدیس |
+٪۱۶۳.۱۵
|
| آلتون |
+٪۱۶۲.۶۶
|
| لیان |
+٪۱۶۲.۰۷
|
| آتش |
+٪۱۶۱.۹۲
|
| زرفام |
+٪۱۶۰.۱۰
|
| زر |
+٪۱۵۹.۴۰
|
| رز ترنج |
+٪۱۵۸.۲۸
|
| زمرد |
+٪۱۵۴.۱۰
|
برای آشنایی بیشتر با بهترین صندوقهای طلا و انتخاب گزینهای مناسب برای سرمایهگذاری، پیشنهاد میکنیم مقاله “بهترین صندوق طلا” را از دست ندهید؛ این مقاله، شما را با ویژگیها و مزایای هر صندوق آشنا میکند و به شما کمک میکند تا تصمیمی آگاهانه و هوشمندانه برای سرمایهگذاری در بازار طلا بگیرید.
برای آگاهی از نکات مهم هنگام خرید صندوق طلا، از جمله میزان سوددهی آنها، پیشنهاد میکنیم ویدئوی زیر را مشاهده کنید.
برای سرمایه گذاری در صندوق طلای کهربا بر روی دکمه زیر کلیک کنید.
سود ماهانه صندوق طلا چقدر است؟
ممکن است این سؤال مطرح شود که سود ماهیانه صندوق طلا چقدر است و آیا این صندوقها هر ماه مبلغی به حساب سرمایهگذار واریز میکنند؟
صندوقهای طلایی که سود دورهای تقسیم نمیکنند، سود نقدی مشخصی بهصورت ماهانه پرداخت نمیکنند. در این صندوقها، تغییر ارزش داراییها و در نتیجه تغییر NAV و قیمت معاملاتی واحدها، بازده سرمایهگذار را شکل میدهد. در مقاله “نحوه سود دهی صندوق های طلا“ سازوکار کسب بازده از این صندوقها را کاملتر توضیح دادهایم.
بنابراین منظور از بازدهی ماهانه صندوق طلا، درصد تغییر ارزش واحدهای صندوق در طول یک ماه است؛ نه سودی که هر ماه به حساب سرمایهگذار واریز شود؛ این بازده میتواند در یک ماه مثبت و در ماه دیگر منفی باشد. برای مقایسه بهتر، جدول زیر بازده ماهانه چند صندوق طلا را در ماههای سپریشده سال ۱۴۰۵ نشان میدهد:
| مقایسه سود ماهانه صندوق های سرمایه گذاری طلا (منتهی به 23 شهریور 1405) | |||
| نام صندوق | یک ماهه | سه ماهه | شش ماهه |
| عیار |
+٪۲۳.۵۹
|
+٪۳۴.۷۵
|
+٪۲۲.۹۲
|
| تابش |
+٪۲۳.۷۴
|
+٪۳۶.۰۷
|
+٪۲۲.۸۳
|
| زروان |
+٪۲۲.۳۹
|
+٪۳۵.۲۳
|
+٪۱۹.۲۷
|
| درخشان |
+٪۲۳.۰۱
|
+٪۳۴.۴۵
|
+٪۱۸.۶۲
|
| گنج |
+٪۲۲.۰۹
|
+٪۳۵.۴۶
|
+٪۲۲.۵۳
|
| نفیس |
+٪۲۳.۳۷
|
+٪۳۵.۱۸
|
+٪۲۳.۲۵
|
| ناب |
+٪۲۲.۰۹
|
+٪۳۴.۸۶
|
+٪۲۰.۷۹
|
| مثقال |
+٪۲۳.۰۰
|
+٪۳۴.۹۱
|
+٪۲۱.۲۰
|
| گوهر |
+٪۲۳.۳۳
|
+٪۳۶.۰۰
|
+٪۲۱.۷۲
|
| قیراط |
+٪۲۳.۸۱
|
+٪۳۵.۰۹
|
+٪۱۷.۱۸
|
| امرالد |
+٪۲۳.۲۷
|
+٪۳۶.۱۷
|
+٪۲۴.۰۰
|
| جواهر |
+٪۲۱.۸۴
|
+٪۳۴.۴۴
|
+٪۲۲.۹۸
|
| طلا |
+٪۲۲.۲۰
|
+٪۳۳.۶۸
|
+٪۲۰.۷۳
|
| کهربا |
+٪۲۲.۰۴
|
+٪۳۴.۵۶
|
+٪۲۱.۱۴
|
| درنا |
+٪۲۲.۷۳
|
+٪۳۴.۲۷
|
+٪۱۹.۳۲
|
| گلدیس |
+٪۲۱.۱۱
|
+٪۳۳.۱۲
|
+٪۲۰.۶۴
|
| آلتون |
+٪۲۲.۱۶
|
+٪۳۴.۴۶
|
+٪۱۹.۵۲
|
| لیان |
+٪۲۲.۷۸
|
+٪۳۴.۷۰
|
+٪۲۰.۱۱
|
| آتش |
+٪۲۲.۲۴
|
+٪۳۳.۹۸
|
+٪۱۸.۵۸
|
| زرفام |
+٪۲۱.۴۷
|
+٪۳۳.۳۲
|
+٪۱۹.۹۶
|
| زر |
+٪۲۲.۱۱
|
+٪۳۴.۰۴
|
+٪۲۱.۴۵
|
| رز ترنج |
+٪۲۳.۸۷
|
+٪۳۴.۳۶
|
+٪۱۵.۷۳
|
| زمرد |
+٪۲۲.۶۷
|
+٪۳۳.۳۵
|
+٪۱۹.۰۰
|
همانطور که جدول نشان میدهد، بازده صندوقهای طلا در همه ماهها یکسان نیست. علاوه بر تغییرات قیمت طلا و نرخ ارز، ترکیب دارایی هر صندوق و فاصله قیمت معاملاتی آن با NAV نیز میتواند باعث تفاوت عملکرد صندوقها شود؛ به همین دلیل، میانگین بازده گذشته را نباید بهعنوان سود ماهانه ثابت یا قابلتضمین در نظر گرفت.
چه عواملی روی بازدهی صندوق طلا تاثیر میگذارند؟
بازدهی صندوق طلا فقط به تغییر قیمت طلا وابسته نیست و چند عامل میتوانند باعث تفاوت عملکرد صندوقها شوند:
- قیمت جهانی طلا: افزایش یا کاهش اونس جهانی میتواند ارزش داراییهای طلایی صندوق را تغییر دهد.
- نرخ ارز: از آنجا که قیمت طلا در ایران تحت تأثیر نرخ ارز قرار دارد، تغییرات دلار میتواند روی ارزش داراییهای صندوقهای طلا اثر بگذارد.
- ترکیب دارایی صندوق های طلا: نسبت گواهی سپرده شمش، سکه و سایر داراییهای موجود در پرتفوی صندوقها یکسان نیست؛ بنابراین حساسیت آنها به تغییر قیمت شمش یا سکه متفاوت است.
- فاصله قیمت بازار با NAV: قیمت واحد صندوق ممکن است بالاتر یا پایینتر از ارزش خالص داراییهای آن معامله شود؛ تغییر این فاصله یا همان حباب صندوق میتواند بازده سرمایهگذار را افزایش یا کاهش دهد.
- نقدشوندگی و حجم معاملات: حجم معاملات، عرضه و تقاضای واحدها و عملکرد بازارگردان میتوانند بر قیمت معامله و امکان خرید و فروش در قیمت مناسب اثر بگذارند.
- هزینههای معامله: کارمزد خرید و فروش نیز بخشی از بازده نهایی سرمایهگذار را کاهش میدهد.
در نتیجه، حتی دو صندوق طلا در یک بازه زمانی یکسان ممکن است بازده متفاوتی داشته باشند؛ بنابراین برای مقایسه صندوقها، بررسی صرف بازده گذشته کافی نیست و ترکیب دارایی، NAV، حباب و نقدشوندگی نیز باید در نظر گرفته شوند.
سود صندوق طلا بیشتر است یا خرید طلای فیزیکی؟
نمیتوان بهطور کلی گفت سود صندوق طلا همیشه بیشتر از طلای فیزیکی است یا برعکس. بخش عمده بازده هر دو روش از تغییرات بازار طلا تأثیر میگیرد؛ اما نوع طلای فیزیکی، هزینه خرید و فروش، حباب و ساختار صندوق باعث میشوند بازده نهایی آنها دقیقاً برابر نباشد.
| مقایسه صندوق طلا و طلای فیزیکی | ||
| معیار | صندوق طلا | طلای فیزیکی |
|---|---|---|
| منبع اصلی بازده | تغییر ارزش داراییها و قیمت واحد صندوق | تغییر قیمت طلای خریداریشده |
| نگهداری فیزیکی | نیاز ندارد | نیاز دارد |
| ریسک سرقت و مفقودی | ریسک نگهداری مستقیم طلا ندارد | وجود دارد |
| هزینه معامله | کارمزد معاملات صندوق | بسته به نوع طلا، اختلاف خرید و فروش و سایر هزینهها |
| حباب | امکان فاصله قیمت بازار با NAV | بسته به نوع طلا، بهویژه سکه، امکان حباب وجود دارد |
| خرید و فروش | در ساعات معاملاتی بازار سرمایه | از طریق بازار فیزیکی و فروشندگان |
| شفافیت قیمت | قیمت بازار و NAV قابل مشاهده است | به نوع طلا و بازار خرید و فروش بستگی دارد |
برای مثال، مقایسه صندوق طلا با سکه فقط براساس درصد رشد قیمت طلا کافی نیست؛ زیرا حباب سکه میتواند افزایش یا کاهش پیدا کند. در صندوق نیز تغییر فاصله قیمت بازار با NAV روی بازده سرمایهگذار اثر میگذارد؛ بنابراین برای مقایسه دقیقتر، بهتر است بازده خالص پس از هزینهها و حباب احتمالی هر روش بررسی شود.
در کدام بازه زمانی میتوان از صندوق طلا سود کسب کرد؟
با توجه به این سازوکار، صندوق طلا سود تثبیتشده روزانه یا ماهانهای اعلام نمیکند و نباید انتظار داشت شبیه حساب بانکی هر ماه مبلغ ثابتی دریافت کنید؛ در عوض، نگاه سرمایهگذاری در این صندوق باید میانمدت تا بلندمدت باشد تا از روند کلی رشد قیمت طلا بهرهمند شوید. تجربه نشان داده است افرادی که افق دید بلندمدتتری داشتهاند، از سود سالانه صندوق طلا بهره قابل توجهی بردهاند و داراییشان در برابر افت ارزش پول به خوبی محافظت شده است.
بنابراین، اگر چه سود روزانه و ماهانه صندوق طلا به معنای واریز وجه نیست، اما در بلندمدت بازدهی تجمعی بسیار جذابی نصیب سرمایهگذار خواهد کرد. برای اطلاع از زمان مناسب خرید صندوق طلا، مقاله “بهترین زمان خرید صندوق طلا” را مطالعه کنید.
آیا سود صندوق طلا تضمین شده است؟
خیر؛ سود صندوق طلا تضمینشده نیست. قیمت واحدهای صندوق میتواند هم افزایش و هم کاهش پیدا کند و عملکرد مثبت گذشته نیز تضمینی برای کسب همان میزان بازده در آینده نیست.
تغییر نرخ ارز، اونس جهانی، قیمت شمش و سکه، ترکیب دارایی صندوق، حباب و شرایط عرضه و تقاضای واحدها همگی میتوانند بر بازده اثر بگذارند. همچنین اگر سرمایهگذار در زمانی واحدهای صندوق را خریداری کند که قیمت بازار فاصله زیادی بالاتر از NAV دارد، کاهش این فاصله میتواند بازده او را تحت تأثیر قرار دهد.
به همین دلیل، هنگام بررسی سود صندوق طلا نباید فقط بالاترین بازده گذشته را ملاک قرار داد. بازده گذشته صرفاً نشان میدهد صندوق در یک دوره مشخص چه عملکردی داشته است و درباره بازده آینده قطعیتی ایجاد نمیکند.
در نهایت؛ سود صندوق طلا چقدر است؟
در این مطلب تلاش کردیم به زبان ساده توضیح دهیم که سود صندوقهای طلا چقدر است. دیدیم که سود این صندوقها معادل رشد ارزش دارایی آنها در طول زمان بوده و با توجه به شرایط بازار طلا میتواند بسیار قابل توجه باشد. صندوق طلای کهربا با مدیریت حرفهای و ترکیب دارایی هوشمندانه، توانسته بازدهی عالی و مزایای منحصربهفردی برای سرمایهگذاران فراهم کند. اگر شما هم به دنبال راهی مطمئن و پرسود برای سرمایهگذاری در طلا هستید، صندوق طلا کهربا میتواند گزینهای ایدهآل برای شروع باشد. در پایان اگر برایتان سوال است که سود صندوق طلا چقدر است و چطور میتوان از آن سود به دست آورد، در بخش دیدگاهها بپرسید.
نقره بخریم یا دلار؟ مقایسه بازدهی، تورم و ریسکها
13 September 2026 2026-09-13 12:17نقره بخریم یا دلار؟ نقره علاوه بر نرخ ارز، از قیمت جهانی این فلز هم اثر میگیرد؛ درحالیکه بازده ریالی دلار به تغییر قیمت آن در بازار ارز وابسته است. همین تفاوت باعث میشود نقره در بعضی دورهها بیشتر رشد کند و در دورههایی دیگر از دلار عقب بماند.
برای انتخاب میان این دو، فقط بازده گذشته کافی نیست. مدت سرمایهگذاری، نیاز به پول و هزینه خریدوفروش هم اهمیت دارند. در این مقاله از کاریزما لرنینگ، نقره و دلار را با استفاده از قیمتهای ثبتشده تا ۱ شهریور ۱۴۰۵ مقایسه میکنیم و با دادههای تورم مرکز آمار ایران، میبینیم رشد قیمت آنها چقدر به حفظ قدرت خرید کمک کرده است.
برای سرمایه گذاری نقره بخریم یا دلار؟
سرمایه گذاری در دلار بهعنوان ابزار حفظ ارزش پول در ایران شناخته میشود؛ اما نگهداری و خریدوفروش آن همیشه بدون دردسر نیست و ریسک مقرراتی و محدودیتهای مقطعی در بازار ارز وجود دارد. نقره نیز یکی از داراییهای قابلبررسی برای سرمایهگذاری است. قیمت آن در ایران هم از نرخ ارز و هم از قیمت جهانی نقره تأثیر میگیرد. در بازههای بررسیشده تا ۱ شهریور ۱۴۰۵ این دو بازار، نقره در دورههای یکساله و حدود دوساله بازده بیشتری داشته، اما در دوره حدود ششماهه، دلار بهتر عمل کرده است. بنابراین هیچکدام در تمام این بازهها برتر نبودهاند و بازده گذشته نیز برتری آینده را تضمین نمیکند.
برای اینکه این مقایسه به تصمیم شما کمک کند، ابتدا سه موضوع را مشخص کنید:
- چه زمانی به این پول نیاز دارید؟ مشخص کنید چه مدت میتوانید سرمایه را نگه دارید، بدون اینکه برای تأمین هزینههای خود مجبور به فروش شوید.
- هدف شما از سرمایهگذاری چیست؟ مشخص کنید که میخواهید قدرت خرید پساندازتان حفظ شود یا برای هزینهای مشخص به دلار نیاز دارید.
- چه میزان کاهش ارزش سرمایه را میتوانید تحمل کنید؟ بررسی کنید چه مقدار زیان، تأمین هزینهها یا برنامههای مالی شما را مختل میکند.
با مشخصشدن این موارد، میتوانید بازده، ریسک و شرایط فروش هر دارایی را براساس نیاز خود مقایسه کنید.
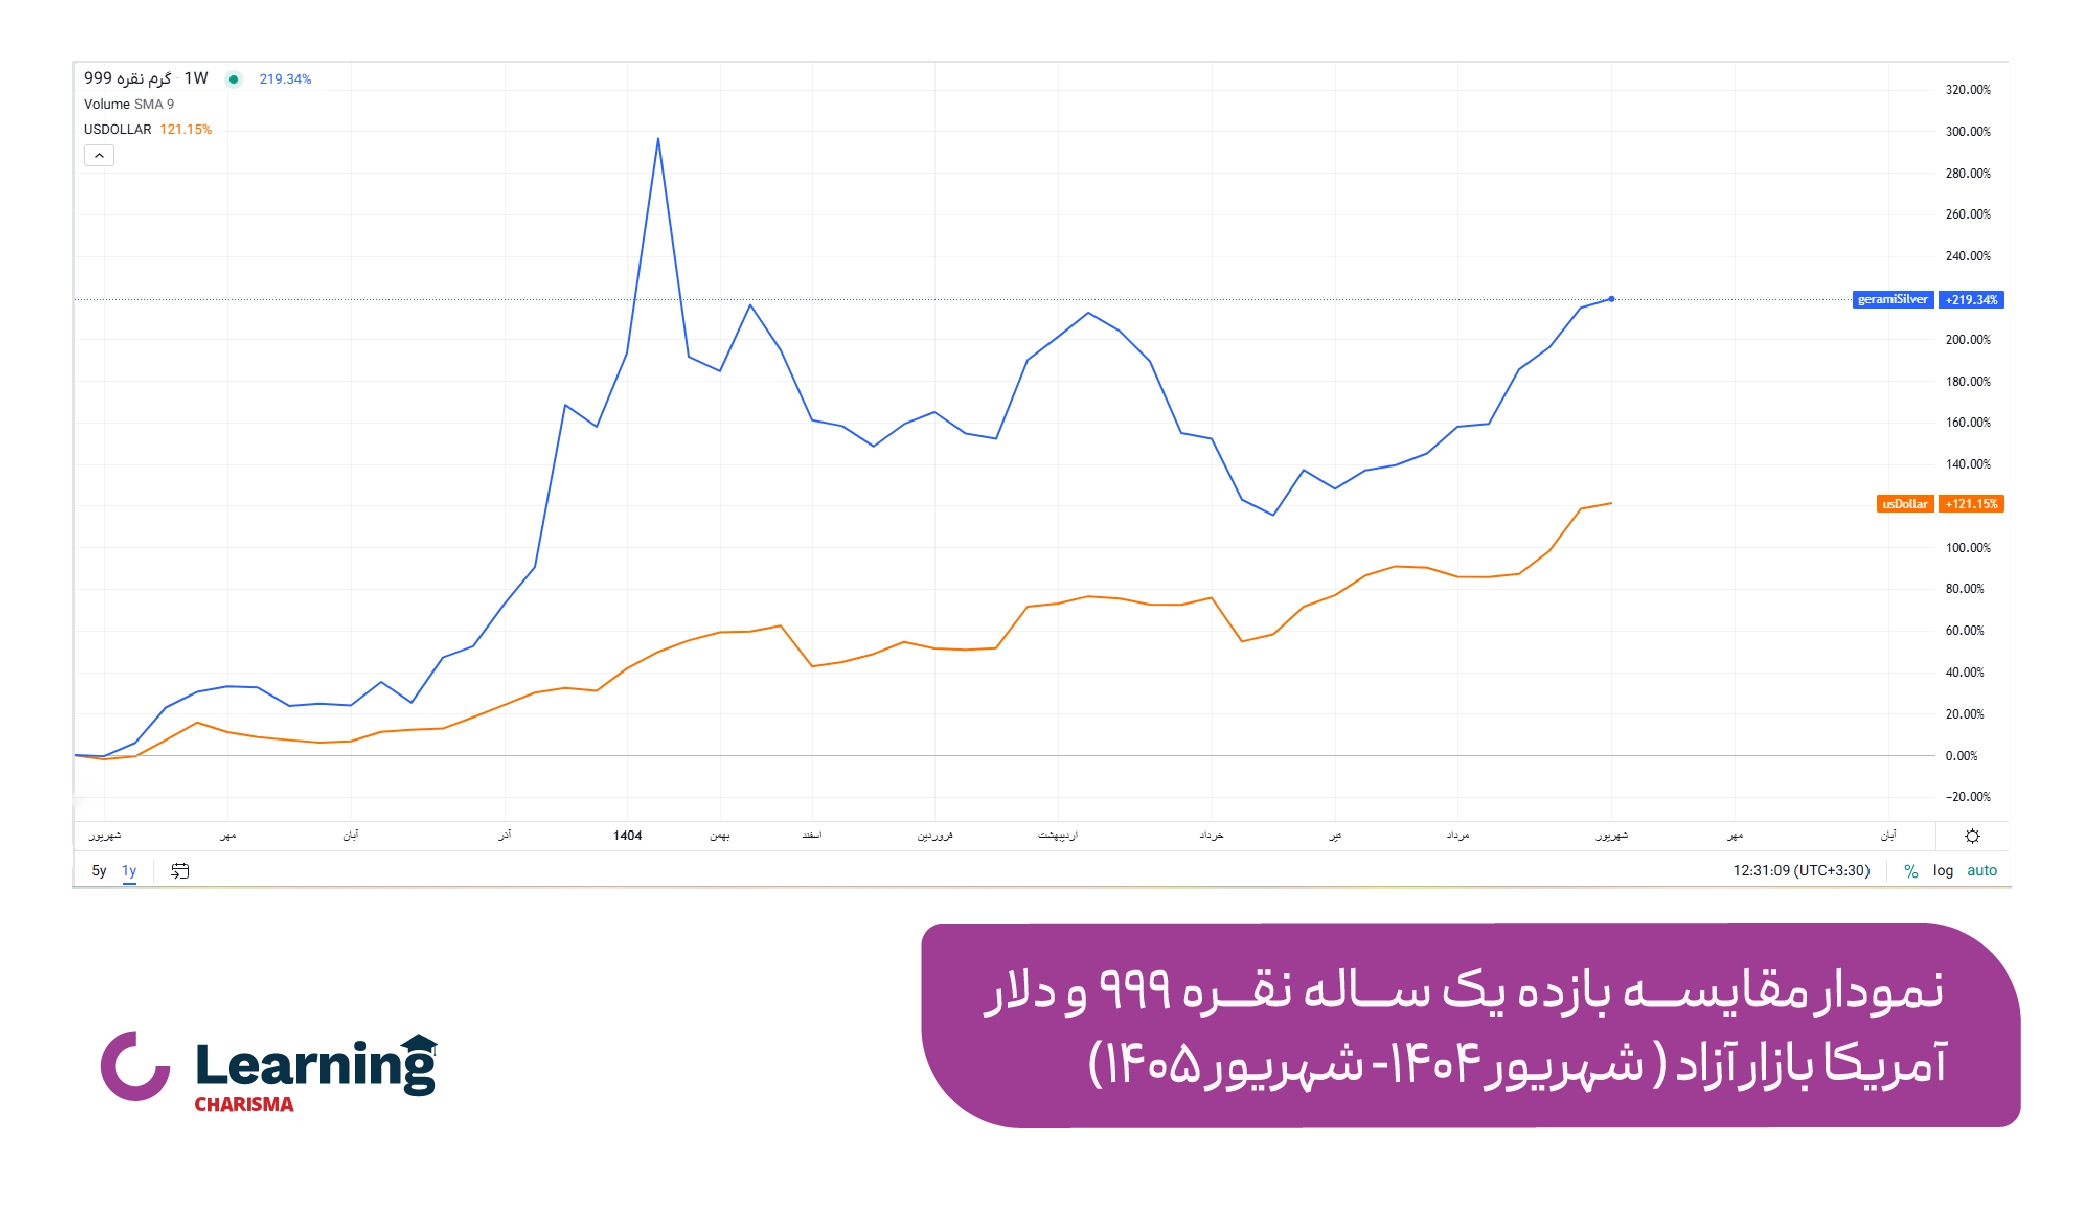
تفاوت اصلی نقره و دلار چیست؟
تفاوت اصلی، عوامل تغییر قیمت است. قیمت دلار در ایران از عرضه و تقاضای ارز، سیاستهای اقتصادی، تورم و انتظارات سیاسی اثر میگیرد. قیمت نقره در ایران نیز به نرخ ارز وابسته است، اما وضعیت بازار جهانی نقره و عرضه و تقاضای داخلی هم بر آن اثر میگذارند.
براساس توضیحات مؤسسه نقره آمریکا (Silver Institute)، نقره علاوه بر کاربرد زینتی، در صنایعی مانند الکترونیک و انرژی خورشیدی نیز استفاده میشود. به همین دلیل، تغییر تقاضای صنعتی در کنار تولید معادن و بازیافت میتواند بر بازار آن اثر بگذارد. البته رشد یک صنعت لزوماً به معنی افزایش متناسب مصرف نقره نیست؛ پیشرفت فناوری میتواند مقدار نقره موردنیاز برای ساخت هر محصول را کاهش دهد.
جدول زیر، تفاوتهای کاربردی نقره فیزیکی ۹۹۹ و دلار نقدی را نشان میدهد:
| تفاوتهای کاربردی نقره فیزیکی ۹۹۹ و دلار نقدی | ||
| معیار | نقره فیزیکی | دلار نقدی |
| عوامل تغییر قیمت | نرخ ارز، قیمت جهانی نقره و بازار داخلی | عرضه و تقاضای ارز، سیاستهای اقتصادی و انتظارات |
| هزینه خریدوفروش | اختلاف قیمت خرید و فروش؛ هزینه احتمالی ساخت یا عیارسنجی | اختلاف قیمت خرید و فروش و هزینه احتمالی معامله |
| نقدشوندگی | وابسته به اصالت، شکل و وزن محصول و وجود خریدار | وابسته به شرایط بازار، مبلغ و مسیر قانونی معامله |
| نگهداری | نیازمند محل امن و اطمینان از عیار و اصالت | نیازمند محل امن و اطمینان از اصالت اسکناس |
| خرید و فروش تدریجی | وابسته به تعداد و وزن قطعات | وابسته به تعداد و قطع اسکناسها |
در نقره، روش سرمایهگذاری هم بر این شرایط اثر دارد. برای مثال، نگهداری شمش با سرمایهگذاری در صندوق یا یک طرح مبتنی بر نقره یکسان نیست؛ هزینهها و شرایط خروج هر روش باید جداگانه بررسی شود.
بازده واقعی نقره و دلار در مقایسه با تورم
برای مقایسه نقره و دلار، دو سؤال داریم: قیمت کدام بیشتر رشد کرده است و این رشد چقدر توانسته قدرت خرید سرمایه را حفظ کند؟ نمودار و جدول زیر به سؤال اول و بررسی تورم به سؤال دوم پاسخ میدهد.
| مقایسه بازده اسمی نقره 999 و دلارآمریکا در بازار آزاد | ||
| دوره | نقره | دلار |
| حدود ششماهه | منفی ۵٫۷٪ | مثبت ۲۱٫۵٪ |
| یکساله | مثبت ۲۷۱٫۱٪ | مثبت ۱۱۲٫۴٪ |
| حدود دوساله | مثبت ۷۲۳٫۷٪ | مثبت ۲۴۳٫۱٪ |
مقایسه رشد قیمت نقره و دلار
تا ۱ شهریور ۱۴۰۵، نقره در دورههای یکساله و حدود دوساله رشد بیشتری از دلار داشته است؛ اما در دوره حدود ششماهه، قیمت نقره کاهش یافته و دلار رشد کرده است.
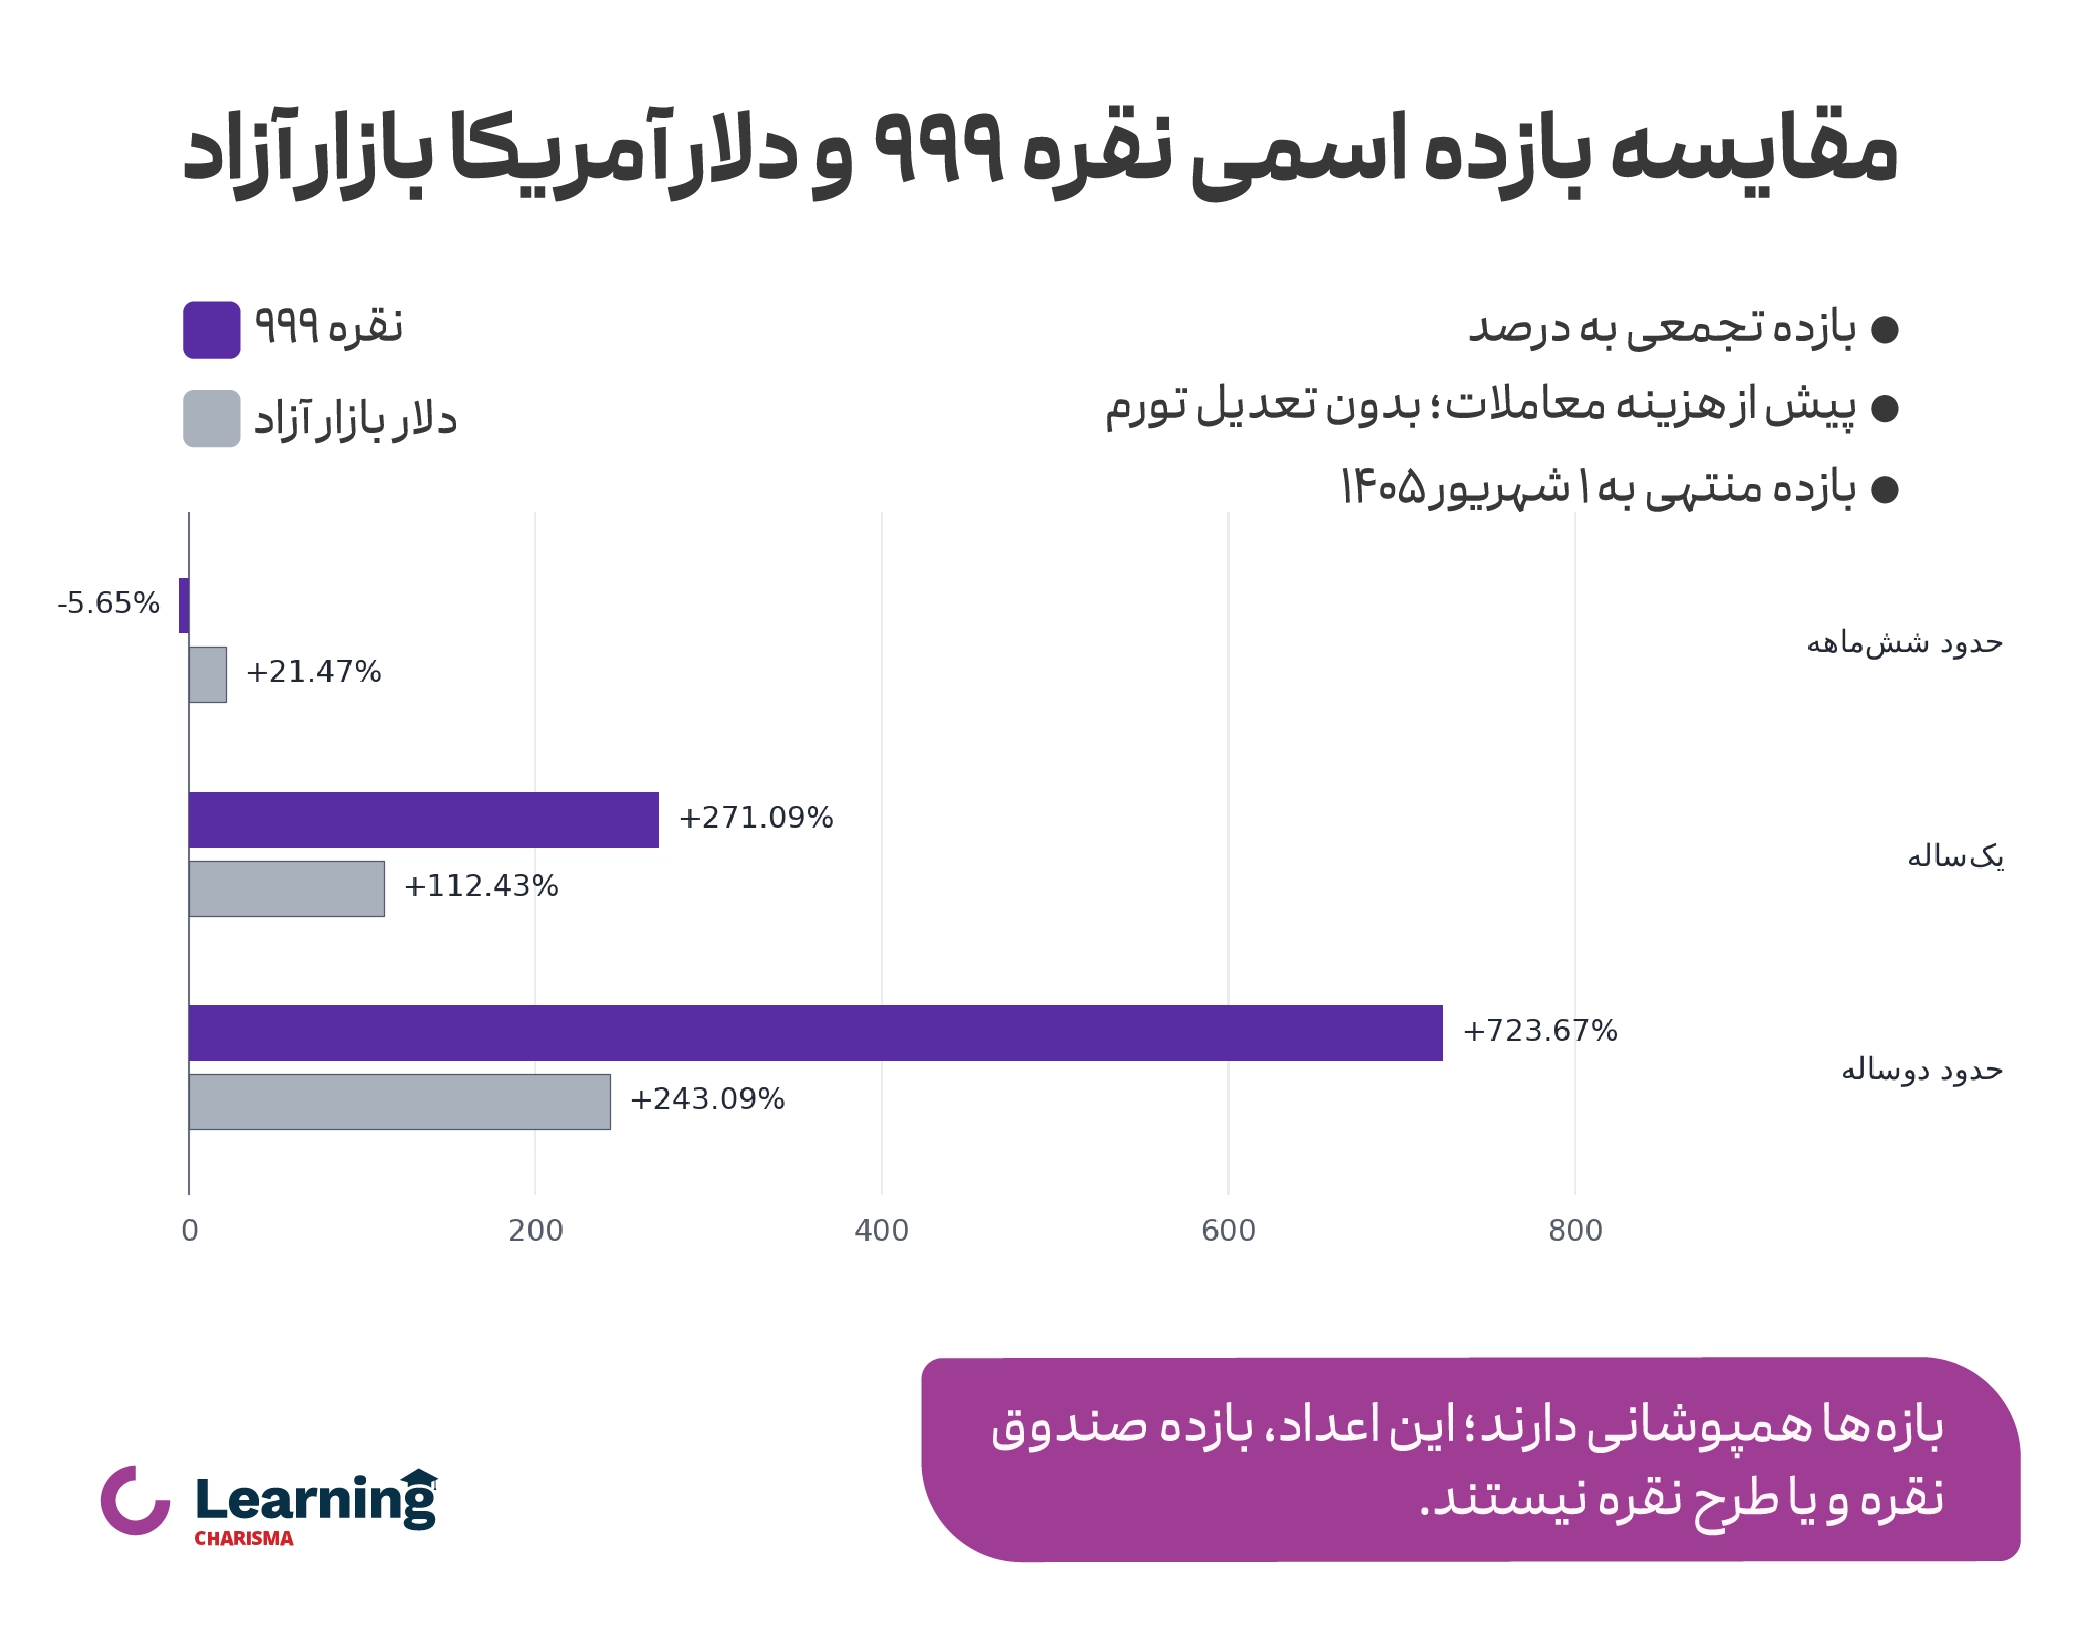
در نمودار، بازده اسمی یا همان درصد تغییر قیمت نمایش داده شده است. اعداد مربوط به کل هر دورهاند و هزینه معامله و تورم در آنها لحاظ نشده است. همچنین این اعداد، بازده صندوق یا طرح نقره نیستند. نتیجه نمودار نشان میدهد که پاسخ «کدام بیشتر رشد کرده؟» با تغییر دوره بررسی عوض میشود؛ بنابراین عملکرد بهتر در یک دوره را نمیتوان به همه دورهها تعمیم داد.
کدامیک قدرت خرید را بهتر حفظ کرده است؟
رشد قیمت بهتنهایی کافی نیست. اگر ارزش سرمایه شما ۲۰٪ افزایش پیدا کند، اما کالاها و خدمات ۳۰٪ گرانتر شوند، با وجود افزایش ارزش سرمایه، قدرت خریدتان کمتر میشود. بازده واقعی، اثر همین تورم را در نظر میگیرد.
با استفاده از دادههای مرکز آمار ایران، بازده نقره و دلار را با افزایش عمومی قیمتها در دورههای متناظر مقایسه کردهایم:
| مقایسه بازده واقعی نقره و دلار پس از تعدیل تورم | |||
| دوره منتهی به ۱ شهریور ۱۴۰۵ | رشد شاخص قیمت مصرفکننده در دوره | بازده نقره پس از تعدیل تورم | بازده دلار پس از تعدیل تورم |
| حدود ششماهه | ۳۶٫۳٪ | منفی ۳۰٫۸٪ | منفی ۱۰٫۹٪ |
| یکساله | ۸۸٫۹٪ | مثبت ۹۶٫۴٪ | مثبت ۱۲٫۴٪ |
| حدود دوساله | ۱۶۹٫۱٪ | مثبت ۲۰۶٫۱٪ | مثبت ۲۷٫۵٪ |
منبع: شاخص قیمت مصرفکننده خانوارهای کشور مرکز آمار ایران، تاریخچه قیمت نقره ۹۹۹ و دلار بازار آزاد در TGJU.
در دوره حدود ششماهه، هیچکدام تورم را جبران نکردهاند؛ اما در دورههای یکساله و حدود دوساله، هر دو از تورم جلو افتادهاند و نقره عملکرد بهتری داشته است.
برای مثال، بازده واقعی مثبت ۱۲٫۴درصدی دلار در دوره یکساله یعنی قدرت خرید سرمایه، نسبت به سبد کالاها و خدمات مبنای مرکز آمار، حدود ۱۲٫۴٪ افزایش یافته است. تجربه هر خانوار ممکن است با توجه به ترکیب هزینههایش متفاوت باشد.
مبنای قیمتها و محاسبات
برای محاسبه بازده، قیمت پایانی هر دو دارایی در تاریخهای زیر استفاده شده است. تمام مبالغ به ریال هستند.
| قیمتهای مبنای محاسبه بازده نقره و دلار | ||
| تاریخ | هر گرم نقره ۹۹۹ (ریال) | هر دلار آمریکا (ریال) |
| ۲ شهریور ۱۴۰۳ | ۵۶۶٬۵۰۰ | ۵۸۲٬۶۵۰ |
| ۱ شهریور ۱۴۰۴ | ۱٬۲۵۷٬۴۰۰ | ۹۴۱٬۰۰۰ |
| ۲ اسفند ۱۴۰۴ | ۴٬۹۴۵٬۶۰۰ | ۱٬۶۴۵٬۷۰۰ |
| ۱ شهریور ۱۴۰۵ | ۴٬۶۶۶٬۱۰۰ | ۱٬۹۹۹٬۰۰۰ |
منبع: تاریخچه قیمت نقره ۹۹۹ و دلار بازار آزاد در TGJU.
برای درک بهتر مقایسههای این مقاله، بهتر است این نکات را بدانید:
- در بازههای حدود ششماهه و دوساله، قیمت دلار در روز نخست در دسترس نبود؛ بنابراین برای هر دو دارایی، قیمت روز دوم مبنا قرار گرفت.
- بازده اسمی از تغییر قیمت ابتدا تا انتهای دوره به دست آمده است:
بازده اسمی = [(قیمت پایان دوره ÷ قیمت ابتدای دوره) − ۱] × ۱۰۰
- برای محاسبه بازده واقعی، ابتدا میزان رشد دارایی محاسبه و سپس اثر افزایش قیمتها براساس شاخص تورم مرکز آمار ایران در نظر گرفته شده است:
بازده تعدیلشده با تورم = [(۱ + بازده اسمی) ÷ (۱ + تورم دوره) − ۱] × ۱۰۰
در این فرمول، بازده و تورم بهصورت اعشاری وارد میشوند. برای مثال، ۲۰٪ معادل ۰٫۲۰ است. به همین دلیل، بازده واقعی با کمکردن مستقیم درصد تورم از بازده اسمی محاسبه نمیشود.
- ازآنجاکه آمار تورم بهصورت ماهانه منتشر میشود، اطلاعات آخرین ماه کامل پیش از شروع و پایان هر دوره مبنا قرار گرفته است. بنابراین نتایج، برآوردی از تغییر قدرت خرید هستند.
- اعداد برای خوانایی بیشتر گرد شدهاند و هزینه خریدوفروش و نگهداری در بازدهها لحاظ نشده است.
ریسکهای سرمایهگذاری در نقره و دلار
برای انتخاب سرمایهگذاری روی نقره یا دلار، چهار موضوع بیش از بقیه اهمیت دارد:
- احتمال افت قیمت: هر دو دارایی میتوانند کاهش قیمت داشته باشند. در نقره، بازار جهانی و نرخ ارز همزمان اثرگذارند. رشد زیاد در یک سال نیز به معنی رشد پیوسته در تمام ماههای آن نیست.
- هزینه و شرایط فروش: قیمت روی نمودار الزاماً همان قیمتی نیست که فروشنده دارایی شما را میخرد. اختلاف قیمت خرید و فروش، کارمزد و هزینههای جانبی باید در محاسبه بازده لحاظ شوند. نقدشوندگی هم به قیمت قابلدستیابی و زمان دریافت وجه مربوط است، نه فقط وجود خریدار.
- اصالت و نگهداری: در خرید فیزیکی، اطمینان از اصالت و داشتن محل امن اهمیت دارد. درباره نقره، عیار، وزن و مدارک خرید نیز بر شرایط فروش اثر میگذارند. در روشهای غیرمستقیم، مسئولیت نگهداری مستقیم فلز حذف میشود، اما شرایط قرارداد یا ابزار مالی اهمیت پیدا میکند.
- اعتبار فروشنده و شرایط معامله: پیش از خرید، اعتبار فروشنده یا ارائهدهنده خدمت، مدارک معامله و شرایط تحویل دارایی یا دریافت وجه را بررسی کنید. در روشهای غیرمستقیم سرمایهگذاری در نقره، محدودیتهای خریدوفروش و تعهدات ارائهدهنده نیز باید در قرارداد مشخص باشد.
ترکیب نقره و دلار نیز بهتنهایی تضمینکننده کاهش ریسک نیست؛ زیرا قیمت ریالی نقره هم از نرخ ارز اثر میگیرد. میزان تنوع ایجادشده به وزن هر دارایی و رابطه تغییرات قیمت آنها بستگی دارد.
در چه سناریویی نقره میتواند بهتر عمل کند؟
رشد قیمت جهانی نقره میتواند بازده آن را از دلار بیشتر کند. اگر همزمان نرخ دلار نیز افزایش یابد، هر دو عامل به رشد قیمت نقره در ایران کمک میکنند. با ثابتماندن نرخ دلار هم افزایش قیمت جهانی میتواند نقره را جلو بیندازد؛ البته میزان این برتری به شرایط بازار داخلی و هزینه خریدوفروش بستگی دارد.
در چه سناریویی دلار میتواند نسبت به نقره مناسبتر باشد؟
افت قیمت جهانی نقره میتواند شرایط را به نفع دلار تغییر دهد. اگر دلار گران شود، اما نقره در بازار جهانی افت کند، قیمت داخلی نقره ممکن است بهاندازه دلار رشد نکند یا حتی کاهش یابد. با ثبات نرخ دلار نیز کاهش قیمت جهانی میتواند نقره را عقب بیندازد. البته برتری دلار در این مقایسه، لزوماً به معنی حفظ قدرت خرید در برابر تورم نیست.
نقره یا دلار برای چه کسانی مناسبتر است؟
انتخاب سرمایهگذاری روی نقره یا دلار، به هدف مالی و زمان نیاز شما به پول بستگی دارد. جدول زیر نشان میدهد هر هدف مالی، چه نکتهای را در انتخاب مهمتر میکند:
| بررسی سرمایهگذاری روی نقره یا دلار بر اساس هدف و شرایط | |
| هدف یا شرایط شما | نتیجه برای انتخاب |
| برای هزینه مشخصی مانند شهریه به دلار نیاز دارید | دلار با ارزِ هزینه شما هماهنگ است و مبلغ موردنیاز را به تغییر قیمت نقره وابسته نمیکند. |
| میخواهید از رشد احتمالی بازار جهانی نقره بهره ببرید | نقره قابلبررسی است؛ به شرط پذیرش نوسانات قیمت و نداشتن نیاز فوری به این بخش از سرمایه. |
| هدفتان حفظ قدرت خرید پسانداز است | هیچکدام همیشه برتر نیستند؛ بازده پس از هزینهها، تورم و ریسک افت قیمت باید کنار هم بررسی شوند. |
| بهزودی به پول نیاز دارید و امکان تحمل زیان ندارید | ممکن است هیچکدام برای این بخش از پول مناسب نباشند؛ زیرا احتمال دارد هنگام نیاز، مجبور به فروش با زیان شوید. |
اگر نقره با هدف و شرایط شما هماهنگ است، قدم بعدی مقایسه روشهای سرمایهگذاری در آن از نظر نگهداری، هزینه و شرایط فروش است.

اگر نقره را انتخاب کردیم، کدام روش را بررسی کنیم؟
نقره فیزیکی، صندوق نقره و خرید آنلاین نقره، سه روش سرمایهگذاری با شرایط متفاوتاند. برای مقایسه آنها، علاوه بر مزایا، هزینهها و نحوه دسترسی به سرمایه نیز اهمیت دارد:
- نقره فیزیکی: با خرید شمش یا قطعات نقره، خود فلز را در اختیار دارید و برای نگهداری آن به حساب بورسی نیاز ندارید. این روش برای کسانی که داشتن دارایی ملموس را ترجیح میدهند، قابلبررسی است. در مقابل، بررسی اصالت و عیار، فراهمکردن محل نگهداری امن و توجه به اختلاف قیمت خریدوفروش اهمیت دارد. امکان فروش بخشی از سرمایه نیز به وزن و تعداد قطعات بستگی دارد.
اگر قصد خرید نقره فیزیکی را دارید، حتما پیش از اقدام به خرید، مقاله «شمش نقره بخریم یا ساچمه نقره؟ راهنمای مقایسه و انتخاب» را مطالعه کنید.
- صندوق نقره: امکان سرمایهگذاری در نقره را بدون مسئولیت نگهداری مستقیم فلز فراهم میکند و میتوان بخشی از واحدهای صندوق را فروخت. برای مثال، صندوق نقران کاریزما در بورس معامله میشود و خریدوفروش آن به کد بورسی نیاز دارد. معاملات تابع ساعات بازار است و هنگام انتخاب باید کارمزدها، نقدشوندگی و فاصله قیمت معامله با ارزش خالص داراییهای صندوق را بررسی کرد.
- خرید آنلاین طرح نقره کاریزما: با طرح نقره کاریزما، سرمایهگذاری در نقره در قالب بیمهنامه زندگی و بدون نیاز به کد بورسی یا نگهداری فیزیکی فلز انجام میشود. خرید اقساطی و دریافت وام به پشتوانه دارایی طرح نیز از امکانات آن است. برای انتخاب این روش، نحوه محاسبه ارزش دارایی، کارمزد معاملات و زمان واریز وجه پس از فروش اهمیت دارد. برای استفاده از خرید اقساطی یا وام نیز بهتر است هزینهها، برنامه بازپرداخت و شرایط مسدودی دارایی را بررسی کنید تا انتخابتان با نیاز و بودجه شما هماهنگ باشد.
در هر سه روش، ارزش سرمایه از نوسانات بازار نقره تأثیر میگیرد. انتخاب روش مناسب به ترجیح شما برای نگهداری دارایی، شرایط معامله و نیاز به نقدینگی بستگی دارد.
منابع و مبنای محاسبات
محاسبات این مقاله توسط کاریزما لرنینگ و براساس تاریخچه قیمت نقره ۹۹۹ و تاریخچه قیمت دلار بازار آزاد در TGJU انجام شده است. برای تعدیل بازده با تورم نیز از شاخص قیمت مصرفکننده خانوارهای کشور، منتشرشده توسط مرکز آمار ایران، استفاده شده است. هزینههای خریدوفروش و نگهداری در محاسبات لحاظ نشدهاند.

جمعبندی؛ دلار بخریم یا نقره؟
در بازههای بررسیشده تا ۱ شهریور ۱۴۰۵، خرید نقره در دورههای یکساله و حدود دوساله بازده بیشتری داشته، اما دلار در دوره حدود ششماهه بهتر عمل کرده است. مقایسه با تورم نیز نشان میدهد رشد قیمت همیشه به معنی حفظ قدرت خرید نیست؛ در دوره حدود ششماهه، هیچکدام تورم را جبران نکردهاند.
بنابراین، انتخاب میان نقره و دلار تنها با نگاه به بازده گذشته کامل نمیشود. هدف مالی، زمان نیاز به پول، هزینه خریدوفروش و توان تحمل افت سرمایه تعیین میکنند کدام گزینه با شرایط فرد هماهنگتر است. پس از انتخاب دارایی نیز باید روش سرمایهگذاری و شرایط فروش و دریافت وجه را بررسی کرد. اگر هنوز در مورد سرمایهگذاری روی نقره یا دلار سوالی دارید، در بخشهای کامنتهای این مقاله پاسخگوی شما هستیم.
بهترین سرمایه گذاری در 10 سال آینده؛ بازارها تا 1415 ✔
13 September 2026 2026-09-13 14:43سرمایهگذاری موفق، تنها به تصمیمهای لحظهای بستگی ندارد؛ بلکه نتیجه یک نگاه بلندمدت، تحلیل دقیق و درک روندهای اقتصادی آینده است. در شرایطی که تورم، نوسانات بازار و اخبار بر سبک زندگی مردم و بازارهای مالی تأثیر بسیار زیادی دارند، این سؤال مطرح میشود که بهترین سرمایه گذاری در 10 سال آینده کدام است.
در این مقاله از کاریزما لرنینگ، با بررسی شرایط اقتصادی ایران، بهترین سرمایه گذاری در ده سال اینده را به شما معرفی می کنیم و تلاش میکنیم با نگاهی به دادههای اقتصادی و بازدهی داراییها، به این پرسش پاسخ دهیم که کدام بازارها میتوانند در دهه پیش رو از تورم پیشی بگیرند؛ اگر دنبال پاسخی عملی برای یافتن بهترین سرمایه گذاری در 10 سال آینده هستید، تا انتهای مقاله همراه ما باشید.
بهترین سرمایه گذاری در 10 سال آینده چیست؟
اگر افق سرمایهگذاری شما تا حدود سال ۱۴۱۵ است، پرسش اصلی نباید فقط این باشد که «کدام بازار بیشترین بازده را خواهد داشت»؛ مسئله مهمتر این است که سرمایه شما در صورت وقوع سناریوهای متفاوت اقتصادی چه رفتاری خواهد داشت.
برای مثال، طلا در ایران به نرخ ارز و قیمت جهانی طلا حساس است؛ سهام علاوه بر شرایط اقتصاد کلان، از سودآوری شرکتها اثر میگیرد؛ مسکن سرمایه اولیه و زمان بیشتری برای خرید و فروش نیاز دارد و ابزارهای درآمد ثابت معمولاً نوسان کمتری نسبت به بازارهای سهام و طلا دارند؛ در نتیجه، هر بازار میتواند نقش متفاوتی در یک برنامه سرمایهگذاری بلندمدت داشته باشد:
| مقایسه بازارها در بلندمدت (10 سال آینده) | ||
| بازار | نقش قابل بررسی در سبد بلندمدت | مهمترین ریسک |
| طلا | پوشش بخشی از ریسک تورم و کاهش ارزش پول | افت اونس، تغییر نرخ ارز و خرید در قیمت نامناسب |
| سهام | مشارکت در رشد و سودآوری شرکتها | نوسان بازار و ریسک انتخاب سهم |
| مسکن | دارایی فیزیکی و امکان دریافت اجاره | سرمایه اولیه بالا و نقدشوندگی پایین |
| درآمد ثابت | کاهش نوسان سبد و مدیریت نقدینگی | عقبماندن بازده از تورم |
| ارز | حساسیت مستقیمتر به تغییر ارزش ریال | ریسک سیاستگذاری و نبود جریان درآمدی |
بنابراین پاسخ به سوال «بهترین سرمایه گذاری در ده سال آینده چیست» برای همه افراد یکسان نیست. یک سرمایهگذار ممکن است به نقدشوندگی بالا نیاز داشته باشد و فرد دیگری بتواند بخشی از سرمایه خود را چند سال بدون نیاز به فروش نگه دارد.
برای انتخاب سرمایه گذاری ۱۰ ساله چه معیارهایی مهماند؟
بازده گذشته برای مقایسه بازارها مهم است، اما بهتنهایی برای تصمیمگیری بلندمدت کافی نیست. برای انتخاب سرمایهگذاری ۱۰ ساله بهتر است این موارد را بررسی کنید:
- بازده واقعی: بازده سرمایهگذاری را بعد از درنظرگرفتن تورم بررسی کنید، نه فقط رشد اسمی قیمت دارایی.
- میزان نوسان و ریسک: بازاری که افتوخیز بیشتری دارد، ممکن است برای همه سرمایهگذاران مناسب نباشد؛ حتی اگر بازده بلندمدت بالایی ثبت کرده باشد.
- نقدشوندگی: بررسی کنید در صورت نیاز، دارایی با چه سرعت و هزینهای قابل فروش و تبدیل به پول نقد است.
- هزینههای سرمایهگذاری: کارمزد خرید و فروش، مالیات، هزینه نگهداری و سایر مخارج میتوانند بازده نهایی را کاهش دهند.
- میزان سرمایه اولیه: حداقل سرمایه لازم برای ورود به بازارها متفاوت است؛ برای مثال، خرید مستقیم ملک معمولاً به سرمایه بیشتری نسبت به صندوقهای سرمایهگذاری نیاز دارد.
- امکان دریافت درآمد دورهای: برخی داراییها مانند ملک اجارهای یا بعضی سهام میتوانند در کنار رشد قیمت، جریان درآمد ایجاد کنند؛ در حالی که بازده طلا عمدتاً از تغییر قیمت حاصل میشود.
- احتمال نیاز به سرمایه در طول مسیر: پولی که ممکن است طی یک یا دو سال آینده به آن نیاز داشته باشید، نباید با همان روشی سرمایهگذاری شود که برای یک هدف ۱۰ ساله کنار گذاشته شده است.
بازدهی بازارهای مالی در 10 سال گذشته
برای مقایسه عملکرد بازارها، میتوان بازه شهریور ۱۳۹۵ تا شهریور ۱۴۰۵ را بررسی کرد. در این مدت، قیمت هر گرم طلای ۱۸ عیار از حدود ۱۱۳ هزار تومان به بیش از ۲۳ میلیون تومان رسیده و شاخص کل بورس نیز از حدود ۷۶ هزار واحد به بیش از ۷ میلیون واحد افزایش یافته است.
در بازار ارز هم دلار آزاد از محدوده ۳ هزار و ۵۶۰ تومان به حدود ۲۳۱ هزار تومان رسیده است. این اعداد نشان میدهند هر سه بازار رشد اسمی بالایی داشتهاند، اما بازده گذشته تضمینی برای تکرار همین عملکرد در ۱۰ سال آینده نیست.
| مقایسه بازدهی بازارها در 10 سال گذشته | |||
| بازار | حدود ارزش در شهریور ۱۳۹۵ | حدود ارزش در شهریور ۱۴۰۵ | رشد اسمی تقریبی |
| طلای ۱۸ عیار | ۱۱۳,۵۰۰ تومان | ۲۳,۶۲۳,۴۰۰ تومان | حدود ۲۰,۷۰۰٪ |
| شاخص کل بورس | ۷۶,۴۵۱ واحد | ۷,۱۲۲,۲۸۷ واحد | حدود ۹,۲۰۰٪ |
| دلار آزاد | ۳,۵۶۰ تومان | حدود ۲۳۱,۲۰۰ تومان | حدود ۶,۴۰۰٪ |
- اطلاعات مربوط به طلای 18 عیار، از سایت اتحادیه صنف طلا و جواهر به دست آمده است.
- اطلاعات مربوط به شاخص بورس، از سایت TSETMC (مرجع اصلی دادههای معاملات، شاخصها و اطلاعات بازار سرمایه ایران) به دست آمده است.
این جدول یک نکته مهم دارد: بازاری که در ۱۰ سال گذشته بیشترین رشد را داشته، لزوماً برنده ۱۰ سال آینده نیست. نقطه شروع قیمت، سیاستهای اقتصادی، نرخ ارز، قیمتهای جهانی و شرایط هر بازار میتوانند نتیجه دوره بعد را تغییر دهند.
عملکرد ۱۰ سال گذشته بازارها درباره ۱۰ سال آینده چه میگوید؟
داده تاریخی بیشتر از آنکه «پیشبینی» باشد، رفتار بازارها را نشان میدهد. دهه گذشته اقتصاد ایران با تورم بالا، افت ارزش ریال و دورههای متعدد نااطمینانی همراه بوده و همین شرایط روی بازده اسمی طلا، ارز، مسکن و بورس اثر گذاشته است.
ممکن است ده سال آینده همین الگو را با همان شدت تکرار نکند؛ برای مثال، کاهش پایدار تورم و ثبات نرخ ارز میتواند بخشی از محرک رشد اسمی داراییهایی مانند طلا و مسکن را کاهش دهد؛ از طرف دیگر، رشد اقتصادی و افزایش واقعی سود شرکتها میتواند شرایط متفاوتی برای بازار سهام ایجاد کند؛ به همین دلیل، تحلیل ۱۰ سال آینده بهتر است بهصورت سناریو انجام شود، نه با فرض تکرار درصدهای گذشته.
وضعیت مسکن در ۱۰ سال گذشته چگونه بوده است؟
براساس آمار بانک مرکزی، متوسط قیمت خریدوفروش یک مترمربع واحد مسکونی در تهران در شهریور ۱۳۹۵ حدود ۴ میلیون و ۲۷۰ هزار تومان بود.
برای سال ۱۴۰۵، انتشار دادههای قیمت مسکن با همان روش و استمرار گزارشهای قدیمی بانک مرکزی محدود شده است و بخشی از اعداد موجود براساس آگهیها یا رصد بازار محاسبه میشوند. برخی دادههای بازار در شهریور ۱۴۰۵ میانگین هر مترمربع تهران را در محدوده بیش از ۲۰۰ میلیون تومان نشان میدهند؛ به همین دلیل، مقایسه یک عدد آگهی در ۱۴۰۵ با متوسط معاملات قطعی بانک مرکزی در ۱۳۹۵ میتواند نتیجه گمراهکننده ایجاد کند و بهتر است از آن برای رتبهبندی دقیق بازارها استفاده نشود.
همچنین مقایسه صرف قیمت هر متر مسکن، درآمد اجارهای احتمالی سرمایهگذار را در نظر نمیگیرد؛ بنابراین بازده کل یک ملک میتواند با تغییر قیمت خود ملک متفاوت باشد.
طلا در سرمایه گذاری ۱۰ ساله چه نقشی دارد؟
طلا در ایران عمدتاً از قیمت جهانی طلا و نرخ ارز داخلی تأثیر میگیرد. به همین دلیل، در دورههای رشد نرخ ارز یا افزایش اونس جهانی، قیمت طلای داخلی نیز میتواند افزایش پیدا کند؛ البته این روند همیشگی و بدون افت نیست و طلا نیز دورههای اصلاح قیمت را تجربه میکند.
نگاهی به عملکرد ۱۰ سال گذشته نشان میدهد انواع طلا و سکه از شهریور ۱۳۹۵ تا شهریور ۱۴۰۵ رشد اسمی قابلتوجهی داشتهاند:
| مقایسه قیمت و بازدهی انواع طلا در ۱۰ سال گذشته؛ ۱۳۹۵ تا ۱۴۰۵ | |||
| نوع طلا | قیمت در ۲۰ شهریور ۱۳۹۵ | قیمت در ۲۰ شهریور ۱۴۰۵ | بازدهی ۱۰ ساله |
| سکه تمام امامی | ۱٬۱۱۴٬۰۰۰ تومان | ۲۴۱٬۹۹۰٬۰۰۰ تومان | ۲۱٬۶۲۳٪ |
| سکه تمام بهار آزادی | ۱٬۱۱۳٬۰۰۰ تومان | ۲۳۷٬۰۱۰٬۰۰۰ تومان | ۲۱٬۱۹۵٪ |
| نیمسکه | ۵۷۰٬۰۰۰ تومان | ۱۲۳٬۴۰۰٬۰۰۰ تومان | ۲۱٬۵۴۹٪ |
| ربعسکه | ۲۹۹٬۰۰۰ تومان | ۶۵٬۸۰۰٬۰۰۰ تومان | ۲۱٬۹۰۷٪ |
| سکه گرمی | ۱۸۴٬۰۰۰ تومان | ۳۵٬۲۰۰٬۰۰۰ تومان | ۱۹٬۰۳۰٪ |
| هر گرم طلای ۱۸ عیار | ۱۱۳٬۲۶۰ تومان | ۲۴٬۱۱۲٬۶۰۰ تومان | ۲۱٬۱۹۰٪ |
در این بازه، همه گزینههای جدول رشد زیادی داشتهاند؛ اما تفاوت بازده انواع سکه فقط به قیمت طلای موجود در آنها مربوط نیست. تغییر حباب، عرضه و تقاضا و شرایط بازار سکه نیز روی بازده نهایی اثر میگذارد؛ بنابراین، عملکرد ۱۰ سال گذشته را نباید بهعنوان تضمینی برای تکرار همین بازده در دهه آینده در نظر گرفت.
کدام نوع طلا برای سرمایه گذاری 10 ساله مناسب است؟
پس از تصمیم به اختصاص بخشی از سبد به طلا، انتخاب روش خرید طلا هم اهمیت دارد. سکه، طلای آبشده، شمش، صندوق طلا و خرید آنلاین از نظر هزینه معامله، حباب، نقدشوندگی و نحوه نگهداری با یکدیگر تفاوت دارند.
در خرید فیزیکی، سرمایهگذار باید به اصالت طلا، محل نگهداری و اختلاف قیمت خرید و فروش توجه کند. در مقابل، خرید آنلاین طلا میتواند برای افرادی مناسبتر باشد که نمیخواهند مسئولیت نگهداری طلای فیزیکی را بر عهده بگیرند و ترجیح میدهند خرید و فروش خود را بهصورت آنلاین انجام دهند؛ البته در این روش نیز باید پشتوانه دارایی، نحوه قیمتگذاری، کارمزد، شرایط برداشت و اعتبار ارائهدهنده بررسی شود.
یکی از روشهای قابل بررسی، طرح طلای کاریزما است که امکان خرید آنلاین طلا با مبالغ کمتر و دریافت وام به پشتوانه دارایی تا سقف 500 میلیون تومان را فراهم میکند. خرید و فروش این طرح بهصورت ۲۴ ساعته و در تمام روزهای هفته انجام میشود و برای استفاده از آن نیازی به دریافت کد بورسی یا ثبتنام در سجام نیست؛ همچنین امکان خرید قسطی طلا با ۴۰ درصد پیشپرداخت و دورههای ۳، ۶، 9 یا ۱۲ ماه وجود دارد.
در نهایت، انتخاب میان طلای فیزیکی، صندوق طلا یا خرید آنلاین باید براساس هزینهها، میزان سرمایه، نیاز به نقدشوندگی و ترجیح شما برای نگهداری دارایی انجام شود؛ نه صرفاً براساس اینکه کدام نوع طلا در ۱۰ سال گذشته بازده بیشتری داشته است.

سهام بلند مدت ۱۰ ساله؛ آیا بورس برای چنین افقی مناسب است؟
بازار سهام برخلاف طلا یا ارز، امکان مشارکت در عملکرد شرکتها را فراهم میکند. اگر درآمد و سودآوری یک شرکت در طول زمان رشد کند، این موضوع میتواند بر ارزش سهام آن اثر بگذارد؛ بااینحال، «بورس» یک دارایی واحد نیست. ممکن است شاخص کل طی یک دوره رشد کند، اما سهام یک شرکت مشخص عملکرد ضعیفی داشته باشد؛ به همین دلیل، انتخاب سهام بلند مدت ۱۰ ساله تنها با نگاه به بازده چند سال گذشته سهم منطقی نیست.
برای سرمایهگذاری بلندمدت در سهام باید عواملی مانند وضعیت مالی شرکت، جریان نقد، بدهی، سودآوری، مزیت رقابتی، صنعت و قیمت خرید بررسی شوند. افرادی که امکان تحلیل مستقیم شرکتها را ندارند نیز میتوانند صندوقهای سرمایهگذاری را بررسی کنند.
صندوق اهرمی برای سرمایهگذاری بلندمدت مناسب است؟
صندوقهای اهرمی میتوانند میزان حساسیت سرمایهگذاری به تغییرات بازار سهام را افزایش دهند. این ویژگی در دورههای صعودی میتواند بازده واحدهای ممتاز را تقویت کند، اما در بازار نزولی نیز امکان تشدید زیان وجود دارد؛ بنابراین اهرم به معنی سود بیشتر قطعی نیست.
از سوی دیگر، واحدهای عادی صندوقهای اهرمی نیز نباید «بدون ریسک» معرفی شوند. ساختار بازده واحدهای عادی و ممتاز، دامنههای تعیینشده و نحوه تأمین اهرم به اساسنامه و امیدنامه هر صندوق وابسته است و باید پیش از سرمایهگذاری بررسی شود.
در یک افق ۱۰ ساله نیز استفاده از ابزار اهرمی باید با توان تحمل نوسان سرمایهگذار متناسب باشد؛ زیرا مسیر بازار سهام طی چنین دورهای الزاماً صعودی و بدون افت نخواهد بود.
درآمد ثابت چه نقشی در یک سبد ۱۰ ساله دارد؟
ابزارهای درآمد ثابت معمولاً برای کاهش نوسان سبد و نگهداری بخشی از سرمایه در داراییهای کمریسکتر استفاده میشوند. هدف از این بخش لزوماً کسب بیشترین بازده نیست؛ بلکه میتواند تعادل سبد را در دورههایی که بازارهایی مثل سهام یا طلا نوسان زیادی دارند، بیشتر کند.
البته در افق بلندمدت این ریسک وجود دارد که بازده درآمد ثابت در برخی دورهها از تورم کمتر باشد. در مقابل، زمانی که نرخهای سود بالا و تورم در حال کاهش است، جذابیت نسبی این ابزارها بیشتر میشود.
اگر قصد دارید بخش درآمد ثابت سبد خود را از طریق بازار سرمایه مدیریت کنید، صندوق درآمد ثابت کارا یکی از گزینههای قابل بررسی است. کارا یک صندوق ETF درآمد ثابت است و سود آن بهصورت دورهای پرداخت نمیشود؛ بازده سرمایهگذار از افزایش ارزش واحدهای صندوق ایجاد میشود؛ بنابراین میتوان از آن برای بخش کمنوسانتر یک سبد بلندمدت استفاده کرد، بدون اینکه کل سرمایه در معرض نوسانات بازارهای پرریسکتر قرار گیرد.
ریسکهایی که ممکن است نتیجه سرمایهگذاری ۱۰ ساله را تغییر دهند؟
افق ۱۰ ساله، ریسک سرمایهگذاری را از بین نمیبرد؛ در چنین دورهای ممکن است اقتصاد چند چرخه تورمی، رکودی یا رونق را تجربه کند و شرایط هر بازار بارها تغییر کند.
یکی از مهمترین عوامل، تورم و نرخ ارز است. بخش مهمی از رشد اسمی بسیاری از داراییها در دهه گذشته با کاهش ارزش پول همراه بوده است؛ بنابراین تغییر مسیر تورم یا ثبات نرخ ارز میتواند بازده بازارها را متفاوت کند. نرخ بهره نیز مؤثر است؛ افزایش آن میتواند جذابیت ابزارهای کمریسکتر را بیشتر کند و کاهش آن بخشی از سرمایه را به سمت بازارهای دیگر ببرد.
تغییر قوانین و سیاستهای اقتصادی نیز باید در نظر گرفته شود؛ مقررات معاملاتی، مالیات یا سیاستهای مرتبط با بورس، ارز و مسکن میتوانند طی ۱۰ سال تغییر کنند؛ علاوهبر این، انتخاب بازار مناسب بهتنهایی کافی نیست؛ ممکن است بورس رشد کند اما سهم انتخابشده عملکرد ضعیفی داشته باشد یا قیمت مسکن در یک منطقه بسیار کمتر از میانگین بازار افزایش یابد.
در نهایت، زمان نیاز به پول هم مهم است. ممکن است یک بازار در پایان ۱۰ سال بازده مثبتی داشته باشد، اما در میانه مسیر افت سنگینی را تجربه کند. اگر سرمایهگذار در همان دوره مجبور به فروش شود، نتیجه واقعی سرمایهگذاری او با بازده نهایی بازار متفاوت خواهد بود.

چگونه یک سبد سرمایه گذاری ۱۰ ساله بسازیم؟
برای ساخت سبد بلندمدت نمیتوان یک فرمول ثابت مانند «۴۰ درصد طلا و ۶۰ درصد سهام» برای همه افراد تعیین کرد. ترکیب مناسب برای کسی که درآمد ثابت، صندوق اضطراری و توان تحمل افت شدید دارد با فردی که ممکن است دو سال دیگر به بخش زیادی از پول خود نیاز پیدا کند، متفاوت است؛ بهصورت کلی میتوان سه نوع ساختار را در نظر گرفت:
| پیشنهاد ساختار سبد سرمایهگذاری براساس میزان ریسکپذیری | |
| شرایط سرمایهگذار | سبد سرمایهگذاری |
| ریسکپذیری پایین | سهم بیشتر ابزارهای کمنوسان و بخشی از داراییهای ضدتورمی |
| ریسکپذیری متوسط | ترکیبی از درآمد ثابت، طلا، سهام و در صورت امکان داراییهای مرتبط با ملک |
| ریسکپذیری بالا | سهم بیشتر داراییهای رشدی در کنار بخشی از داراییهای دفاعی برای کنترل ریسک |
این جدول به معنی پیشنهاد درصد مشخص برای سرمایهگذاری نیست؛ مبلغ، سن، درآمد، بدهی، هدف مالی، افق زمانی و میزان تحمل زیان باید پیش از تعیین وزن هر دارایی بررسی شوند.
جمعبندی؛ بهترین سرمایه گذاری در ده سال اینده چیست؟
عملکرد ۱۰ سال گذشته نشان میدهد طلا، بورس، ارز و مسکن هرکدام در مقاطعی توانستهاند بازده قابلتوجهی ایجاد کنند؛ اما این سابقه، بهترین سرمایه گذاری در ده سال اینده را مشخص نمیکند. تا سال ۱۴۱۵ عواملی مانند تورم، نرخ ارز، نرخ بهره و رشد اقتصادی میتوانند مسیر بازارها را چند بار تغییر دهند.
بنابراین، برای یک افق ۱۰ ساله بهتر است بهجای تمرکز روی یک بازار، سبدی متناسب با هدف، میزان ریسکپذیری و نیاز به نقدینگی در نظر گرفته شود. طلا، سهام، مسکن و درآمد ثابت هرکدام میتوانند نقش متفاوتی در چنین سبدی داشته باشند و ترکیب مناسب آنها برای همه یکسان نیست.
اگر طلا بخشی از سبد بلندمدت شماست، علاوه بر روشهای فیزیکی و صندوقهای طلا، امکان خرید آنلاین طلا از طریق طرح طلای کاریزما نیز وجود دارد؛ روشی برای خرید و فروش آنلاین طلا که امکان خرید نقدی و اقساطی را هم فراهم میکند. پیش از انتخاب، شرایط، کارمزد و ریسک هر روش را با گزینههای دیگر مقایسه کنید.
شرایط اخذ وام با طلا : دریافت وام با طلا و مراحل آن در 1405
13 September 2026 2026-09-15 9:00دریافت وام معمولاً با مراحلی مانند معرفی ضامن، ارائه چک یا سفته، اعتبارسنجی و مراجعه حضوری همراه است؛ اما در برخی روشهای دریافت وام با پشتوانه طلا، خود دارایی نقش وثیقه را ایفا میکند.
با این حال، وام با طلا یک محصول واحد نیست. در یک روش باید طلای فیزیکی خود را در اختیار بانک قرار دهید و در روش دیگر، دارایی سرمایهگذاریشده در طلا بهعنوان پشتوانه وام بلوکه میشود. این تفاوت روی مبلغی که دریافت میکنید، هزینه وام، نحوه بازپرداخت و حتی مقدار دارایی باقیمانده پس از تسویه اثر دارد.
در این مقاله از کاریزما لرنینگ، شرایط اخذ وام با طلا در سال ۱۴۰۵، انواع روشها، مراحل دریافت، نحوه بازپرداخت و ریسکهای هر روش را بررسی میکنیم.
وام طلا چیست؟
وام طلا یا همان وام به پشتوانه طلا، نوعی تسهیلات بانکی یا غیربانکی است که در آن فرد، طلای خود را نزد بانک یا مؤسسه مالی به امانت میگذارد و در ازای آن، مبلغ مشخصی وام دریافت میکند. طلای ارائهشده تا پایان دوره بازپرداخت نزد بانک یا مؤسسه باقی میماند و پس از تسویه کامل، به مالک آن بازگردانده میشود. در ادامه به بررسی کامل شرایط اخذ وام با طلا میپردازیم.

انواع وام با پشتوانه طلا
در حال حاضر دو مدل اصلی را میتوان از یکدیگر تفکیک کرد:
وام با وثیقه طلای فیزیکی
در این روش، طلای فیزیکی مانند زیورآلات واجد شرایط به بانک یا مؤسسه ارائهدهنده تحویل داده میشود و پس از کارشناسی و پذیرش، بهعنوان وثیقه نزد آن مجموعه باقی میماند.
بانک کارگشایی از مجموعه بانک ملی ایران سابقه ارائه تسهیلات در قبال ترهین طلا دارد. منابع رسمی بانک ملی نیز به ارائه تسهیلات قرضالحسنه و تسهیلات مبتنی بر قراردادهایی مانند مرابحه در مقابل ترهین طلا اشاره کردهاند.
وام به پشتوانه سرمایهگذاری در طلا
در این روش نیازی به تحویل زیورآلات یا طلای فیزیکی نیست. فرد در یک طرح سرمایهگذاری مبتنی بر طلا دارایی دارد و بخشی از آن برای تضمین بازپرداخت وام بلوکه میشود.
کاریزماوام در حال حاضر امکان دریافت وام نقدی تا ۶۰ درصد ارزش دارایی طرح طلا را فراهم میکند. بخشی از دارایی متناسب با مبلغ وام تا پایان تسویه در وثیقه باقی میماند.
چگونه با طلا وام بگیریم؟
پیش از انتخاب یک روش، بهتر است پنج سؤال را درباره آن پاسخ دهید:
چه داراییای بهعنوان وثیقه در نظر گرفته میشود؟
از مبلغ اسمی وام، چه مقدار واقعاً به حساب شما واریز میشود؟
سود، کارمزد و مجموع هزینه وام چقدر است؟
بازپرداخت چگونه انجام میشود و چه اثری بر دارایی وثیقهشده دارد؟
پس از پایان بازپرداخت، چه مقدار از دارایی اولیه برای شما باقی میماند؟
پاسخ این پرسشها کمک میکند صرفاً بر اساس «سقف وام» تصمیم نگیرید و هزینه واقعی هر روش را هم بررسی کنید.
معرفی کاریزماوام برای دریافت وام طلا
کاریزماوام یک وام نقدی است که به پشتوانه سرمایهگذاری فرد در طرح طلا ارائه میشود. مبلغ وام مستقیماً به حساب بانکی متقاضی واریز میشود و فرآیند درخواست آن آنلاین است. برای دریافت آن نیز نیازی به ضامن، چک یا سفته نیست.
کاریزما وام شامل وام طلا به پشتوانه طرح طلا، با بازپرداخت ۳، ۶، 9 و 12 ماهه میشود؛ سقف وام تا 500 میلیون تومان است و در صورت داشتن شرایط لازم برای دریافت هر چهار وام، مجموع مبلغ دریافتی میتواند به 500 میلیون تومان برسد.

شرایط وام کاریزما چیست؟
برای دریافت کاریزماوام باید شرایط و سازوکار آن را پیش از ثبت درخواست بررسی کنید.
مهمترین موارد عبارتاند از:
- باید در طرح طلا کاریزما دارایی واجد شرایط داشته باشید.
- میزان وام قابل دریافت میتواند تا ۶۰ درصد ارزش دارایی موجود در طرح طلا باشد.
- سقف هر وام 5۰۰ میلیون تومان است.
- وام طلا روی طرح طلا با سررسیدهای ۳ و ۶ و 9 و 12 ماهه وجود دارد و در صورت داشتن شرایط لازم، مجموع آنها میتواند تا 5۰۰ میلیون تومان برسد.
- کارمزد اولیه برای وام سهماهه ۳.۵ درصد و برای وام ششماهه ۶ درصد عنوان شده است.
- مبلغ کارمزد اولیه از مبلغ وام کسر میشود؛ بنابراین مبلغ خالص واریزی میتواند کمتر از مبلغ اسمی وام باشد.
- اقساط از محل دارایی موجود در طرح بهصورت خودکار کسر میشوند.
- فرآیند دریافت و مدیریت وام از طریق اپلیکیشن کاریزما انجام میشود.
- برای دریافت این وام نیازی به ضامن، چک یا سفته نیست.
معرفی کاریزماوام برای دریافت وام طلا
کاریزماوام یک سرویس وام فوری و بدون ضامن است که به سرمایهگذاران در طرح طلای کاریزما امکان میدهد که تا 60 درصد از دارایی موجود در طرح طلای خود را تا سقف 500 میلیون تومان نقدینگی دریافت کنند. این وام با نرخ سود ۲۳٪ سالیانه و بازپرداخت ۳، ۶، 9 و 12 ماهه ارائه میشود. تمام مراحل دریافت و بازپرداخت وام از طریق اپلیکیشن کاریزما انجام میشود و نیاز به هیچگونه مراجعه حضوری، چک یا سفته ندارد. برای کسب اطلاعات بیشتر درباره این وام، مقاله «کاریزماوام چیست؟ نحوه دریافت وام بدون ضامن و یکروزه!» را مطالعه کنید.
کدام بانک وام طلا میدهد؟
در نسخههای مختلف مطالب اینترنتی، نام بانکهای متعددی در ارتباط با «وام طلا» ذکر شده است؛ اما میان «سپردهگذاری طلا»، «گواهی سپرده سکه»، «تسهیلات با وثیقه دارایی مالی» و وام مستقیم در قبال ترهین طلای فیزیکی تفاوت وجود دارد.
به همین دلیل، نمیتوان صرفاً با مشاهده خدمتی مرتبط با سکه یا طلا نتیجه گرفت که یک بانک در حال حاضر وام مستقیم با وثیقه طلای زینتی ارائه میدهد. در نظر داشته باشید که بانک باید به طور مستقیم به وام طلا و شرایط ارائه وام اشاره کرده باشد.
بانک کارگشایی
بانک کارگشایی که در مجموعه بانک ملی ایران فعالیت میکند، سابقه مشخص ارائه تسهیلات در قبال ترهین طلا دارد. بانک ملی نیز در اطلاعرسانیهای رسمی خود به خدماتی مانند پرداخت تسهیلات قرضالحسنه و تسهیلات در ازای ترهین طلا توسط بانک کارگشایی اشاره کرده است.
از آنجا که سقف تسهیلات، نرخها، وزن طلای مورد نیاز و سایر شرایط ممکن است در طول زمان تغییر کند، برای دریافت وام نباید بر ارقام قدیمی منتشرشده در فضای مجازی تکیه کرد. بهتر است پیش از مراجعه، شرایط جاری را به طور مستقیم از بانک کارگشایی استعلام کنید.
آیا بانک ملی وام طلا میدهد؟
در برخی منابع از «وام طلای بانک ملی» نام برده میشود، اما در واقع بخش اصلی این خدمات از طریق بانک کارگشایی، زیرمجموعه بانک ملی ایران ارائه میشود.
به همین دلیل، هنگام جستوجو یا اقدام برای دریافت این نوع تسهیلات باید دقت کنید که منظور شعب عادی بانک ملی نیست، بلکه خدمات تخصصی بانک کارگشایی در حوزه وامهای مبتنی بر ترهین طلا است. در اطلاعیهها و منابع رسمی بانک ملی نیز هر زمان صحبت از وام در ازای طلا مطرح شده، معمولاً به همین بانک کارگشایی اشاره شده است.
آیا بانک ملت وام با طلا میدهد؟
نگهداری سکه در خزانه یا ارائه خدمات مرتبط با گواهی سپرده سکه بهتنهایی به این معنا نیست که بانک مربوطه وام مستقیم در ازای وثیقه طلای فیزیکی ارائه میدهد. در حال حاضر، بانک ملت وام با طلا ارائه نمیدهد.
شرایط گذاشتن طلا در بانک و گرفتن وام چیست؟
شرایط اخذ وام با طلا توسط بانک ارائهدهنده آن تعیین میشود و ممکن است باتوجه به سیاستهای بانک تغییر کند، اما بهطور کلی مهمترین شرایط وام طلا شامل موارد زیر میشود:
- داشتن طلای قابل قبول
طلا باید دارای عیار مشخص (معمولاً ۱۸ عیار) و فاقد سنگهای تزئینی باشد. اقلام قابل قبول شامل النگو، گردنبند، انگشتر، یا سکه طلا هستند.
- ارائه مدارک شناسایی معتبر
برای دریافت وام با ضمانت طلا نیاز به ارائه اصل کارت ملی، شناسنامه و داشتن حساب بانکی فعال در همان بانک وجود دارد.
۳. کارشناسی و ارزشگذاری طلا
طلای تحویلی توسط کارشناس مورد بررسی قرار میگیرد. وزن و عیار قابل قبول، مبنای تعیین ارزش وثیقه خواهد بود و ارزش سنگ یا سایر اجزای تزئینی الزاماً در مبلغ وثیقه محاسبه نمیشود.
۴. تعیین مبلغ و هزینه تسهیلات
پس از ارزشگذاری، مبلغ تسهیلات، نرخ یا کارمزد، دوره بازپرداخت و شرایط قرارداد اعلام میشود.
نسبت مبلغ وام به ارزش طلا برای همه بانکها و همه طرحها عدد ثابتی ندارد؛ بنابراین نمیتوان بدون استناد به مقررات همان طرح ادعا کرد که مثلاً همیشه ۷۰ تا ۹۰ درصد ارزش روز طلا وام پرداخت میشود.
۵. نگهداری طلا تا زمان تسویه
در مدل مبتنی بر طلای فیزیکی، وثیقه تا زمان اجرای تعهدات قرارداد نزد مجموعه ارائهدهنده نگهداری میشود و امکان استفاده یا فروش آن توسط مالک وجود ندارد.
پس از تسویه و اجرای شرایط قرارداد، وثیقه براساس ضوابط مربوط آزاد میشود.
فرآیند گرفتن وام طلا از بانک چگونه است؟
دریافت وام با پشتوانه طلا از بانک بهصورت زیر انجام میشود:
۱. مراجعه به بانک
برای دریافت وام با سپرده طلا، ابتدا باید به یکی از بانک که وام با وثیقه طلا ارائه میدهند، مراجعه کنید. در حال حاضر تنها بانک ارائهدهنده وام با پشتوانه طلا، بانک کارگشایی است.
۲. ارائه طلا و ارزشگذاری آن
طلای شما (مانند النگو، انگشتر، زنجیر یا سکه) باید به همراه اصل کارت ملی، شناسنامه و رسید خرید تحویل داده شود. پس از تحویل طلا، کارشناس بانک یا مؤسسه، طلا را بررسی و ارزشگذاری میکند.
۴. تعیین مبلغ وام
بر اساس ارزش طلا، نوع وام (قرضالحسنه یا مرابحه) و سیاستهای بانک، مبلغ وام مشخص و شرایط بازپرداخت (مدت زمان، نرخ سود، تعداد اقساط) اعلام میشود. معمولاً بین ۷۰ تا ۹۰ درصد ارزش روز طلا بهعنوان وام در نظر گرفته میشود.
۵. دریافت وام طلا
پس از توافق طرفین، قرارداد امضا میشود و وجه وام بهصورت نقدی یا واریز به حساب پرداخت میشود. طلای شما نیز در خزانه بانک نگهداری خواهد شد.
۶. بازپرداخت اقساط
شما موظف هستید طبق قرارداد، اقساط را بهموقع پرداخت کنید. در صورت عدم پرداخت اقساط، بانک امکان فروش طلا و برداشت مبلغ وام را خواهد داشت.
۷. دریافت طلا پس از تسویه
پس از پرداخت کامل اقساط و تسویه وام، طلای شما به همان شکل اولیه بازگردانده میشود.

مقایسه شرایط دریافت وام با طلا از بانک و کاریزما، کدام بهتر است؟
برای مقایسه این دو مدل، تنها نرخ سود یا سقف وام کافی نیست. نوع دارایی وثیقهشده، هزینه واقعی، دسترسی به دارایی و نحوه بازپرداخت نیز اهمیت دارند.
کدام بانک وام طلا میدهد؟
چندین بانک امکان دریافت وام با وثیقه طلا را فراهم کردهاند. در ادامه، به بررسی شرایط اخذ وام با طلا در هر یک از این بانکها میپردازیم.
بانک ملی ایران
بانک ملی ایران امکان دریافت وام با وثیقه طلا، جواهرات یا شمش را فراهم کرده است. این طرح برای افرادی که حساب بانکی در بانک ملی دارند، مناسب است. برای دربافت وام طلا بانک ملی ایران، دو گزینه زیر پیشروی شماست:
-
وام قرضالحسنه: ۵ میلیون تومان وام با سود ۴٪ با پشتوانه ۲۵ گرم طلای زینتی
-
وام جعاله: تا ۲۰ میلیون تومان وام با سود ۲۳٪ با پشتوانه ۵۰ گرم طلا
مهمترین شرایط اخذ وام طلا از بانک ملی، داشتن حساب در بانک ملی، ارائه مدارک هویتی، فاکتور خرید طلا و پرداخت ۲۰۰ هزار تومان برای تشکیل پرونده و اعتبارسنجی است. همچنین بازپرداخت این وام معمولاً یکساله است، اما طرحهایی با بازپرداخت تا ۶۰ ماه (با سود ۲۳٪ و اقساط ماهیانه) نیز وجود دارد.
بانک ملت
بانک ملت گزینهای مناسب برای افرادی است که سکه طلا دارند و میخواهند از آن بهعنوان وثیقه وام طلا استفاده کنند. به این ترتیب، متقاضیان سکههای خود را به خزانه بانک میسپارند و گواهی سپرده سکه طلا دریافت میکنند که برای دریافت وام استفاده میشود. مبلغ وام طلای بانک مسکن معمولاً بین ۲۰ تا ۳۰ میلیون تومان با سود ۲ تا ۴ درصد و با بازپرداخت یک ساله است.
بانک کارگشایی
بانک کارگشایی بهعنوان یکی از شناختهشدهترین بانکها در ارائه وام با وثیقه طلا فعالیت میکند و بهترین خدمات دریافت وام با وثیقه طلا را ارائه میدهند. شرایط وام طلا در این بانک را میتوانید در جدول زیر بررسی کنید.
شرایط اخذ وام با طلا در بانک کارگشایی |
||||||
| نوع وام | وثیقه | سقف وام (تومان) | نرخ سود | کارمزد | مدت بازپرداخت | نحوه بازپرداخت |
| قرضالحسنه | حداقل ۲۵ گرم طلا | تا ۵,۰۰۰,۰۰۰ | ۴.۰۰% | ۷.۰۰% | ۱۲ ماه (یکساله) | یکجای پایان دوره |
| جعاله (مرابحه) | ۶۰ گرم طلا | تا ۲۰,۰۰۰,۰۰۰ | ۲۳.۰۰% | — | ۱۲ ماه (یکساله) | یکجای پایان دوره |
| مرابحه ویژه | طبق ارزیابی | تا ۵۰,۰۰۰,۰۰۰ | ۲۳.۰۰% | — | ۶۰ ماه (ماهانه) | اقساط ماهانه |
شرایط گذاشتن طلا در بانک و گرفتن وام چیست؟
شرایط اخذ وام با طلا توسط بانک ارائهدهنده آن تعیین میشود و ممکن است باتوجه به سیاستهای بانک تغییر کند، اما بهطور کلی مهمترین شرایط وام طلا شامل موارد زیر میشود:
1. داشتن طلای قابل قبول
طلا باید دارای عیار مشخص (معمولاً ۱۸ عیار) و فاقد سنگهای تزئینی باشد. اقلام قابل قبول شامل النگو، گردنبند، انگشتر، یا سکه طلا هستند.
2. ارائه مدارک شناسایی معتبر
برای دریافت وام با ضمانت طلا نیاز به ارائه اصل کارت ملی، شناسنامه و داشتن حساب بانکی فعال در همان بانک وجود دارد.
5. نرخ سود وام
نرخ سود برای دریافت وام به ازای طلا برای وام قرضالحسنه ۴ درصد با ۷ درصد کارمزد است و برای وامهای مرابحه یا مبالغ بالاتر، ۲۳ درصد در نظر گرفته میشود.
6. مدت بازپرداخت
مدت بازپرداخت بسته به نوع تسهیلات، بین 12 و 60 ماه متغیر است. بازپرداخت میتواند بهصورت اقساطی یا یکجا در پایان دوره انجام شود.
7. نگهداری طلا در بانک
طلا تا پایان تسویه کامل وام نزد بانک یا مؤسسه مالی بهصورت امانی باقی میماند و پس از تسویه، طلا بدون تغییر به مالک بازگردانده میشود.

فرآیند گرفتن وام طلا از بانک چگونه است؟
دریافت وام با پشتوانه طلا از بانک بهصورت زیر انجام میشود:
۱. مراجعه به بانک
برای دریافت وام با سپرده طلا، ابتدا باید به یکی از بانک که وام با وثیقه طلا ارائه میدهند، مراجعه کنید. در حال حاضر تنها بانک ارائهدهنده وام با پشتوانه طلا، بانک کارگشایی است.
۲. ارائه طلا و ارزشگذاری آن
طلای شما (مانند النگو، انگشتر، زنجیر یا سکه) باید به همراه اصل کارت ملی، شناسنامه و رسید خرید تحویل داده شود. پس از تحویل طلا، کارشناس بانک یا مؤسسه، طلا را بررسی و ارزشگذاری میکند.
۴. تعیین مبلغ وام
بر اساس ارزش طلا، نوع وام (قرضالحسنه یا مرابحه) و سیاستهای بانک، مبلغ وام مشخص و شرایط بازپرداخت (مدت زمان، نرخ سود، تعداد اقساط) اعلام میشود. معمولاً بین ۷۰ تا ۹۰ درصد ارزش روز طلا بهعنوان وام در نظر گرفته میشود.
۵. دریافت وام طلا
پس از توافق طرفین، قرارداد امضا میشود و وجه وام بهصورت نقدی یا واریز به حساب پرداخت میشود. طلای شما نیز در خزانه بانک نگهداری خواهد شد.
۶. بازپرداخت اقساط
شما موظف هستید طبق قرارداد، اقساط را بهموقع پرداخت کنید. در صورت عدم پرداخت اقساط، بانک امکان فروش طلا و برداشت مبلغ وام را خواهد داشت.
۷. دریافت طلا پس از تسویه
پس از پرداخت کامل اقساط و تسویه وام، طلای شما به همان شکل اولیه بازگردانده میشود.

مقایسه شرایط دریافت وام با طلا از بانک و کاریزما، کدام بهتر است؟
برای مقایسه این دو روش دریافت وام با طلا، جدول زیر در نظر بگیرید:
| مقایسه کاریزما وام و وام بانک کارگشایی | ||
| ویژگیها | بانک | کاریزماوام |
| نیاز به ضامن، چک یا سفته | ندارد | ندارد |
| نرخ سود | ۴ درصد (قرضالحسنه) و ۲۳درصد (مرابحه) | ۲۳ درصد سالانه |
| کارمزد | ۷ درصد (در قرضالحسنه) | وابسته به دوره بازپرداخت |
| سقف وام | از ۵ تا ۵۰ میلیون تومان | تا 500 میلیون تومان |
| نوع وثیقه | طلای فیزیکی | طلا بهصورت سرمایهگذاری دیجیتال |
| نیاز به مراجعه حضوری | دارد | ندارد |
| نحوه بازپرداخت | یکجا یا اقساطی، بسته به نوع وام | بازپرداخت ۳ یا ۶ ماهه، بهصورت خودکار از دارایی |
| میزان دسترسی و سهولت | محدود به ساعات کاری بانکها | ۲۴/۷ از طریق اپلیکیشن کاریزما |
| امکان دریافت چند وام | ندارد | دارد (بسته به میزان دارایی) |
بررسی جدول مقایسه وام بانک کارگشایی و کاریزما نشان میدهد که هر دو گزینه مزایا و محدودیتهای خاص خود را دارند. برای مثال، امکان دریافن وام با نرخ بهره پایینتر از طریق بانک کارگشایی وجود دارد. اما نیاز به مراجعه حضوری و صرف زمان در ساعات کاری محدود بانک دارد و مبلغ وام نیز بسیار پایین است.
کاریزما امکان درخواست و مدیریت وام را بهصورت ۲۴ ساعته و از طریق اپلیکیشن فراهم میکند. این ویژگی برای افرادی که ترجیح میدهند بدون دردسرهای اداری و در هر زمان وام فوری بگیرند، بسیار ارزشمند است. علاوه بر این، کاریزما با استفاده از وثیقه طلای دیجیتال، فرآیند وامدهی را ساده کرده است و بر خلاف بانک کارگشایی که تنها اجازه دریافت یک وام را میدهد، امکان دریافت چند وام را بسته به میزان دارایی فراهم میآورد.
بازپرداخت خودکار و سریع وام نیز به کاربران کمک میکند تا بدون نگرانی از پیچیدگیهای بازپرداخت سنتی، مدیریت مالی بهتری داشته باشند. با تمام این ویژگیها میتوان گفت که این وام، بهترین روش دریافت وام برای افرادی است که قصد گرفتن وام با طلا را دارند.
نکات پایانی درباره شرایط اخذ وام با طلا
وام با طلا یک روش واحد نیست و نمیتوان شرایط همه محصولات را با یک عدد یا یک قاعده توضیح داد. در یک روش، طلای فیزیکی شما بهعنوان وثیقه در اختیار ارائهدهنده تسهیلات قرار میگیرد. در روش دیگر، مانند وام طلا کاریزما، سرمایهگذاری شما در طرح طلا مبنای دریافت وام قرار میگیرد و نیازی به تحویل طلای زینتی نیست.
در کاریزماوام، هر وام حداکثر 5۰۰ میلیون تومان سقف دارد و در صورت داشتن دارایی و شرایط لازم برای دریافت چهار وام مستقل روی طرح طلا، مجموع دریافتی میتواند تا 500 میلیون تومان برسد. همچنین میزان هر وام میتواند تا ۶۰ درصد ارزش دارایی واجد شرایط باشد.
طرح ملک کاریزما چیست؟ بررسی ۱۰ ویژگی، بازده و ریسکها
12 September 2026 2026-09-12 12:24افزایش قیمت مسکن باعث شده است که خرید مستقیم ملک برای بسیاری از افراد به سرمایه زیادی نیاز داشته باشد. از طرف دیگر، هزینههای معامله، نگهداری و نقدشوندگی پایین ملک فیزیکی نیز سرمایه گذاری در ملک را دشوارتر میکنند. طرح ملک کاریزما راهی برای سرمایهگذاری غیرمستقیم در این حوزه است که با حداقل ۱۰۰ هزار تومان و بدون نیاز به خرید یک ملک کامل در دسترس قرار دارد. در ادامه این مقاله از کاریزما لرنینگ، سازوکار طرح ملک، نحوه محاسبه بازده، مزایا، کارمزدها و ریسکهای آن را بررسی میکنیم.
طرح ملک کاریزما چیست و چگونه کار میکند؟
طرح ملک کاریزما یک طرح سرمایهگذاری است که امکان ورود غیرمستقیم به بازار ملک را بدون نیاز به سرمایه چندمیلیاردی و درگیری با فرایندهای خرید، ثبت، نگهداری و فروش ملک فراهم میکند. این طرح در قالب بیمهنامه ارائه میشود و بازده آن براساس عملکرد صندوق املاک و مستغلات کاریزما با نماد «کاخ» تغییر میکند.
برای خرید طرح ملک باید در سامانه املاک و اسکان ثبتنام کرده باشید؛ اما به کد بورسی و ثبتنام در سجام نیازی ندارید. خریدوفروش نیز از طریق اپلیکیشن کاریزما بهصورت شبانهروزی امکانپذیر است.
ارزش طرح معمولاً براساس آخرین قیمت صندوق کاخ تعیین میشود؛ بااینحال، هنگام تعطیلی بازار، نبود معامله یا نوسانات شدید، ممکن است براساس پارامترهای مؤثر بر ارزش دارایی و مطابق شرایط بیمهنامه بهروزرسانی شود.
| طرح ملک کاریزما در یک نگاه | |
| ویژگی | وضعیت |
| ماهیت محصول | بیمهنامه سرمایهگذاری |
| دارایی مبنا | صندوق املاک و مستغلات کاخ |
| مبنای ارزشگذاری | ساعات بازار: قیمت صندوق کاخ؛ خارج از آن: پارامترهای مؤثر بر ارزش دارایی. |
| مالکیت مستقیم ملک | ندارد |
| حداقل خرید | ۱۰۰ هزار تومان |
| تضمین اصل سرمایه | ندارد |
| نیاز به کد بورسی | ندارد |
| زمان معامله | امکان ثبت درخواست ۲۴ ساعته |
| کارمزد | وابسته به زمان معامله ( ساعات کاری: 0.5% و در ساعات غیرکاری و روزهای تعطیل: 1% ) |
بر اساس آخرین بروزرسانی طرح ملک کاریزما در شهریور 1405
آیا با خرید طرح ملک مالک بخشی از ملک میشویم؟
خیر. با خرید طرح ملک، سند یا متراژی از ساختمان به نام شما منتقل نمیشود؛ دارایی شما یک بیمهنامه سرمایهگذاری مبتنی بر عملکرد صندوق کاخ است. بنابراین مالکیت و مدیریت مستقیم ملک را ندارید و درگیر امور سند، اجاره، نگهداری و فروش ملک نیز نمیشوید.
برای آشنایی با ماهیت و عملکرد دارایی مبنای این طرح، میتوانید مقاله «صندوق کاخ چیست؟ | معرفی صندوق املاک کاریزما» را مطالعه کنید.
بازده طرح ملک چگونه محاسبه میشود؟
ارزش دارایی در طرح ملک، در شرایط عادی براساس قیمت آخرین معامله صندوق املاک و مستغلات کاریزما با با نماد «کاخ» تغییر میکند. با افزایش این قیمت، ارزش طرح بیشتر میشود و با کاهش آن، ارزش سرمایهگذاری نیز پایین میآید؛ بنابراین اصل سرمایه و بازده طرح تضمینشده نیست.
برای محاسبه بازده ناخالص، میتوانید از فرمول زیر استفاده کنید:
بازده ناخالص طرح = [(ارزش دارایی در پایان دوره − ارزش دارایی در ابتدای دوره) ÷ ارزش دارایی در ابتدای دوره] × ۱۰۰
برای محاسبه بازده واقعی پس از کسر هزینههای معامله نیز باید کارمزد خریدوفروش را در نظر بگیرید:
بازده خالص طرح = [(مبلغ خالص دریافتی پس از فروش − کل مبلغ پرداختی هنگام خرید) ÷ کل مبلغ پرداختی هنگام خرید] × ۱۰۰
در روزها و ساعاتی که بورس تعطیل است و معاملهای در صندوق کاخ انجام نمیشود یا قیمت صندوق با نوسان شدید و خارج از دامنه تعیینشده بورس مواجه میشود، ممکن است ارزش دارایی مطابق شرایط بیمهنامه و سازوکار تعیینشده برای طرح محاسبه شود. قیمت نهایی خرید یا فروش و کارمزد معامله نیز پیش از تأیید درخواست در اپلیکیشن کاریزما نمایش داده میشود.

در بخش محاسبهگر طرح ملک میتوانید مبلغ سرمایهگذاری و یکی از بازههای یکماهه، سهماهه، ششماهه یا یکساله را انتخاب کنید و نتیجه سرمایهگذاری در دوره گذشته را مشاهده کنید.
۱۰ ویژگی طرح ملک کاریزما
طرح ملک بخشی از موانع خرید مستقیم ملک، مانند نیاز به سرمایه بالا و فرایندهای انتقال و نگهداری را کاهش میدهد؛ با این حال، بررسی ریسک، کارمزد و سازوکار قیمتگذاری همچنان ضروری است. در ادامه، مهمترین مزایای طرح ملک کاریزما را مرور میکنیم:
۱. شروع سرمایهگذاری با مبلغ کم
حداقل مبلغ خرید طرح ملک ۱۰۰ هزار تومان است. به این ترتیب، امکان سرمایه گذاری در ملک با سرمایه کم و بدون نیاز به تأمین هزینه خرید یک واحد مسکونی یا تجاری فراهم میشود.
۲. دسترسی آنلاین و ۲۴ ساعته
برخلاف خریدوفروش سنتی ملک که ممکن است فرایندی زمانبر داشته باشد، خرید و ثبت درخواست فروش طرح ملک بهصورت آنلاین و در تمام ساعات شبانهروز در اپلیکیشن کاریزما امکانپذیر است.
۳. بینیازی از سجام و کد بورسی
طرح ملک در قالب بیمهنامه سرمایهگذاری ارائه میشود؛ به همین دلیل، برای خرید آن به ثبتنام در سجام یا دریافت کد بورسی نیاز ندارید.
۴. معافیت از مالیات
براساس شرایط فعلی طرح، خریدوفروش و بازده آن مشمول مالیات نمیشود؛ اما کارمزد خریدوفروش جداگانه محاسبه خواهد شد.
۵. قیمتگذاری مبتنی بر صندوق کاخ
ارزش دارایی در طرح ملک براساس قیمت آخرین معامله صندوق کاخ افزایش یا کاهش مییابد. در زمان تعطیلی بورس، نبود معامله یا نوسانات شدید خارج از دامنه تعیینشده، ارزش دارایی مطابق شرایط بیمهنامه و سازوکار طرح محاسبه میشود.
۶. نقدشوندگی بیشتر نسبت به ملک فیزیکی
فروش ملک فیزیکی به پیداکردن خریدار، توافق بر سر قیمت و طیکردن مراحل حقوقی و ثبتی نیاز دارد. در طرح ملک، درخواست فروش بهصورت آنلاین ثبت میشود؛ بنابراین فرایند نقدکردن دارایی نسبت به فروش مستقیم ملک سادهتر و سریعتر است.

۷. حذف فرایندهای مالکیت و نگهداری مستقیم ملک
در طرح ملک نیازی نیست درگیر بررسی سند، انتقال مالکیت، تعمیرات، نگهداری ساختمان یا ارتباط با مستأجر شوید. به این ترتیب، بدون درگیری با فرایندهای اجرایی خرید و مدیریت ملک فیزیکی، بهصورت غیرمستقیم در این حوزه سرمایهگذاری میکنید.
۸. امکان تبدیل به سایر طرحهای سرمایهگذاری
دارایی موجود در طرح ملک را میتوانید از طریق اپلیکیشن به سایر طرحهای فعال کاریزما مانند طلا، نقره، مس و درآمد ثابت تبدیل کنید. این فرایند بهصورت آنلاین و بدون نیاز به برداشت وجه و انجام تراکنش بانکی جداگانه انجام میشود.
۹. برخورداری از پوشش بیمه
طرح ملک در قالب بیمهنامه سرمایهگذاری ارائه میشود و شامل پوششهای فوت به هر علت، فوت بر اثر حادثه و نقص عضو یا ازکارافتادگی است. مبلغ هر پوشش در اپلیکیشن کاریزما نمایش داده میشود و در پایان هر ماه بهروزرسانی خواهد شد. پوششهای بیمهای از مزایای جانبی طرح هستند و به معنای تضمین اصل سرمایه یا بازده آن نیستند.
۱۰. امکان دریافت وام و خرید اقساطی
با پشتوانه دارایی موجود در طرح ملک، میتوانید تا ۶۰ درصد ارزش روز آن و حداکثر 500 میلیون تومان وام نقدی دریافت کنید؛ بدون نیاز به ضامن یا چک و با بازپرداخت سهماهه، ششماهه، نه ماهه و یا دوازده ماهه. همچنین امکان خرید اقساطی طرح از ۲۵ میلیون تا یک میلیارد تومان، با پرداخت ۴۰ درصد پیشپرداخت وجود دارد. دارایی مرتبط تا تسویه کامل وام یا اقساط در وثیقه باقی میماند و شرایط نهایی در اپلیکیشن نمایش داده میشود.
ریسکها و محدودیتهای طرح ملک چیست؟
طرح ملک سود ثابت یا تضمینشده ندارد و ارزش آن با عملکرد صندوق املاک و مستغلات «کاخ» تغییر میکند؛ بنابراین ممکن است در دورههایی افزایش یا کاهش داشته باشد. این طرح مالکیت مستقیم یک ملک را ایجاد نمیکند و بازده آن لزوماً با قیمت مسکن یکسان نیست. همچنین، در شرایط خاص ممکن است پردازش درخواست برداشت با تأخیر انجام شود.

پوشش بیمه طرح ملک شامل چه مواردی است؟
طرح ملک در قالب بیمهنامه سرمایهگذاری ارائه میشود و پوششهای آن میتواند شامل فوت به هر علت، فوت بر اثر حادثه و نقص عضو یا ازکارافتادگی دائم کامل یا جزئی باشد. مبلغ قابلپرداخت در هر پوشش براساس سرمایه ثبتشده در بیمهنامه و ضوابط شرکت بیمه زندگی کاریزما تعیین میشود و در اپلیکیشن قابل مشاهده است.
سرمایه اولیه پوشش فوت به هر علت یک میلیون ریال است و امکان افزایش سرمایه یا انتخاب پوششهای بیشتر مطابق شرایط بیمهنامه وجود دارد. مبالغ پوشش در پایان هر ماه بهروزرسانی میشوند و حداکثر مبلغ تحت پوشش بیمهنامههای زندگی برای هر بیمهشده ۱۰ میلیارد ریال است.
کارمزد خرید و فروش طرح ملک کاریزما چقدر است؟
کارمزد طرح ملک براساس زمان انجام معامله محاسبه میشود. بنابراین بهتر است پیش از ثبت درخواست، کارمزد نمایشدادهشده در اپلیکیشن کاریزما را بررسی کنید:
| کارمزد خرید و فروش طرح ملک کاریزما | ||
| زمان معامله | کارمزد خرید | کارمزد فروش |
| ساعات معاملاتی (8 الی 20) | ۰٫۵ درصد | ۰٫۵ درصد |
| ساعات غیرمعاملاتی و تعطیلات | ۱ درصد | ۱ درصد |
تفاوت طرح ملک، صندوق کاخ و ملک فیزیکی چیست؟
طرح ملک کاریزما، صندوق کاخ و خرید مستقیم ملک، هر سه امکان سرمایهگذاری در حوزه املاک را فراهم میکنند؛ اما از نظر ماهیت، نحوه خرید، قیمتگذاری، نقدشوندگی و امکانات جانبی تفاوت دارند. جدول زیر این تفاوتها را نشان میدهد:
| مقایسه طرح ملک، صندوق کاخ و ملک فیزیکی | |||
| معیار | طرح ملک کاریزما | صندوق کاخ | ملک فیزیکی |
| ماهیت | بیمهنامه سرمایهگذاری | صندوق املاک و مستغلات قابل معامله در بورس | دارایی فیزیکی و غیرمنقول |
| دارایی خریداریشده | بیمهنامه مبتنی بر عملکرد صندوق کاخ | واحدهای سرمایهگذاری صندوق کاخ | مالکیت کامل یا مشاع ملک |
| نیاز به سجام و کد بورسی | ندارد | دارد | ندارد |
| زمان دسترسی | امکان ثبت درخواست بهصورت ۲۴ ساعته | محدود به روزها و ساعات معاملاتی بورس | وابسته به پیداکردن فروشنده یا خریدار و انجام مراحل معامله |
| قیمتگذاری | براساس قیمت آخرین معامله صندوق کاخ؛ در شرایط استثنایی مطابق سازوکار ارزشگذاری بیمهنامه | براساس عرضه و تقاضای واحدهای صندوق در بورس | براساس موقعیت، مشخصات ملک، شرایط بازار و توافق طرفین |
| پوشش بیمه | دارد | پوشش بیمه همراه ندارد | باید جداگانه تهیه شود |
| خرید اقساطی و وام | براساس شرایط طرح فعال است | جزء ویژگیهای مستقیم واحدهای بورسی نیست | به شرایط فروشنده، بانک و امکان وثیقهگذاری بستگی دارد |
اگر میخواهید سفارش خود را در سامانه معاملاتی بورس ثبت و قیمت آن را مستقیماً تعیین کنید، صندوق کاخ مسیر بورسی این سرمایهگذاری است. اگر دسترسی ۲۴ ساعته، بینیازی از سجام و امکاناتی مانند پوشش بیمه، وام و خرید اقساطی برایتان اهمیت دارد، طرح ملک میتواند گزینه قابل بررسی باشد. در مقابل، اگر مالکیت مستقیم، دریافت سند و امکان تصمیمگیری درباره فروش، اجاره یا نحوه استفاده از ملک را میخواهید و سرمایه کافی دارید، خرید ملک فیزیکی انتخاب متناسبتری است.
طرح ملک برای چه کسانی مناسب است؟
طرح ملک میتواند برای افرادی قابل بررسی باشد که میخواهند با سرمایه کمتر و بدون خرید مستقیم ساختمان، بخشی از دارایی خود را در معرض تغییرات قیمت صندوق کاخ قرار دهند. بینیازی از کد بورسی، دسترسی آنلاین، امکان تبدیل دارایی و خدماتی مانند وام یا خرید اقساطی نیز ممکن است برای این گروه اهمیت داشته باشد.
این طرح برای افرادی که اصل سرمایه تضمینشده میخواهند، تحمل کاهش ارزش دارایی را ندارند یا در کوتاهمدت به تمام پول خود نیاز دارند، لزوماً گزینه مناسبی نیست. همچنین خرید اقساطی زمانی باید بررسی شود که فرد توان پرداخت منظم اقساط را داشته باشد؛ زیرا دارایی تا زمان تسویه در وثیقه باقی میماند.
پیش از سرمایهگذاری بهتر است هدف مالی، افق زمانی، نیاز به نقدینگی و میزان تحمل نوسان خود را مشخص کنید و طرح ملک را در کنار سایر گزینههای سرمایهگذاری بسنجید.
نحوه خرید و برداشت از طرح ملک چگونه است؟
برای خرید طرح ملک باید حداقل ۱۸ سال داشته باشید. سپس میتوانید وارد اپلیکیشن کاریزما شوید و از بخش «سرمایهگذاری»، طرح ملک را انتخاب کنید. پس از مشاهده قیمت، کارمزد و شرایط طرح، مبلغ موردنظر را وارد و خرید را تأیید کنید. برای خرید این طرح به ثبتنام در سامانه املاک و اسکان نیاز دارید، اما نیازی به دریافت کد بورسی یا ثبتنام در سجام نیست.
برای فروش نیز وارد صفحه طرح ملک شوید و گزینه فروش را انتخاب کنید. مبلغ فروش به حساب بانکی انتخابشده که باید به نام خودتان باشد واریز خواهد شد. درخواست برداشت حداکثر تا یک روز کاری بررسی و پرداخت میشود؛ با این حال، زمان واریز نهایی به محدودیتها و چرخه انتقال وجه بانکی بستگی دارد. برای بررسی دقیقتر نحوه سرمایهگذاری در طرحهای کاریزما از جمله طرح ملک، ویدئوی کوتاه زیر را مشاهده کنید.
برای مشاهده قیمت روز، شرایط جاری و شروع سرمایهگذاری، به صفحه «سرمایهگذاری در طرح ملک کاریزما» مراجعه کنید.
جمعبندی
ارزش طرح ملک در ساعات فعالیت بازار براساس قیمت صندوق کاخ تعیین میشود. خارج از ساعات معاملاتی یا در روزهای تعطیل نیز قیمت طرح با توجه به پارامترهای مؤثر بر ارزش دارایی و مطابق شرایط بیمهنامه بهروزرسانی خواهد شد. این طرح امکان شروع سرمایهگذاری با حداقل ۱۰۰ هزار تومان، بدون نیاز به سجام و کد بورسی و با دسترسی آنلاین شبانهروزی را فراهم میکند. پوشش بیمه، امکان تبدیل دارایی به سایر طرحها، دریافت وام و خرید اقساطی نیز از دیگر ویژگیهای آن هستند.
بااینحال، خرید طرح به معنای مالکیت مستقیم یا انتقال سند ملک نیست و اجاره نیز بهصورت جداگانه به دارنده طرح پرداخت نمیشود. همچنین اصل سرمایه و بازده طرح تضمینشده نیست و عواملی مانند کارمزد، تغییر قیمت و سازوکار ارزشگذاری خارج از ساعات بازار باید پیش از سرمایهگذاری بررسی شوند.
در نهایت، انتخاب طرح ملک باید متناسب با هدف، افق زمانی، نیاز به نقدینگی و میزان ریسکپذیری فرد انجام شود. برای مشاهده شرایط بهروز و سرمایهگذاری میتوانید به صفحه رسمی طرح ملک کاریزما مراجعه کنید.